本文来自微信公众号: 过客财经 ,作者:DBS路人甲
过去一周,公募基金半年报披露进入高峰期。比起基金经理的持仓变动,一个首次亮相的新指标吸引了更多目光——“盈利投资者数量占比”。
根据证监会今年修订的信披准则,成立满一年的主动管理股票型基金和混合型基金,必须在半年报与年报中披露过去一年盈利投资者数量占比。换句话说,基金公司不仅要交“净值成绩单”,还得把“多少基民真正赚到钱”这个老问题摆上台面。
数据一出,有些结果相当扎心,有些则颠覆直觉。我们仔细梳理了首批披露的数据,发现了一些值得玩味的细节。
/当“基金赚钱”不等于“基民赚钱”/
首先要厘清一个概念:基金的净值增长,和基民的真实收益,从来不是一回事。
类似于同样进一家餐厅消费,体验可能天差地别。不仅仅是食客口味偏好的差别,点菜的水准大概会决定体验的上限。落到基金投资上,就是投资者的择时损益。基民收益=基金收益+行为损益——公式简单,道理残酷。
这次新规的统计口径也很有意思。盈利投资者占比统计的是过去一年(2025.7.1-2026.6.30)这一固定区间内,曾经持有过基金的投资者中区间净收益为正的比例。不是截至报告期末的持有者盈利比例,也不是自买入以来的累计收益。此前持有数年仍有历史浮亏的,只要过去一年区间收益转正,就算“盈利”;此前有浮盈、但过去一年亏了的,反而不算。
鉴于基金的净值曲线是已知的,叠加上盈利投资者比例数据的披露,根据“基民收益=基金收益+行为损益”的公式,我们可以一定程度上反推出基民行为的草蛇灰线。路人甲认为,这才是这个数据最让人着迷之处。
首先看中泰红利优选一年持有混合发起,这只基金由明星基金经理姜诚管理。
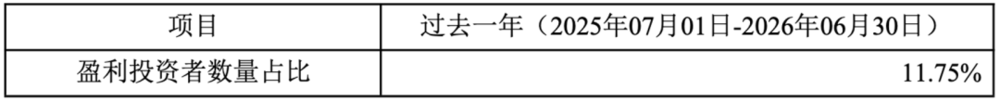
看到这个比例,会下意识认为基金经理是不是做了什么天怒人怨的事情。结果一看过去一年的份额增长率为-0.97%,虽然确实亏损,但也谈不上翻车。
对比更加强烈的是,过去一年份额增长率为-16%的平安价值优享,盈利投资者比例高达四分之三。


这就很谜了,投资者的择时似乎完成了逆天改命,原来把“行为损益”默认为负数也是一种刻板印象。
而同泰慧盈同样离谱,过去一年份额增长率为18.59%,盈利投资者数量占比仅为25.94%。

这恐怕是最为具像化的“基金赚钱投资者不赚钱”了。
/明星基金的盈亏宇宙/
当然,净值飙涨的基金,投资者盈利比例大概率会相对较高。尽管,这当中并没有明显的线性关系。
我们先看上半年暴火的财通成长优选。在这一年的周期里,份额增长率为447.99%。
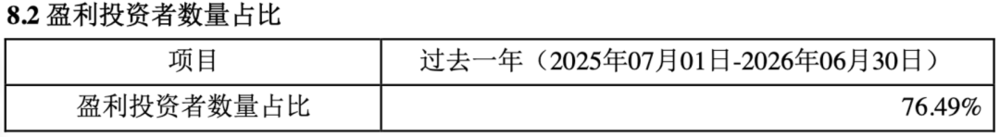
但这种史上罕见的净值暴涨,盈利投资者数量占比不过76.49%。
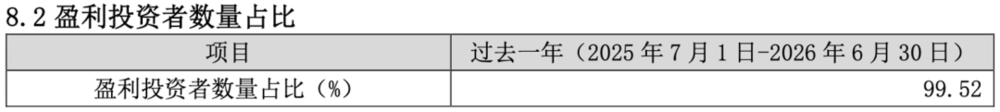
大概是成名要趁早吧,永赢科技智选过去一年的份额增长率为276.28%,盈利投资者数量占比则高达99.52%。
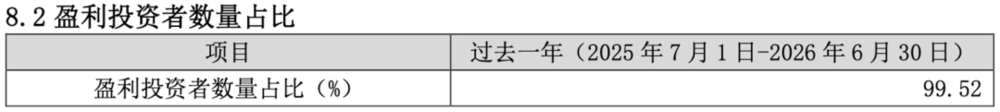
两只基金被追捧有几个月的时差,数据便大有不同。
曾长期被贴上“黑红”标签的诺安成长,过去一年的净值增长率为111.38%,盈利者投资者比例为95.48%。
当然我们也要注意到一点,过去一年这个周期,大概是资本市场难得的好年景。未来这个数据会大幅波动,我们并不能本能的认为这种比例的盈利投资者数量占比会是常态。
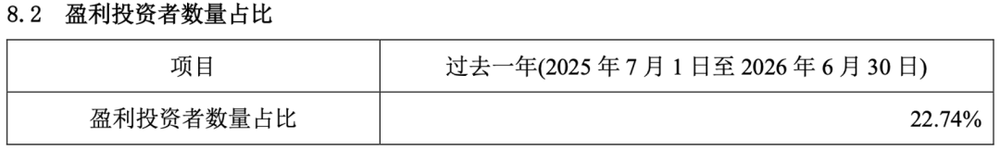
张坤管理的易方达蓝筹过去一年净值增长率为-13.08%,盈利投资者占比为22.74%。
假设五年前也有这个数据披露,大概率也是90%往上的。这也给投资者提了一个醒,盈利投资者数量占比这个数据,会伴随着基金净值的起伏而波动,并不能成为选择投资标的的依据。
那么问题来了,基金公司有没有可能影响到这个指标?
如果拍脑袋的话,大概“限购”会对于这个数据有所影响。从今年中报的数据来看,过往在发行方面相对克制的公司,譬如睿远基金、中庚基金以及兴全基金,总体来说这个数据都比较高。
睿远傅鹏博、朱璘管理的睿远成长价值,过去一年的净值增长率为114.95%,盈利投资者数量占比为99.68%,确实很高了。
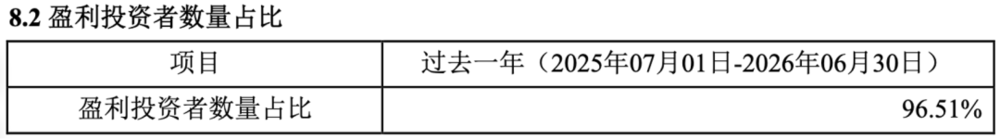
中庚小盘价值过去一年的净值增长率为32.49%,盈利投资者数量占比为96.51%。
而兴全趋势过去一年净值增长率为87.28%,盈利投资者占比为99.52%。谢治宇管理的几只基金,盈利投资者占比也很高。
总体来说,一些长期限购的基金,盈利比例总体来说比较高。限制资金在情绪高点大量涌入,确实在很多场景下能保护投资者的体验。此外,风格标签越清晰的基金,在盈利周期里面这个数据大概会表现比较好。清晰的风格标签,意味着基民买入时知道自己在买什么,不容易因为风格切换而恐慌出局。
过去,基金公司拼的是“馆子的定位、厨师的手艺”,而“食客点菜的水准”几乎不在考核范围内。未来,馆子大概要思考怎么帮助食客点菜更合理。
虽然这个指标也许并不完美。不过,盈利投资者占比的披露,至少把持有人真实盈亏摆到了台面上。或许,它会倒逼基金管理人、基金经理、销售渠道全链条转变思维。