本文来自微信公众号: Tech商业 ,作者:Tech商业,原文标题:《AI 免费时代,终结在 2026 年夏天》
2026年夏天,北京写字楼里的变化很安静。过去员工打开电脑先点开飞书、钉钉或者企业微信,现在越来越多人先点开一个AI图标——让它写周报、整理会议纪要、顺手生成一页PPT。这背后是四家大厂在两个月内的密集落子:6月豆包开始收费,8月千问办公、百度库库AI、字节豆包工作接连上线。
功能列表很热闹,但底下压着一笔谁都不愿明说的账。AI每一次被调用都在实打实地烧钱,而过去两年,中国用户被“全民免费”训得坚信同一件事:AI不该收钱。2026,成了这四款产品第一次集体面对这道算术题的年份。
先把牌面看清。下面这张表不是财报,是四款产品各自的起点、入口,和它们准备怎么把钱收回来——
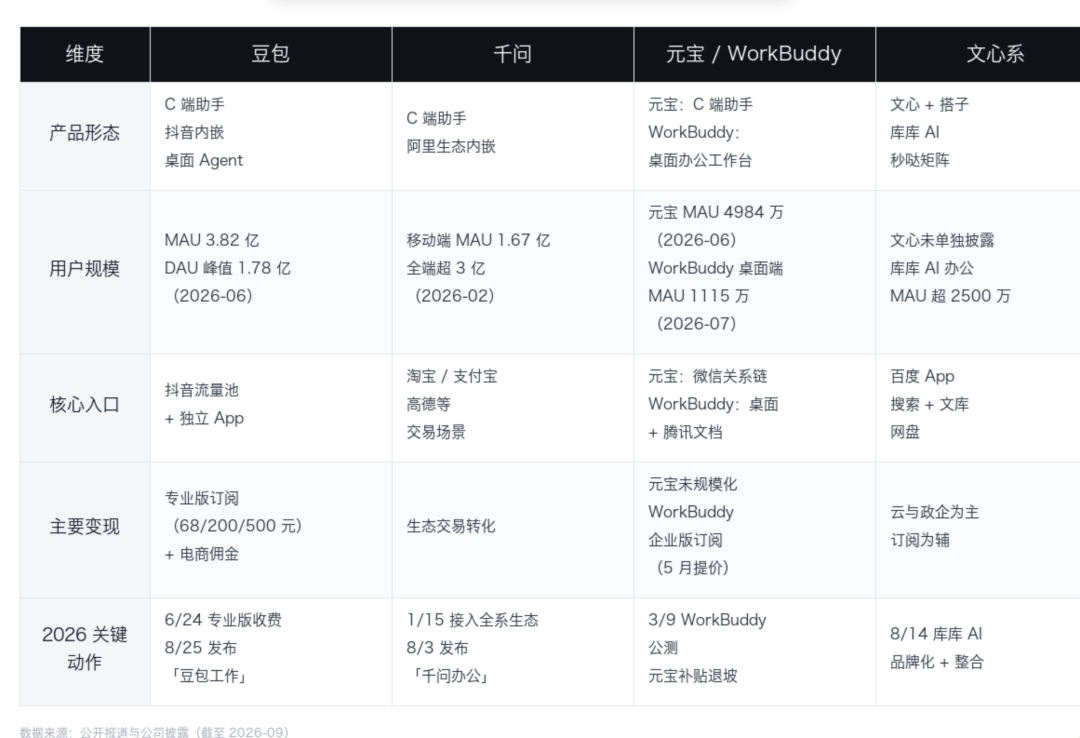
这张表勾勒出四条截然不同的商业化路径:有的靠订阅分层,有的靠交易抽成,有的靠工具嵌入工作流,有的靠矩阵覆盖。路径背后,是各家对“AI该不该收钱”这道难题的不同解法和底气。
豆包:规模是铠甲,也是软肋
豆包是中国AI产品里规模最极致的一个。QuestMobile的数据显示,它的月活从3月的3.45亿涨到6月的3.82亿,同比增长172.1%,在中国移动互联网总榜排第16位;日活在6月25日——专业版订阅上线次日——冲到1.78亿的历史峰值,是当时国内唯一日活过亿的独立AI应用。花旗的调查里,豆包在国内AI应用的用户渗透率已经到了79%。
但规模是铠甲,也是软肋。2026年3月,豆包日均Token调用量就到了120万亿,6月突破180万亿,较2024年5月上线初期增长超过1500倍。对一款免费产品来说,用户每涨一点,账单就厚一截——规模没有摊薄成本,只把成本放大了。
6月24日,豆包推出专业版,三档连续包月68元、200元、500元。舆论反弹不小,但道理在用户那边:在此之前,豆包对绝大多数人意味着“免费且够用”。价值锚点已经被两年全民免费训死了,豆包主产品卖的又是“更强的模型、更多的次数”——一种可比对、也可以忍着不买的能力。
真正让字节看到出口的,是另一条产品线。视频生成模型Seedance系列月收入已经超10亿元,毛利率约70%。它卖的不是能力,是可交付的成品。
豆包的答案在8月25日揭晓——发布面向生产力场景的Agent产品“豆包工作”。它有独立桌面客户端,也在飞书侧边栏开了入口,能写文档、做表格、生成PPT,还能在授权范围内读取企业内的飞书文档、会议纪要和知识库;定价分个人与企业双轨,个人版沿用专业版三档阶梯,企业版按席位起售并支持加购AI用量套餐,发布即送30天订阅权益。
为支撑这款产品,字节一个月内完成了罕见的高密度组织重组:7月底飞书产品团队并入豆包、飞书GTM团队整合进火山引擎,8月24日TRAE、扣子(Coze)团队又整体并入豆包体系。
豆包有近4亿月活,但C端用户不会自动变成企业客户。进了企业,组织关系、权限安全、采购链条都在等着。豆包工作的真正考题不是功能,是把“聊天习惯”翻译成“工作流依赖”。
千问:把AI藏进一笔订单里
如果豆包在纠结“怎么让用户掏钱”,千问压根没问这道题——它让AI直接成了交易的前置环节。
千问的爆发速度在中国AI史上少见。QuestMobile数据显示,其移动端月活从3月的1.66亿增至6月的1.67亿,同比增长高达5792.9%,排名从去年12月的第五跃居第二。阿里财报披露,截至2月千问全端(App+Web+PC)月活已超3亿。
冷启动不是从零开始的。2025年11月26日千问与夸克AI浏览器深度整合,而夸克在电脑端的安装量有1.1亿,这批存量用户直接成了千问的第一波流量。
真正的转折在1月15日:千问App全面接入淘宝、支付宝、淘宝闪购、飞猪、高德等阿里全系生态。结果是春节期间协助用户完成近2亿笔订单,近1.3亿用户通过千问的智能体首次体验了AI购物。
多数AI助手的终点是段文字建议,用户还得自己去执行;千问的终点是一笔已经完成的订单。它的收入不来自订阅,而来自交易本身——根本不用去说服用户“为AI付费”。
8月3日,千问补齐了办公端:“千问办公”(QwenWork)公测,由QoderWork、MuleRun、悟空三款产品整合而来,同步接入新旗舰Qwen3.8,并初步打通钉钉IM;8月18日又接入企业微信,至此完成对钉钉、飞书、企业微信三大协同平台的全覆盖。它主打的差异点叫“组织级Skill”——资深员工完成一次复杂任务后,可以把全过程一键沉淀成技能,向全团队共享。
千问是四款里唯一不用回答“用户凭什么为AI掏钱”的那一个,因为它把这个问题,悄悄转嫁给了已经存在的交易。
元宝和WorkBuddy,腾讯的两条路
这是最值得拆的一组对照。2026年,腾讯同时做出了两款走向截然相反的AI产品。
元宝的故事开头很燃。春节腾讯砸了10亿元红包,想复制一次“微信红包时刻”。短期数据极亮:元宝日活破5000万、月活达1.14亿,除夕当天日活4504万,主会场累计抽奖超36亿次,用户通过“创作”栏完成的AI任务超10亿次。
但潮水退得比预想快。QuestMobile显示,3月元宝独立App月活就回落到5735万,6月进一步降到4984万,没挤进亿级阵营。摩根士丹利的跟踪更直接:春节后元宝日均使用时长较1月下滑32%,三周后日均使用均值只剩6.5分钟。
6.5分钟是什么概念?它说明元宝没被嵌进任何一条日常工作流——用户是“想起来问一句”,不是“上班第一件事打开它”。红包买来的是下载和一次尝鲜,不是习惯。
腾讯C端还有第三款产品在灰度:微信原生AI助手“小微”,基于自研WeLM,已经铺进公众号AI总结、朋友圈AI点评、AI帮写、扫一扫等16个高频入口。但从实测反馈看,它目前仍是个“60分助手”——总结群聊、提炼信息基本零幻觉,短链路够用;指令一旦超过三步,比如让它点一份“50元以内的外卖”,还是会卡住。
WorkBuddy是另一条路。它2026年3月9日开启公测,到6月PC端访问量达2097万次(易观分析),居国内同类第一,而且超过第二名字节TRAE IDE国内版(1279万次)与第三名阿里QoderWork(788万次)之和。花旗的口径是跨平台月活破2000万、日活超1300万;另据AI产品榜·桌面榜7月榜单,WorkBuddy桌面端月活1115.23万,位列AI办公智能体首位。
它为什么留住了用户?三个支点:接管本地文件,直接上传、读取、整理甚至修改本地文档;产出结构化成果,一句话生成带目录的会议纪要、待办表格、完整复盘PPT,交付物是可编辑的;有边界的权限,本地访问与权限控制并存——这是它能进政务、国企的前提。
技术侧给了硬支撑。混元Hy3于7月发布正式版,据腾讯披露,在WorkBuddy、CodeBuddy等真实场景里,Agent任务成功率从72%提升至90%。这18个百分点直接变成了用户体验——用户能感觉到“它更常把活干完了”。
有意思的是它的商业化态度:企业版5月已经提价,但管理层明确“未给团队设商业化KPI,仍处于投入阶段”。四款产品里,它是唯一在增长期主动不变现的。
腾讯用两款产品验证了同一件事:AI的留存来自工作流嵌入,不来自补贴。元宝有10亿红包和微信关系链,WorkBuddy什么流量都没有,赢的却是后者。
库库AI、百度搭子与秒哒:百度的三张牌
文心是四款里处境最微妙的一个。它是最早投入的基础大模型之一,但在这一轮模型竞赛里位次确实滑落了。李彦宏在8月18日财报电话会上明确,要让文心大模型“重新回到基础大模型的第一梯队”,百度近期也引入了1997年出生的复旦博士孙天祥,出任基础模型研发部(BMU)负责人。
但百度真正的动作,是在产品层做矩阵,而不是在模型层死磕单点。
2026年8月完成AI办公产品线整合后,形成三款定位清晰的产品:百度搭子,专业办公智能体平台,主打复杂任务连续处理,7月MAU环比增长1063.79%、增速榜第一,桌面端MAU 674.30万;库库AI(GenFlow),通用办公、主打“跨设备、跨时空”的全天候自动化,办公MAU超2500万,百度称居AI办公赛道第一;秒哒,无代码应用生成,自然语言直接生成可用应用,沙利文数据显示市场份额33.4%、居行业第一。
这是一个与腾讯相反的路线:腾讯单兵作战(WorkBuddy一款打天下),百度矩阵覆盖(三款覆盖不同颗粒度的办公需求)。矩阵的好处是覆盖面广、总用户量大,代价是品牌分散、用户认知成本高。
有一组数据最能说明百度的产品处境:2026年第二季度,百度核心AI新业务收入125亿元、占一般性业务收入的50%,但拆开看——智能云基础设施73亿元(同比+50%,GPU云+283%),AI原生营销服务26亿元,真正的产品侧“AI应用”只有25亿元,同比仅增3%。
换句话说,百度AI收入的大头来自卖算力,不是卖产品。这和其他三家其实是同一个问题,只是百度把它摊在了财报里。
百度的另一张牌在政企:自研昆仑芯、文心大模型、飞桨框架形成全栈闭环。百度披露,目前100%的系统重要性银行和80%的央企选择百度智能云;据智能超参数统计,2026年上半年国内五家主要AI云厂商大模型相关中标金额约20.44亿元,百度智能云以13.85亿元居第一,占比接近六成。
办公桌成为新战场
把四家的动作排进同一张时间表,脉络就清楚了:3月9日WorkBuddy公测,6月24日豆包专业版,8月3日千问办公,8月14日库库AI,8月18日千问办公接入企业微信,8月25日豆包工作。四款产品全部落子,赛道格局成型。据7月数据,国内AI办公桌面端总月活约3000万,WorkBuddy(1115.23万)与百度搭子(674.30万)合计约占六成,而按传统办公软件用户规模估算,AI办公仍有约20倍增长空间。
办公是少数几个AI能独立完成闭环的场景。聊天、搜索、内容生成都只是“给建议”,办公任务有明确交付物——一份文档、一张表、一份PPT,交付物可验收,价值就可定价。这条逻辑在AI编程上已经跑通过:代码结果能自动验证,用户立刻感知效率提升,办公不过是它的自然外溢。
更关键的是,办公入口正在迁移。过去员工先打开文档、IM或邮箱,未来可能先打开智能体,由AI调用各类工具。当智能体成为打开电脑后的第一站,钉钉、飞书、企业微信就会从入口退到后台,变成被AI调用的能力模块。入口的转移意味着权力的重新分配,没有谁愿意掉队。
上半年比的是谁的用户多,下半年比的是谁能把活干完。混元Hy3把WorkBuddy的任务成功率从72%提到90%,说明新的核心指标是“任务成功率”——用户不关心你的模型多大,只关心这次活干完了没有。这道指标会重新洗牌:模型竞赛没有结束,只是从台前转到了幕后,谁的模型在长链路任务上更稳,谁的下一代产品才拿到真正的定价权。