
本文来自微信公众号: 盲牤 ,作者:盲牤,原文标题:《“828新政”解读:现房销售不是去金融化,而是更金融化——腾挪空间与终局逻辑》
上篇的结论是:现房销售不会让市场突然变天,也不会让房子变差。这篇说个更反共识的判断:828新政后,房地产行业并非去金融化,而是更加金融化,更加标准化。
一、悲观的测算都有一个固定前提,而政策尚有腾挪空间
先说一个上一篇文章没有提到的市场观点。有专家认为现房销售的情况下,由于房地产单个项目的回款周期拉长,开发商垫资的成本和风险最终会通过价格转嫁给购房者。
这个观点有个比较严重的问题就是,他的假设条件依然是开发商会顶着价格压力拿地,然后以高价卖给消费者。如果只是推后期预售时间而没有其他条件的改变,开发商完全算不过账,可以不拿地。而在目前这样的买方市场下,新房价格过高,购房者也可以不买房。
所以这种强行转嫁的逻辑是不成立的。它忽略了参与市场的每个主体的主观能动性。
房地产项目IRR、净利润的大幅降低,会让房地产生意看起来是一个不再有任何诱惑力的生意。但是这些指标并非没有腾挪空间,
所有的测算都有前提条件的,几乎所有的机构在此次新政之后做的测算,都只是改变销售回款变慢而没有改变其他的前提条件。因此每个测算的结果都是惊心动魄,吓得众人惊呼:“行业完蛋了!”。
既然要现房销售,且房地产这个行业中的相关方要生存下来,必然是需要有些博弈与妥协的。大家各退一步,生意做起来,总比大家都挨饿要好。
因此除了销售款回款时间推迟外,还有一些重要的测算前提条件会发生变化,比如土地款支付的节奏,以及最重要的土地价格的降低,或者规划条件放宽带来的建安成本的降低。
过去这两周,有很多机构对实行现房销售后对房地产行业的收益的影响做出了定量分析。虽然测算出来的具体指标有差异,但是基本上的结论都是:现房销售会使得整个房地产行业的单项目IRR从15%以上的水平,降落至10%以下的水平,净利润也将进一步降低。
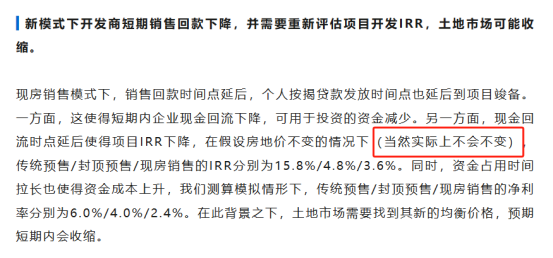
中信证券的测算结果:假设房价、地价不变,IRR会从15.8%降低至3.6%。
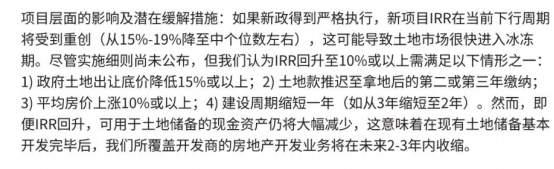
高盛的测算结果是:如果新政得到严格执行,新项目的IRR将会从15%~19%降低10%以下。
克而瑞的测算结果是:股东IRR从27.2%骤降到8%-9%。
进一步的结论基本都是:快周转模式下的高回报神话被终结。
但是很多在引用这些结论的报告或者文章中,都忽略这些测算结果都有一个重要的前提条件:地价不变。
这个和我们在前文中提到的专家的分析其实是一样的问题,他们做出预测的前提条件大概率是不会成立的。
比如中信证券的测算,他们也明确说到:“在假设房地价不变的情况下(当然实际上不会不变)”
(截图来自:《地产|现房销售改革:土地市场会如何演变?》)
比如高盛的测算,也说到IRR要回到10%以上有四种情况:
政府土地出让底价降低15%以上;
土地款推迟拿地后第二或第三年缴纳;
平均房价上涨10%或以上;
建设周期缩短一年(如从3年缩短至2年)
(截图来自高盛研报《量化分析现房销售制度的影响》)
高盛给的条件更多,我们以高盛给出的四种IRR重回10%以上的假设为例来看。
第②条已经实现。厦门市在新政发布后新挂牌的要求现房销售的住宅用地,明确给出第二笔土地款(占比50%)在拿地后2年内支付。
第④条建设周期缩短,其实实现起来不难。土地出让合同一般都会约定3年内竣工,在快周转背景下,很多开发商其实是将这个底线操作变成了常规操作,拖都要拖到3年竣工。
因为在已经收回预收款的情况下,施工进度就没有必要那么赶了,放慢工程款的支付进度有利于集团层面更长时间占用应付给建筑商的资金。
如果认认真真盖房子,在照顾到质量的情况下,大部分容积率在2.0以下的项目2年之内竣工问题不大。如果是容积率1.5以下的地块,时间会更短。
当然,这还没有算在之后的出让条件中对地下室的规划条件放松一些后可以节省出来的施工时间。以及,大地块是否可以分期竣工、开盘所带来的现金流周转。
好,我们再来看第①条政府土地出让底价降低15%以上。明面上直接降土地价格是很难,但是通过其他的方式来达到类似的效果确是有可能的。比如上文中提到的地下室规划条件的放松,也可以降低开发成本的投入。
此外还有放松规划条件,让购房者的实得面积大于合同面积,四代宅的实得面积达到产证面积的110%已是基操,相比之下,之前的住宅动不动只有不到80%的得房率,购房者实得面积增加的比例则更多。
这种做法让购房者觉得自己得到了实惠,让开发商增加了利润空间达到了类似于降地价的效果,也让政府保住了土地收入。
这种在规划条件上的退让,在过去五年已经普遍发生在广大二三线城市。只是部分市场相对火热的二线城市和一线城市还没有放开。
现在的土地市场,其实也只有这些强二线和一线城市有市场化成交。他们手上还有可以缓冲的政策工具,无需焦虑。
再看第③个条件,让房价上涨10%。这个在近两年是不太可能发生的事儿,但是这只是实现利润空间的一个假设条件,价格不涨、成本下降利润照样可以实现。
至于快周转模式下的高回报神话被终结这个事儿,其实早就发生了。不需要这个政策出台,在房价下行压力巨大的市场背景下,高周转这个生意逻辑本就不成立。因为销售端快不起来,资金的高周转只会加速高周转房企的灭亡。
因此在过去几年,高周转房企悉数退场。而留下来的房企要么就是有产品有实力的央国企(如中海、华润、招商、绿城),要么就是有持有型物业带来稳定经营现金流的民营房企(如龙湖、新城),要么就是转型品牌输出、轻资产代建的开发商(金地)。以及一些在房地产的好时代积累了很多资金,但没有走高周转扩张的地方性房企(如滨江)。
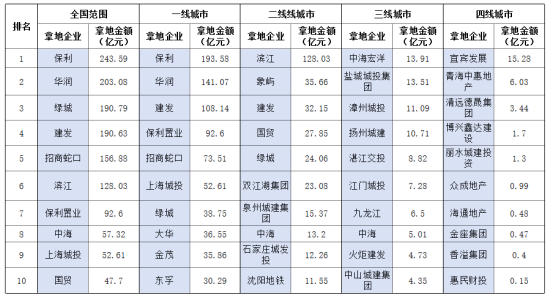
(图表名称:2026年2季度全国及分能级城市拿地排行前十企业,数据来源:榆叶飞云图表盲牤整理)
我们以2026年2季度全国以及分能级城市拿地排名前十的企业做分析,不难发现以下特点:
l全国范围内以及一线城市,拿地前十的企业高度集中于央国企。
l二线城市拿地前十的企业,有四家为地方城投,滨江比较特殊其土地储备全部位于杭州。
l三四线城市拿地企业中城市仅有中海一家为市场化规模企业。
所以所谓的行业剧变,央国企占主导、民营房企退出的局面,早已发生。
二、从‘赌信用’到‘看项目’:现房销售下的金融化与标准化
以前的房地产销售,由于预售制的存在,以及融资监管的相对宽松。开发商的自有资金在单个项目中所面临的风险敞口是相当小的,很多项目能够在半年内实现自有资金回正。强开盘能力强一点的叠加融资能力强一点,三个月之内资金回正也不是不可能。
其实刚刚看到新政策后,我也做过一个思维实验。如果所有的变量中只有销售回款大大推迟,资金监管严格执行,其他的条件不变。这就会让开发商投入的前期土地款以及除开发贷外的整个项目的开发投入(资金峰值减去开发贷),面临近两年的风险敞口。
IRR低一点、利润率低一点,至少能养活团队,还能薄赚一些,这个生意还有做下去的动力。
而在目前这样一个市场下行的大环境下,没有谁可以忍受这样大规模自有资金的风险敞口周期长达两年。对于开发商来说,如果真的是这样,这个生意就别做了。
因此,解决问题的办法是尽量在现房销售的框架下,将单个项目投入的自有资金所面临的市场风险敞口缩窄。拆细了看,其实方法还是挺多的。
首先,通过土地阶段的成本博弈,提高预期利润空间,为市场波动预留一定的安全垫。除了地价本身的博弈外,还有规划条件的博弈。
其次,优化土地款的付款节奏。
这两点上文已阐述,不再重复。
再次,项目可以提前收取定金,一定程度对冲市场风险。可以给提前支付定金的购房者一部分履约折扣,这样收取定金会变得更有吸引力。
目前的法律红线是定金比例不能超过房屋总价款的20%,这个比例其实已经高于很多地方的首付款。当然最终能收取多少比例,还看各地的落地细则。哪怕只有5%,也具备了相当大的锁客功能,降低市场波动带来的风险。
最后,开发商开可以通过降低单个项目的直接投入,通过股权合作来降低自有资金在单个项目中的风险。或者甚至,直接只是输出品牌和管理,走轻资产路线。
除了上面分析的单项目可以采取的缩小风险敞口的措施外,还可以利用发行资产证券化、REITs等方式让集团层面的收回部分沉淀在运营资产中的资金,集团层面有更多的资源可以均衡搭配到房地产开发项目中。
此次颁布的《关于资本市场支持构建房地产发展新模式的意见》,就是搭配着现房销售制度的金融解决方案。
因此不论是从项目端看还是总房企集团层面来看,都更加需要规范化以适配金融机构的合规要求。
房地产非标准化的投资逐渐要转向标准化,在做单个项目投资时需要引入金融机构的视角。
而金融机构则需要从以前只看房企信用,转向以看项目为主以看信用为辅。双方各往中间走一步。
因此从这个角度来看,取消预售制度并非让中国的房地产去金融化,而是让中国的房地产更加金融化和标准化。谁能更快适应这套新规则,谁就能留在牌桌上
三、地方财政会因拿地骤降而崩吗?K型分化早已发生
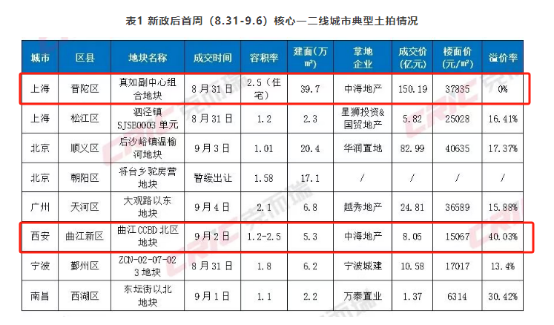
新政颁布后,有很多机构跟踪土地市场发现过去一周全国范围内的土拍溢价降低。据CRIC监测,新政落地后首周(8月31日至9月6日),全国50城涉宅用地成交总建筑面积436万平方米,成交总金额433亿元,平均溢价率5.0%,较年内周度均值9.2%回落4.2个百分点。其中一线城市成交总金额263.8亿元,占50城整体比重达60.9%。
新政颁布后,很多房企都还没有想明白应对方法,也没有看明白自己可能面对的风险。因此短期内在拿地这件事做出再衡量事很正常的。
其次土拍溢价率这个指标,其实不能算是一个很好的衡量市场的指标。因为溢价率取决于土地起拍价、取决于土地总价、也取决于政府是否为地价设置上限(比如2021年至2023年在杭州的溢价封顶加摇号拿地)。
(图表来源:克而瑞)
上表中中海在上海和西安拿的两块地。在上海这个150亿总价的地,溢价率为0,这里面更主要的原因是因为这块地资金体量太大,几乎没有竞争。而在西安这块地,溢价高达40%,因为10亿以内的地价是很多开发商可以承担的,因此竞争会更激烈。
然后如果要做加权统计,上海这块地的权重将远大于西安地块,而平均溢价率也将被拉低。
此外,我们在前文各能级城市拿地企业排名前十的榜单中也不难看出,其实二线城市以下市场化拿地的比例已经很低。而真正在财政上压力大的城市,也正是这些城市。
反倒是一线城市、强二线城市,依旧活跃的土拍市场中还有一些政策上可以腾挪的空间。但他们也很有可能是财政压力相对较小的城市。
这其实也是城市层面的“K型”分化。这种分化不是当前才发生,而是在过去五年持续发生的事情。
结语:
悲观的测算之所以悲观,是因为它们大多假设地价不变、政策不动、参与者没有选择。但现实中的土地款节奏、规划条件、竣工周期、股权合作,每一项都可以重新博弈。真正的问题不是“行业还做不做”,而是“谁能用更规范的方式把生意做下去”。
地方财政也是如此。拿地下滑不是新政之后才发生的,K型分化也不是今天才出现的。一线和强二线尚有腾挪空间,弱能级城市的压力则会持续。
所以,现房销售不是把金融赶出房地产,而是把金融请进项目、请进规范。谁能更快适应这套新规则,谁就能留在牌桌上。
对金融机构来说,这句话同样成立。过去看房企信用就能放款的时代结束了,能将底层资产看明白,能对项目有一定的把控能力,才能在房地产这个领域规避风险,持续赚钱。