本文来自微信公众号: markzou的笔记 ,作者:markzou1988
核心结论(TL;DR):未来20年中国房地产将从"短缺溢价"彻底转入"过剩分化"周期,且这一转折由四条相互强化的长周期力量共同驱动:
人口坍缩:主力购房人群(25–45岁)从2025年约3.8亿降至2040年不足3.2亿;同时死亡高原在2040后开启(年死亡1700–1900万),遗产房逐年涌入。新生儿长期低位(2025出生仅792万,总和生育率约1.0)使未来刚需基数持续收窄。
技术替代:AI+工业机器人+智能无人化设备,将在10–20年内渐进压缩制造、物流、客服、运营、初级白领等岗位,慢性压制收入与购房能力。
持有成本上升:房屋物理折旧(关键设备寿命仅15–20年)+房产税(持有环节征税方向明确)+高层运维难题,使"多余、老旧、高层"房产净收益转负。
结构性分化:一线核心/强二线优质资产抗跌修复;人口净流出城市、县城、老破小、高层尤其是超高层将长期阴跌、流动性枯竭。
租售比偏低:中国百城租金回报率仅约2.4%、一线1.5%–1.9%,显著低于国际合理区间(3.3%–5%)与无风险利率;在回报率修复到接近资金成本前,房价缺乏趋势性反转基础(详见第七节)。
债务显性化(断供/法拍):房价下行使部分房产"负资产化",房贷断供率从2022年1.6%升至2025年3.7%(克而瑞),法拍房挂拍量处历史高位(2025全年71.9万套、平均折价率约74%),形成"低价抛压+供给堰塞",对房价尤其是弱能级城市构成持续下行加速器(详见第五节)。
一、分析框架与口径说明
本报告以"人口—技术—供需—持有成本—租售比—海外镜鉴"六维框架展开(租售比作为资产回报的"价值锚"单列),并叠加"历史周期镜鉴"与"断供/法拍的债务显性化"作为贯穿性的风险标尺。所有关键数据均来自国家统计局(NBS)、国家金融与发展实验室(NIFD/CNBS)、央行、IFR(国际机器人联合会)、CTBUH(世界高层建筑学会)、券商研报(Wind/冰山指数)、麦肯锡/高盛/IMF等机构,以及复旦大学人口研究所等学界测算。
文中"网友提供的观点/数据/案例"指网络问答工具与公开讨论中流传的楼市观察,代表性但不等于官方统计,本报告单独做"口径校准",以避免以偏概全。涉及具体个人的案例均已做匿名化处理。
关键前提:房子最终是居住消费品。当"接盘人口"少于"释放房源"、且"持有净收益"转负时,价格由边际供需与持有成本决定,而非历史成本或情绪。
二、人口视角:需求侧的长期坍缩
人口是房地产最长周期、最不可逆的变量。结合已完成的《人口趋势全景分析》与最新官方数据:
·自然增长转负已4年:2025年出生792万、死亡1131万,自然减少339万;自然增长率−2.41‰(国家统计局2026-01)。
·主力购房人群收缩:25–45岁购房主力约从2025年3.8亿降至2040年不足3.2亿;适婚人口(前期测算)约从2.95亿降至2035年2.05亿。
·死亡高原开启:1962–1973婴儿潮(约2.6–3亿人)正迈入高龄,年死亡人口将从2025年1131万,于2040年前后明显跃升至1700–1900万(复旦人口所/学界测算),并持续数十年"高原期"而非尖峰。
·新生儿长期低位:2025出生仅792万,总和生育率约1.0(跌破警戒线)。这意味着未来20年的"新购房刚需基数"持续收窄,学区房、母婴、教培等衍生需求长期收缩——人口对楼市的拖累是双向且长期的。
·代际多房集中:60/70后是中国自有住房率最高的一代,独生子女家庭结构下,年轻一代往往"继承父母+岳父母+自购"手握多套,进一步放大可售/可租供给。
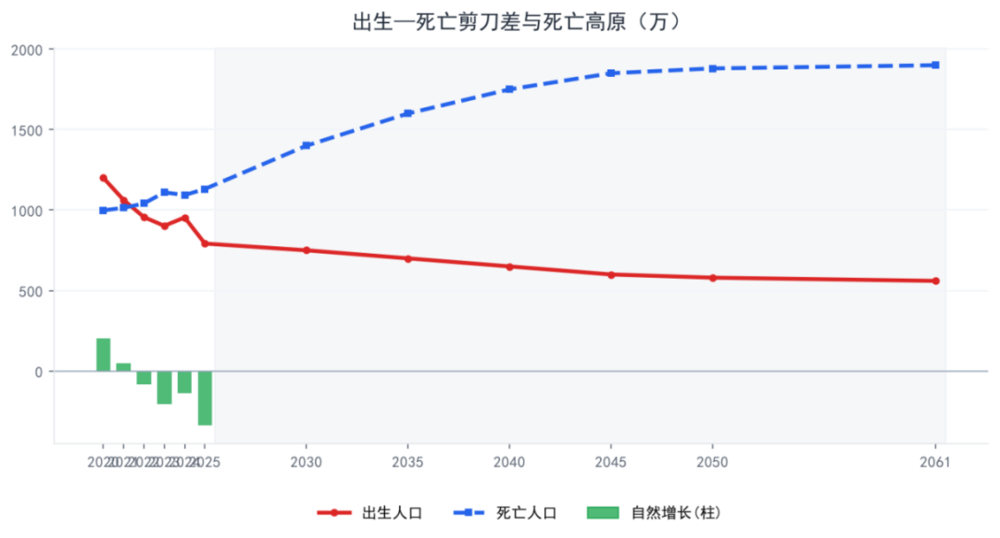
图1出生—死亡剪刀差与死亡高原(2020–2061)。实线为官方历史数据(2020–2025),虚线为学界情景预测(2026–2061)。出生长期低位+死亡高原,意味着"需求收缩、遗产房供给递增"的格局将延续数十年。
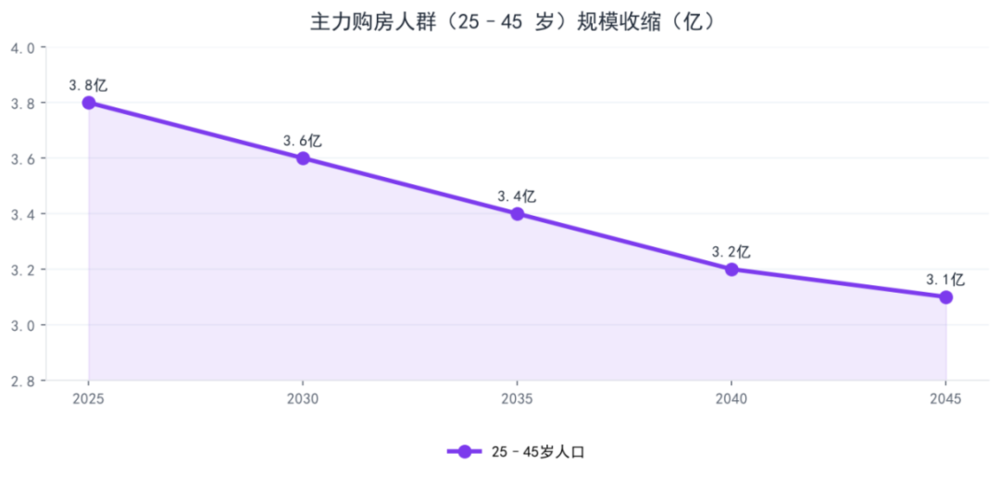
图2主力购房人群(25–45岁)规模收缩。需求侧"接盘人群"数量长期向下,是房价失去普涨根基的首要原因。
遗产房冲击的准确表述:网络流传"死亡带来1500万套遗产房一次性入市"并不严谨。更准确的说法是——60/70后房产将以"继承"形式持续、逐年流入二手房市场。按年死亡1131万、户均约2–3人、住房自有率高估算,每年新增继承/释放房源达数百万套量级,叠加独生子女家庭"多房集中",是持续加压而非脉冲冲击。再叠加新生儿低位导致的未来买家减少,供需缺口长期扩大。
2.1死亡高峰下的遗产房供给时间趋势
上节已说明遗产房是"持续逐年"而非"一次性1500万套"流入。把它放进人口死亡高原的时间轴上,趋势更清晰:以"每死亡1人约释放0.3–0.5套住房"的区间估算(综合户均、住房自有率、夫妻共有等因素;台湾经验约每100死释放35套,可作类比下限),2025年(年死亡1131万)对应新增遗留房产约400万套量级,到死亡高原期的2040–2061年(年死亡1750–1900万)升至600万套+/年。不同机构假设差异较大——有测算认为2030年起每年进入"继承窗口"超800万套、2035年破1000万套;也有"每2死释放1套"的激进口径。无论取哪一档,方向一致:遗产房供给在未来20–30年持续、加速累积。
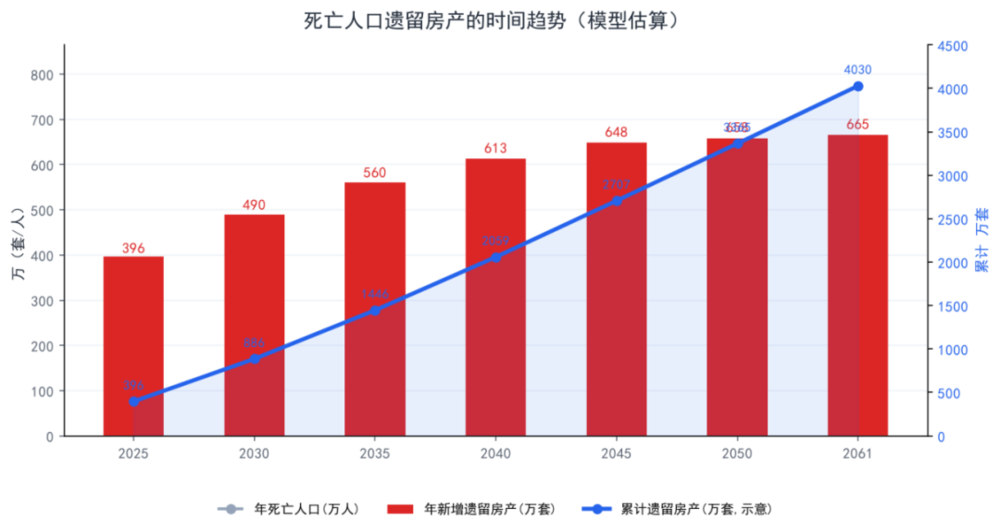
死亡人口遗留房产的时间趋势(模型估算)。柱为年新增遗留房产(万套),虚线为年死亡人口(万人,左轴),蓝线为累计遗留房产(万套,右轴,示意)。死亡高原(图1)直接驱动遗产房供给阶梯式抬升。
注:累计值为按里程碑年份(2025/2030/2035/2040/2045/2050/2061)逐年加总的示意,非逐年精算;若取更高释放系数并延伸至2060年,可支撑"未来30年累计释放1.5–2亿套"的公开估算。本图用于呈现趋势量级,非精确预测。
三、供需视角:从短缺到过剩的逆转
供给端仍在累积,需求端持续收缩,剪刀差清晰可见:
| 指标(年末/全年) | 2021 | 2022 | 2023 | 2024 | 2025 | 来源 |
| 新建商品房销售面积(万㎡) | 179,433 | 135,837 | 111,735 | 97,385 | 88,101 | 国家统计局 |
| 商品房待售面积(万㎡) | 51,023 | 56,366 | 67,295 | 75,327 | 76,632 | 国家统计局 |
| 其中:住宅待售(万㎡) | — | — | — | — | 40,236 | 国家统计局 |
| 二手房挂牌总量(万套) | — | — | — | — | ≈4,500 | 中指研究院2026H1 |
| 国房景气指数(12月) | — | — | — | — | 91.45 | 国家统计局 |
销售面积4年缩水过半,而待售库存仍处高位、二手房挂牌突破4500万套——这是典型的"量价齐跌+库存堰塞"。2025年新建商品房销售额83,937亿元,同比下降12.6%;个人按揭贷款12,852亿元,同比−17.8%,居民加杠杆购房意愿明显转弱。
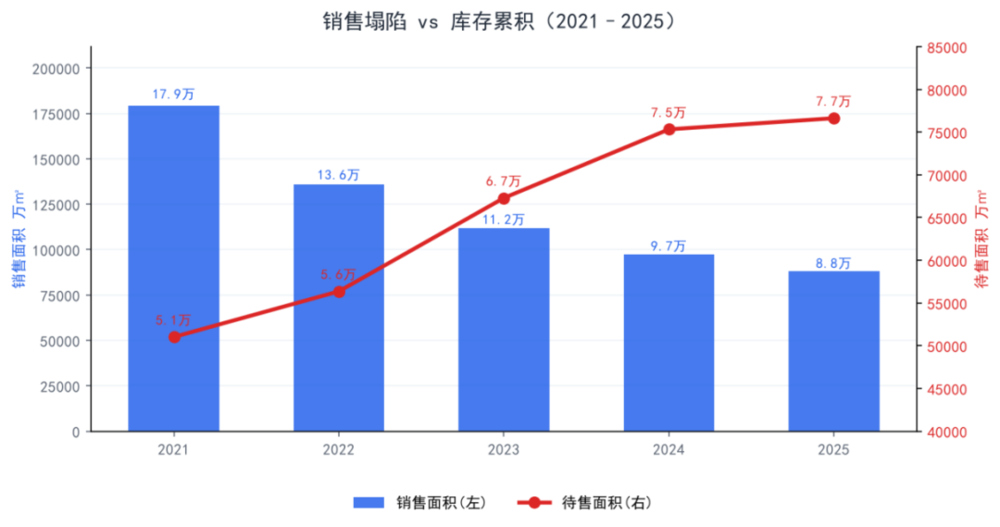
销售塌陷vs库存累积(2021–2025)。右轴为待售面积(逆势上升),左轴为销售面积(断崖下行),供需背离是价格承压的直接证据。
四、杠杆与财富转移:居民去杠杆与债务风险
网友分享的实地观察——"2016年前后上车的80/90后资不抵债""财富被提前离场者抽走"——在宏观数据中得到印证:
·居民部门转向去杠杆:居民杠杆率(CNBS)从2024年末61.4%回落至2025年末59.4%;房贷占居民债务比重由2020年55.2%降至2025Q2的44.9%(NIFD)。
·房贷连续11个季度负增长:2025年个人住房贷款余额约37.4万亿元,全年净减少超6,700亿元,出现历史首次年度负增长(NIFD/城镇家庭财富调查)。
·提前还贷常态化:实际房贷利率因GDP缩减指数转负而被动抬升,居民提前还贷规模不减,进一步收缩信用(NIFD 2025Q4)。
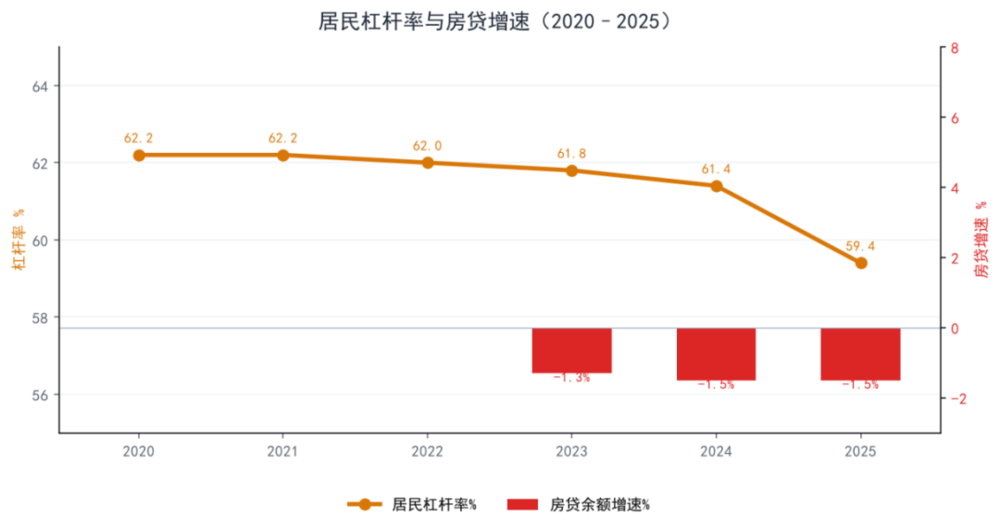
居民杠杆率与房贷增速(2020–2025)。杠杆率见顶回落,房贷增速跌入负值区间,印证"借钱买房"周期的终结。
对网友分享案例的定性:一位高位加杠杆入市的年轻业主"卖房卖车偿债"、一位持有多套房产的业主"资产缩水",属于高杠杆+高点入手群体的真实困境。本质是高点的"纸面财富"在价格回撤与现金流压力下向现金持有者再分配——这与"财富被提前感知市场者抽走"的判断方向一致,但其规模是结构性再分配,而非系统性崩盘。NIFD明确指出"房贷违约引发的过快去杠杆风险总体可控
五、断供与法拍:债务风险的显性化及其对房价的冲击
第四节讲居民部门"去杠杆",本节的断供与法拍正是去杠杆过程中最刺眼的显性化结果——房价下行把"纸面负债"变成了"真实抛压"。当房产市值跌破未偿贷款余额(即"负资产"),部分家庭被迫断供,银行起诉查封→司法拍卖(法拍);而法拍房以评估价约7折起拍、流拍后二拍再打8折,天然形成"低价成交→拉低周边挂牌价→更多负资产→更多断供"的下行螺旋。
5.1断供:从"个案"走向"结构性"
·断供率快速抬升:克而瑞《2025年中国城市住房断供率研究》显示,全国平均住房断供率从2022年的1.6%升至2025年的3.7%;部分三四线城市已超5%。
·负资产是根因:房价持续下跌,使部分2021年前后高点上车、首付不足或"加按揭"的房产市值已低于贷款余额——持有即亏损、卖出即资不抵债,断供成为理性或被迫选择。
·与就业/技术冲击共振:断供人群集中于收入波动大的群体(参见第六节技术替代对蓝领/白领的冲击),就业不稳进一步推高断供概率。
5.2法拍:处于历史高位的"低价供给堰塞"
·挂拍量处历史峰值附近:据中指研究院,全国法拍房挂拍量2023年达峰约79.6万套,2024约76.9万套、2025全年71.9万套(同比−6.6%);虽自峰值回落,但仍为2020年前(年挂拍不足20万套)的3–4倍,属"高位回落但仍处历史高位"。截至2026年初,累计挂拍存量已突破600万套。
·量价齐跌、折价加深:2025年法拍成交16.9万套(同比−4.4%),总成交金额2,536亿元(同比−23.6%),平均折价率(成交价/评估价)74.1%——即法拍房平均以不到八折出售;住宅成交均价8,082元/㎡(同比−12.2%)。
·清仓率仅23.5%、流拍率超85%:大量法拍房无人接盘,银行被迫以"银行直供房"形式七折甚至更低"以价换量",进一步压低价格预期。
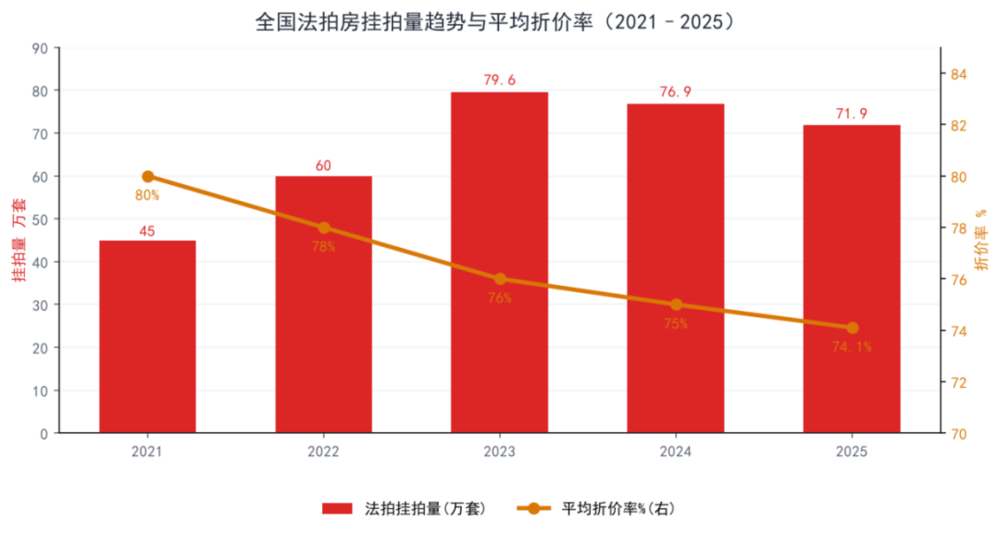
全国法拍房挂拍量趋势与平均折价率(2021–2025)。挂拍量处历史高位、折价率长期维持7折上下并缓慢加深——低价供给堰塞是房价下行的"加速器"(2025折价率74.1%为中指官方值,其余为趋势示意)。
5.3对未来房价的预测性影响
·加速器而非主导:断供/法拍是"果"(由房价下行、收入走弱、负资产共同导致),但反过来成为价格下行的"加速器"——尤其在二手房占比提升、流动性偏弱的市场,法拍低价成交会直接锚定同小区挂牌价下限。
·能级分化:一线核心法拍清仓率较高(上海66%、深圳64%)、折价较小,对价格冲击有限;三四线/县城法拍供过于求、成交均价仅4,750元/㎡(约为一线1/8),是价格踩踏的重灾区。
·与遗产房叠加:未来十年"死亡高原+遗产房涌入"叠加"断供/法拍供给",弱能级城市二手房供给端持续承压,价格缺乏反弹弹药;一线核心因稀缺与承接力可消化这部分冲击。
·政策对冲边界:政策可经"稳房价、展期、纾困"延缓断供,但无法消除"负资产+收入走弱"的根本矛盾;在居民杠杆率(59–61%)仍偏高、储蓄缓冲有限的背景下,断供/法拍对房价的压制将贯穿整个筑底期。
与全篇逻辑的衔接:断供/法拍是"人口坍缩+技术压制收入+持有成本上升+租售比偏低"四条长周期力量在债务端的集中兑现,是前述所有矛盾的"价格显影"——这进一步强化了"分能级、低杠杆、回避弱能级流动性陷阱"的结论。
六、技术替代的长期冲击:大模型·世界模型·无人设备·机器人
网友担忧的"AI与无人化导致大规模失业",方向真实但需校准量级与时点。更值得关注的是10–20年的渐进式替代对收入预期的慢性压制。四类技术成熟度、替代路径、影响节奏各不相同,须分开看待:
6.1大模型(LLM):白领与知识工作的首轮冲击
·本质:大模型擅长语言、图像、代码、数据分析等"信息处理"任务,弱物理规律、弱因果推理,是替代白领成熟度最高的技术。网友早期担忧的"大模型导致失业"即主要指这一类。
·冲击岗位:客服、运营、文案营销(AIGC)、初级编程(Copilot类)、数据分析、翻译、基础法律/财税文档处理等。路径不是"机器替代人",而是"一人+AI顶替多人"——岗位编制压缩、起薪下行、初级岗缩招。
·权威测算:Anthropic CEO预测1–5年内消灭约一半初级白领岗;麦肯锡称到2030年中国多达2.2亿劳动者(约30%)需变更职业;高盛称未来十年AI威胁全球3亿全职岗位;IMF认为40%职缺受冲击。
6.2世界模型(World Model):决定无人设备与机器人能否"真正落地"的使能技术
·本质:世界模型是让AI理解物理世界规律、进行因果推演的"内部模拟器"(黄仁勋称"Physical AI"、杨立昆长期倡导),补强大模型缺失的物理一致性与因果推理。
·当前应用:集中于自动驾驶(超80%算法用世界模型辅助训练)、机器人/具身智能(特斯拉World Simulator训练Optimus、宇树/智元等开源世界模型),目前仍处早期。
·对就业的影响(间接、滞后、天花板高):世界模型本身不直接替代岗位,但它决定6.3(无人设备)与6.4(机器人)能否从"实验室演示"走向"规模替代"。时间尺度更长(10–20年),一旦成熟将放大后两者的替代效应。
6.3无人设备(自动驾驶卡车·无人机·无人仓):蓝领物流岗位的直接替代
·自动驾驶卡车:2025全球市场约429亿美元,预计2034达1,077亿(CAGR 11%);研究预测2035年自动驾驶卡车占新注册商用车30%。中国2025保有量约4,500辆→2030约12万辆。
·无人仓:京东等已实现全自动化;《2023仓储行业白皮书》显示自动化仓储系统可削减人工成本30%–50%。
·无人机物流:2025全球无人机物流市场25.2亿美元→2035预计1,470亿;中国持证飞手仅32.7万,实际需求78万,缺口超50%。
·影响:货车司机、分拣员、仓管、末端配送员等蓝领岗位被渐进替代——这群人正是主力购房人群(25–45岁)的重要组成,收入与就业稳定性受冲击,购房能力承压最直接。全国物流从业超5,500万,正从"招工难"转向"无人化替代+高技能缺口并存"。
6.4机器人(工业+人形):制造业与服务业的双重替代
·工业机器人:中国制造业密度2023达470台/万人(IFR),7年翻倍、全球第三;已是全球最大协作机器人市场(占全球销量41%)。制造业焊接/装配/搬运持续被替代。
·人形机器人:2025起进入量产元年(特斯拉Optimus、宇树、智元、Figure等),虽仍早期,但具备制造业与服务业双重替代潜力;某头部企业计划未来五年投入300万台机器人、100万台无人车、10万架无人机。
·替代与补位并存:护理、家政类机器人可能因人口老龄化的劳动力短缺而增长需求,形成"机器补位人力"——这是技术与人口变量的反向对冲,但难以逆转整体就业—收入—购房能力的下行趋势。
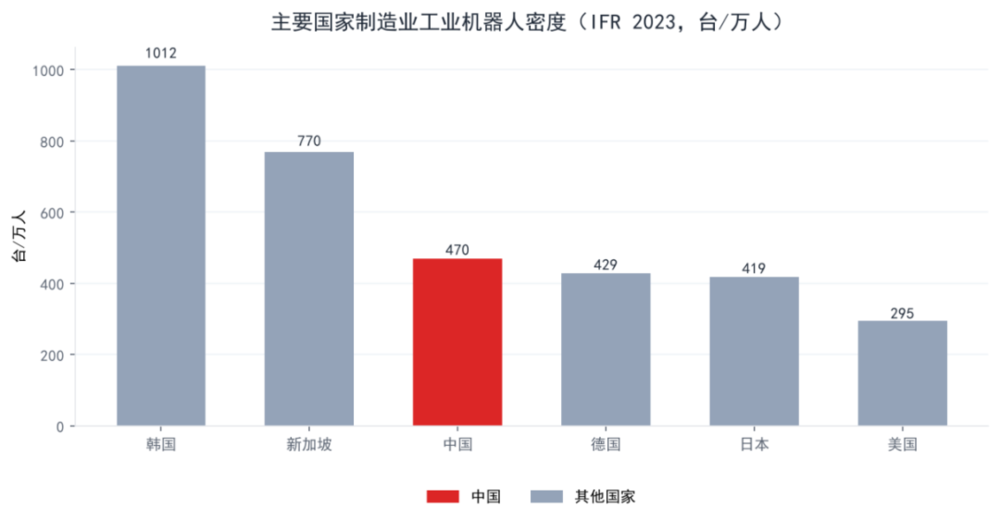
主要国家制造业工业机器人密度(IFR 2023,台/万人)。中国密度7年翻倍,自动化对制造业岗位的挤压是长期、确定的趋势。
口径校准的意义:四类技术的冲击真实且中长期,但用夸张数字制造"5年内4000–5000万人失业"的紧迫感,会掩盖真正值得警惕的趋势——收入增速放缓+就业预期转弱对购房能力的慢性压制,比短期失业数字更持久、更深刻地影响楼市需求。技术替代是"慢变量",却与人口坍缩形成"需求侧双向挤压"。
四类技术替代节奏对比:
技术成熟度主要影响岗位对楼市影响节奏
大模型(LLM)高(已商用)白领/客服/运营/初级岗1–5年启动,渐进
世界模型早期赋能无人设备/机器人10–20年,间接放大
无人设备中(试点→规模)司机/分拣/仓管/配送5–15年,蓝领直接
机器人中高(工业)/早期(人形)制造/服务业5–20年,双重
七、租售比:房价回归的"锚"
租金回报率是衡量房产作为资产是否值价的终极标尺——它不依赖"未来会涨"的预期,只看"现在能收多少租"。当增值预期消失,租售比就成为房价的价值底线锚,是比"跌了这么多该反弹了"更硬的预测依据。
| 国家/城市 | 毛租金回报率(约) | 口径与说明 |
| 中国(百城) | 2.4% | 广发证券2025.12;2025.9为2.37% |
| 中国一线(北上广深) | 1.5%–1.9% | 二手住宅2025末约1.5%–2.0%(广发/新浪) |
| 韩国 | 1.2% | Numbeo 2025(全球最低梯队) |
| 日本东京 | ≈3.0% | 毛租息2.5%–4%;国金证券口径 |
| 法国/新加坡 | ≈2.9% | Numbeo 2025 |
| 中国香港 | 2.8% | Savills 2025(毛);净约1.8%–2.4% |
| 德国柏林 | ≈4.0% | 毛3.5%–4.5%;净2.7%–3.7% |
| 英国 | 4.6% | Numbeo 2025 |
| 美国纽约 | ≈5.5% | 毛5%–6%;净1.8%–2.8% |
注:毛租金回报率=年租金/房价;净回报率需扣除持有成本(物业费、房产税、地租等)。中国持有成本极低,毛≈净;美/日/欧持有成本较高,净回报率明显低于毛回报率。国际普遍认为合理租售比为1:200–1:300(即毛回报率3.3%–5%),有房产税国家合理水平约5%。
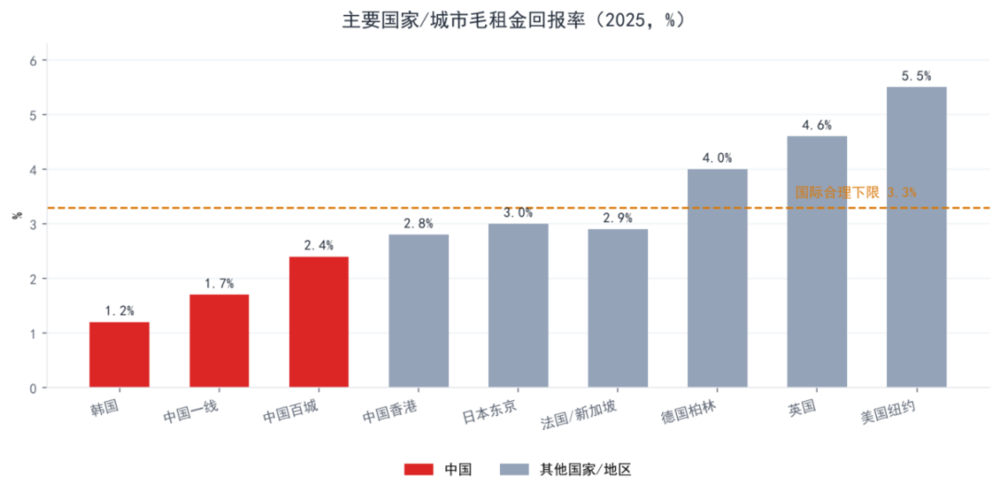
主要国家/城市毛租金回报率对比(2025)。中国百城与一线城市显著低于国际合理区间(3.3%–5%),韩国与中国同处全球最低梯队。
7.1中国的位置与缺口
·绝对水平偏低:麟评居住大数据研究院显示,2025上半年重点50城租售比1:576(国际合理1:200–1:300),租金回报率仅2.08%,售租比高达48年——即仅靠租金收回买房成本需48年。
·按国际合理下限(3%)反推:若租金稳定、以3%为合理回报率,重点50城"理性房价"约12,989元/㎡,较当时18,700元/㎡低约30%。这并非预测必跌30%,而是说明当前价格仍含较多"增值预期溢价"。
·边际改善中:房价跌幅大于租金跌幅,正推动租售比向合理区间靠近;但进程缓慢,且租金本身也随收入预期走弱。
7.2国际镜鉴:租售比何时成为"底部信号"
·拐点规律:据券商复盘,美日房价企稳的关键拐点均出现在"租售比显著高于无风险利率(十年期国债)"之时——日本租售比回升至十年期国债收益率上方约2个百分点后房价止跌;美国亦类似。
·中国的现状:2025末中国10年期国债约1.86%;北上深二手住宅租金回报率约1.7%–2.0%,部分仍低于国债收益率——即持有核心房产的现金流回报不及买国债。只有当租金回报率修复并稳定超过资金成本(房贷利率/国债),市场才具备实质性筑底条件。
对房价预测的含义:租售比是比情绪更硬的锚。它指向一个清晰结论——在租金回报率修复到接近资金成本之前,房价缺乏趋势性反转的基础;而要达到国际合理区间,要么房价继续下修,要么租金补涨(在收入预期走弱下更难),大概率是前者主导、分能级兑现。一线城市因净回报率已接近国债、且人口与稀缺资源托底,企稳更早;三四线/县城租售比虽数字较高,但租金与流动性双弱,价格仍承压。
八、房屋折旧与房产税:持有成本的结构性上升
过去房价上涨掩盖了持有端的成本。当增值预期消失,折旧与税收成为定价的关键变量:
8.1房屋折旧
·物理折旧:住宅设计使用年限一般约50年,但电梯、消防、二次供水、外墙保温等关键设备寿命仅15–20年,到期更换费用动辄数十万至百万元,由全体业主分摊。换一部高层电梯约20–50万元。
·功能折旧:户型、车位比、社区配套随时代过时;老旧高层在遗产房涌入时,因产品力落后折价最猛。
·区位折旧:人口净流出区域,区位价值本身持续衰减。
8.2房产税(持有环节征税)
·试点已运行15年:2011.1.28上海、重庆率先试点。上海针对本地二套及以上新增住房及非户籍新购住房,税率0.4%–0.6%(按交易价70%计税),设人均60㎡免税面积;重庆侧重独栋别墅、高档公寓及"三无"人员二套,税率0.5%–1.2%。
·立法方向明确:2021.10全国人大常委会授权国务院开展房地产税改革试点(期限5年),原则为"先地方试点、再国家统一立法";后因市场下行暂缓。2025.9上海优化政策(非户籍首套免、二套人均60㎡扣除),2026.1试点延长至2031.1.27。
·对楼市的含义:持有环节征税将提高多套房持有成本,与遗产房释放叠加,倒逼存量入市、抑制囤房,长期压低边际房产估值。
组合效应:折旧侵蚀价值+房产税增加持有成本+遗产房涌入=对"多余、老旧、高层"房产而言,持有净收益转负,加速折价与抛售。这是过去20年"买房即增值"逻辑的根本逆转。
九、高层与超高层:数量对比与长期影响
中国是全球高层建筑第一大国。明确界定与数量对比:
| 类别 | 一般界定 | 中国数量(权威/估算) | 全球地位 |
| 高层民用建筑 | 建筑高度>27m(约10层及以上) | 约115万+栋(公开报道/行业估算) | 全球第一 |
| 其中:超高层 | >100m(约33层及以上) | 约5,000+栋(公开报道估算) | 全球第一 |
| 150m+摩天大楼(含商办与住宅) | >150m | 3,500 | 全球第一(CTBUH 2025.8) |
| 200m+摩天大楼 | >200m | 1,271 | 全球第一(CTBUH 2025.8) |
| 300m+顶级超高层 | >300m | 122 | 全球第一(CTBUH 2025.8) |
150m+/200m+/300m+为CTBUH(世界高层建筑学会)2025年8月权威统计;115万栋/5,000+栋为公开报道对广义高层住宅存量的行业估算,非官方普查口径,仅作量级参考。城市分布上,香港(150m+569栋)、深圳(444)、广州(204)位居前列。
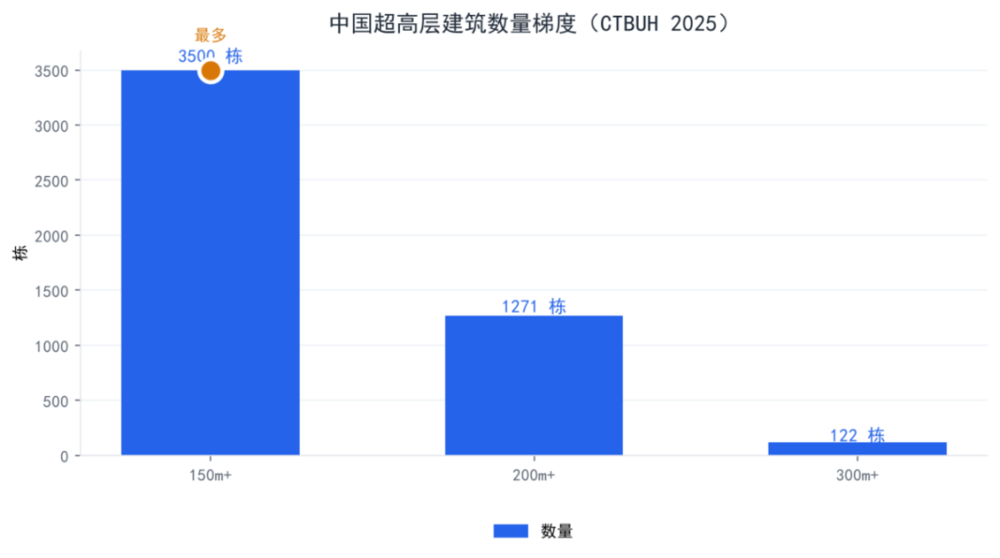
中国超高层建筑数量梯度(CTBUH 2025)。超高层是高层中的顶端子集,数量逐级锐减,但绝对存量已居全球之首。
9.1长期影响:四重压力
·①物理老化:电梯、消防、水泵、外墙寿命15–20年,集中更换期与楼龄同步到来,费用高且需全体业主分摊——意见难统一、空置/出租业主不愿出资,设备常"带病运行"。
·②拆迁无解(容积率倒挂):高层容积率普遍3.0–5.0,拆除后受"限高令"(约80m天花板)约束无法再加高,重建无利可图;住建部定调城市更新以旧改为主、严控大拆大建。老多层尚有拆迁预期,绝大多数高层基本告别拆迁。
·③治理失灵:几百户业主决策效率低、物业费收缴率下滑;2025初至2026.3全国已有212个高层小区物业整体撤场,TOP50物业撤场率同比+37%。失管后品质加速下滑。
·④消防与安全隐患:主流登高消防车救援高度约50m(约17层),30层以上火灾外部救援困难;外墙脱落、高空坠物风险随楼龄上升。
市场已在用价格投票:二手房降价最猛的,往往不是没电梯的老破小,而是2008–2015年建成的30层以上高层。欧美先例(巴黎郊区高层社区、圣路易斯公共住宅)显示,治理失灵后中产搬离、低收入留守,可能滑向"高层贫民窟"。但需区分:核心城区、品牌物业、地段优越的高层可依托旧改政策持续更新、具备保值属性;真正高风险的是县城远郊、产业薄弱地区的高密度刚需高层。
十、国际镜鉴:日本"失去的三十年"
网友提到的"日本房价峰值跌60–70%且至今未回"基本属实,是极重要的参照:
·1991年泡沫破裂后,东京都地价较峰值最大回撤约62%,全国土地均价跌约50%,六大都市商业地价累计跌约65%。
·至今(2023前后)东京都地价仍显著低于峰值,未回到峰值水平的一半附近;全国均值亦未复原——印证"底部漫长、复苏极慢"。
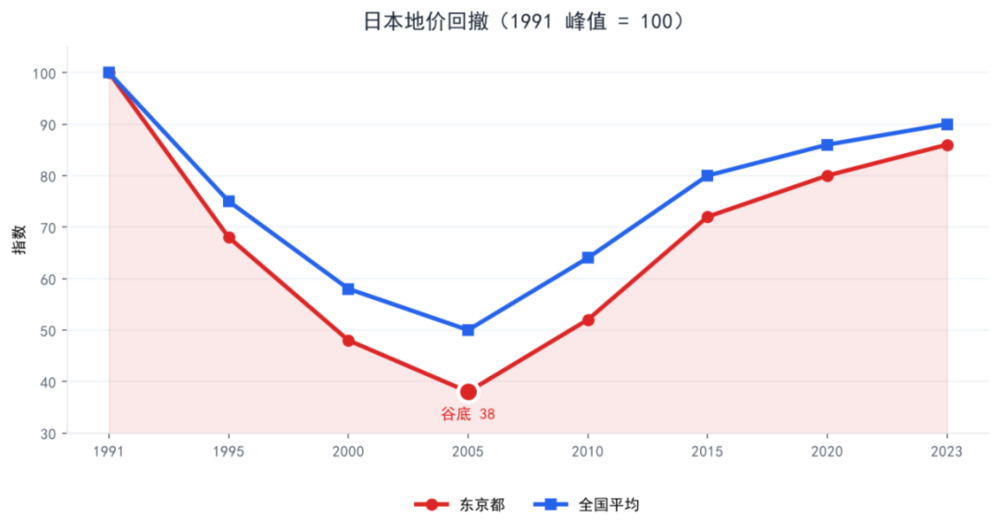
日本地价回撤(1991峰值=100)。东京都与全国均值均经历深度、长期的回撤,是"房价不会自动回弹"的硬证据。
十一、历史经济危机周期:房地产的"周期宿命"
经济学中"一切世界级大危机,几乎都始于房地产崩盘"(见《逃不开的经济周期》)。历史上每一次全球性大衰退,起点几乎都是地产泡沫破裂:1929美国大萧条、1990日本失去三十年、1997亚洲金融风暴、2008美国次贷、欧债危机中的西班牙/爱尔兰。房地产体量最大、绑定信贷、周期最长(库兹涅茨15–25年),一轮下行足以压垮十年经济。
11.1四层周期嵌套
·康波(康德拉季耶夫):45–60年长波,由技术创新驱动;房地产是康波繁荣期的"放大器"、萧条期的"重灾区"。学界普遍认为当前处于第五轮康波萧条期向第六轮过渡阶段。
·库兹涅茨(房地产周期):15–25年,与房地产投资直接对应。中国本轮房地产周期开启于2000年,按15–25年规律,正处下行期末端、长期调整通道。
·朱格拉(设备投资):7–11年;基钦(库存):3–5年。二者叠加形成中短周期波动,解释为何长下行期中也会出现阶段性反弹。
11.2历史主要房地产危机的回撤幅度
下列峰值至谷底的最大回撤,揭示了"房价不会自动回弹"的历史铁律,也提示长周期持有的周期性风险:
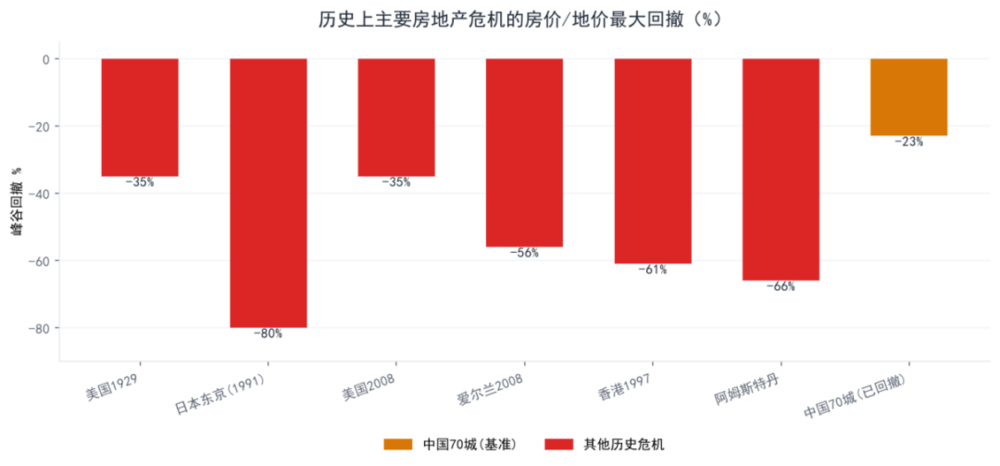
历史上主要房地产危机的房价/地价最大回撤(峰值至谷底,%)。中国70城已自峰值回撤约20–25%(琥珀色),远低于多数历史极端情形,但周期位置与方向一致。
·美国1929大萧条:1929–1933房价跌约35%,失业率飙至25%,断供潮席卷。
·日本失去的三十年:1991泡沫破裂后,东京地价峰谷最大回撤约80%(六大都市累计−76%),银行坏账高达50万亿日元,GDP增速从7%跌至0%。
·美国2008次贷:全国房价峰谷回撤约35%(Case-Shiller全国−27%,重灾郡县更深),雷曼倒下触发百年一遇金融海啸。
·爱尔兰2008/中国香港1997/阿姆斯特丹18世纪:分别回撤56%/61%/66%(阿姆斯特丹历时37年阴跌)。
·中国海南1993:区域泡沫破裂,GDP增速由41%骤降至4%,留下600+栋烂尾楼——中国本土也曾上演"三年狂热到冰点"。
11.3对20年(2026–2045)预测框架的含义
·周期位置决定基调:当前中国房地产处于"库兹涅茨长下行+康波萧条"双周期叠加,与日本1991、美国2008前的周期位置相似——意味着未来20年更可能是"长筑底、强分化、间歇性危机冲击",而非平滑复苏。
·反弹需警惕"技术性":中短周期(朱格拉/基钦)会带来阶段性回暖,但在库兹涅茨长下行未走完前,任何反弹都更像筑底波动,须区分"周期反弹"与"趋势反转"。
·危机是概率而非必然:中国居民杠杆率(59–61%)低于美日危机前水平、储蓄率高,急性崩盘概率低于慢性阴跌;但"慢出清+周期性回撤"已是确定性背景,长期持有须为周期性回撤预留安全垫。
与人口/技术的共振:历史危机多在"高杠杆+人口拐点+技术冲击就业"三者共振时最猛烈。当前中国恰同时面临人口坍缩、技术替代、杠杆回落——这正是须以"分能级、低杠杆、控流动性风险"应对周期宿命的根本原因。
十二、风险推演:金融危机可能性
基于NIFD与央行数据:
·居民杠杆率(59–61%)低于美国(68%)、日本(64%),且储蓄倾向高,债务/储蓄比约1.4倍,远低于美欧日2–4倍——存量债务风险总体可控。
·真正风险在结构性:房企流动性(连续多年债务违约扩散)、地方土地财政、以及部分高杠杆家庭的现金流断裂。
·政策正通过"去库存、优供给、稳房价、适度贴息"对冲,目标是"稳杠杆"而非放任出清。
结论:更可能是"慢出清+长筑底"而非"急性危机"。但网友强调的"居民资产负债表脆弱性"确为真实约束,不应忽视。
十三、20年走势情景推演(分能级)
以下为基于上述变量的假设情景(以各能级历史峰值为100,2015–2026年为官方价格指数历史段,2026–2045年为方向性推演;指数化,仅示意方向与量级,非精准预测):
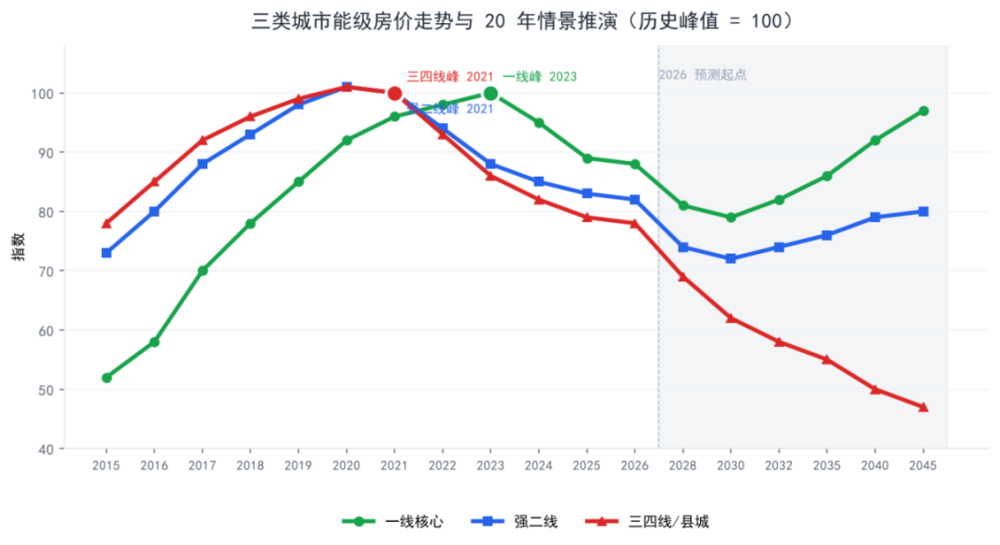
三类城市能级房价走势与20年情景推演(2015–2045,历史峰值=100)。2015–2026年历史段基于国家统计局70城二手住宅价格指数及券商分能级测算;2026年后浅灰底色区间为方向性推演。截至2026年,一线核心/强二线/三四线县城分别较峰值回撤约12%/18%/22%,分化显著。
2015–2021年,棚改货币化与城镇化推动各能级房价普涨,但2021年下半年后进入调整期。官方70城二手住宅价格指数显示:二线/三线城市分别于2021年7月/6月见顶,一线核心则延后至2023年4月见顶;截至2026年,70城整体较峰值累计回撤约20–22%,但一线核心、强二线、三四线/县城的回撤幅度呈明显阶梯式放大。
| 能级 | 2026–2030 | 2031–2040 | 2041–2045 | 关键支撑/风险 |
| 一线核心(京沪内环等) | 小幅下探 | 企稳 | 温和修复 | 人口持续流入、稀缺资源、适老化需求托底 |
| 强二线(杭蓉等) | 震荡筑底 | 弱修复 | 随产业分化 | 产业与人口基本面决定,内部分化加大 |
| 三四线/县城 | 持续阴跌 | 流动性枯竭 | 折价出清 | 人口外流+遗产房涌入+高层运维难+接盘稀缺 |
十四、结论与建议
一句话总结:未来20年,中国房价的核心矛盾是"越来越少的人,接越来越多的房;越来越贵的持有,配越来越弱的增值;越来越低的租售比,撑越来越高的房价"。这不是崩盘叙事,而是一次长达数十年的、由人口、技术、持有成本与租售比共同决定的"价值重估与结构性分化";当租金回报率尚未修复到资金成本之上,任何反弹都更像筑底过程中的波动,而非趋势反转。同时,断供与法拍作为债务端的显性化,将持续充当弱能级城市价格下行的"加速器",须以低杠杆与流动性管理应对。
数据来源清单
1.国家统计局:《2025年全国房地产市场基本情况》(2026-01-19)、《中华人民共和国2025年国民经济和社会发展统计公报》、《2025年人口数据》(2026-01)。
2.国家金融与发展实验室(NIFD/CNBS):《2025年宏观杠杆率报告》《2025Q4宏观杠杆率报告》;城镇家庭财富调查。
3.中国人民银行:城镇储户问卷调查、个人住房贷款余额数据。
4.IFR(国际机器人联合会):《World Robotics 2024》工业机器人密度。
5.CTBUH(世界高层建筑学会):2025年8月全球高层建筑统计。
6.国家统计局70城二手住宅价格指数;国联民生证券、国信证券分能级测算:2015–2026年一线/二线/三线城市二手住宅价格指数走势、历史峰值与峰值至2026年回撤(一线2023年4月峰值、二线2021年7月峰值、三线2021年6月峰值)。Wind/冰山指数:高频挂牌价辅助验证。
7.麦肯锡全球研究院、高盛、IMF:AI对就业冲击测算。
8.Global Data/新华社:自动驾驶卡车保有量。
9.复旦大学人口研究所等学界:死亡高原与人口结构测算。
10.日本国土交通省/不动产研究所:地价长期回撤数据;上海/重庆房产税试点公开政策文件。
11.麟评居住大数据研究院:2025上半年重点50城租售比/租金回报率/售租比;广发证券、国金证券:百城租金收益率与海外触底经验;Savills《World Cities 2026》、Numbeo 2025:全球租金回报率对比。
12.历史周期与危机数据:《逃不开的经济周期》(房地产是周期之母)、财信证券《目前四大经济周期分别处于哪个阶段》(康波/库兹涅茨定位)、OneRoof《Seven biggest house price crashes》、雪球/今日头条历史危机复盘(1929/日本/2008/海南/香港)。
13.世界模型与无人化就业:清华具身世界模型综述、NVIDIA Physical AI论述、人民日报/中国物流与采购联合会(物流人才缺口2025)、中国报告大厅《2025机器人市场分析》、民航局《2025低空经济发展白皮书》、中研普华(自动化物流装备市场)。
14.房贷断供与法拍:克而瑞《2025年中国城市住房断供率研究》(断供率1.6%→3.7%)、中指研究院《2025年法拍市场年终总结》(挂拍71.9万套、平均折价率74.1%、累计存量破600万套)、诚通证券/中国银行《中国经济金融展望报告2026》;遗产房时间趋势为基于年死亡人口(图1)与"每死亡约释放0.3–0.5套住房"区间的模型估算,交叉验证来源含网易/今日头条死亡高峰测算、雪球继承窗口估算(2030超800万套、2035破1000万套)、政大不动产研究中心(台湾继承趋势,类比)。