本文来自微信公众号: Tech商业 ,作者:Tech商业,原文标题:《量产元年,谁在抢跑?——中国人形机器人的双寡头初局》
2026年7月,工信部在WAIC新闻发布会上释放了一个信号:今年中国人形机器人整机产量有望突破10万台——对比2025年全球总出货约1.8万台、国产整机约为1.4万台,这是超过5倍的跃迁。人形机器人正式从“展会样机”迈入“规模化量产元年”。而在这条赛道上,中国公司在“出货量”这个最朴素、也最硬的指标上,正在远远超过欧美同行。
从“概念”到“产能”,中间隔着一条最残酷的护城河:能不能把一台由上千个零件组成、要在真实场景里稳定跑几千小时的机器,以可接受的良率与成本,成批量造出来。2025年之前,人形机器人行业讲的是“谁的参数更炸、谁的demo更炫”;2026年,故事的主语换成了“谁交付了几千台、良率多少、客户现场跑了几小时”。而这个主语的转换,恰恰击中了中国制造业最擅长的肌肉记忆——供应链、工程化、降本、走量。
如果把当前中国具身智能缩成一张图,最清晰的轮廓是“双寡头”——宇树与智元约合拿下全球近75%的出货量(今年上半年);其后是优必选、傅利叶等差异化玩家。我们逐一来看。
宇树科技:运动控制的“全球销量王”,正式登陆A股
宇树是这轮浪潮里最像“中国机器人名片”的公司。它从四足机器人起家,靠“把机器狗做到消费级价格”一战成名,再顺势切入人形,把“运动控制+极致性价比”的基因一路带到了人形赛道。
今年8月19日,宇树科技正式登陆上交所科创板,证券代码“688836.SH”。发行价150.80元/股,对应发行后市值约609.93亿元。上市首日开盘报1100元/股,涨幅629.44%,总市值一度达到4449亿元;截至收盘报845元/股,成交额231.6亿元,总市值3418亿元。当前该公司市值回落至约为2700亿元。宇树科技从3月20日IPO获受理到8月19日正式挂牌,全程仅约五个月,创下A股“人形机器人第一股”的纪录。
业绩方面,该公司2025年营收16.99亿元(+335%),扣非净利润5.91亿元,主营业务毛利率60.13%;人形机器人出货超5500台,全球第一。2026年上半年实现营收约11.52亿元,同比增长48.54%;归母净利润2.74亿元,同比扭亏。营收三年从1.23亿到17亿,约14倍——这套曲线几乎复刻了中国制造业最经典的“走量—降本—盈利”路径。
资本层面,创始人王兴兴直接持有发行后21.44%股份,通过特别表决权安排合计控制公司约65.31%的表决权。股东阵容里站着DeepSeek、腾讯、全国社保基金、中国石油昆仑资本等机构。它的护城河是核心零部件自研自产率超90%——电机、减速器、控制器、激光雷达全部自主可控。2025年海外订单占比一半,截至2026年7月,双足人形机器人累计下线约1.8万台。
宇树的打法暴露出一个行业真相:人形机器人最先跑通的,可能不是最“聪明”的那台,而是最“皮实、便宜、好修”的那台。
智元机器人:量产速度的“隐形冠军”
智元是双寡头里那个“跑得最快”的。它的标签是“具身智能”——不止造一台会走路的机器,而是要让机器在真实任务里通过数据持续变聪明。这种定位,让它在“量产”之外,多了一层“数据飞轮”的想象力。
根据Counterpoint Research 2026年8月发布的数据,2026年上半年全球人形机器人出货量突破2.2万台,同比增长近300%。其中,智元以约9700台出货量位居全球第一,市场份额超43%。智元目前正向2027年营收超100亿元的目标推进。与宇树“运动控制+消费级走量”不同,智元更偏“工业场景+3C/汽车产线上下料”,G2系列通过与龙旗科技、均胜电子合作,已在消费电子和汽车零部件生产线实现集群部署。
资本层面,智元在2025年5月完成融资后估值达150亿元。2026年7月,智元宣布启动赴港上市流程,基石投资人给出的目标估值在400亿至500亿港元之间。股东包括高瓴、比亚迪、腾讯、京东等。智元押注的是“机器人进工厂”这条最务实的商业化路径:工厂场景任务标准化、付费意愿明确、对“笨一点但稳一点”的容忍度高——人形机器人要赚钱,工厂可能比家庭更早。
优必选:港股“人形第一股”的商业化补课
优必选(09880.HK)是资本市场上最早的人形机器人标杆。它上市早、名气大,却也是“先发者补课”的典型——占了“第一股”的先机,却在出货量上被后起之秀反超,正在用场景与口碑补“规模”的课。
2025年营收20.01亿元(+53.3%),净亏损7.9亿元(较2024年11.6亿收窄31.9%);全尺寸具身智能人形机器人收入8.2亿元(+2203.7%),占总营收41%。Walker S主攻工业实训,已与多家车企达成合作,走进汽车工厂做质检、装配的实训。2026年上半年,优必选排名全球第四,人形机器人交付量达千台级别,市场占比4.4%。Walker S系列2026年出货指引已从最初的2000-3000台大幅上调至5000台。家用机型U1预售订单1.36万台,计划2026年内交付。
它的短板也明显:仍处亏损,且人形出货量级与宇树、智元存在差距;但胜在上市早、场景全(汽车工厂、政企展馆、家庭),市值约400-540亿港元,是板块里少数能用公开财报说话的标的。优必选的价值在于“标杆效应”:它用多年亏损换来了品牌、渠道与跨场景验证,一旦人形收入占比持续提升、亏损进一步收窄,它仍可能是资本市场最顺手的“人形机器人定价锚”。
傅利叶:从康复跨界康养人形的“差异化者”
傅利叶走的是一条更垂直的路——从康复机器人跨界到人形。它的起点不是“炫技”,而是真实的医疗需求:外骨骼、康复机器人已经落地医院与养老机构,积累了大量关于“人机接触、安全、长期可靠”的工程经验,这些恰恰是消费级人形最容易翻车的地方。
傅利叶成立于2015年,2025年初完成E轮融资,投资方包括软银、元璟资本、前海母基金、IDG资本等。2025年8月完成E+轮融资,估值约80亿元。GR系列聚焦康养场景,已落地医院、养老院;2025年还推出N1小型开源人形,试图用“开源”撬动开发者生态。在宇树、智元双寡头之外,它用“康养+开源”卡住了差异化的位置,避开正面走量,守住了自己的生态位。
还有谁:梯队之外的“潜力新锐”与供应链底座
双寡头之外,中国具身智能的梯队正在快速分层。银河通用上半年累计出货超1100台,市场份额约5%,排名全球第三;优必选排名第四,占比4.4%(上文已述);乐聚机器人出货650台,占比2.9%。前五名厂商均为中国厂商,合计占据全球总出货量的86%。银河通用、星动纪元、乐聚、魔法原子等,多在科研教育、工业、零售等垂直场景差异化布局,试图在巨头的阴影里找到自己的缝隙市场。
更值得说的是“底座”——中国能在这个赛道走量,靠的不只是整机场。领益智造作为整机OEM/ODM龙头,2026年订单突破10亿元、已交付5000台;而在更上游,谐波减速器、伺服电机等核心零部件国产化率已超70%。这组数字的意义在于:当核心零部件不再卡脖子、成本被打下来,整机厂才有底气把价格压到客户愿意批量采购的区间。中国制造业的优势地方,从来不是某一家公司的技术多炫,而是“供应链一旦跑通,降本曲线就停不下来”。
量产的“经济学门槛”:为什么走量比炫技更难
人形机器人行业有个被刻意回避的真相:demo视频里的“后空翻”一文不值,工厂里“连续跑2000小时不宕机”才值钱。从样机到量产,要跨过三道经济学门槛。
第一道是良率。人形机器人整机由数百个功能部件串联构成,单一环节的良率短板会通过系统耦合效应被指数级放大,即便单个零件良率达到99%,经过多环节累积后整机综合合格率也会出现显著衰减。中国厂商敢喊“万台级”,前提是供应链良率已经被反复打磨。第二道是单位经济性。按当前BOM(物料清单)估算,一台能干活的人形机器人成本仍以十万元计,而它替代的蓝领年薪资往往更低——除非通过自研零部件、规模效应把成本打到几万元,否则“替代人”在账面上并不划算。第三道是运维。机器人不是卖出去就结束,而是要远程升级、现场维修、数据回收,这套服务体系本身就是一门重生意。
正因为这三道门槛,2026年的“双寡头”格局其实是一种“幸存者偏差”:宇树、智元之所以领先,不是因为它们最先发布,而是因为它们最先把“良率+成本+运维”的三角跑通。这也解释了为什么优必选即便出货落后,仍被资本高看——它用多年亏损换来的渠道与跨场景验证,是后来者难以速成的无形资产。
中美对照:中国在“量”,欧美在“价”
把镜头拉到全球,2026年人形机器人最耐人寻味的反差,是“量”与“价”的错位。中国厂商在出货量上碾压——前五名均为中国厂商,合计占据全球86%的份额;而欧美公司握着更高的估值与更响的名字,Figure 390亿美元、Apptronik 55亿美元、Agility 25亿美元,却大多停留在“千台级”部署。
这种错位有结构性原因。中国拥有全球最完整的硬件供应链、最成熟的代工体系,以及最愿意“先用起来”的制造业客户——3C、汽车产线对“笨一点但便宜”的机器人接受度极高。欧美则更依赖“技术声望+资本叙事”,客户对可靠性、安全、合规的要求更高,量产节奏天然更慢。一句话:中国用“制造业基因”换来了量,欧美用“资本与品牌”换来了价。谁的路线最终胜出,要看2027年谁能先证明“量产即盈利”。
一张表看清四家头部
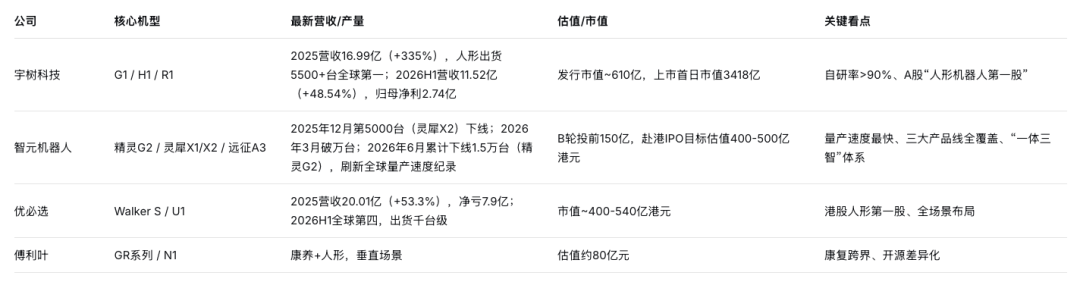
2026年被称作人形机器人的“10万级量产元年”,但繁荣之下,分化已经在发生。宇树与智元用出货量定义了“双寡头”,优必选用上市地位守住标杆,傅利叶们用垂直场景找活路。而领益智造与一众零部件厂商,正在把成本曲线往下拽——这是中国式走量最关键的底气。
真正的考题在2026下半年到2027:当产能从万台冲向十万台,单位经济性能否转正、利用率数据能否披露、真实场景的故障率能否压到可接受区间——这些,才是决定谁留下、谁退场的硬指标。现在的热度,掩盖不了“卖一台亏一台”的潜在现实;只有当某家公司能证明“量产即盈利”,双巨头的格局才算真正坐稳。
而那个让中国公司扬眉吐气的事实是:在“谁先真正把机器人量产交付”这件事上,这一次,领先的是中国。Counterpoint Research预计2026年全年全球人形机器人出货量将突破5万台,同比增长210%。欧美握着相对更高的估值与更响的名字,却在中国厂商的出货量面前,显露出一种微妙的尴尬——故事讲得最大,货铺得最少。这场关于“谁能先把机器人送进工厂”的赛跑,中国已经抢跑了半个身位。