本文来自微信公众号: 奇怪的查理芒格 ,作者:开出一朵塑料花,原文标题:《[聚烯烃激荡30年第十话]2022:天然气冲到十四倍,欧洲塑料却在跌》
所有人都记得那年欧洲的气价疯了。但把欧洲的聚烯烃报价拉出来会发现,它在4月就见了顶,然后一路跌了八个月——正好跌穿了气价创纪录的那个夏天。这一年真正被拿走的不是价格,是产量。而产量再也没回来
§01十四倍
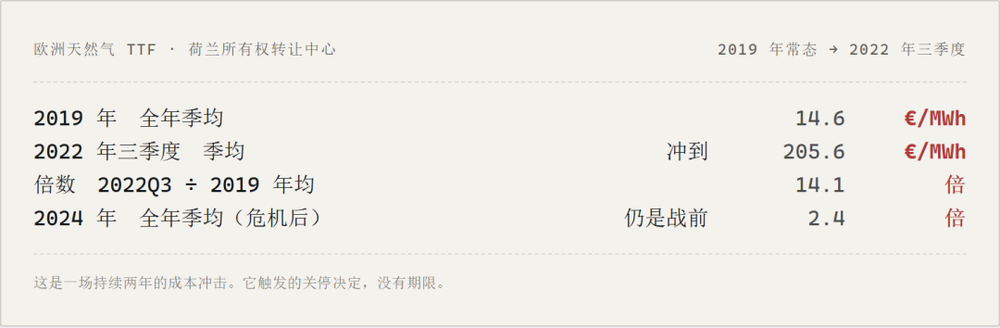
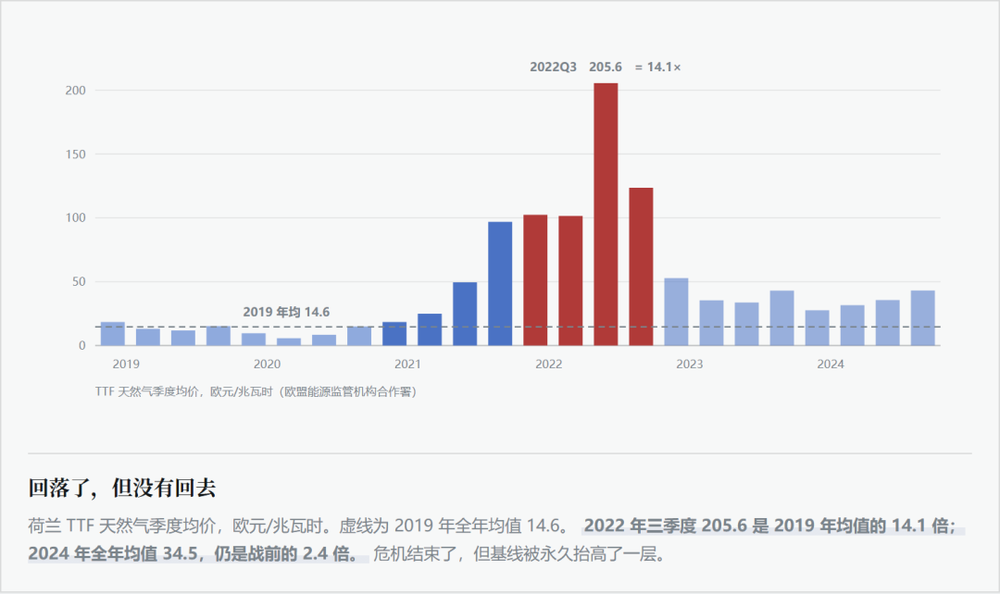
欧洲天然气的基准价叫TTF。2019年,它的四个季度均价在每兆瓦时11.8到18.4欧元之间晃,全年均值14.6欧元。这是战前的正常世界。
2021年下半年它开始不对劲:三季度49.5,四季度96.9。然后2022年2月24日,战争开始。
那年的推进节奏是这样的:6月14日,俄气以西门子涡轮机没按时返厂为由,把北溪一号的输气量降到40%;7月25日再降到20%;9月5日以漏油为由无限期停输;9月26日,四条管道中的三条在水下发生爆炸,永久失效。
对应到价格上:TTF三季度均价冲到每兆瓦时205.6欧元——这是2019年全年均价的14.1倍。
盘中的峰值更夸张,三百四十欧元上下。具体数字各家口径不一——3月和8月各有一个高点,取决于用的是盘中价还是结算价、近月还是次月合约——所以本文所有倍数一律用季度均价算,不拿峰值说事。但方向没有争议:从2021年一季度的18.4欧元到2022年三季度的205.6欧元,一个大陆的工业能源成本,一年半里涨到了原来的十一倍。
§02但报价在四月就见顶了
现在把欧洲的聚烯烃报价放到同一根时间轴上。
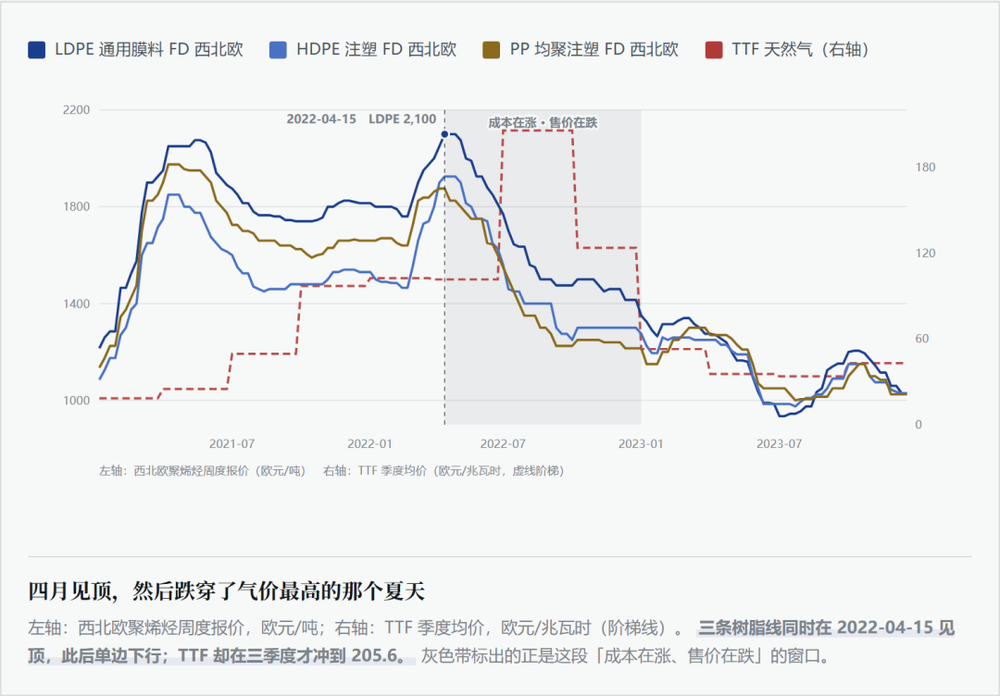
西北欧LDPE通用膜料的峰值出现在2022年4月15日,每吨2,100欧元。HDPE注塑和LLDPE同一天见顶,1,925欧元。
然后就开始跌。到12月,LDPE的月均值是1,426欧元,比4月的峰值低32.1%;HDPE低32.5%;PP均聚注塑低34.9%。
也就是说:气价冲上历史高点的那个三季度,欧洲的塑料价格已经从峰值跌掉了三成。
一个必须说清的口径:PP均聚的历史最高价其实不在2022年,在2021年4月9日(1,975欧元)。2022年4月那次只是次高。本文谈的「2022年4月见顶」,指的是那一轮上涨的顶,不是历史顶。
更极端的是原料端。乙烯CIF西北欧的现货在2022年4月1日报到每吨1,630美元,12月月均只剩725美元——半年跌掉55.5%。
成本在涨,售价在跌。这不是矛盾,这是需求毁灭跑赢了成本传导。
道理其实很直白:欧洲的加工商和终端客户先撑不住了。电费、气费、工资、利率一起往上走的时候,买家不是「接受涨价」,是「不买了」。第九话里讲过2021年的价差为什么能活两年——因为通道坏了,货过不去。2022年不一样:通道是通的,是需求自己走开了。
§03真正消失的是产量
价格是会回来的东西。产量不是。
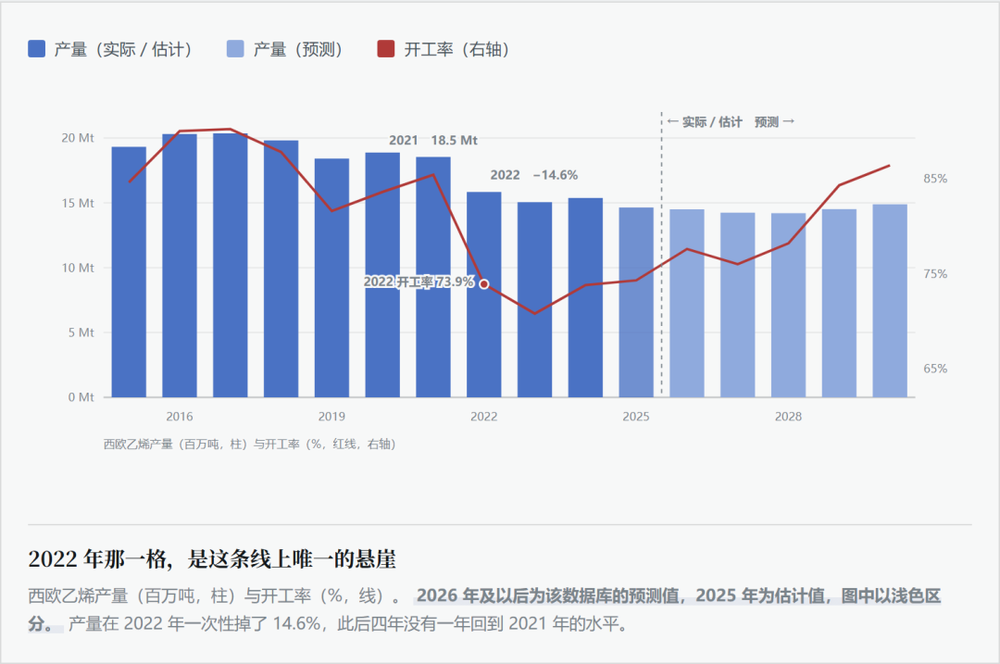
看西欧乙烯这本账:2021年产量1,853.6万吨,2022年1,583.5万吨。一年少了270万吨,降幅14.6%。
270万吨是什么概念?相当于欧洲当年乙烯产能的12.6%——在同一年蒸发掉了。
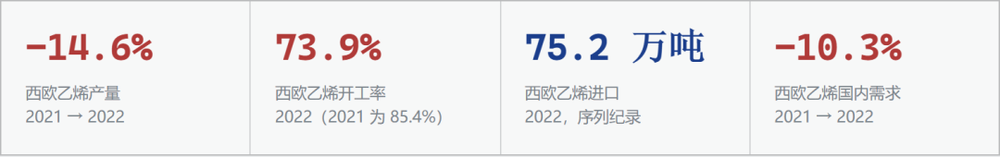
开工率从85.4%掉到73.9%。然后2023年70.8%,2024年73.8%,2025年74.3%。四年过去,它没有一年回到80%。
还有一个更说明问题的数字:欧洲的乙烯进口量,从2021年的40.5万吨跳到2022年的75.2万吨,创下这个序列的纪录。这块大陆有两千多万吨的裂解产能,那一年却在花钱从外面买乙烯——因为自己开不动。
需求那边同样塌了:西欧乙烯的国内需求2021年1,868.1万吨,2022年1,676.0万吨,−10.3%。
聚乙烯这一层:产量从1,172.6万吨降到1,059.8万吨;净进口量从62.3万吨直接翻倍到110.7万吨。聚丙烯的开工率从90.8%掉到82.7%。
§04三种半衰期
到这里,这一话的骨架可以立起来了。同一场冲击,在三个层面上有三种完全不同的衰减速度。
第一种:价格的半衰期,八个月。欧洲聚烯烃4月见顶,12月跌掉三成。乙烯现货半年跌55%。价格是这个系统里恢复得最快的东西。
第二种:成本的半衰期,两年——但它没有回到原点。TTF年均价:2022年133.3欧元,2023年41.2,2024年34.5。看上去是回来了。但对比2019年的14.6——2024年仍然是战前的2.4倍。这不是波动,是台阶。
第三种:决策的半衰期,不可逆。这才是2022年真正干的事。
有一份由欧洲化工工业协会委托、罗兰贝格执行的关停与投资雷达,统计了2022年1月到2025年12月欧洲化工的公开关停公告。数字是这样的:
宣布关停的产能:2022年290万吨,2023年870万,2024年800万,2025年至当年12月初1,720万吨。四年翻了5.9倍,合计3,700万吨,约占欧洲化工总产能的9%。
其中上游石化占48%(1,780万吨)。而石化这部分里,大约一半是九套蒸汽裂解装置——它们全部位于一体化园区,也就是说,倒下的不只是装置本身,还有挂在它下游的一整串产品线。
欧洲的裂解产能(乙烯+丙烯+丁二烯口径)在2017到2022这五年里只减少了1%。2022到2025这三年,净减16%,660万吨。
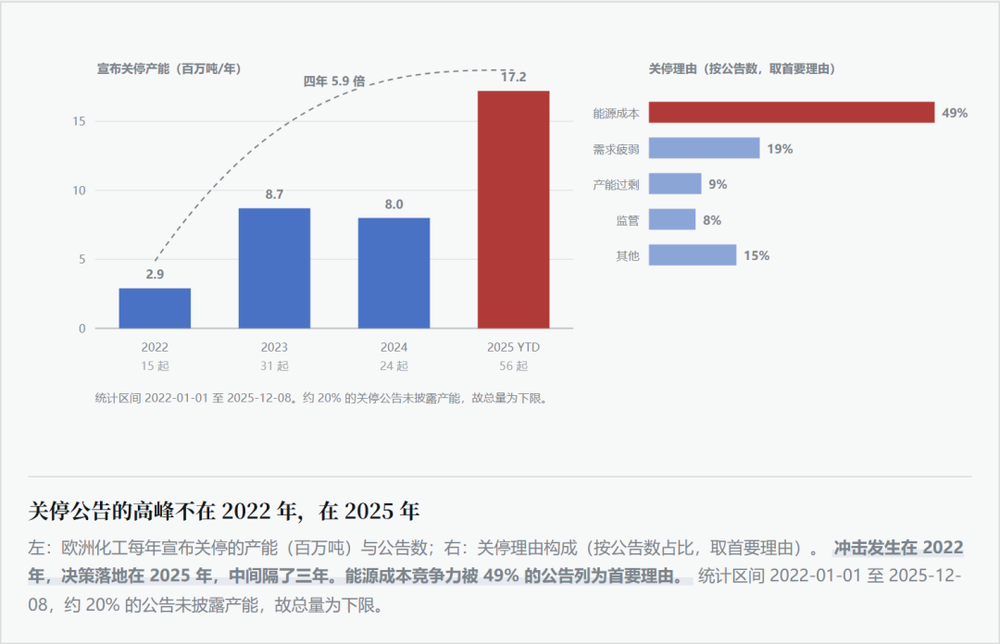
关停理由的分布最值得看:能源成本竞争力,49%(79起);需求疲弱19%;产能过剩9%;监管8%。约两万个直接岗位、八万九千个间接岗位被点名。
请注意那四根柱子的形状。冲击发生在2022年,决策落地在2025年,中间隔了三年。这三年里,董事会做的事情叫「再等一个周期看看」。等到2025年,他们不等了。
§05一个几乎肯定会被读错的数字
按那个供需数据库的预测,西欧聚乙烯的开工率会在2030年回到83.8%——和2021年的83.6%几乎一样。
看到这个数你可能会想:那不是恢复了吗?
不是。
同一份预测里,2030年西欧聚乙烯的产量是878.1万吨,只有2021年的74.9%。产能则从1,402万吨砍到1,048万吨。
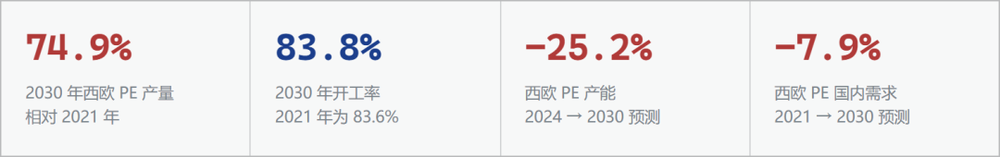
开工率是产量除以产能。产量掉了四分之一,开工率却回到原位——因为分母被砍得比分子更狠。
这是个非常容易骗人的指标。一个行业可以在开工率一路走高的同时不断萎缩,只要它关厂的速度快过丢订单的速度。
需求也没有回来。西欧聚乙烯国内需求2021年1,246.9万吨,2030年预测1,148.4万吨——九年之后仍然低7.9%。
2026年及以后为该数据库的预测,2025年为估计值。预测会错,但它至少说明:编这份预测的人,也没打算让欧洲需求回到战前。
§06这笔账不全该记在俄乌头上
必须正面处理一个反方意见,否则这一话就成了偷懒。
如果2022年的气价是主因,那2023年气价跌回41欧元、2024年跌到34.5欧元之后,欧洲的产量为什么还在继续掉?
西欧乙烯产量:2022年1,583.5万吨、2023年1,504.8万、2024年1,537.4万、2025年1,463.9万。气价回来了,产量没有。
所以诚实的答案是:2022年不是唯一的原因,它是扳机。
欧洲的成本劣势早就存在了。第五话讲过,2012年美国页岩气把全球乙烯成本曲线掀翻的时候,欧洲的石脑油裂解就已经被推到了曲线高端。那之后的十年,欧洲靠什么活着?靠两样东西:便宜的俄罗斯天然气压住公用工程成本,以及一块还算稳定的本土需求。
2022年一次性拿走了第一样。需求那一样,2023年之后被欧洲自己的经济和中国的新增产能一起拿走了——欧洲聚乙烯的净进口从2021年的62万吨走到2026年预测的188万吨,占本地需求的比例从5%升到17%:从「基本自足」变成「六分之一靠外面填」。
换句话说,2022年做的不是把欧洲推下悬崖,是把一笔挂了十年的账变成了当期应付。
在2022年之前,欧洲厂长办公室里的问题是「这个周期怎么熬过去」。2022年之后,问题变成了「我们还要不要留在这个行当」。前一个问题的答案会随价格变。后一个不会。
§07三条能带走的东西
一、别用价格幅度衡量一次冲击的破坏力,用它触发的不可逆决策衡量。第三话里2008年的跌幅比2022年凶得多——连着五周每周跌掉一成以上。可就在2017到2022这五年,欧洲裂解产能总共只减了1%。而2022年价格是涨过的,之后三年净减16%。代价的大小,和价格的幅度没有稳定关系。
二、成本冲击回落之后,要看它落在哪一格。TTF从133回到34.5,跌了七成四,听起来是「危机过去了」。可它比战前仍高2.4倍。一次冲击最持久的影响,往往不是它的峰值,是它留下的新底部。
三、开工率回升,先查分母。产量掉四分之一、开工率回原位,这种事在收缩型行业里会反复出现。在一个正在关厂的市场里,开工率不是景气指标,它是关厂进度指标。
§08下一站
2022年欧洲在关厂。同一时间,另一块大陆在开厂。
那几年中国投产的聚烯烃装置,规模大到可以把全球的供需表重画一遍。等到欧洲人终于决定按下停止键的时候,他们会发现自己让出来的位置,早就有人坐上去了——而且坐的人还在继续扩产。
219周,跌40%。
第十一话:2024,结构性过剩。