
本文来自微信公众号: 华商韬略 ,作者:华商韬略,原文标题:《海外营收纷纷过半,中国汽车驶入大航海时代!》
2026年6月,中国汽车月度出口第一次越过100万辆。
同期,国内乘用车零售却在连月两位数下滑。
走向世界的码头上,一排排新车排队登船;国内市场的展厅里,一排排新车等着被再降一次价。同一条生产线,一头连着越来越拥挤的中国市场,一头连着越来越辽阔的世界。
力要往哪里使,不是一道复杂的题。但要把题答好,却并不简单。
9月8日,德意志银行和花旗在参加完比亚迪管理层的一场沟通会后,同时放出了一组惊人的数字:比亚迪2026年海外出货目标已上调至190万至200万辆,2027年将超过250万辆。
比亚迪没有正式确认,但两家投行的交叉印证足以让市场震动。年初,这个目标还是130万辆,3月被王传福上调到150万辆。而2025年,比亚迪海外销量刚刚越过100万辆。如果新目标兑现,两年之后,它一年卖到海外的车,将是2025年的2.5倍。
更有意思的是管理层给出的解释:今年的出口其实是被运力卡住了,否则数字还会更高。
支撑这条陡峭曲线的,是一整套正在成形的全球体系。
自建滚装船队,匈牙利工厂计划11至12月启动装配,巴西、泰国、印尼基地陆续投产。
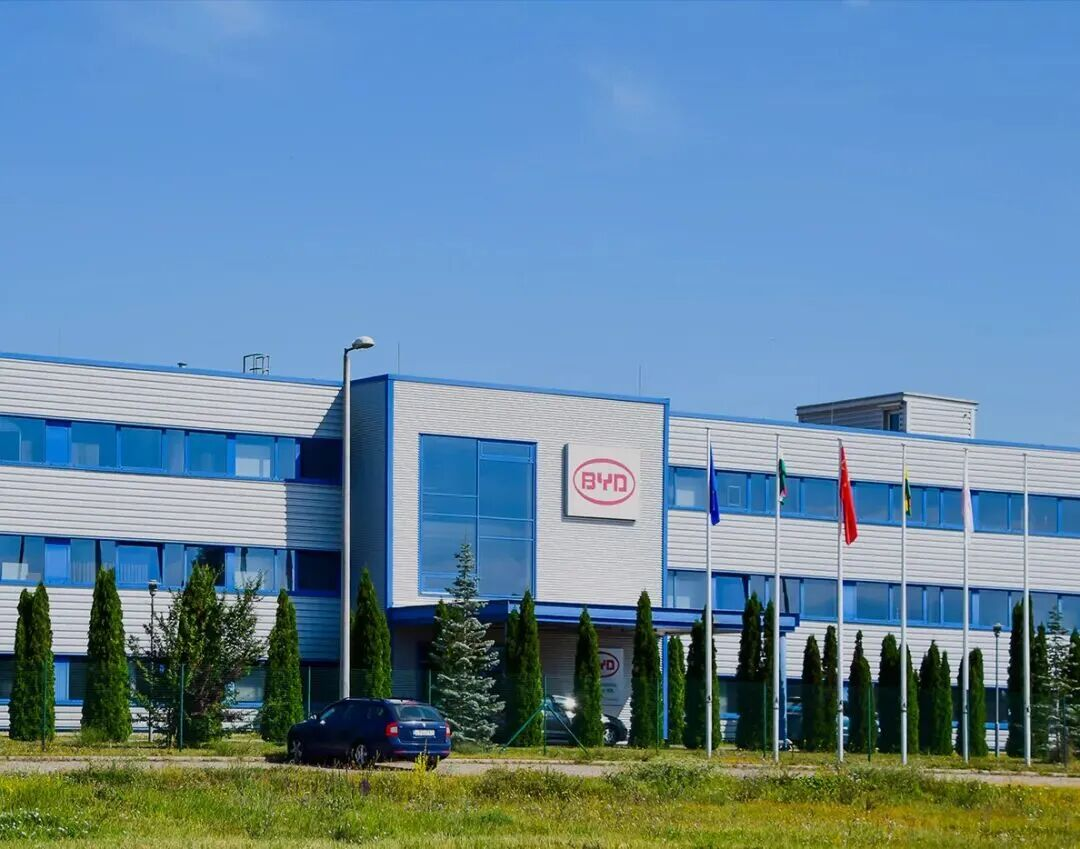
▲比亚迪匈牙利工厂,图源:比亚迪
花旗算过一笔账:本地生产可以绕开欧盟约27%的纯电关税和巴西34%的进口关税,单车节省超过4万元——管理层认为,这足以覆盖新厂爬坡的代价。
同时,比亚迪计划到2028年建成9万座闪充站,今年年底前2万座,2027年再加3万座。
海外,已让比亚迪大大地尝到了甜头。
上半年,比亚迪海外销量78.94万辆,同比接近翻倍,占总销量43.6%;8月海外销售约18.87万辆,再创单月纪录。
收入结构的变化更关键。今年上半年,比亚迪汽车板块海外营收占比53.03%,历史上第一次超过国内。而且,海外单车收入18.44万元,管理层更向投行透露,海外车型单车净利润超过2万元,明显高于国内。
国内价格战压低收入和利润的时候,海外市场不但接住了销量,还拉高了盈利质量。
而王传福不是一个人在远航。
8月,奇瑞出口196984辆,同比增长52.1%,占当月总销量70.3%;截至8月末,奇瑞历史累计出口突破718万辆,成为首个跨过700万辆的中国车企。
吉利8月出口11.01万辆,同比暴涨205%,1—8月累计69.1万辆、增长170%。
上汽当月海外13.95万辆,增长55.74%;上汽通用五菱海外累计销量已超160万辆。
财报同样给出答案。2026年上半年:
奇瑞海外营收989.68亿元、占比69.1%,远超国内;长城汽车海外营收562亿元,占比达55%,超过国内;比亚迪海外营收1812.68亿元、占比52.6%,超过国内;
长安海外营收219.42亿元,增长78.8%;广汽海外营收140.13亿元,增长109.4%;零跑海外营收90.99亿元,增长363.9%……
海外的“战报”也在改写全球市场版图。
上半年,中国品牌在英国新车注册中的份额已升至约15%;在整个欧洲市场,中国品牌合计销售66.3万辆,同比增长107%,份额达到9.2%。
放到行业层面,这是一幅标准的“外热内冷”对照图。
刚刚过去的8月,中国乘用车出口88.8万辆、增长77.8%,其中新能源乘用车出口51.8万辆、增长154.7%。而同一个8月,国内乘用车零售同比下滑约两成。
海外,已经是全行业最重要的增量乃至希望。真正的喜报不是又多出口了多少辆车,而是中国汽车第一次大规模摆脱单一市场依赖,在全球版图上重画收入。
汽车工业从诞生之日起,就是技术、资本与市场在全球同步扩张的产物。
它需要巨额研发、复杂供应链、庞大产能和漫长的品牌投入。一套平台、一代电动架构,都必须摊到足够大的销量上,才有持续迭代的资本。
美国人最早证明了这一点。1903年福特成立,1911年便在英国曼彻斯特开出美国之外的第一家工厂;通用在1920年代买下德国欧宝、英国沃克斯豪尔。福特和通用真正强大的地方从来不只是底特律,而是能把同一套工业能力复制到欧洲、拉美和亚洲。
德国大众走的是另一条路。战后靠甲壳虫打开出口市场,再把工厂建到巴西、墨西哥和中国。1984年上海大众成立,中国后来成了大众最重要的市场之一。
2025年大众全球销量898万辆,而德国本土年销量长期在300万辆上下——德国的工程能力,只有接上全球需求,才撑得起一个横跨多品牌的汽车帝国。
日本丰田第一次进美国却吃过苦头。为日本道路设计的皇冠轿车,在美国高速公路上动力不足、噪声大,销量惨淡。丰田没有撤回本土,而是重新研究美国的道路、用户和法规,再从出口转向本地生产。2025年,丰田集团全球销量1132万辆,连续六年世界第一,其中海外903.5万辆,日本本土只有150万辆,占比约15%。
韩国更没有退路。本土市场容量有限,现代从早期出口Pony和Excel,到在美国、印度、捷克、土耳其建厂,几乎从一开始就把海外当主场。
四条路径各不相同,却指向同一个结论:所有世界级车企,都是全球市场养出来的;而全球市场也反过来重塑了它们的技术、质量和组织能力。
这对今天的中国汽车尤其重要。
中国已经是全球最大的汽车市场,但也是竞争最拥挤、利润最薄的市场。
与此同时,电动化在中国已经跨过半数——8月新能源乘用车零售渗透率已达65.2%,再创新高;而国际能源署预计2026年全球电动车销量约2300万辆,只占新车销量的28%。
因此可以预言:无论是燃油车与电动车的终极对决,还是中国新能源汽车的淘汰赛,胜负都不会只在中国揭晓,而会在欧洲、东南亚、拉美、中东、非洲乃至未来可能的北美市场展开。
留在国内的企业,只能争夺越来越昂贵的流量、承受越来越频繁的降价。不能走出去,不只是少了一块市场,而是失去了摊薄研发、建立品牌和穿越周期的空间。
过去这几年,一直都有讨论,中国汽车业还有哪些企业会倒下?
现在基本可以确定,国内市场只是预选赛,全球市场才决定谁能捧起奖杯——不能穿越大海的企业,将日渐凋零,或轰然倒下。
但远航也是有风险的,而危险,不只是风浪,还有打法。
中国汽车已经证明,自己能造出更便宜、更智能、迭代更快的产品。下一步必须证明自己——也有能力建设一个可持续、繁荣并且有利润的市场。
低成本本身不是问题。靠技术、效率和供应链优势降低价格,正是中国汽车最重要的竞争力。
真正危险的是无底线降价:今天上市,明天优惠;这个品牌降完,另一个品牌马上跟进,不断逼近乃至突破底线:为了抢份额不择手段,压缩配置、拖欠供应商、牺牲经销商。
它击穿的不只是单车毛利,还有二手车残值、金融租赁定价、经销商信心、消费者对品牌的长期预期等整个产业生态。国内汽车市场已经饱受重创。
2021年,中国汽车销量2627.5万辆,全行业规上汽车企业利润5306亿元;2025年,中国汽车销量3440万辆,全行业规上汽车企业利润4610亿元。车多卖了800来万辆,利润反倒少了700来亿。
而且,情况还在恶化,今年前七个月,行业利润又下降了20.4%。
如此竞争发生在海外,代价还会被放大。
任何中国企业在海外出了问题,监管者和舆论都容易把个别问题,记到“中国汽车”这四个字上。一家企业不择手段抢来的销量,可能要由整个行业用关税、调查和品牌折价来偿还。
中国摩托车在越南的往事,就是一面镜子。
本世纪初,售价约为日系四分之一的中国摩托车涌入越南,一度拿下八成市场。但企业众多、产品高度同质,很快演变成相互压价。
为了保住低价,一些厂商不断降低零部件标准,品牌、代理和售后体系又十分混乱。
结果,中国摩托车很快变成劣质的代名词,在短暂繁荣后迅速退潮,一度被抢掉市场的日本本田,至今仍占据越南两轮车市场约八成,并在当地拥有四座工厂。
中国企业当时赢下了价格战,却输掉了品牌、渠道和此后二十年的利润。
汽车不能重演这场旧事。
好消息是,国家有关部门正在采取措施防范此类风险。9月1日,商务部、工业和信息化部、市场监管总局就联合印发《汽车行业境外竞争行为与合规建设指引》,其中就明确要求——不得以不正当低价获取竞争优势。
比亚迪、吉利、长城等企业,也都第一时间响应,将严格执行指引。
汽车出海的真正考核,不该只是销量排名,还应包括单车利润、经销商回报、用户满意度、二手车残值、本地就业和纳税。
只有让消费者敢买、经销商愿卖、供应商能赚、当地社会受益,这个市场才会真正可持续接受中国车企。
出口与全球化,隔着一片海。
出口是一笔交易:车在中国造,装船、报关,交给海外代理商。
全球化则是一种组织能力:企业要在当地研发、生产、采购、销售、服务、纳税和雇人,还要理解当地的法律、文化、道路、能源结构与消费习惯。
中国车企要真正成为世界级车企,必须跨越这片海,从出口到全球化,吉利、比亚迪等也早已朝此加速扬帆。
以收购沃尔沃乘用车业务名震江湖的吉利,握着沃尔沃,参股马来西亚宝腾、雷诺韩国、路特斯。至2026年上半年,它投入运营的海外制造工厂已达12座,海外产能超过65万辆、年底将超过84万辆,覆盖114个海外核心市场,海外线下渠道突破2000家。
比亚迪泰国罗勇工厂的本地化率已经达到约92%,印尼工厂已经投产,巴西基地正向年产能30万辆的规模推进,匈牙利工厂则计划在今年12月迎来首车下线。
奇瑞则把日产在西班牙巴塞罗那的旧厂接了过来,2026年1月又完成对日产南非罗斯林工厂的收购,6月与日产签署备忘录,最快2027财年借用英国桑德兰工厂的闲置产线生产面向英国市场的车型——这是日系主流车企第一次在欧洲核心市场为中国品牌代工。
上汽MG也计划在西班牙费罗尔港建设其在欧盟的首个整车基地。
官方数据显示,2025年中国汽车已出口到200多个国家和地区,中国企业在80多个国家和地区投资了汽车制造业。长安汽车总经理赵非把这条路总结成一句话:
“无海外、不长安;无基地、不海外”,核心是“在当地、为当地”。
一家成熟的全球车企,要成为本地的雇主、纳税人、采购方、技术伙伴和社区成员;要在经济低谷时继续履约,质量事故时承担责任,政治摩擦中仍能得到经销商、员工和消费者支持。
所谓全球企业公民,不是公关口号,而是企业在一个国家长期生存的许可证。
而一旦中国汽车业完成这种扎根,被带出去的就不只是整车。
汽车是现代工业最庞大的集成品之一。一辆车背后,连着电池、电机、电控、芯片、软件、玻璃、轮胎、座椅、模具、机床、工业机器人、港口物流、充换电设施、汽车金融和售后服务,是一条长长的产业链。
整车企业在哪里形成规模,产业链就会向哪里延伸;产业链在哪里扎根,中国的工程能力、质量标准和供应链管理就会在哪里释放新的价值。
这种反馈还会反过来升级中国制造。巴西的乙醇能源、欧盟的碳足迹核算与安全法规、东南亚的高温高湿、中东的沙尘、非洲的复杂路况,都会变成新的产品定义;全球不同的文化和环境,又会逼着中国企业在制造硬功夫之外修炼更多软实力。
历史其实没有什么新鲜事。美国汽车的全球化带动了石油、钢铁、橡胶和金融;德国汽车输出了精密制造与工业标准;日本汽车带出了精益生产和零部件体系;韩国汽车又把电子、钢铁和电池能力推向全球。每一次,都是一个后来者带着更高的效率闯入既有秩序,先被视为威胁,再被规则约束,最终靠本地化和长期主义赢得接纳。
如果中国车企能完成从出口产品、建设渠道,到本地制造、本地研发,再到成为企业公民的跃迁,实现的将不只是汽车出海,而是对整个中国制造全球化的牵引。
驶向世界的汪洋大海,在世界大地写下新的工业文明,这条路,欧洲人、美国人、日本人,其实都走过,只不过这一次,船头换成了中国人。