本文来自微信公众号: 出海同学会 ,作者:出海同学会,原文标题:《干货|Consumer AI:从模型能力到产品成立,下一代 Killer App 还缺什么?》
在这一期中,我们邀请了来自Consumer AI、内容产品、社交娱乐、独立开发、增长与投资一线的多位嘉宾,围绕AI时代C端产品的形态变化、用户需求与增长路径展开讨论。
一个逐渐清晰的共识是:AI正在把“做出一个产品”的门槛快速拉低,但真正稀缺的能力,开始从开发本身转向产品定义、用户理解与分发。
但与此同时,路径分化同样明显——有人继续沿着成熟需求做体验升级,有人押注更AI Native的互动内容与社交形态,也有人重新回到最基础的问题:用户究竟为什么留下、为什么付费。
本篇,我们聚焦几个问题:当供给快速增加,C端产品如何真正被用户看见?AI Native产品与传统产品升级,哪条路径更容易跑出PMF?以及,成本、分发与真实需求,正在如何重新决定Consumer AI的规模化边界?
[一页精华].
SEAMATE
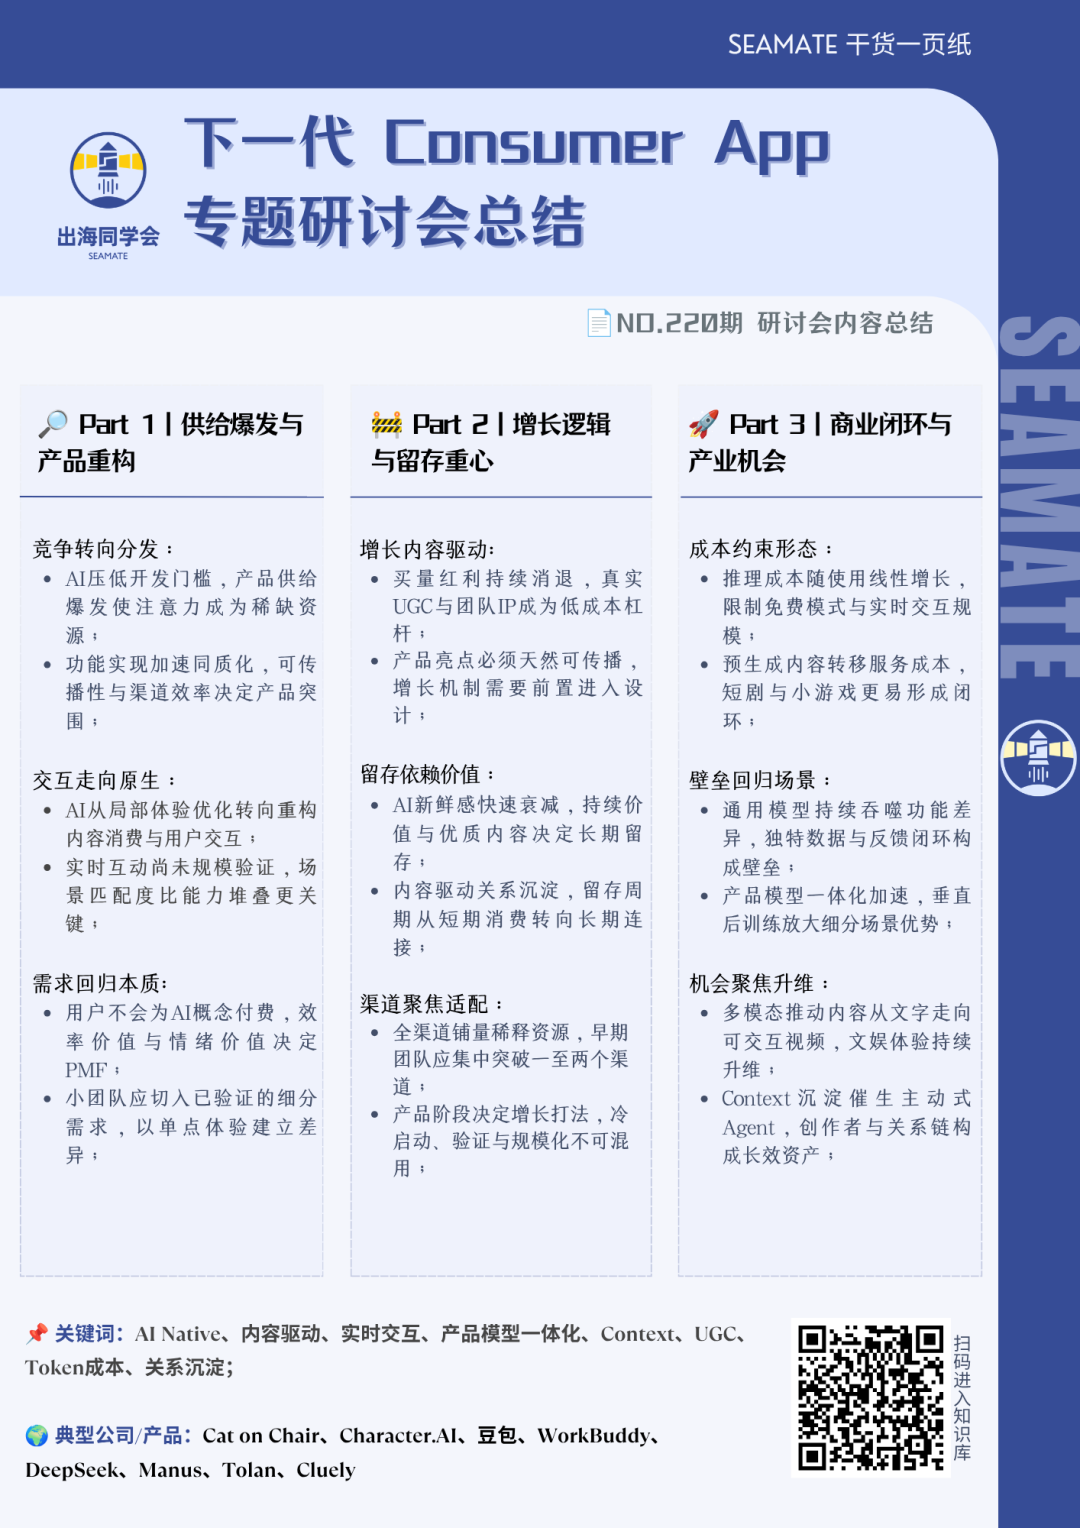
[本期课代表].
SEAMATE
一些同学因公司PR保密不能公开
或有部分内容需要删节
我们同样感谢他们的精彩输出
如出现链接或企业名为嘉宾引用第三方,侵删。
APUS|科学家|张旭
C.AI|TLM|Yi
Cat on Chair|Founder|Ryan Yao
某Personal Agent产品|增长负责人|Alex
Mengqi Studio|Founder|裴梦琪
美元基金|投资经理|刘欣宇
假面科技|CEO|杨柳
某头部视频模型|产品战略专家|Cici
辛童|某视频模型公司
💡阅读小Tips:因原文逐字稿巨长
部分内容由ChatGPT精炼
以下为精彩节选
Part.01市场与产品演变
当AI降低开发门槛、产品供给爆发,如何让自己的产品被看见?
Ryan Yao|Cat on Chair
我和女朋友一起在做一款番茄钟专注类App。我们的App其实并没有太多AI功能,它只是一个完全通过AI开发出来的产品。换句话说,AI更多是作为开发工具,而不是产品功能本身。之所以能做出这个产品,也是因为AI的出现。在这之前,我一直从事产品设计,没有任何开发背景。我觉得像我这样的人其实还有很多。
在市面上的同类产品,基本上每隔几年就会出现一批新的番茄钟产品,或者其他工具类产品。到了今天,因为开发门槛降低,做工具类产品变得越来越容易,拥有相同功能的产品每天都在不断出现,有开源的,也有收费的,各种各样的都有。所以,我觉得未来可能会逐渐变成这样一种情况:如何让用户发现你的产品,会变得越来越重要;反而是产品功能如何实现、具体如何使用,这些因素的优先级可能没有以前那么高了。
裴梦琪|Mengqi Studio
我平时的业务,包括接触到的人群,基本上都以独立开发者和初创公司为主。从我的经验来看,在跟他们接触和交流的过程中,我发现一个比较明显的变化:因为有了AI的加持,创作门槛和生产门槛都在不断降低。大家会发现,现在创造一个产品本身,其实已经没有特别大的难度了。
Alex|某Personal Agent产品
我目前在一个做Personal Agent的团队里。我们做的产品叫Clico,是一个桌面端、偏泛场景的个人Agent助手。目前,Coco有Web端、桌面端以及浏览器插件端,是一个覆盖三端的Agent产品。我们做偏C端的应用大概有半年时间。现在的一些观察,其实跟刚刚几位老师讲的比较相似。现在C端应用大家都可以做,也都可以通过Vibe Coding的能力把一个应用搭起来,把整个链路跑通。所以,做完产品之后,更重要的点其实是在分发侧:你怎么找到合适的渠道,怎么找到真正愿意使用你产品的用户。
张旭|科学家
我们其实一直在观察C端市场,也看到了一些非常有意思的现象,比如豆包和WorkBuddy的崛起。豆包其实走出了一条非常标准的C端产品增长路径,但同时也出现了一个AI时代比较新的现象,就是品牌IP化。大家现在已经能在很多视频平台上看到“豆姐”各种IP化的形象,也出现了很多比较有意思的视频内容。我觉得这是AI时代新出现的一个现象。
但如果再往前看,在去年DeepSeek R1爆火之前,Kimi和豆包其实都在市场上抢量。当时,Kimi和豆包每个月都会花很多钱在市场上买量。但DeepSeek出来以后,Kimi其实放弃了这条路,决定走DeepSeek的模式。所以,当时行业里一度有一个讨论:到了AI时代,传统C端产品的增长路径是不是已经发生变化了?但我们今天再来看,豆包坚持走了传统C端产品的增长路径,而且还是做成了。现在它的月活已经到了一个非常高的规模。
另外一个我们观察到的现象是,腾讯元宝其实不算特别成功,但WorkBuddy确实异军突起了。最近大家可能也注意到了,WorkBuddy的讨论度非常高。WorkBuddy是怎么起来的?其实当时“龙虾”火的时候,腾讯内部也有几个团队在赛马,推出了包括QClaw、WorkBuddy等产品。WorkBuddy也被称为“腾讯版小龙虾”,它卡位的是OpenClaw使用门槛高这一痛点,再叠加腾讯自身的生态优势。现在来看,这条路确实被腾讯走通了。
如何从用AI优化用户体验,走向以AI Native重构产品能力?
Cici|某头部视频模型
如果往前追溯,AI内容的第一波机会,可能更偏向于Character.AI这样的产品。当时的内容形态还是以文字为主,大家会用它来做陪伴、角色扮演等。后来,随着视觉模型能力越来越成熟,我们又看到了很多新的内容形态,比如AI短剧、AI漫画、AI动画等。截至目前,我自己的感受是,更多还是模型能力本身的迭代推动了各种内容产品的发展。本质上,它更像是在原有内容产品的基础上,对已有的受众需求,尤其是情绪化需求,进行一次体验升级。
但我个人其实更期待看到一些更加AI Native的内容产品。比如,从去年下半年到今年上半年,其实有很多创业公司都在尝试做偏互动、可玩式的内容产品。这类产品吸引了很多明星创业公司的参与。以我目前的观察来看,这种产品形态还没有得到非常充分的验证。用户对于这种互动内容,是否真的能够形成规模化的接受,目前可能还没有一个明确的答案。
所以,从趋势上来看,我觉得大家做内容产品的思路正在逐渐发生变化。过去,大家更多是被模型能力驱动,思考的是如何利用AI,把原有产品的体验稍微升级一下;而现在,越来越多的人开始思考,是否能够找到一些更加Native的产品形态,重新定义用户的交互方式和内容消费逻辑。这可能是我自己感受到的,也是目前行业里比较容易形成共识的一种变化。但真正有意思的地方,可能还是后者,也就是这种更偏AI Native的内容平台,到底什么时候能够出现一些真正规模化的验证。
杨柳|假面科技
我们公司比较知名的产品是『狼人杀』,我们也是中国第一个做线上狼人杀APP的公司。我们一直扎根在社交和游戏这两个领域,基本上已经做了十多年。我一直以来关注的都是社交类产品,也非常希望看到在现在这个时代能够出现一些新的社交可能性。因为像微信这种类型的社交形态,其实已经存在很多年了。虽然这两年也跑出了很多角色扮演型的AI社交产品,但我其实一直对它们打一个问号。我感觉它们并不是通用型社交的终局。
如果你问我比较关注什么,我可能更关注的是一种人、AI以及两者混在一起的社交状态。我们也听过很多类似的段子。比如,有些CTO混在早会群里,其实相当于把自己给“蒸馏”了、把自己“炼化”了;CEO也是混在群里,一会儿是真人,一会儿是替身,是这样一种状态。但我觉得这里面应该还是有很多想象空间的。在我看来,内容永远是王道,无论在哪个时代都是这样。但是,如果把内容和社交放在一起看,那么内容最终一定希望能够带上社交功能,并且能够很好地为社交服务。当然,社交本身也会沉淀出内容,所以它们之间其实是一个循环。我们可以通过内容建立关系。
其实也可以从“社区到社交”这个角度来理解。因为社区和社交最大的区别在于,社交是人到人,而社区是人到内容、内容再到人,进而产生人与人之间的关系。所以,我觉得现在单纯做人到人这件事情本身已经很难了,因为市面上已经有大量非常好用的社交工具。对于很多内容创作者来说,他们更希望通过好的内容把人与人连接起来,从而让用户对内容的留存和黏性持续得更久。
刘欣宇|美元基金
从投资角度来看,我们过去一直在寻找一类能够持续获取更多Context的产品。刚刚也有几位朋友提到Proactive Agent,这其实也是我们长期关注的方向之一。但我们一直在思考一个更核心的问题:在模型能力持续提升的背景下,什么样的产品能够在模型能力之外,建立属于自己的场景壁垒;同时又能够随着底层模型能力的增长,持续获得能力放大?
最近我们也在关注一些与实时交互相关的机会。我们认为,在实时交互领域,可能会出现一批真正意义上的“产品与模型一体化”公司。以视频生成为例,目前主流大模型的演进方向,更多还是在提升生成质量,让视频更加真实,并逐步符合物理世界的规律。但在一些垂直场景中,模型本身可能并不是最终产品,而是需要围绕具体场景重新设计模型能力、交互方式和产品体验。海外已经出现了一些类似的探索,国内也有不少小型创业团队开始尝试产品和模型深度结合。我们认为,这里面可能会诞生新的产品与模型一体化机会,也是我们接下来会持续关注的方向。
长期来看,我们并不认为模型会“吃掉一切”。在具体场景这一层,始终会存在大量仅靠通用模型难以完全理解和覆盖的信息。比如我们最近也在关注Post-training数据,很多真正有价值的数据并不是互联网上天然存在的数据,而是与具体业务场景、用户行为,甚至真实生产环境深度结合之后产生的数据。
因此,我也很期待后面听到更多创业者的分享。尤其是在做Consumer App的过程中,大家过去一年对产品的理解有没有发生变化?用户行为有没有出现一些新的变化?以及有没有一些过去没有被我们注意到、但正在快速增长的业务数据和产品信号。从VC的视角来看,对于一项AI技术如何从“技术成熟”逐步走向“产品形态成立”,再到最终形成清晰的商业路径,我们目前也有一些阶段性的观察。
一类机会是在互动内容。此前我们研究互动影游时,会把其中的AI生成能力拆成两个部分。第一部分是预生成内容。这一部分实际上已经相对成熟。从今天大量出现的AI短剧、AI中剧,以及越来越多小团队开始打造自己的AI IP,都可以看到,AI已经显著降低了内容生产成本,并且开始改变传统内容生产链条。相对而言,实时生成的能力还没有完全成熟。但互动影游本身并不是一个全新的需求,它在传统内容市场中已经得到过一定程度的验证。因此,AI对这个市场的改造未必需要从0到1创造一种完全新的内容形态。它也可能只是先在传统内容中加入比如10%、20%的实时互动和个性化内容,就已经能够显著提升用户体验,让内容更具参与感和个性化。
另一类更加AI Native的形态,则可能是以AI UGC/AI PGC,甚至AI原生内容平台为核心的产品。大家都会想象所谓的“AI抖音”——内容可以实时生成、无限供给,甚至针对每一个用户动态生成。但真正落到产品层面之后,仍然有很多问题需要解决:用户究竟是否愿意消费完全由AI生成的内容?什么样的产品交互才足够自然?AI生成的游戏、视频和互动内容,质量是否能够持续达到用户越来越高的审美和体验阈值?所以我们目前的判断是,从技术能力,到产品形态,再到真正成立的用户体验,中间仍然存在一个不小的Gap。
底层模型的进步当然会持续缩小这个Gap,但真正能够跨越它的,可能并不只是模型能力本身,而是创业者对于场景、用户和产品形态的理解,以及能否围绕真实场景建立独特的数据、交互和反馈闭环。这也是我们今天特别希望和大家继续讨论的问题。
从产品到规模化,创业团队到底应该服务什么需求?
Ryan Yao|Cat on Chair
对于我们来说,其实一开始并没有太多考虑国内用户和国外用户之间的区别。我们的App叫Cat on Chair。实际上,是先有了这个名字,然后才开始思考,到底要做一个什么样的App才能符合这个名字。因为是小猫,所以我们联想到的场景是:人在工作的时候,小猫会趴在你的身边,或者趴在你的桌子上,给人一种陪伴工作的感觉。而这种感觉恰好特别适合番茄钟这类专注工具。所以,在确定这个概念之后,我们才开始思考:应该加入哪些功能?怎样才能让这个App变得更有趣?
整个过程中,我们并没有刻意考虑国内用户和国外用户之间的差异,而是更多地在思考:对于喜欢猫的人来说,我们还能在这个App里增加哪些功能,让大家更愿意使用它?比如,我们设计了一个功能:当用户完成一次专注之后,猫咪会给你送一个礼物。这个灵感其实来源于互联网上的一个梗。现实生活中,猫咪有时候会从外面叼回来一些东西送给主人,可能是一只死老鼠,也可能是其他东西。我们的想法是,如何把现实生活中那些和猫咪有关的经历,复制或者转化到App里面。虽然这些功能和番茄钟本身的工具属性没有那么强的关联,但我们希望通过这些设计让App变得更有趣,让用户更愿意使用它。所以,我们做了很多类似的功能优化和功能扩展。
张旭|APUS
我们公司其实有一款产品最近在海外同样拉出了一条很漂亮的增长曲线,就是Free Adblock Browser,它解决的是最后一公里的问题,低门槛,适合大众用户。我们做的Adblock Browser,本来是一个很传统的广告拦截浏览器。但现在,我们已经把它AI化了,主打的一个功能叫AI Hub,相当于把各种AI能力都集成到浏览器里面,把浏览器本身作为入口。这个故事听起来可能没有那么吸引人,但恰恰因为它很简单、门槛很低,所以会有很多人使用。这个思路其实跟豆包、WorkBuddy是一样的,都是在解决最后一公里的问题。这是我们现在观察到的,AI发展到今天所出现的一个战略性机会。
裴梦琪|Mengqi Studio
在C端市场,更重要的问题变成了:怎么挖掘真实的用户需求?很多时候,用户的痛点或者一个产品的Idea,可能就来自大家的日常生活。比如,不知道大家熟不熟悉“独立开发三件套”,Todo、闹钟、记账等。但这些产品都已经被做得非常多了。接下来的问题就是:怎么脱颖而出?怎么真正找到用户的需求?对于独立开发者或者刚起步的初创公司来说,怎么把产品推向市场,找到自己的第一个用户,找到PMF,再慢慢滚雪球,把产品做大,我觉得这是目前Builder这一端比较普遍的问题。
现在对于好的Product-Market Fit,我现在接触到的这波人可能还没有走到那一步。大家现在都是满脑子问号,还在不断地找方法:我到底怎么才能真正找到这些核心用户群体,以及找到Product-Market Fit?
Alex|某Personal Agent产品
在分发侧,我们其实做了不少尝试,包括一些传统的增长渠道,比如找达人、投广告,以及一些偏放量的动作,我们都做过。但整体做下来会发现,现在增长渠道里的流量洼地已经比较少了,买量成本整体偏高,尤其对于AI产品来说。所以,后来我们开始转向做一些没有那么Scale的动作。
比如,我们开始做产品UGC,做一些小型的Affiliate Program,也就是联盟营销;同时开始去触达一些更加垂直的用户群体,比如高校学生,让他们自发参与进来,做一些类似校园大使的事情。我们发现,这些没有那么Scale的动作,反而更有成效,或者至少在获客成本上会更低。我觉得这其实也能看到现在大家做C端App的一个趋势:会越来越往内容侧走,越来越偏有机增长(Organic),也会往更加真实自然(Authentic)的方向走。包括前段时间,大家一直在讨论一些产品的增长策略,就是纯做UGC,然后依靠一个核心IP把增长跑起来。所以,我觉得这可能会是未来C端产品增长营销一个比较大的方向,更加偏内容驱动。同时,这种内容可能跟原来自媒体时代的内容又不太一样。它里面会夹杂一些产品推广,但更希望呈现为一种有意义的分享。所以,现在会看到很多团队在做创始人IP,也在做团队IP。
这种方式其实不仅限于AI Native App。之所以现在看到很多AI Native App会用这种方法做增长,主要还是因为其他渠道太贵了。如果想要更有效地获客,这可能会是一个比较好的方法。但本质上来说,它就是把内容发出去,再让流量进来。后续承接这个流量的到底是一个AI Native App,还是一个普通的Consumer App,比如Ditto,或者其他类似的产品,其实并没有那么大的区别。包括Cluely最开始做的其实也是一个比较垂直的产品,你甚至不能完全把它归到AI里面,它更像是一个Note-taking产品。现在,Cluely团队又在做一个新的UGC平台。其实这些跟AI本身没有那么大的关联,但你依旧可以看到,他们会成为硅谷非常有名的Gen Alpha团队。所以,我觉得这种增长方式跟产品本身属于哪个垂类,其实没有那么大的关系。
刘欣宇|美元基金
从去年到今年,我们一直都在关注AI应用这一块,因为To C依然是VC认为不可忽视的一个大方向。当然,这里面也会有情绪的反复。比如最近两三个月,VC在这个方向上其实也会有一些自己的迷茫或者忐忑。因为去年大家投了很多产品,包括刚刚提到的一些互动内容。大概从去年下半年到今年年初,互动内容的投资一度非常火,很多项目甚至会出现额度比较紧张的情况。
但这里面其实也分成好几类。比如最开始那段时间,大家会关注以AI RPG为代表的一些小游戏。但到了今天,我们再去看这些产品的留存和更多用户反馈,可能都没有达到最理想的状态。包括最近,我们也在持续Review之前的一些项目。比如国内一些很火的AI陪伴类产品,其实在用户留存和满意度上也没有那么高。这也是让我们今天重新思考的一个点:可能在这里面,PMF会更加重要。用户明确的痛点到底是什么?需要的情绪价值又是什么?因为用户大概率要么是为了效率买单,要么是为了情绪买单,而不会仅仅为了一个“AI Future”买单。
Yi|C.AI
我觉得现在阻碍更好的C端应用出现的最大问题,其实还是成本,包括模型成本和Token成本。首先,做一个C端App和做B端产品不一样。B端产品可以一上来就收费,但大量C端App一开始是不能收费的,你一收费,用户可能就都跑了。所以,我觉得为什么最早跑出来的是Chat这种产品形态?就是因为它的成本相对可以控制得比较好。比如早期的Character.AI,它其实发布得比ChatGPT还要早一点。它为什么能够起来?我觉得一方面是模型做得好,另一方面就是早期团队把成本优化到了非常极致。所以,它能够以一个非常低的成本服务大量免费用户,不收钱,而且长期保持这样一种状态。相对于其他竞争对手来说,他们可能扛不住成本压力,就会被迫去做一些商业化的事情。我觉得这是早期非常关键的一点。特别是对于内容平台或者双边市场来说,你要真正跑出来,首先就要迈过成本这道坎。
至于下一步还会出现什么样的Consumer产品形态,我觉得成本依然是最大的阻碍。现在看到一种比较好的方式是把在线服务的成本转到离线。比如,刚才有朋友提到AI小游戏。相对于AI Chat来说,它的成本会更低,因为游戏可以一次生成,用户在玩的时候不需要再实时生成内容。这样一来,它的成本就会比Chat更低,因为Chat是需要实时生成的。另外一个例子就是短剧。现在看到的AI短剧也不是实时生成的,而是在Create的时候一次性生成。虽然现在多模态模型的成本仍然很高,但至少内容只需要生成一次。真正服务用户的时候,你只是去服务一个已经生成好的视频,所以这个成本相对来说还是比较容易覆盖的。所以,我觉得如果大家想更进一步往下发展,关键问题还是:模型成本什么时候能够降到“白菜价”,降到大家都能接受的程度?对于一家C端公司来说,每增加一个用户,对比传统/移动互联网时代,新增一个C端用户的边际成本应该是非常低的,而不是随着用户越来越多,成本也跟着线性增长。如果成本始终随着用户规模线性增长,那基本上就很难看到一个真正打平甚至盈利的状态。所以,如果继续往下走,其实只能去赌成本会降下来。现在我们已经能够看到,成本下降是未来的趋势,只是它究竟什么时候能够降到大家可以接受的程度。
另外一个问题是,更强大的多模态模型,成本能不能降到足以支撑更加丰富的应用形态?比如,你想做实时Render,实时动态地跟用户互动,甚至实时生成视频跟用户互动,现在做这件事情还是非常贵。但假如有一天,多模态模型也能够把成本做到像现在的模型这么便宜,我觉得到了那个时候,一定会出现很多文娱方向的新机会。首先,一个产品要成功,就要有一定的规模效应;但要达到一定的规模效应,成本就不能太高。如果还没有达到规模效应,钱就已经烧完了,那这个产品可能就死掉了。我觉得可以举一个简单的例子,对标早期互联网的发展。比如在2G时代,网速和流量其实就是最大的成本。那个时候基本上也做不出什么复杂的应用,主要就是短信、彩信这些。大家在手机上能上网,可能也就是看看小说。你要是下载一个视频或者一张图片,可能一个月的流量很快就用完了。真正等到整个应用生态发展起来,其实是在3G、4G出现之后。第一,网速提上去了;第二,流量成本降下来了。到了这个阶段,各种App才开始爆发。所以,我觉得其实可以类比互联网的发展历程。大模型出现以后,C端市场接下来会经历一个什么样的发展进程?我觉得可以参照这个逻辑去思考。