本文来自微信公众号: MIR睿工业 ,作者:MIR 杨轲凡
过去两年,全球半导体产业的目光几乎全部集中在英伟达的GPU、台积电的先进制程,以及科技巨头动辄千亿美金的数据中心资本开支上。从摩尔定律的延续到微缩制程的突破,整个行业似乎都在为晶体管数量的几何级增长而欢呼。
数据来源:MIR DATABANK
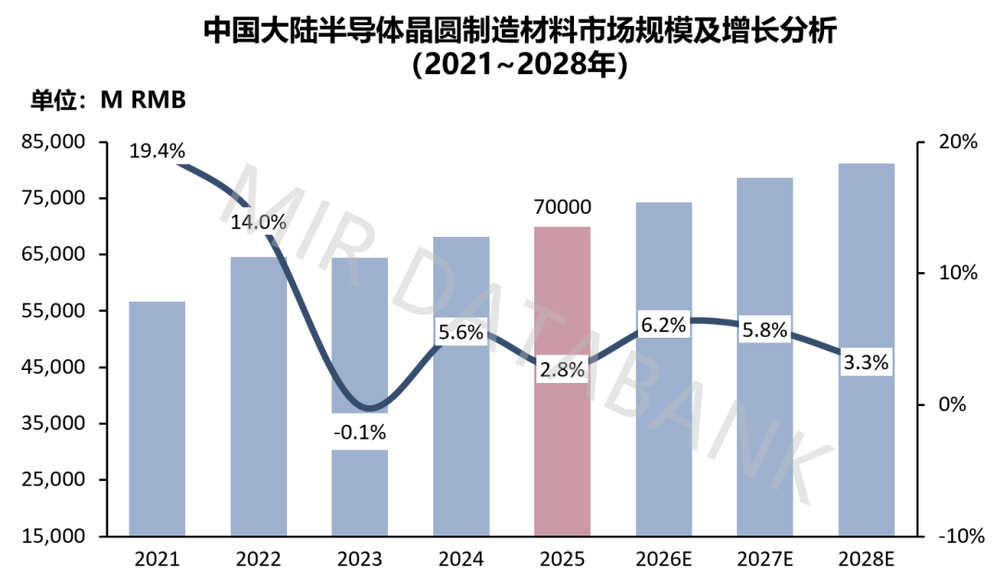
从国内产业大盘来看,中国半导体晶圆制造材料市场整体呈现稳步扩容、逆势增长的态势,2023年行业短暂调整后重回高速增长通道。随着国内晶圆厂产能持续释放、AI算力产业快速崛起,高端半导体材料的市场需求持续爆发,行业增长重心已从传统基础材料,全面转向适配AI数据中心、先进封装、高速光通信的高端功能性材料,本土材料产业迎来结构性成长红利。
然而,当成万上亿颗高性能芯片被高密度地塞进超级数据中心,传统半导体材料的物理极限正在被迅速榨干。电信号传输衰减严重、芯片发热量飙升、高集成度下的结构变形等物理瓶颈交织出现,形成了一道道难以逾越的物理高墙。
算力的演进,正在从“制程红利”向“材料红利”转移。单纯依赖晶体管微缩的时代已经放缓,整个AI算力支柱的稳固性,正在向下游的先进化学材料体系倾斜。在当前的市场格局下,评价一种半导体材料重要性的核心标准,在于它能否解决数据中心最致命的四大瓶颈:内存墙、功耗墙、互联墙以及封装物理极限。
当下制约AI算力释放的主要材料有High-K高介电前驱体和GMC(颗粒状环氧模塑料)、碳化硅(SiC)与氮化镓(GaN)、磷化铟与薄膜铌酸锂(TFLN)、特种玻璃基板,下面我们将逐一拆解。
01
打破“内存墙”:HBM对High-K前驱体与GMC的刚性需求
内存瓶颈的物理本质。在生成式AI大模型动辄千亿、万亿参数的背景下,“算力跑得比内存读写快”导致的内存带宽瓶颈,已经成为制约AI服务器整体效能的绝对短板。为了打破这一限制,将多层DRAM芯片进行垂直堆叠的高带宽内存(HBM)应运而生,并迅速成为AI芯片的标配。
然而,HBM的这种“垂直盖楼”模式在极大地拓展了数据吞吐量宽度的同时,也带来了两大极其苛刻的物理缺陷:微观漏电严重以及严重的结构热应力。
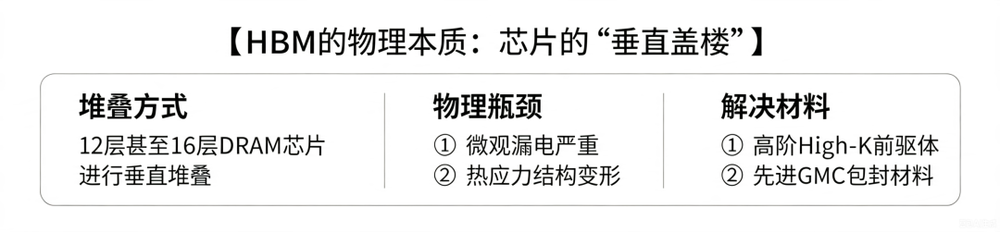
High-K(高介电常数)前驱体是微观尺度下的漏电锁。随着DRAM制程向10纳米(1α/1β/1γ)以及更先进的节点逼近,晶体管的栅极电容介质层变得极薄,传统的二氧化硅等材料在微观世界里已经无法有效阻止电子的量子隧穿效应,导致漏电率和功耗飙升。为了维持电容的蓄电能力并死锁电子,行业必须全面转向铪基(Hf)、锆基(Zr)等高阶High-K前驱体材料(气态源)。
目前High-K前驱体材料领域的高端市场主要由法国液化空气(Air Liquide)、德国默克(Merck)以及韩国的一些本土特气企业主导,其供应链的稳定直接决定了全球存储三巨头(SK海力士、三星、美光)的HBM产线良率。
GMC(颗粒状环氧模塑料)是解决热应力翘曲的保护壳。在HBM的制造过程中,12层甚至16层裸芯片通过TSV(硅通孔)和微凸块(Microbumps)连接在一起,整体厚度被压缩在微米级别。在工作状态下,芯片中心与边缘的温度差异极大,热胀冷缩系数(CTE)的不匹配会导致整个堆栈发生严重的翘曲、开裂或引脚断开。此时,必须引入颗粒状环氧模塑料(GMC)进行高导热、无空隙的包裹封装。
目前,全球用于HBM的高阶GMC市场几乎被日本住友化学等少数几家老牌材料厂商垄断。这种底层材料的产能和配额,实际上构成了HBM产能释放的隐形限制。
02
攻克“功耗墙”:氮化镓与碳化硅如何实现电源能效革命
当前的AI数据中心正在从传统的“计算中心”转变为“功耗黑洞”。单个标准AI机架的功耗已经从过去的10kW飙升至100kW甚至更高。数据中心外部引入的高压交流电,需要经过变压、整流等多道工序,最终转换为GPU芯片核心所需的1V甚至零点几伏的低压直流电。在这个层层转换的输电链条中,基于传统硅(Si)基材料的功率器件(如MOSFET、IGBT)由于其材料固有的物理限制,导通损耗和开关损耗巨大,导致约10%的电能以废热的形式白白浪费。
为了攻克这一“功耗墙”,以氮化镓(GaN)和碳化硅(SiC)为代表的第三代(宽禁带)半导体材料正在AI服务器电源(PSU)中掀起一场彻底的替代潮。
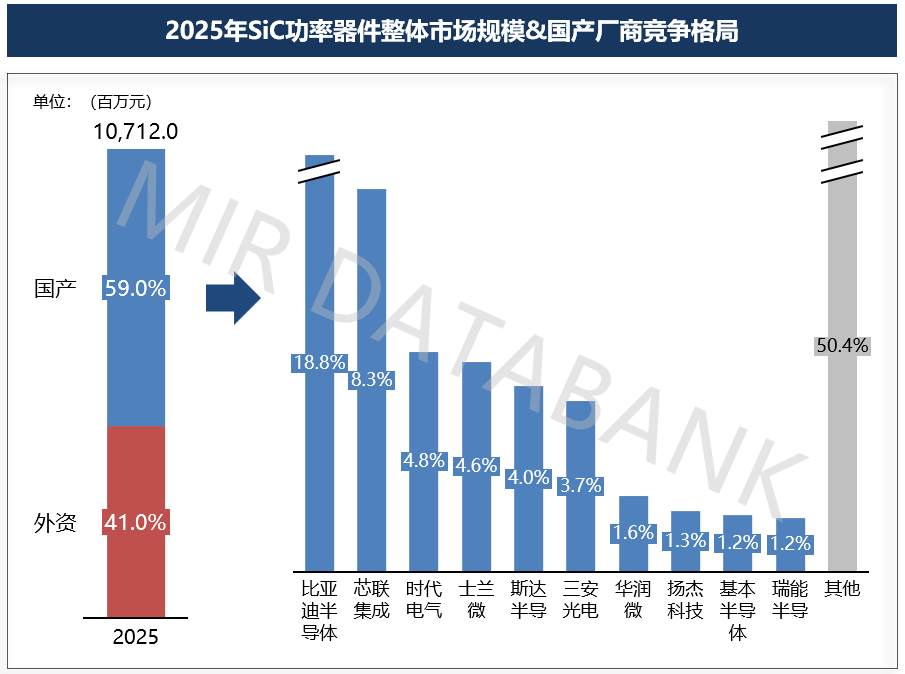
数据来源:MIR DATABANK
过去,全球6英寸SiC衬底长期被美国Wolfspeed、Coherent(原II-VI)和日本罗姆(Rohm)垄断,价格高居不下。但随着天岳先进、天科合达、三安光电等国内衬底巨头的产能集中释放,全球SiC衬底价格遭遇了断崖式下跌。
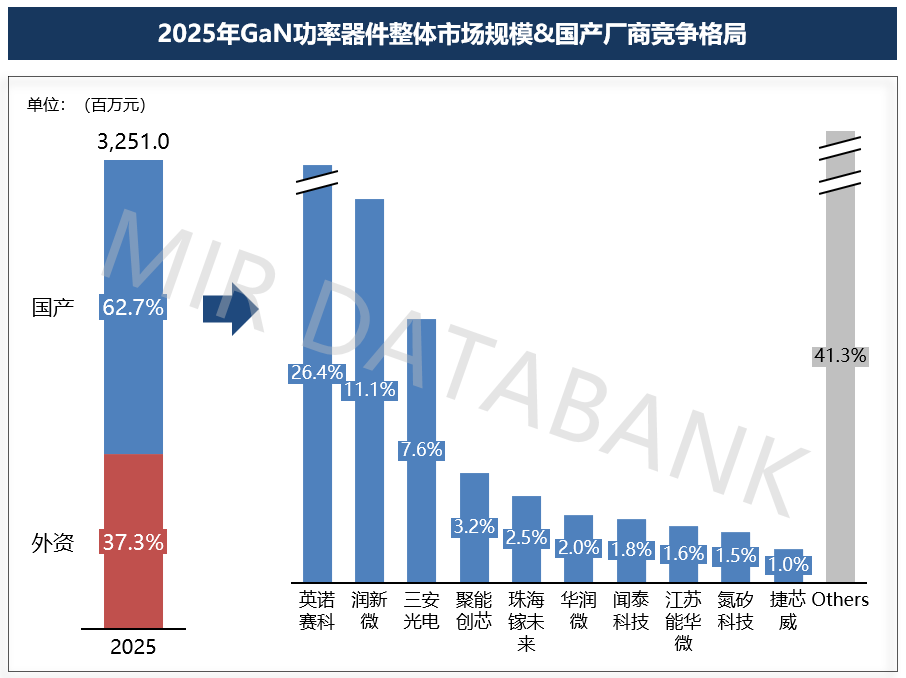
目前,中国企业在碳化硅领域已经实现了市场份额的追赶。在数据中心电源使用的GaN器件中,消费级(如手机快充)GaN国内供应链已高度成熟。但数据中心所需的高压、大功率车规/工业级GaN外延片,其核心技术(如GaN-on-Si外延生长、晶格缺陷控制)仍高度依赖英飞凌(收购了GaN Systems)、EPC、Navitas等欧美巨头。国内如英诺赛科、聚能创芯正在全力向高压、大电流的数据中心电源级产品加速渗透。
03
突破“互联墙”:1.6T时代下的多材料异质集成趋势
AI集群的本质是成千上万颗GPU的协同计算,芯片与芯片、服务器与服务器之间的互联带宽直接决定了整体算力的有效输出率。“光进铜退”——用光纤代替铜线进行机柜间甚至板级的信号传输,已经成为行业不可逆的铁律。在800G光模块向1.6T、3.2T演进的节点上,传统的单一“硅光(Silicon Photonics)”材料在超高频调制下,其由于没有直接带隙以及电光效应较弱的局限性彻底暴露,多材料融合的异质集成成为当前最前沿的市场事实。
作为第二代化合物半导体,磷化铟凭借其优异的直接带隙物理特性,是制造高速光电子器件(如激光器芯片、探测器芯片)的核心基底。
磷化铟的上游是稀散金属“铟”,全球超七成的铟储量和产量都在中国。随着相关出口管制的实施,海外光模块巨头的原材料供应链极度紧绷。然而,在将金属铟拉晶制成高纯单晶衬底这一核心环节上,日本JX金属、日本Sumitomo Electric仍占据全球主要份额。国内先导科技、有研新材等企业虽然在资源端和中低端衬底实现了绝对自主,但在面向1.6T光模块的6英寸/8英寸超高纯磷化铟单晶衬底上,仍处于高性能样品验证和产能爬坡的攻坚阶段。
如果说磷化铟是产生光信号的“引擎”,那么如何将GPU输出的电信号高效、不失真地调制到光波上,则是另一个核心技术瓶颈。薄膜铌酸锂(TFLN)凭借其极高的电光系数、超宽的调制带宽以及极低的插入损耗,正在成为1.6T及以上超高速光调制器的确定性路线。
薄膜铌酸锂的供应链结构非常特殊。作为源头的铌酸锂晶圆(Bulk Crystal),日本光电巨头富士通(Fujitsu)、住友晶体拥有几乎绝对的统治力。但中国企业在下游的“薄膜化(Smart Cut)”工艺、光刻刻蚀及芯片设计上走在了世界前列。以光库科技为代表的国内厂商,正联合上游本土设备商,加速打破日本在调制器芯片领域的垄断,逐步实现从晶圆进口到全产业链自主化。
04
颠覆“先进封装”:特种玻璃基板对传统载板的替代
当芯片制程逼近1nm的物理极限,依靠台积电CoWoS为代表的先进封装技术,将多颗逻辑计算芯片(Logic)与多颗HBM存储芯片“拼”在同一个中介层(Interposer)上,成为了延续摩尔定律效益的唯一路径。
然而,随着AI芯片封装尺寸(Package Size)从早期的50mm×50mm一路向100mm×100mm甚至更大尺寸演进,过去几十年作为行业基石的有机基板(如ABF载板)开始频繁遭遇物理极限的挑战:有机材质在先进封装多轮高温固化工艺下,极易发生热膨胀变形和面内翘曲,直接导致微小引脚(Pitch)的对准失败和焊接断裂。
为了彻底颠覆这一传统路线,英特尔、台积电、三星等全球半导体和封装巨头正全力转向下一代封装基板的终极答案:特种玻璃基板(Glass Core Substrate)。
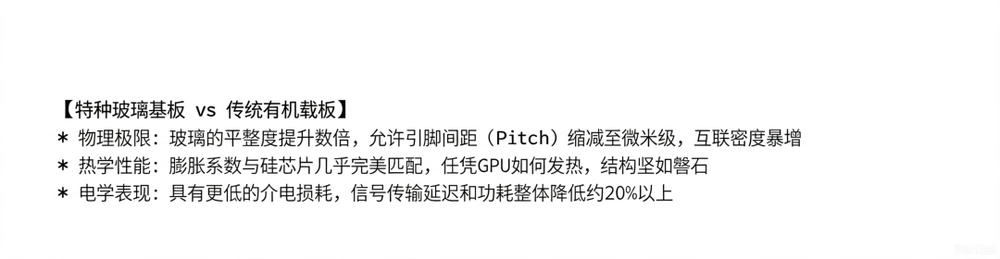
电子级、半导体级特种玻璃的配方和溢流熔融工艺具有极高的专利壁垒。目前,能提供符合英特尔、台积电要求的超平整、无缺陷特种玻璃基板的,依然是全球传统显示玻璃三巨头:美国康宁(Corning)、日本旭硝子(AGC)和日本电气硝子(NEG)。
结语:材料演进决定数据中心未来形态
纵观当前数据中心驱动的半导体产业变革,可以得出一个清晰的产业底层逻辑:所有的算法优化、所有的系统级架构创新,最终都必须依托于底层材料的物理特性才能落地。
从存储芯片内部用于锁死电子的High-K前驱体,到电源端用于提升转换能效的第三代半导体;从光互联网络中负责高效发光与控光的磷化铟、薄膜铌酸锂,再到即将彻底颠覆先进制程芯片物理形态的特种玻璃基板。AI对算力的极端贪婪追求,正在以前所未有的速度,迫使整个半导体材料体系发生剧烈的迭代与重构。
在这场由物理极限倒逼的材料变革中,谁能率先在这些关键、高端材料的研发、工程化量产以及供应链的安全受控上占据主导地位,谁就能在下一阶段的全球算力总竞赛中,牢牢掌握住最不可动摇的底层话语权。