
本文来自微信公众号: 20社 ,作者:We are
黄金相对标准,这意味着谁能更多、更方便地出现在消费者面前,谁就占领了市场。因此,中国的珠宝行业向来对加盟模式青睐有加。但这套逻辑在金价高位时代彻底失效了。
三种“倒下”的方式,同一个行业寒冬
黄金越值钱,卖黄金的越难。
9月10日晚间,东北证券的一则风险提示公告证实了千叶珠宝暴雷的消息。公告称,公司及千叶珠宝其他相关人员均无法与千叶珠宝实际控制人林明杰、高晓松夫妇取得联系,原因不明。
千叶珠宝是一家在新三板挂牌的北京品牌,靠设计起家,曾让好莱坞明星安妮·海瑟薇担任过品牌形象代言人。东北证券为其主办券商。前段时间,陆续有人在网上发文称被千叶珠宝拖欠工资。
目前,千叶珠宝在天猫、京东、抖音等平台的官方旗舰店商品已基本下架。线下门店有部分门店仍在营业,但也有不少已经人去铺空。据其小红书官方账号介绍,千叶在全国40多个城市,有500多家门店。
千叶的财报显示,2026年上半年公司营收2.13亿元,同比下降26.07%;截至6月末负债总额达到2.9亿元。
最大问题在于其在高金价和黄金消费税下,销售枯竭。
千叶的存货高达15.35亿元,占总资产的96.56%,几乎全部压在黄金珠宝存货上。而账面上流动现金则已近枯竭。货币资金仅剩93.37万元,较2025年底下降74.58%。存货周转率仅0.23次,周转天数超过1500天。
此前,千叶已在逐渐降低成本。随着黄金税新政落地,千叶收缩了成本较高的直播渠道。线上营收也因此大幅萎缩,从营收占比一度接近70%到今年上半年的9%。
这不是第一家倒下的黄金连锁品牌。
9月8日,A股黄金板块的老面孔萃华珠宝因未在规定期限内披露年报,被深交所下发了终止上市事先告知书。
截至停牌前的8月31日,这家发端于沈阳、创立于光绪年间的“中华老字号”收盘市值已连续18个交易日低于5亿元,提前锁定交易类强制退市。
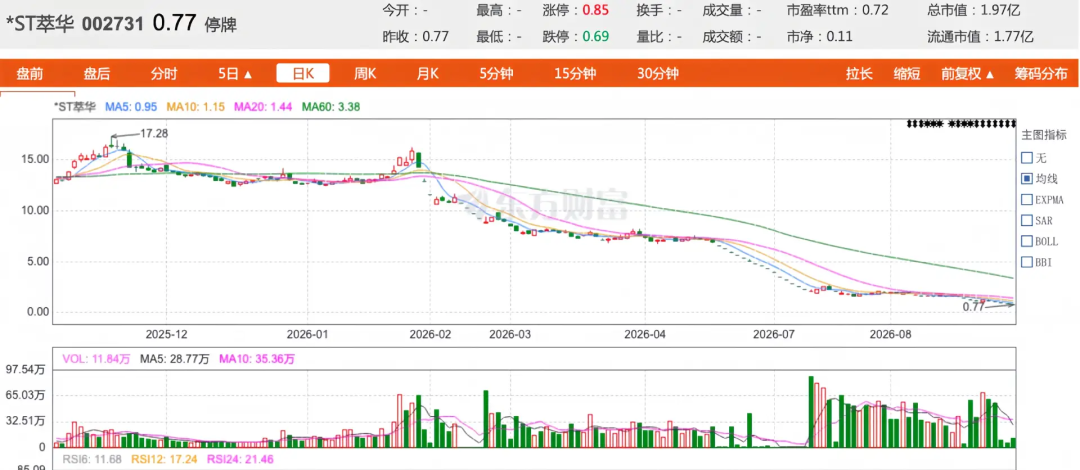
萃华珠宝股价断崖式下跌
图源:东方财富网
萃华退市的直接导火索是年报“难产”,但2月份就因涉嫌信息披露违法违规被证监会立案调查。
萃华主业以黄金饰品批发为主,毛利率常年只有13%左右。近年来存货逐步堆积。公司账面的存货高达37.23亿元。
但据最新审计,“存货实存数量与财务报表结存数量存在重大差异”。也就是说,仓库里的大批黄金不翼而飞了。堪称黄金界的“獐子岛”。
这场坍塌的起点,其实是2023年那场买在高点的锂盐跨界并购案。彼时锂价已从高点回落,这次跨界不仅没能救主,反而拖累了主业现金流,最终把一家老店拖进了退市漩涡。
即便是拥有完整产业链的航民首饰,近期也关闭了线上店铺,原因是“公司战略调整,线上业务优化”。
航民首饰更多是主动选择收缩。上半年黄金饰品销售量19.779吨,同比下降27.40%;黄金业务主营业务收入18.54亿元,同比下降46.09%。
半年报将其归结为,黄金饰品业务受金价剧烈波动及税收政策调整双重影响,公司在终端需求疲软中主动调整产品结构。
航民关掉了低效的电商门店,转向高工费、高附加值产品,黄金业务从第一大收入来源退居其次。
三种倒法,姿态各异,但共享同一个宏观背景:金价高位震荡,首饰消费断崖式下滑,而金条金币消费逆势暴涨。
1月,国际金价冲破5500美元/盎司,创下历史新高,国内品牌金饰挂牌价一度站上1700元/克。
中国黄金协会数据显示,上半年,国内黄金消费量511.412吨,同比增长1.23%;其中黄金首饰消费同比下降33.88%,金条及金币消费同比增长28.42%。
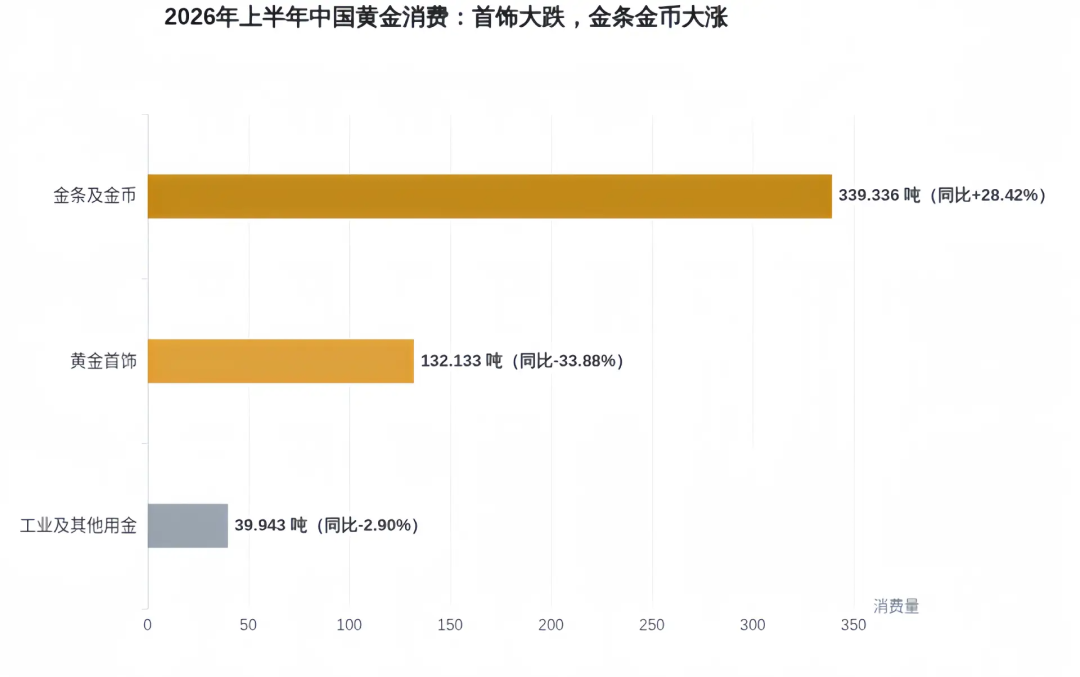
数据来源:中国黄金协会
黄金依然很热,但大家不买首饰了,改成了投资属性更强、更有保值价值的金条金币。
金店在金价稳定和温和上涨时,业绩向来不愁。但牛市却反常识地带来灭顶之灾。
许多新店没能熬到成熟期
今年上半年,黄金珠宝上市公司业绩几乎全行业承压。
其中传统头部品牌压力最大,周大生营收和净利润,都有超过20%的下滑;老凤祥的营收和净利润同比下降均超过四成。
周大生上半年加盟渠道收入从上年同期约24亿元骤降至7.07亿元,同比暴跌70.84%,加盟渠道收入占比从52.76%降至19.42%。
古法黄金看起来仍然能打,老铺黄金上半年营收198.08亿元,同比增长60.30%,归母净利润42.67亿元,同比增长88.20%。但我们在之前的稿子中分析过,如果对一、二季度数据,老铺的增长主要来自于黄金价格疯涨的前三个月,二季度环比下降非常明显。
传统品牌业绩跳水的原因,一方面是金饰消费整体遇冷,另一方面则是终端渠道的快速变化。
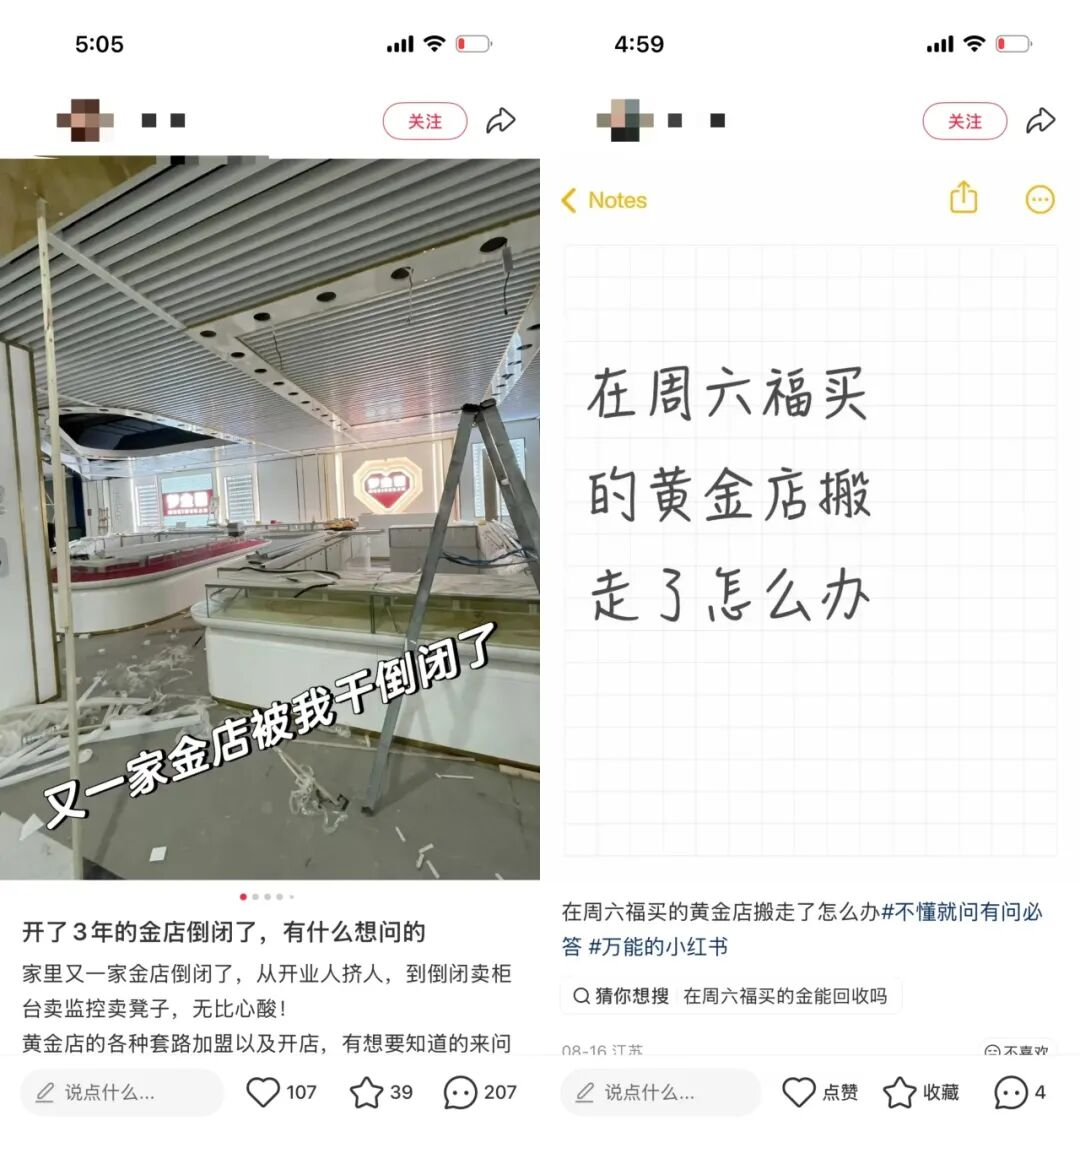
财报数据显示,周大福、老凤祥、周大生、豫园股份、周六福、中国黄金、六福集团、梦金园、潮宏基等9家公司的门店数,仅潮宏基逆市增加,其他8家合计门店数从去年6月底的33828家,下滑至今年6月底的29047家。
也就是说,一年时间,仅上市黄金珠宝企业,门店就净减少4781家。
另有媒体统计,2026年上半年,加盟店净减少2600多家。
这两个数据统计口径不同,但实际上,这一轮关店也以加盟店为主。周大生上半年净减少的473家门店中,454家来自加盟体系;老凤祥上半年累计关闭三四线城市低坪效加盟店342家,占加盟店关店总数的约63%。
目前黄金珠宝上市公司渠道构成都是以加盟店为主,梦金园、中国黄金、周六福等其品牌的加盟店占比都在9成以上。
对于关店原因,官方公告有的一笔带过,“2026年上半年度,公司根据区域市场情况对经营网点进行了调整”。也有如周大生,直接表示“主要因素是金价剧烈波动,下游加盟客户补货意愿持续低迷,普遍采取去库存策略;其次,公司主动关闭低效加盟门店,提升渠道整体质量。”
整体来看,加盟店与品牌属于合作关系,市场好能赚钱时就猛猛开店,赚不到钱当然也就猛猛关店。
广东南方黄金市场研究院市场研究中心主任宋蒋圳接受媒体采访中称,“不少小加盟商没有对冲工具,不敢高位大批量补货,所以普遍选择‘去库存、少拿货’的保守策略。对比自营店资金、库存由上市公司兜底,具备大规模资金、供应链对冲手段,可以跨周期调配库存,承受阶段性亏损,所以倒下更多的是加盟店。”
从2019年头部品牌开始扩张渠道,上述9家公司的门店总数从两万多家(当年有几家并未上市,数据根据公开报道估算),到如今近三万家,从2022年、2023年全行业扩张,到2024年开始踩刹车,实际上市场已经走过了一轮过山车行情。
这其中许多新店,没有走完培养期。此前业内曾有一种说法,黄金饰品新店培养期平均约为6年,才能达到成熟店90%的水平。
黄金牛市“杀死”加盟模式
中国的珠宝行业向来对加盟模式青睐有加。
头部金饰品牌加盟占比普遍达到90%以上。周大福70%多的加盟率在同行中反而显得像个异类。
为什么?为什么不像全球高端奢侈珠宝公司,克制开店,然后虹吸整个城市、甚至周边省份的客群?
这跟行业特性密切相关:整个行业的增速与中国GDP增速相当。高端奢侈珠宝,欧美品牌几乎垄断;而从消费量来看,在中国传统习惯影响下,黄金饰品占珠宝消费的主导地位,IBIS World数据显示黄金饰品销售占比达到60%。
黄金,这才是中资港资珠宝公司的战场。
而黄金相对标准,这意味着谁能更多、更方便地出现在消费者面前,谁就占领了市场。
疫情之后,这种加盟扩张逻辑被进一步放大。
周大福,这个加盟率“后进生”曾在2022年明确表示:“我们认为三线及以下的城市和乡镇拥有庞大的开店潜力”。仅2022财年(截至2022年3月31日)就净开设1300余店。
品牌方借助省代和加盟商,以极低的资本投入快速下沉,加盟商则借助品牌背书获取客流。
在那个金价尚未暴涨、消费信心仍在修复的阶段,品牌和加盟商目标一致——开店即增长。这套模式看起来是一场双赢。
但这套逻辑在金价高位时代彻底失效了。
连锁加盟的克重饰品受到“两头挤压”。
价格敏感型消费者转向水贝,绕过传统加盟金饰品牌,直接打穿品牌溢价;追求设计感的消费者则涌向老铺黄金,后者“一口价”的模式保证了营收与净利润暴增,毛利率长期维持在60%以上。而传统品牌周大生们的毛利率仅在15%-25%区间。
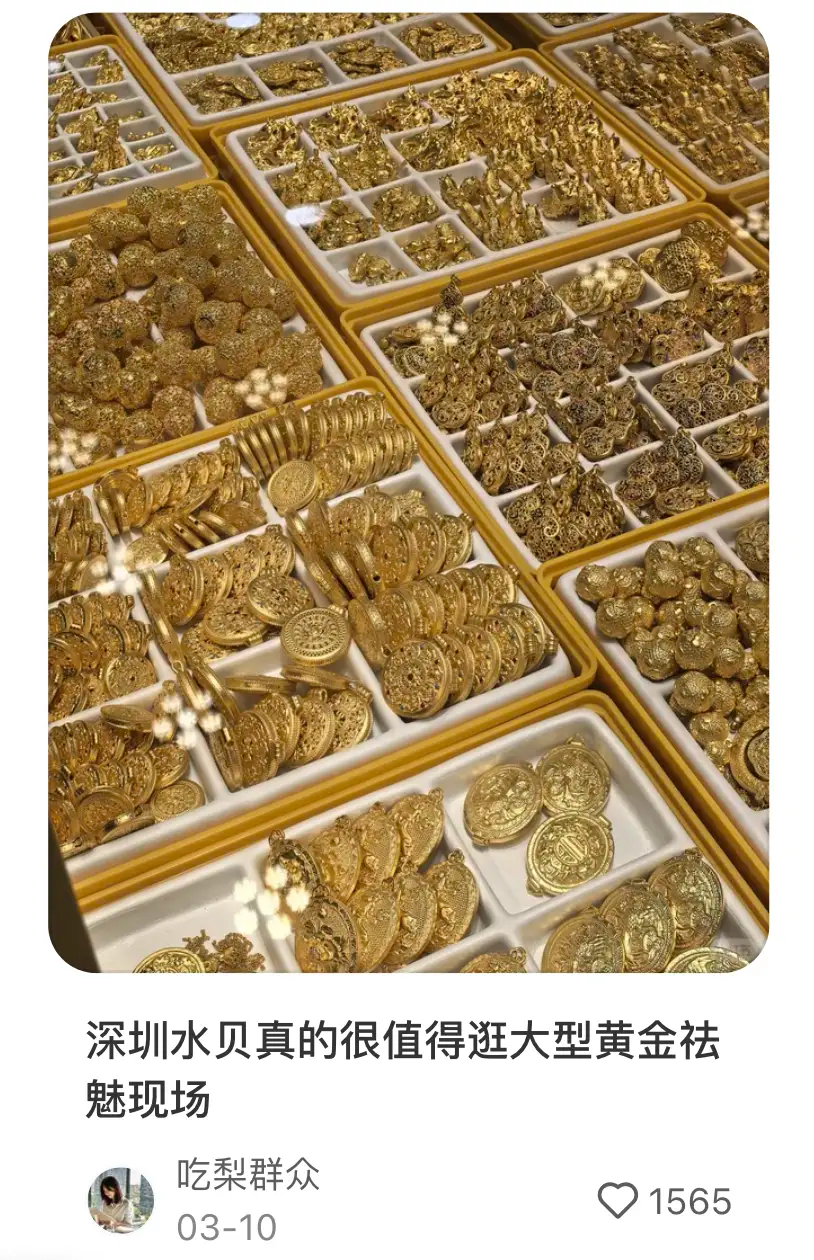
金价高企直接抬高了购买门槛,用户只能减少采购。婚庆场景中“三金”的克重普遍下滑了50%到60%。另一方面,传统大克重产品毛利率偏低,金价剧烈波动又带来巨大的存货减值风险。加盟商卖不动,也囤不起。
再叠加黄金税收新政落地,首饰金的消费进一步被抑制。
品牌方和加盟商,双方在一个消费盘子不断紧缩的总量里,利益不再一致。
品牌方想将压力风险甩出去,比如有品牌将加盟模式从“直接批发供货”切换为“加盟商通过指定供应商采购”,同时将按克工费计价类产品的品牌使用费从12元/克上调至24元/克。品牌方能收到的钱变成了“品牌使用费”——卖货的风险被彻底转移给了加盟商。
加盟商直接承担行业最直接的冲击,承担库存积压和现金流断裂的风险。
尤其是三四五线城市的加盟门店,此前跑马圈地让高度同质化的门店开满一条街,内卷式竞争。而当需求被多重因素压制,供需矛盾便无可阻拦地爆发了。这些门店最终的出路,只能是关店。
一些有门路的加盟商,也在自救。据界面报道,有原本头部品牌的加盟商认为,品牌力之间的差距被高金价抹平了,主动转向了加盟成本更低的区域性品牌。
黄金上市公司的发展方向也被迫调整,不能再轻松躺在加盟网上吃红利。有上市公司表示,竞争焦点集中在三方面:一是单店模型的优化,包括坪效、人效和货品周转效率的系统性提升;二是会员与私域运营的深耕;三是供应链的柔性增强,以更快的产品迭代响应终端需求变化。
黄金牛市没有让金店更赚钱,反而颠覆了加盟模式的利益链条。当品牌方的收入来自“喂货”而非终端动销,当加盟商在高金价下既卖不动也囤不起,当消费者绕开加盟店另寻他路,连锁扩张模式最好的日子也过去了。