本文来自微信公众号: 汽车商业评论 ,编辑:张南,作者:推动新汽车向前进,原文标题:《中国汽车产业的巴西考验③|一家工厂应该落在哪里》
在第一篇讨论“是否应该去巴西”、第二篇梳理“怎样进入巴西”之后,《中国汽车产业的巴西考验》系列的第三个问题自然落到地图上:工厂究竟应该建在哪里?
巴西国土辽阔,中国车企的制造项目又已分布到圣保罗、巴拉那、戈亚斯、巴伊亚、伯南布哥和圣埃斯皮里图等多个州。
旧厂、合作伙伴、港口、土地和地方政策,都可能把一家整车企业带到新的城市;但对于零部件企业,同一个地点是否成立,还要看附近有多少客户、供应商和工业服务,一笔订单能否支撑一条生产线长期运转。
2026年7月底,轩辕巴西汽车产业考察团走访圣保罗州、巴拉那州多家整车与零部件企业,并与投资促进机构交流。
《汽车商业评论》结合现代、丰田、通用和斯特兰蒂斯等企业在巴西的建厂经历,对圣保罗内陆、大库里蒂巴、里约内陆、米纳斯、戈亚斯、东北部及玛瑙斯等地区进行比较。
选址不是在地图上找一块最便宜的土地,而是在客户、港口、供应链、人员和成本之间作出取舍。
整车厂可以用一项大投资改变一个地区的产业条件;只能先建一座工厂的供应商,则必须考虑,靠近第一家客户以后,还能否找到第二家和第三家客户。
这篇报道试图回答的,正是中国汽车企业进入巴西之后,应该把下一座工厂放在哪里。
“七八个月。”
2026年7月27日下午,巴拉那州圣若泽杜斯皮尼艾斯市(São Josédos Pinhais),雷诺—吉利工厂的会议室里,2026轩辕巴西汽车产业考察团的一位零部件企业负责人报出了自己的时间表。
企业已经有与大众汽车阿根廷业务相关的项目,需要在2027年上半年完成当地生产安排。他希望把南美生产平台设在巴西。按照倒排时间,七八个月内,工厂就要具备生产资质。
他的计划并不是从一块空地开始建设。
“第一阶段应该在200万美金以内就够了。”他说。
企业准备分阶段投入,先租赁约3000平方米的现成厂房,把成熟产品的装配安排在这里。已有产品和客户,能够缩短一部分准备时间;初期投入有限,又决定了它需要尽量利用现成厂房和基础设施。
在座的人提出另一种可能:如果能够同时取得雷诺—吉利的项目,工厂规模还可以扩大。
一家已有的阿根廷客户、一家希望开发的巴西客户,开始共同影响这座工厂的地址。巴拉那州投资促进机构(Invest Paraná)的工作人员表示,可以提供需求表,请企业补充产品、工艺、面积和能源需求,再帮助寻找场地。
这家企业需要的不只是完成当前项目的生产空间。它还希望用同一座工厂,继续争取其他客户。
但中国整车企业在巴西的制造项目,正在向不同地区展开。长城第一座工厂位于圣保罗州内陆,第二座工厂转向圣埃斯皮里图州港口附近;吉利进入巴拉那州的雷诺生产体系;奇瑞和长安利用戈亚斯州的卡奥工厂;比亚迪在巴伊亚州卡马萨里组织生产;零跑则准备使用伯南布哥州的斯特兰蒂斯基地。
零部件产业的分布,要集中得多。
7月28日,巴西汽车零部件协会(Sindipeças)向考察团介绍,按照2025年汽车零部件行业净销售收入口径,圣保罗州占62.1%,米纳斯吉拉斯州占11.5%,南大河州占7.3%,巴拉那州占5.9%,圣卡塔琳娜州占4.7%。
五州合计91.5%。
这组数据记录了既有产业的集中程度,也意味着新进入者选择不同厂址时,能够就近采购的材料、零件和工业服务会有明显差别。
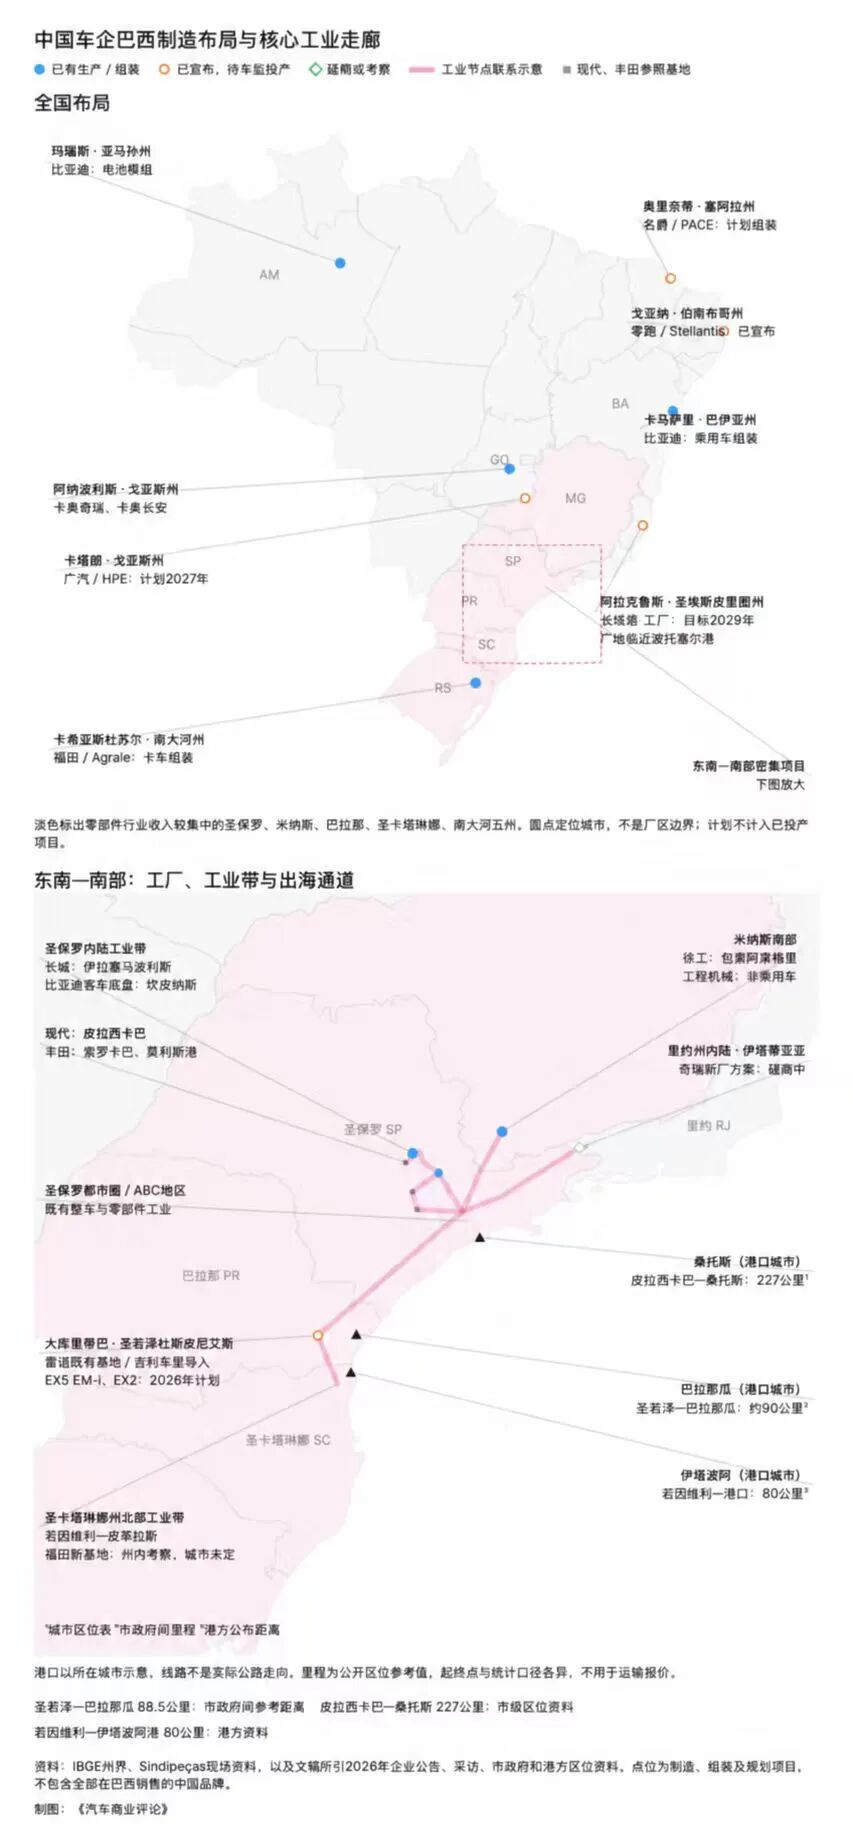
整车厂与供应商的选址考虑,由此出现差别。
整车厂可能因为一座合适的旧厂、一个当地合作伙伴,或者港口和政策条件选择某个城市。供应商面对同一个地址,却还要问:除了这家客户,还有谁会购买自己的产品?如果项目减产,这条生产线还能承接什么业务?
7月26日,长安汽车巴西地区部制造总监赵鹏捷根据此前的海外项目经验,将选址因素归纳为税收和土地、物流、产业集群、劳工以及生活条件五个维度。
“第二个就是物流的便利程度,就是公、铁、水、物流便利的程度以及成本的考量。”他说。不同项目可以采用不同权重,几个维度之间也有关联。
对于油箱、座椅、保险杠等大体积产品,贴近整车厂可以减少运输支出;能够批量远距离发运的零件,则有更大的选址余地,可以优先考虑多家客户和专业配套企业集中的地区。同一家整车厂的不同供应商,也未必需要落在同一个城市。
现代、丰田和斯特兰蒂斯此前在巴西的建厂经历,提供了两种参照。现代和丰田利用圣保罗内陆已有的工业条件,再引入专用供应商;斯特兰蒂斯的前身菲亚特克莱斯勒,则在东北部把整车厂与供应商园区一起建设。
对准备进入巴西的中国车企,选择新的制造地区,也意味着要计算带动配套企业投资的成本。对只能先建一座主厂的零部件企业,问题更具体:靠近第一家客户之后,还能不能在同一片地区找到第二家、第三家客户。
长城进入的,不只是一座旧厂
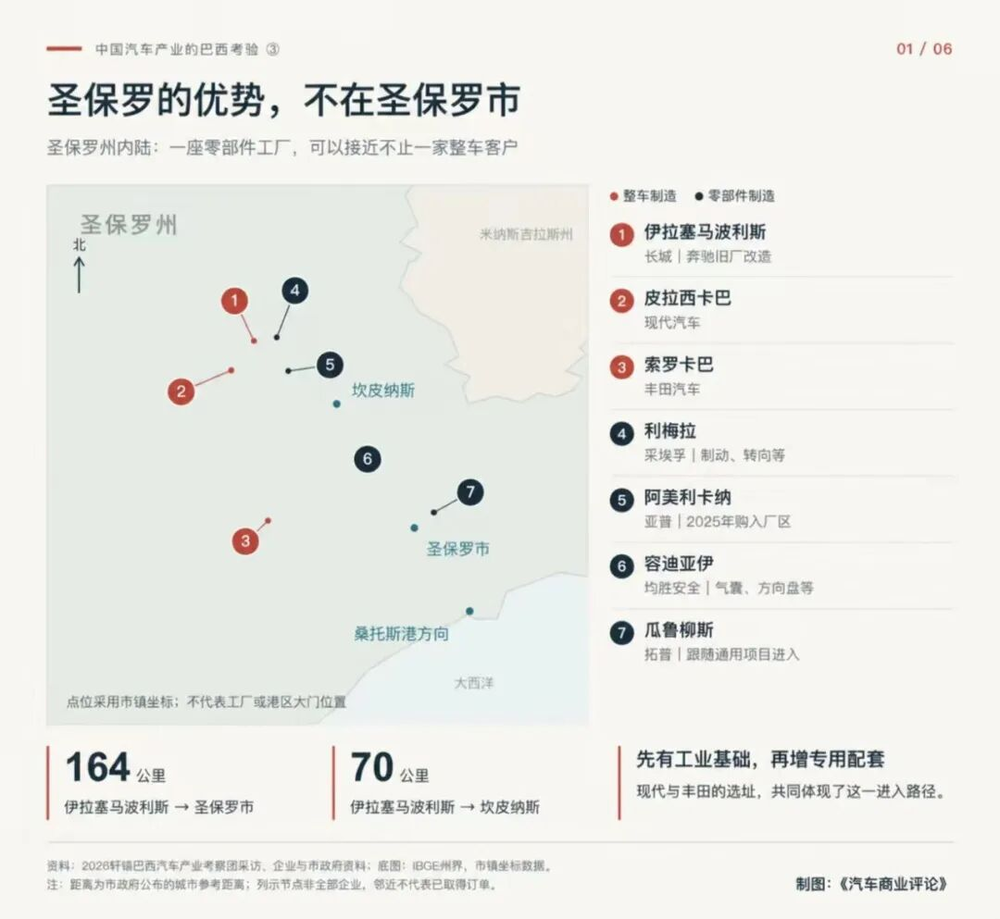
长城的巴西工厂位于伊拉塞马波利斯(Iracemápolis),圣保罗州的一座内陆城市。
按市政府公布的区位资料,这里距圣保罗市约164公里,距坎皮纳斯约70公里,周边通过公路连接利梅拉、皮拉西卡巴等工业城市。
长城2022年接收奔驰旧厂,改造后于2025年8月开业。到2026年8月,企业披露这里已经形成车身焊接、涂装和总装等工序,生产哈弗H6、哈弗H9和Poer P30,设计年产能5万辆。
对于准备给长城供货的零部件企业,伊拉塞马波利斯的吸引力还在于:在这里设厂,既能靠近长城,也有机会争取其他整车厂的订单。
皮拉西卡巴有现代汽车,索罗卡巴有丰田,坎皮纳斯及其周边分布着汽车、机械和技术企业。沿着圣保罗州的高速公路向其他工业城市延伸,还能接触更多整车客户及配套企业。
长城自己的采购,已经开始利用这套原有网络。
7月28日下午,在圣保罗的长城巴西会议室,采购负责人王立超介绍,当时已经开展本地化采购或者完成定点的供应商有“30家左右”。
有人问,其中有多少中资企业。
“中资很少。”现场交流给出的解释是,主要还是当地原有的供应商,其中包括长期为欧美车企配套的企业。
这些供应商并不是等长城到来之后才开始建设。长城的新项目,使它们获得了新的客户;它们已有的生产能力,也减少了长城从头寻找和培育配套的工作。
现代当年选择皮拉西卡巴时,看中的也是这些工业条件。不过,今天所见的现代供应商园区,在当年并不存在。
2008年9月,圣保罗州政府与现代签署投资意向协议。皮拉西卡巴市政府当时的公告记录,企业从2007年开始了解当地条件,比较过南大河、巴拉那、米纳斯吉拉斯和里约热内卢等州,最终选择皮拉西卡巴。
公告列出的原因包括物流、基础设施、劳动力、消费市场,以及州级汽车投资支持政策。电力、天然气和供水企业也参与了协调。
2010年2月,市政府与MS Autotech、Hanil和Hwa Shin三家韩国供应商签署意向协议,随后有更多供应商进入。供应商负责建设工厂,市政府提供供排水、道路等基础设施支持,并扩充职业教育资源。
原有工业条件减少了一部分从头建设的工作,现代及其供应商又投入新的生产设施,逐步形成汽车产业园。配套企业与员工培训,也随着整车项目一起推进。
丰田在索罗卡巴(Sorocaba)的经历相似。
在丰田2008年确定当地项目之前,索罗卡巴已经生产汽车零部件多年。舍弗勒旗下离合器企业LuK于1975年在当地开设工厂;如今同属舍弗勒体系的轴承业务于1980年开始在当地生产。采埃孚则于1981年启用索罗卡巴工厂。
丰田随后推动自己的供应商落地,包括丰田纺织、TT Steel等配套企业。
现代与丰田没有把新工厂挤进圣保罗大都市最早的工业核心区,也没有为了获得新地块而远离整个产业网络。它们在已有工业基础的城市建设整车厂,再为新车型配置供应商。
对中国车企而言,这是一条可以具体比较的选址路径:沿现有工业带寻找土地、交通和扩建条件更合适的城市,同时核算需要新增哪些专用配套。
零部件企业对这片地区的认识,则落实在客户和供应商之间的距离上。
7月25日,考察团来到圣保罗州瓜鲁柳斯(Guarulhos)的拓普巴西工厂。负责人罗曰齐介绍,这座工厂最初围绕通用汽车的四款车型建设,通用的一座工厂距这里“20多公里”。
按企业提供的区位资料,铝供应商距工厂约19公里,塑料供应商约40公里,钢材供应商约47公里,橡胶供应商约75公里。工厂距杜特拉联邦公路约1公里,距艾尔顿·塞纳州级公路约1.2公里,距圣保罗国际机场约1.5公里。
客户在附近,工厂所需的材料和人员也有来源。周边已有熟悉橡胶、金属加工的工人和工程师;一家同行搬迁后,拓普还吸纳了部分有经验的员工。
7月29日,均胜安全介绍圣保罗州容迪亚伊(Jundiaí)工厂时,同样把靠近整车客户列为重要优势。按企业介绍,从这里到多数整车客户工厂,车程约一个半小时。主要供应商,以及提供设备、零件和工业服务的企业,也集中在周边。
这座始于1973年的工厂,如今生产方向盘、安全带和气囊。参观时,均胜安全全球运营负责人朱晓峰谈到一个正在重新考虑的生产安排:部分注塑件是否还需要自己做。
早年当地配套不足,工厂自行配置注塑设备有其必要。如今,专业供应商已经能够承接这些业务,而均胜自身部分注塑件的用量有限,继续维持设备、模具维修和专门人员,未必比外购划算。团队因此考虑将部分注塑业务交给供应商。
第二天,考察团来到采埃孚位于利梅拉(Limeira)的工厂。这里生产制动卡钳、转向系统和汽车安全电子产品,园区内的被动安全业务还包括气囊、方向盘和安全带。
这些产品的工序,并不全部集中在同一座工厂。
在附近的恩热涅罗科埃略(Engenheiro Coelho),采埃孚另有一座承担铸造、机加工和冲压的工厂,生产制动系统所需的壳体、支架等零件。两座工厂相距约20公里。以电子驻车制动产品为例,相关铸造和机加工由恩热涅罗科埃略完成,利梅拉组织后续生产。
采埃孚在圣保罗州其他城市的基地也各有分工。索罗卡巴一厂生产卡车和厢式车变速器、客车车桥,以及农业和工程机械车桥;二厂生产乘用车和商用车底盘零件,包括拉杆、球头和稳定杆连接件。圣贝尔纳多杜坎普生产离合器零部件,阿拉拉夸拉承担重型商用车离合器生产和再制造业务,伊图则设有售后配送中心。
从材料加工、零件制造,到总成装配和售后发运,这些业务分布在不同城市,却仍然处在相互联系的工业网络之中。
选择圣保罗州,并不等于把工厂建在圣保罗市。市区集中了商务、金融和专业服务资源,适合设置总部与销售办公室;对于需要大片土地、频繁进出货车的生产基地,土地价格、扩建空间和交通拥堵则是负担。
圣保罗市东南侧的ABC地区,得名于圣安德烈(Santo André)、圣贝尔纳多杜坎普(São Bernardo do Campo)和圣卡埃塔诺杜苏尔(São Caetano do Sul)三个地名。这里是巴西汽车工业的重要发源地,自20世纪50年代起,整车厂及配套企业逐渐集聚,积累了零部件、金属加工、工业服务企业和熟练技术工人。
对于主要客户仍在这里的供应商,靠近客户具有直接价值;但新建大型工厂,还要核算土地与旧厂改造费用,以及货车穿越城市道路的时间。
坎皮纳斯、容迪亚伊、索罗卡巴和利梅拉等内陆工业城市,则提供了另一组选择。企业可以沿既有高速公路和工业带寻找厂房或地块,在靠近客户、供应商的同时,争取更合适的用地和扩建空间。
圣保罗的优势不在于每块地都便宜,而在于企业有机会通过改变具体城市和厂址,调整场地成本,同时保留与多家客户、配套企业的联系。
亚普的两次选址
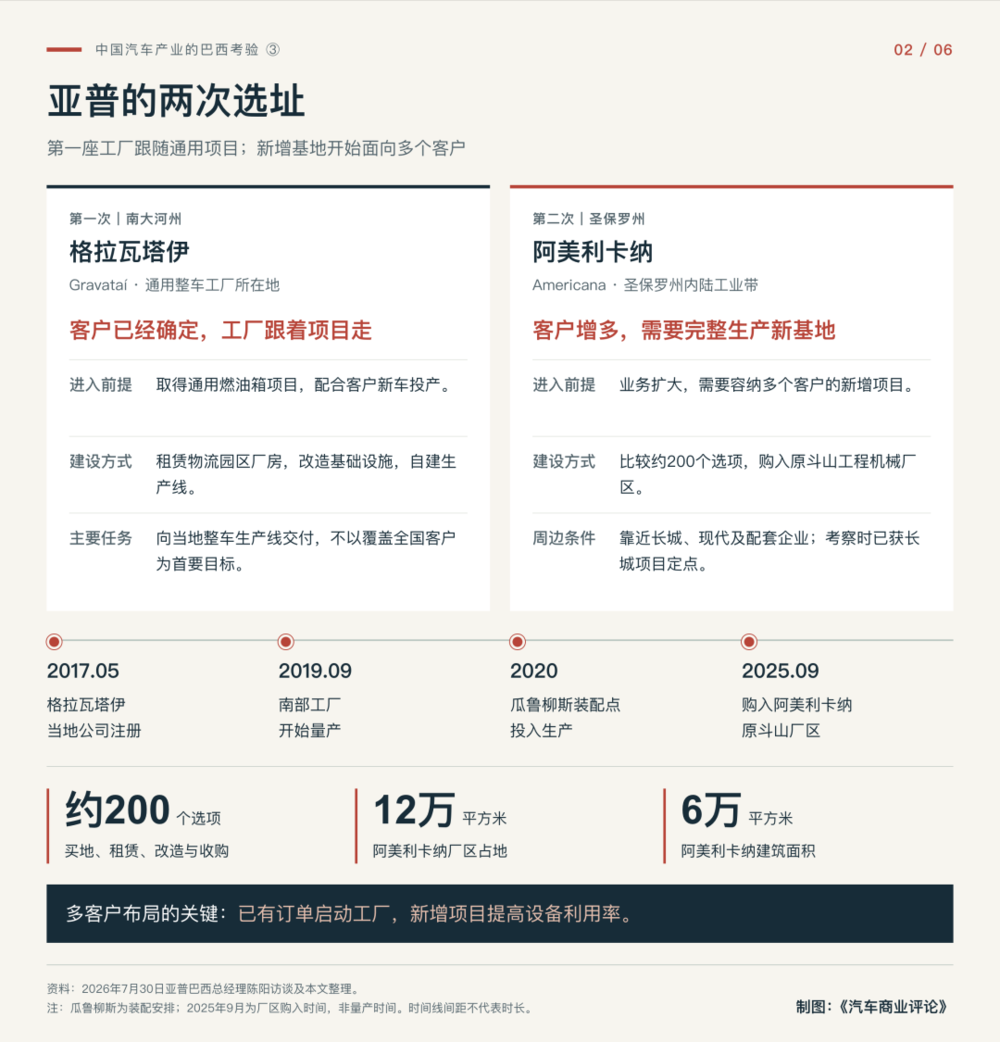
亚普最早进入巴西时,第一座工厂并没有选在圣保罗。
2017年5月,公司在南大河州格拉瓦塔伊(Gravataí)完成注册。当地已有通用汽车工厂,正在为新车型改造生产线。亚普获得的燃油箱项目,决定了首座基地的落点。
7月30日,亚普巴西总经理陈阳向考察团回忆,公司最初开展巴西本地化生产,主要就是跟随通用的项目。南部基地的生产线自己建,厂房则是租来的。亚普选中物流园区内的生产空间,改造地基、办公室及配套设施,再安装自己的设备。
陈阳2017年底抵达巴西时,厂房刚开始改造,他负责生产、设备安装调试及投产中的技术问题。2019年9月,工厂开始量产。
但通用当初为什么选择格拉瓦塔伊,是更早的一次投资决定。
格拉瓦塔伊位于阿雷格里港都市圈。通用进入以前,这里已经有汽车零部件生产。
美国汽车零部件企业德纳就是其中一家。1980年,它将橡胶制品工厂迁入格拉瓦塔伊;1983年,又把锻造业务从阿雷格里港转移过来。到1990年代,当地还增加了活塞环生产和技术培训设施。
通用选择的不是一个没有工业基础的偏远地点。厂址靠近BR-290高速公路,可以利用州首府都市圈的人才和服务资源,同时组织面向巴西及南方共同市场的生产和运输。
州政府提供的条件也相当具体。
1997年,通用确定在格拉瓦塔伊建设新厂。《圣保罗页报》当年4月报道,南大河州政府已经向企业提供约2.53亿雷亚尔贷款。州经济统计机构记录的投资协议还包括征地、土地平整、道路接入,以及电力、供水、燃气、通信和污水处理等基础设施安排。
通用希望在圣保罗之外降低新工厂的建设和经营成本,但没有仅凭当地现成配套启动项目。主要系统供应商需要一同投资。
2000年,这座工厂投产,最初生产雪佛兰Celta经济型轿车。通用将主要供应商布置在整车厂旁边,由它们提供预先装配好的模块。
李尔是其中一家。按照企业当年公布的资料,公司投入1500万美元,在格拉瓦塔伊建设配套工厂,生产Celta的座椅、车门和顶棚模块,配置约120名员工。工厂与通用共享基础设施、安保和公用工程,按生产需要及时交付。李尔是当时参与这一生产体系的16家供应商之一。
格拉瓦塔伊的汽车制造能力由此扩大:已有零部件企业提供工业基础,政府承担部分建设和融资支持,通用的车型项目再带来新的供应商。
近二十年后,通用导入新一代Onix和Onix Plus,亚普等企业随之进入。新车在巴西销售,也向阿根廷等市场出口。亚普首先需要解决的,是向当地整车生产线交付油箱,而不是用首座工厂覆盖巴西所有汽车客户。
随着业务增加,亚普开始扩展生产布局。
2019年,公司在圣保罗州瓜鲁柳斯注册装配点,2020年投入生产。按照企业介绍,这里主要承担装配,不具备完整的吹塑、水冷和焊接工序,服务通用及后来增加的大众项目。格拉瓦塔伊则保留完整生产能力。
此后,客户名单继续扩大:大众、斯特兰蒂斯和雷诺的项目陆续进入,亚普又需要一座能够承担完整生产的新基地。
寻找这座基地,用了将近一年。
陈阳回忆,团队比较过约200个选项,从买地自建、改造标准厂房,到租赁和收购,都算过账。2025年9月,公司最终买下圣保罗州阿美利卡纳(Americana)一处原用于生产斗山工程机械的厂区。
这并非一座按油箱项目量身定做的工厂。厂区占地约12万平方米,建筑面积约6万平方米,原业主不接受分割出售,亚普需要整体接手。现成厂房省去了一部分土建工作,也意味着公司要为暂时用不完的空间安排用途。
阿美利卡纳周边已有多座整车和零部件工厂。按当地市政府公布的城市参考距离,这里距皮拉西卡巴约35公里、利梅拉约22公里、坎皮纳斯约41公里。皮拉西卡巴有现代汽车工厂,利梅拉有采埃孚的制造和测试设施,长城的伊拉塞马波利斯工厂也在附近。
到此次考察时,亚普已经获得长城项目定点。
阿美利卡纳没有解决所有运输问题。陈阳在交流中估计,从这里开车前往桑托斯港需要三四个小时。进口设备和零件仍须承担这段内陆运输。
但日常生产中更频繁的客户沟通、零件交付和设备维护,可以在圣保罗州已有的工业带内组织。
亚普的两次选址具有不同前提。第一次,通用的订单和工厂位置已经明确,亚普需要跟上客户的新车投产。第二次,企业已有巴西生产经验和多个客户,需要寻找能容纳新增项目、又便于组织配套的厂区。
对于只能先建一座工厂的供应商,是否跟随某个客户远距离落地,仍要看这个客户能提供多大、多久的业务。若希望同时争取多家整车企业,则应优先比较客户较集中的工业带,再在其中寻找成本合适的具体城市和地块。
亚普比较约200个选项的过程,正是把这一要求落实到一座可以买下、改造并投入生产的厂房。
巴拉那与圣卡塔琳娜
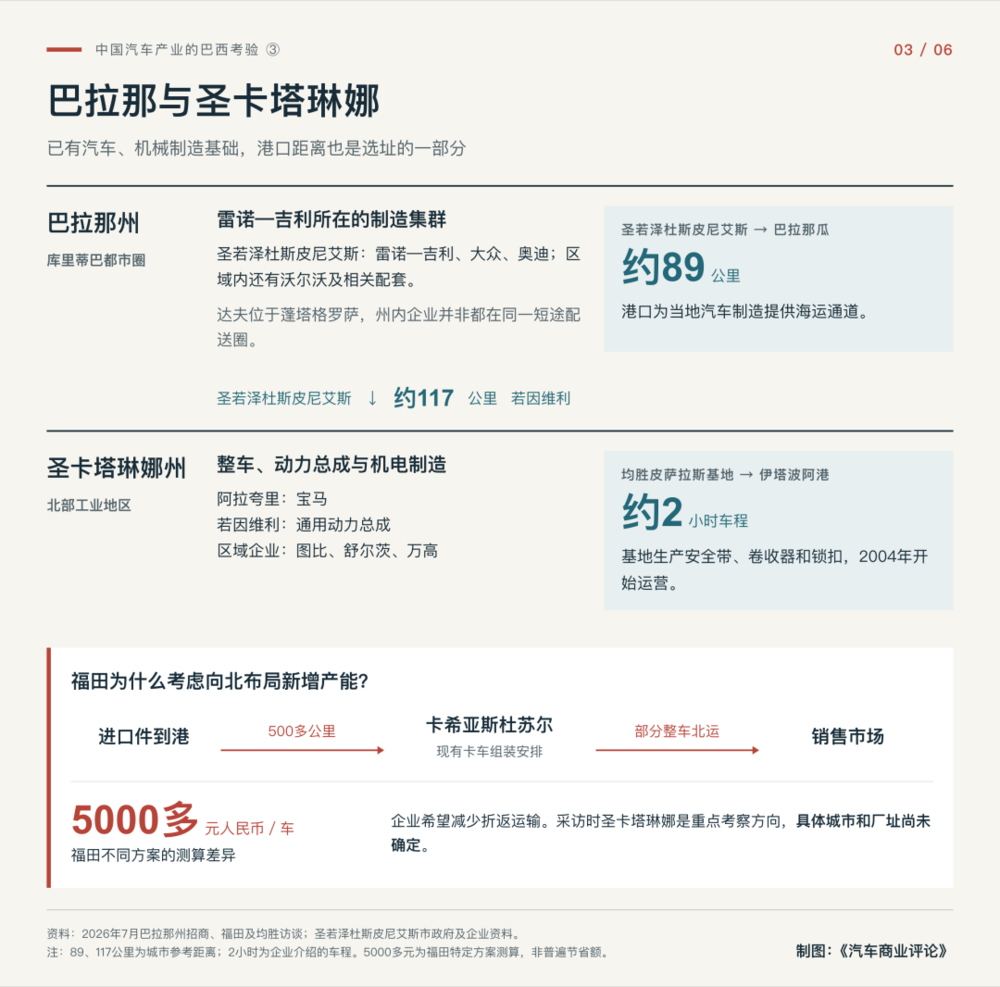
巴拉那州的汽车工业,集中在库里蒂巴及其周边地区。雷诺—吉利工厂所在的圣若泽杜斯皮尼艾斯,就是库里蒂巴都市圈的一部分。
这里的艾尔顿·塞纳工业园区1998年投产。吉利通过入股雷诺巴西,进入了一套已经运行多年的生产体系。2026年6月,雷诺—吉利宣布,EX5 EM-i计划于当年下半年开始当地生产,EX2则计划在年底前投产。
对供应商而言,新车型的导入意味着新的采购机会,但厂房、工程团队和原有车型的生产,并不需要等待这些项目才从头建立。
7月27日,巴拉那州投资促进机构负责人詹卡洛·罗科(Giancarlo Rocco)及其同事,在园区内与考察团讨论供应商落地。
按州方提供的统计,巴拉那有719家汽车产业链相关企业,分布在97个市镇,直接就业约4.16万人,其中库里蒂巴都市圈的企业较为集中。雷诺和吉利之外,大众、奥迪、沃尔沃、达夫,以及卡特彼勒、纽荷兰等企业,带来了乘用车、商用车和工程农业机械的制造需求。
这些企业并不都在雷诺—吉利工厂附近。达夫位于蓬塔格罗萨(Ponta Grossa),其他企业也有各自的生产地点。但对于准备进入巴拉那的供应商,客户名单不必只有一家中国车企,汽车之外的机械制造需求也值得考察。
港口距离是这里的另一项条件。
圣若泽杜斯皮尼艾斯市政府公布的城市参考距离显示,这里至巴拉那瓜约89公里,至圣保罗市约415公里。现场交流中,州方给出的汽车工业地区至巴拉那瓜港距离也约为90公里。对仍需进口设备和部分总成的工厂,这是一段较短的内陆运输。
能源和人员也被放进了讨论。
州方介绍,巴拉那约98%的发电来自清洁和可再生能源,以水电为主,太阳能和生物质能源也在发展。这是州方吸引制造业项目时强调的一项条件,所指的是发电结构,而不是某座厂房的供电价格或可靠性。
对于新工厂需要的人员,招商机构提出,可以协助企业与州内高校建立合作,开展人才培养,并根据本地研发需求对接科研人员。与寻找现成厂房一样,人员对接也被纳入了项目服务。
从圣若泽杜斯皮尼艾斯沿公路向南,可以进入圣卡塔琳娜州北部的工业城市。按照同一份市政府区位资料,到若因维利(Joinville)的城市参考距离约117公里。
北汽福田也在考察圣卡塔琳娜。它已经在巴西组织生产,重新寻找基地,是希望缩短进口件到厂、整车到市场的运输路线。
“对我来说,我还是优先考虑我的物流成本。”
7月26日,在圣保罗,福田巴西总经理卢韶益向考察团解释,企业已有的生产安排位于南大河州卡希亚斯杜苏尔(Caxias do Sul),利用阿格拉莱(Agrale)厂区组织卡车生产。当地有阿格拉莱、马可波罗、兰登等长期经营的商用车及相关企业,工业基础并不是福田重新考虑厂址的主要障碍。
扩大当地生产,首先与整车进口成本有关。
在谈到计划导入的重卡时,现场交流给出的从中国运来一辆车的运费约为1.2万—1.3万美元。整车进口可以补充销售,但随着车型增加和规模扩大,运输费用也推动企业研究更多本地制造。
已经落在巴西的生产,又有另一笔物流账。
进口件到港后,还要运输500多公里进入卡希亚斯杜苏尔的工厂;组装完成后,一部分车辆又向北运往市场。
“装完整车再往回流。”卢韶益说。
按照福田当时对不同方案的测算,运输安排等因素可能造成每台车5000多元人民币的成本差异。企业希望通过向北布局新增产能,减少部分折返运输;圣保罗的用工和综合成本,也影响了筛选。
采访时,圣卡塔琳娜是重点考察方向,具体城市和厂址尚未确定。
圣卡塔琳娜北部已有汽车及机械制造,为这种选择提供了实际的工业条件。
宝马的阿拉夸里(Araquari)工厂2014年开始生产;通用在若因维利的工厂2013年投产,制造发动机、缸盖和缸体。这里既有整车生产,也有动力总成制造。
图比(Tupy)、舒尔茨(Schulz)和万高(WEG)等企业,则构成了当地金属加工、汽车零部件和机电制造的重要基础。圣卡塔琳娜州工业联合会组织的供应对接活动,曾由图比、宝马、万高等企业向当地企业提出零部件需求。这些采购关系,并不始于这一轮中国车企进入巴西。
中国零部件企业也已在这里生产多年。
7月29日,均胜安全向考察团介绍巴西业务时,展示了位于圣卡塔琳娜州皮萨拉斯(Balneário Piçarras)的基地。工厂2004年开始运营,后来通过跨国并购进入均胜体系,生产安全带、卷收器和锁扣,并设有相关子部件装配工序。
均胜还列出了皮萨拉斯基地与进口港口之间的距离:按企业提供的信息,到伊塔波阿港(Itapoá)约两小时车程。
对于这座已经运行二十多年的零部件工厂,港口、公路与当地工业人员,早已进入实际生产安排。圣卡塔琳娜的吸引力,并非只有一项尚待兑现的招商优惠。
里约、米纳斯与戈亚斯
“我们仍在研究所有可能:接手一座工厂,或者从零建设。”
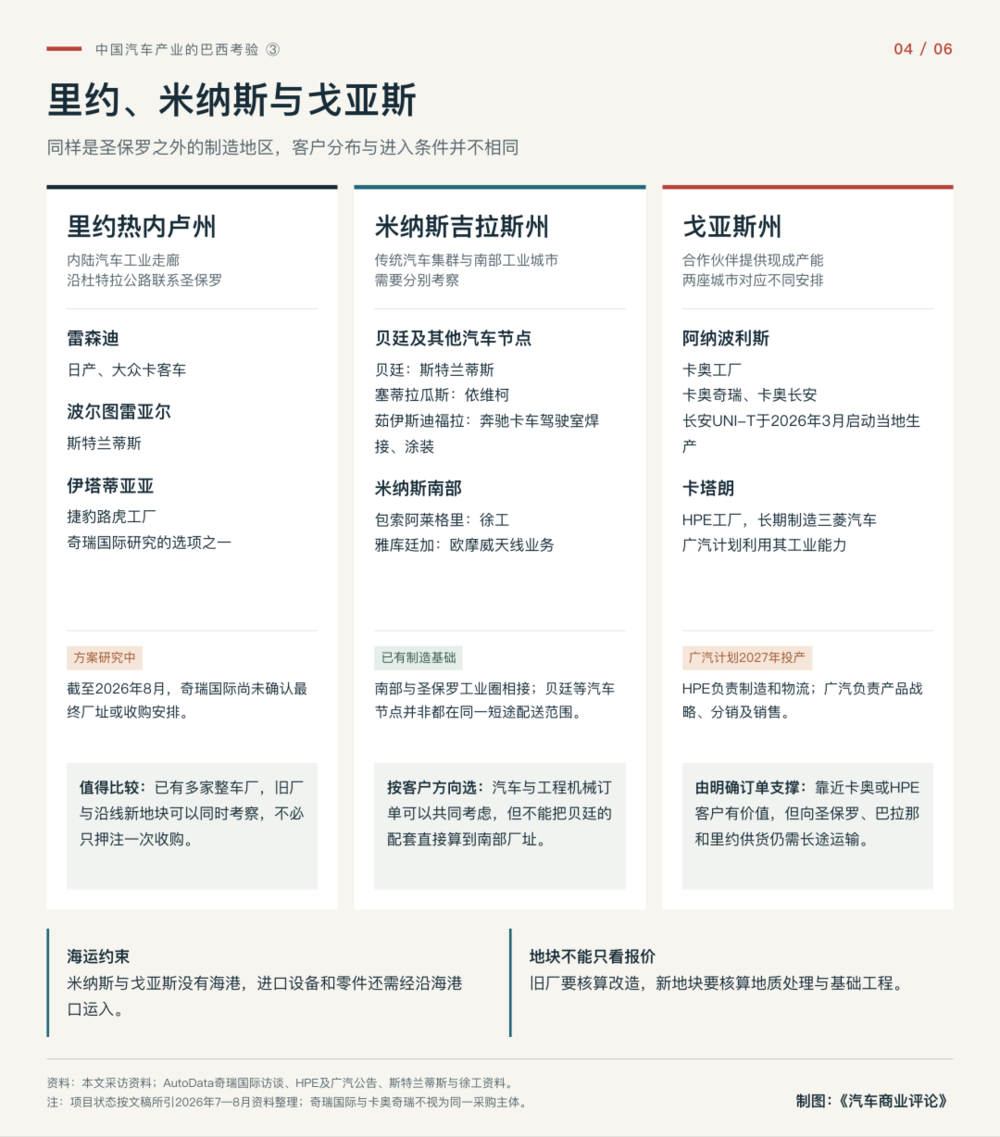
2026年8月,奇瑞国际副总裁罗杰·科拉萨(Roger Corassa)接受巴西汽车产业媒体AutoData采访时,尚未给出新工厂的最终地址。他列出的条件包括激励政策、港口、供应商和物流。
捷豹路虎位于里约热内卢州伊塔蒂亚亚(Itatiaia)的工厂,是当时公开讨论的选项之一,但科拉萨没有确认收购安排。
对于准备在巴西生产Omoda、Jaecoo等品牌的奇瑞国际,伊塔蒂亚亚的价值,需要放到周围几座城市中考察。
雷森迪(Resende)有日产和大众卡客车,波尔图雷亚尔(Porto Real)有斯特兰蒂斯。伊塔蒂亚亚与这些城市沿杜特拉公路相连,向西接入圣保罗州的汽车工业带。
新进入者面对的,不只有一座可能出售的厂房,还有已经服务其他整车厂的工人、供应商和工业服务企业。
这片地区的汽车生产也仍在扩展。斯特兰蒂斯2026年2月公布,波尔图雷亚尔工厂2025年生产超过6.7万辆汽车,同比增长29%;企业计划在2025—2030年投入30亿雷亚尔,并准备于2026年导入Jeep Avenger。
对供应商而言,这意味着在等待中国车企确定项目之外,当地已有客户也在安排新的产品和投资。
因此,考察里约内陆,不宜只盯着捷豹路虎工厂是否出售。旧厂的面积、布局和设备未必适合新车型,同一条工业走廊上的其他地块,也值得一起比较。
不过,周围有汽车工业,并不意味着每一块土地都适合建厂。奇瑞早年在圣保罗州的建设经历,就曾遇到地质条件带来的额外支出。
拓普巴西负责人罗曰齐向考察团回忆,他2011年来到巴西,参与了奇瑞工厂的选址和建设。
“政府的相关的政策、税收、劳工,所有东西我们都全部谈完了,最终选择了政府指定的某一块地。”
但按他的回忆,那块土地还需要投入大量基础处理费用。
“我们原来地质属于半沼泽地。”罗曰齐说,“整个基础的处理很贵了,非常地贵。”
对正在比较新建与收购方案的车企,旧厂需要核算改造费用,新地块也要把地质勘察和基础工程纳入预算,才能比较两种方案究竟相差多少钱。
与里约相邻的米纳斯吉拉斯州,同样不应因为这一轮中国乘用车项目较少,就从选址名单中消失。
但米纳斯需要分开看。
贝廷(Betim)及其周边已有斯特兰蒂斯带动的汽车、金属加工和机械工业;塞蒂拉瓜斯(Sete Lagoas)有依维柯的商用车生产基地;茹伊斯迪福拉(Juiz de Fora)的梅赛德斯-奔驰工厂,则承担卡车驾驶室的焊接和涂装。
它们对应的是不同产品、不同采购需求,也并不处在同一个短途配送范围内。
如果一家供应商的主要客户是贝廷的整车厂,就应围绕贝廷核算运输和生产安排。不能因为米纳斯南部靠近圣保罗,便认为在那里设厂也能同时享有贝廷周边的配套便利。
米纳斯南部的吸引力,是另一种组合:与圣保罗工业圈相接,同时拥有工程机械及部分汽车零部件制造。
徐工巴西工厂位于包索阿莱格里(Pouso Alegre),沿连接圣保罗与贝洛奥里藏特的费尔南·迪亚斯公路布局。基地2014年投产,占地约100万平方米,厂房面积约15万平方米,具备零件准备、焊接、机加工、涂装和整机装配能力,生产起重机、装载机、挖掘机等工程机械。徐工同时在圣保罗州瓜鲁柳斯设置零件与服务配送中心。
7月25日,欧摩威向考察团介绍当地工厂分工时,也提到了米纳斯州的雅库廷加(Jacutinga)基地。这座工厂承担汽车天线业务,欧摩威的其他巴西工厂则分布在圣保罗州。
对于产品同时用于汽车与工程机械的供应商,徐工和周围已有制造企业,提供了不同于单一乘用车项目的客户需求。企业可以把米纳斯南部与圣保罗州相邻的工业城市一起询价,比较厂房、人员和交货路线,而不必以州界划断考察范围。
不过,米纳斯没有海港。海运进口设备和零件还要经过沿海港口,再运入内陆。一个更便宜的厂房,能否抵消增加的运输、库存和服务往返费用,需要按企业实际的进货量与交货频次计算。
奇瑞在巴西的另一条制造路线,则已经落在戈亚斯州。
卡奥奇瑞的生产与阿纳波利斯(Anápolis)工厂相连。长安通过与卡奥的另一套合作安排使用这座工厂,2026年3月启动UNI-T的巴西生产。
广汽选择的合作伙伴HPE汽车公司(HPE Automotores),也在戈亚斯州,但厂址位于卡塔朗(Catalão)。
HPE是一家巴西资本企业,长期经营三菱汽车的当地制造和商业业务,同时代理铃木。卡塔朗工厂1998年从L200皮卡生产起步,逐步形成车身及底盘焊接、防腐处理、涂装、发动机生产、总装和检测能力。
2026年3月,广汽与HPE公布合作,计划2027年开始当地生产。HPE负责制造和物流,广汽负责产品战略、分销及销售。
奇瑞、长安和广汽首先获得的是合作伙伴已经建好的制造条件。
零部件企业如果已经拿到足够规模的当地订单,尤其产品体积大、运输成本高或要求频繁配送,就近生产有明确理由。但对尚未形成客户基础、希望用第一座巴西工厂服务多家整车企业的中国供应商,戈亚斯不宜仅凭品牌数量排在圣保罗内陆和大库里蒂巴之前。
它没有海港,从这里向圣保罗、巴拉那或里约内陆供货,还要承担跨区域运输。阿纳波利斯与卡塔朗又是两座不同城市,几家品牌也不会因为同在一个州,就自动共用采购。
整车厂可以因一个合适的制造伙伴落在戈亚斯,供应商还要把长城、吉利—雷诺以及其他潜在客户的交货地址放到同一张地图上:留在现有工业带供货,究竟多付多少运费;另建一座工厂,又要增加多少设备、人员和库存。
整车厂30亿,供应商园区20亿
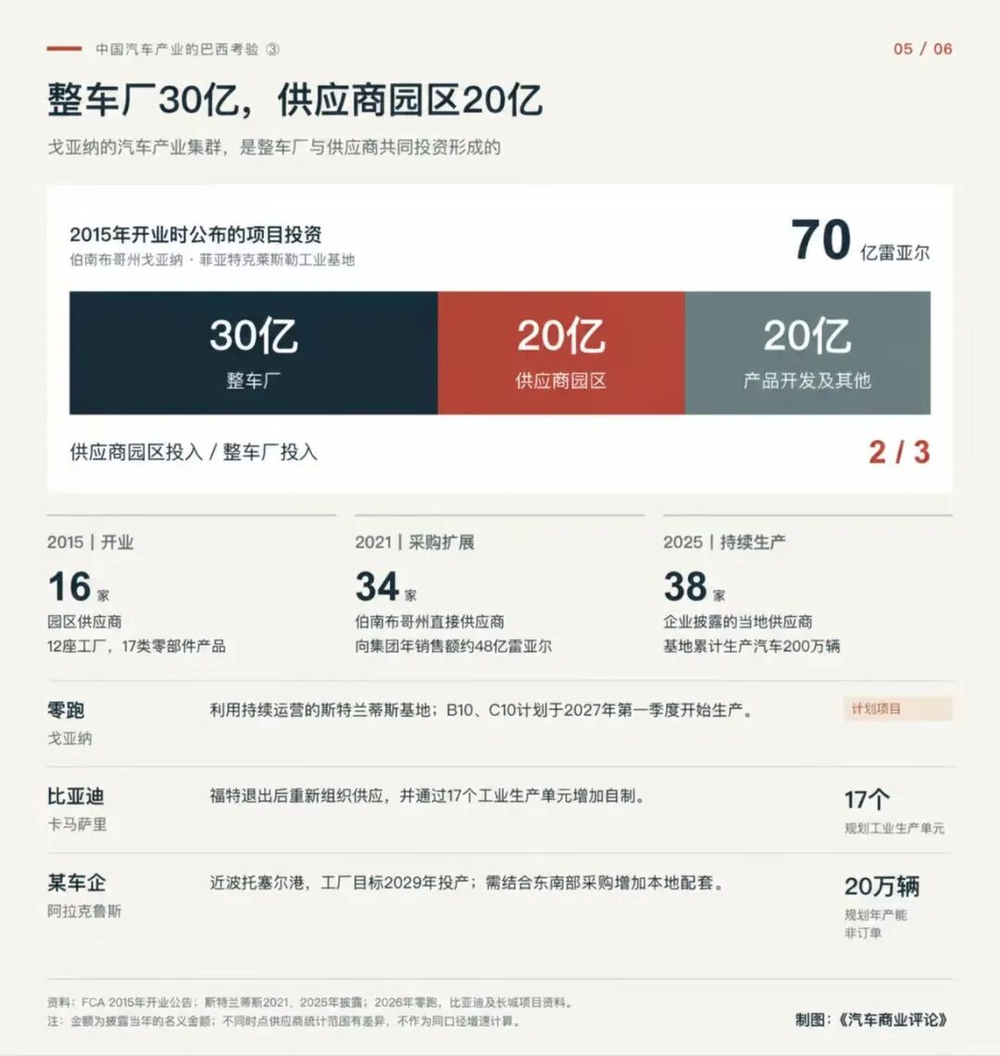
2015年4月,菲亚特克莱斯勒在伯南布哥州戈亚纳(Goiana)的工业基地开业。企业公布的项目投资为70亿雷亚尔:30亿用于整车厂,20亿用于供应商园区,其余用于产品开发及其他投入。
供应商园区的投入,相当于整车厂的三分之二。
当时,园区已有16家供应商,在12座工厂内生产17类零部件产品。今天看到的戈亚纳汽车产业集群,有相当一部分是在整车项目推进过程中,一起投资建起来的。
菲亚特最初选择的并不是这里。
2010年,企业公布在伯南布哥州苏阿佩地区建设新汽车项目。2011年,方案调整为将整车及相关工业设施集中到戈亚纳一块约1400万平方米的连续用地,苏阿佩继续承担物流功能。
这片土地上规划的不只有整车厂,还包括一级供应商、培训、研发和试验设施。东北部消费市场、物流条件和州政府支持,是企业当时列出的选址理由。
但要把这些条件变成可以持续生产汽车的基地,菲亚特仍需与供应商一起投入厂房、设备和人员。
此后,当地采购规模继续增长。
2021年,斯特兰蒂斯披露,伯南布哥州已有34家直接供应商,每年向集团销售的金额约48亿雷亚尔,占戈亚纳工厂所用巴西国产零部件采购金额的一半。
这一比例也说明,戈亚纳没有把全部配套都搬到身边。当地供应商承担一部分生产,其余国产零部件仍由州外供应。
时任工厂负责人朱莉安娜·科埃略(Juliana Coelho)解释,建立当地供应链带来的竞争力,是对工厂远离巴西工业化程度较高地区的补偿。
到2025年,企业公布的当地供应商数量达到38家,基地累计生产汽车200万辆。
戈亚纳能够在东北部形成制造规模,伴随着供应商园区的前期投入,以及此后多年持续生产和采购。这笔配套投入,不能从它的选址经验中删去。
零跑准备利用的,正是这些已经建成的条件。
2026年4月,斯特兰蒂斯确认将在戈亚纳生产零跑B10和C10,并为此扩充生产区域。随后披露的安排,以2027年第一季度开始生产为目标,逐步增加本地制造工序。
零跑已经确定的是在斯特兰蒂斯基地内生产,并非另建一座独立自有工厂。对它而言,选择戈亚纳,不需要重新经历菲亚特当年从整车厂到供应商园区的全部建设过程。
中国零部件企业评估这一项目,也应查看整个基地的采购机会。若能同时进入斯特兰蒂斯既有车型与零跑新增车型的供货名单,一座当地工厂就可能获得多项业务支撑。
但园区已有供应商也是竞争者,新增车型并不意味着每一种零件都需要引进新的生产企业。只有尚未确定的零跑订单,还不足以支持供应商先建一座工厂。
同在东北部,比亚迪卡马萨里的情况有所不同。
福特退出后,原有配套企业中有一部分关闭工厂、转移设备或裁撤人员。比亚迪需要重新组织供应,并计划通过17个工业生产单元增加自制。
与零跑使用持续运营的斯特兰蒂斯基地相比,比亚迪承担了更多供应链重建工作;提高自制比例,也意味着部分新增制造业务将由整车厂自己完成。
对准备在东北部另建独立工厂的中国车企,戈亚纳提供的参照因此有两面:这里确实形成了汽车制造集群,但这一集群依靠特定整车厂的投资和长期采购建立,不能直接当作所有新项目都能使用的现成配套。
《汽车商业评论》了解到,在圣埃斯皮里图州阿拉克鲁斯(Aracruz),有中国车企正在准备在那里开设工厂。
2026年6月,阿拉克鲁斯市政府公布,新基地位于巴拉杜里亚舒(Barra do Riacho),靠近ES-257公路及波托塞尔港(Portocel)。项目用地约170万平方米,计划投资约46亿雷亚尔,目标2029年投产,规划年产能20万辆。
这里最直观的优势是港口。
长期服务纸浆运输的波托塞尔港,已经开展汽车作业。港方记录显示,2025年曾接卸比亚迪汽车船运来的5524辆汽车。对长城新基地,港口提供了整车海运以及进口物料运输的条件。
阿拉克鲁斯的优势还不只有港口。
它所在的圣埃斯皮里图州属于巴西东南部,比卡马萨里和戈亚纳更接近里约、米纳斯及圣保罗的汽车工业。按城市区位参考距离,阿拉克鲁斯距里约热内卢约593公里、贝洛奥里藏特约607公里、圣保罗约1010公里。
这一位置,使长城有条件同时考虑海运进口和东南部采购。长城在公布选址时,也将接近主要消费市场、便于进口物料和出口整车列为理由。
从供货安排看,体积较小、适合批量运输的零件,可以评估继续由东南部已有工厂生产;座椅、油箱等占用运输空间较大,或者需要频繁交付的产品,则更有必要比较就近生产的成本。
长城需要补充的是适合新基地的配套,而非要求现有供应商全部搬迁。
不过,距圣保罗约1000公里,仍然是一段不能忽略的运输距离。阿拉克鲁斯比东北部项目更接近传统汽车工业,和伊拉塞马波利斯直接处在圣保罗工业带内,依然是两种条件。
下一座工厂,先在哪些地方找
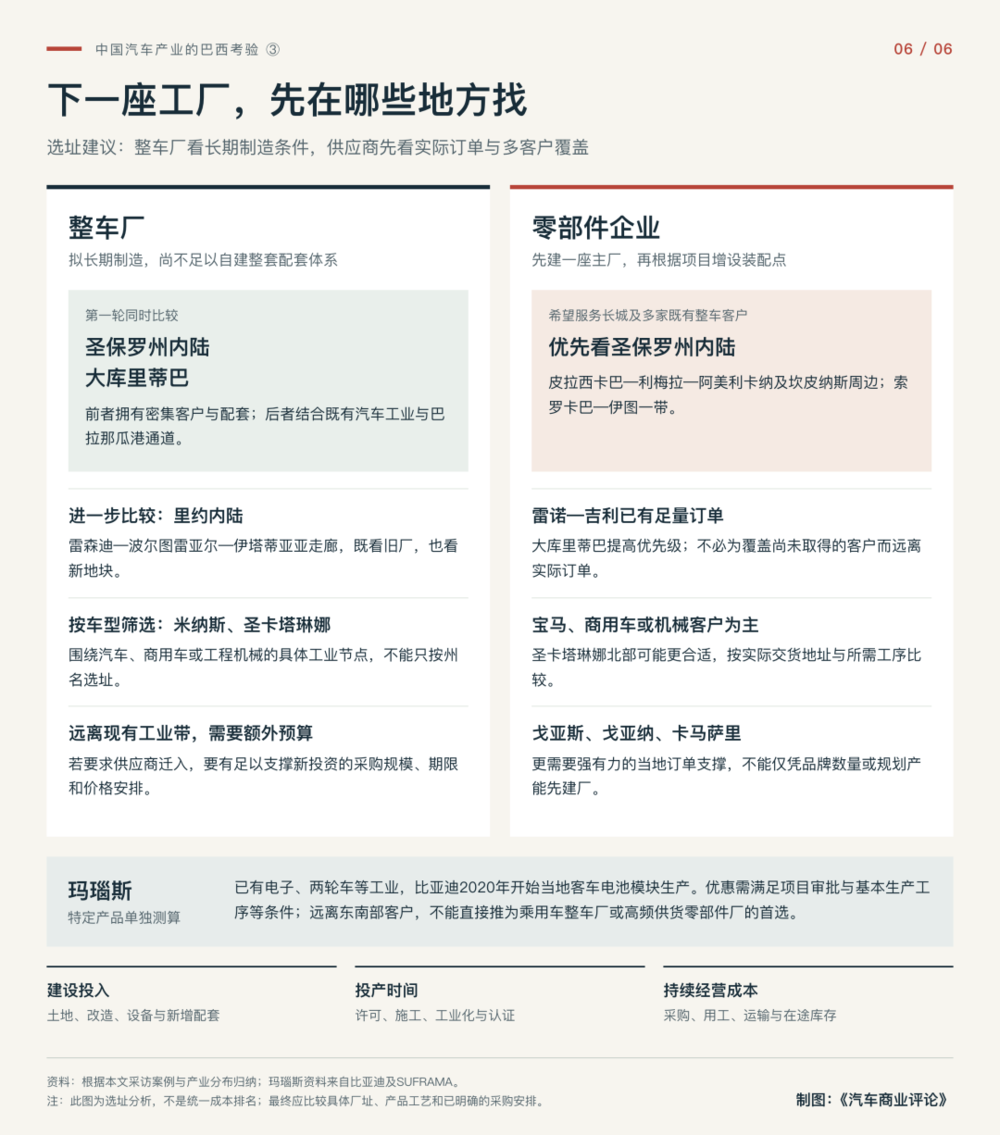
对准备在巴西建立长期乘用车制造基地、又没有足够规模带动一批供应商重新建厂的中国车企,圣保罗州内陆与大库里蒂巴,应当进入第一轮选址比较。
圣保罗内陆可以先看两片地区:皮拉西卡巴、利梅拉、阿美利卡纳及坎皮纳斯周边,以及索罗卡巴、伊图一带。
这里的吸引力,不是土地一定最便宜,而是企业可以在多个工业城市之间寻找合适地块,同时保留与零部件、设备、维修服务和技术人员的联系。现代与丰田已经沿着这一方向建立和扩展生产,新的中国工厂不必从头组织全部配套。
大库里蒂巴应与这些城市同时询价,而不是等圣保罗找不到合适厂房,再作为备选。
这里已有整车制造和工程团队,巴拉那瓜港提供进出口通道,雷诺—吉利的新车型项目又在增加制造需求。对初期需要进口部分总成、随后扩大当地采购的车企,这种组合值得优先考察。
两者之间的最终选择,应由具体项目的报价决定。
圣保罗较高的土地和用工支出,能否由较低的采购、运输和设备维护成本抵消;大库里蒂巴的厂址与港口条件,能否补偿部分零件仍需从外州采购的费用,都需要放进同一份测算。
里约内陆的雷森迪—波尔图雷亚尔—伊塔蒂亚亚走廊,可以列入下一轮重点比较。它的价值并不依赖奇瑞是否收购某座旧厂,而在于已有多家整车企业,以及通向圣保罗工业带的联系。
米纳斯的贝廷周边、南部工业城市,以及圣卡塔琳娜北部,则应根据车型、关键供应商和销售方向进一步筛选,不必把整个州作为一个统一选项。
位于巴西北部亚马孙州的玛瑙斯(Manaus),适合放在特定产品和工序的选址中单独研究。当地已有电子、两轮车、机械和金属加工产业。比亚迪2020年启动当地电动客车磷酸铁锂电池模块生产,客车底盘生产则位于圣保罗州坎皮纳斯。同一家企业,可以为不同工序采用不同地址。
玛瑙斯的税收安排附有项目审批、基本生产工序等要求,并非所有工厂落地都能取得相同优惠。对于主要向东南部整车厂交付的油箱、座椅等产品,远距离运输和在途库存仍是明显负担。电池模块项目能够成立,不能成为一般乘用车工厂或多客户零部件主厂优先选择玛瑙斯的依据。
对只能先建一座主要工厂的零部件企业,考察顺序需要更集中。
如果目标是以长城等中国车企为切入点,同时开发现代、丰田、通用、大众等客户,圣保罗内陆通常应当排在首位。第一家客户决定工厂能否启动,周边其他客户则影响这座工厂能否继续增加项目、提高设备利用率。
这也是供应商不宜只围着中国品牌画地图的原因。拓普和亚普最初跟随的是通用项目,均胜接手的是已有客户、人员和生产设施的业务。后来进入的中国车企,为这些基地增加了新的机会,并没有使原有客户失去价值。
如果吉利—雷诺已经能够提供足以支撑主要设备投入的业务,大库里蒂巴就应提高优先级。若主要订单来自宝马、商用车或机械企业,圣卡塔琳娜北部也可能更合适。
对已有明确客户的供应商,就近生产的价值可以超过覆盖更多潜在客户的价值。
但没有一个地址,能够让一家工厂同时短途服务所有中国车企。
即使把主厂放在圣保罗内陆,向阿纳波利斯、大库里蒂巴或东北部交货,仍要面对跨区域运输。
体积较小、适合批量发运的零件,可以保留集中生产;座椅、油箱等占用运输空间较大,或需要频繁交付的产品,则可能需要在客户附近增加装配、仓储,甚至专用生产线。
是否增加第二个地点,应由该项目的交付要求和收益决定,而不是为了让地图上的客户都落在同一个覆盖圈里。
同一家车企的不同工厂,也要分开计算。
长城伊拉塞马波利斯与阿拉克鲁斯的交货条件不同;奇瑞国际的新项目与卡奥奇瑞,也不能合并成一笔采购需求。供应商需要落实到具体工厂、具体零件和采购安排,而不是用品牌在巴西的销量估算自己将来能获得多少订单。
戈亚斯、戈亚纳和卡马萨里并非没有投资机会,但对希望服务多家客户的新进入者,它们更需要一项足够有力的当地业务作为支撑。
尤其是卡马萨里,远离主要客户集中的东南—南部工业带,比亚迪又在提高自制比例,仅凭整车产能规划,还不足以支持外部供应商在那里建设首座巴西工厂。
整车厂的选址因此也会影响供应商是否愿意投资。
选择成熟工业带,采购部门可以与已有企业讨论扩产;选择远离现有基地的新地点,就可能需要说服供应商再建一座厂。后者需要更明确的采购规模、项目期限和价格安排,供应商才有条件承担新增投资。
对多数尚未形成大规模巴西业务的中国企业,下一步应先取得圣保罗内陆和大库里蒂巴几个具体厂址的报价,再与其他地区比较。
成熟工业带未必给出最低的土地价格,但企业更有机会先用一座工厂服务多个项目,而不必在第一家客户之外,又为第二家客户重新建厂。