作者:仲志远(资深媒体人,原资本市场杂志社主笔),题图来自:视觉中国
1997 年,好莱坞导演科波拉拍《造雨人》。马特·达蒙饰演的鲁迪·贝勒,是个刚刚法学院毕业的穷小子,接手的第一桩案子,是白血病少年唐尼的医保理赔:合同买了,保费交了,人快死了;保险公司第八次拒赔,落款还来一句“你一定是很蠢、很蠢、相当蠢”。
电影里的保险公司不是反派配角,而像圣经神话中少年大卫对撼的“歌利亚(以大欺小的强者)”——用等待期、既往症、免责条款、理赔审核员、外部律师团,把一个个普通家庭耗到没有耐心了,只好放弃。
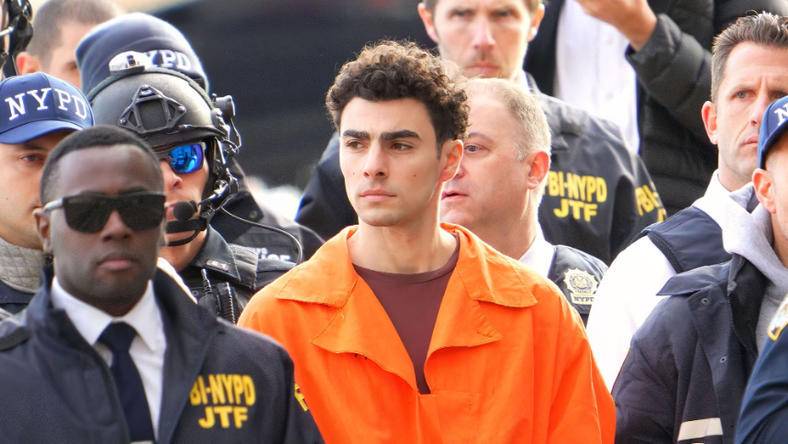
二十多年(近30年,电影的小说原著是1995年问世的)后,2024 年 12 月 4 日早上,美国纽约曼哈顿中城,联合健康保险(UnitedHealthcare)CEO 布莱恩·汤普森在希尔顿酒店门外遭人背后连开数枪。弹壳上刻着:
Delay(拖延)、Defend(抗辩)、Depose(废黜)——正好呼应那本批评保险公司一贯的职业核心特质的名著《Delay, Deny, Defend》。
从电影里的“拒赔信”到街头的“子弹壳”,美国保险业三十年就把一种系统性傲慢演绎到了极致:不是某个员工没礼貌,而是商业模式本身学会了用规则杀人,再用手段将巧取豪夺过来的巨额利润去掩盖整个行业的龌龊。
一、美国保险业的起点:不是“互助”,是“精算出来的拒付”
和欧洲互助会、互助社的传统不同,美国现代商业保险从一开始就更像一场斗智斗勇的资本角逐:
• 19 世纪末,寿险、火灾险、意外险随工业化扩张,核保逻辑是“挑低风险人群收钱,高风险人群拒之门外”;
• 二战后,雇主团体健康险成为美国医保主干,保险公司借医保支付方身份,掌握着“治不治、赔不赔、赔多少”的裁判权;
• 1980 年代起,管理式医疗(HMO / PPO / Medicare Advantage)兴起,保险公司从“出事赔钱”变成了“事前审批、事中控费、事后拒赔”,利润就来自少付;
• 2000 年后,保险集团化、再保险化、资管化,保费是负债,投资是利润,理赔是成本——“控赔率”变成 KPI 里的政治正确。
于是美国保险业慢慢长出了三层傲慢:
• 条款傲慢:合同几百页,免责、等待期、既往症、网络外、事先授权,普通投保人永远看不明白,也读不懂;
• 程序傲慢:申诉要填表、要医生重开证明、要电话排队、要二次复核,时间成本比赔款还贵;
• 资本傲慢:股东要 ROE,华尔街要 EPS,CEO 薪酬和利润挂钩,拒赔率上升反而可能是“管理高效”的一大财报亮点。
《造雨人》里那家虚构的保险公司最后被 5000 万美元惩罚性赔偿打破了产,这是电影给观众的一点安慰。现实里,联合健康的利润从 2021 年的约 120 亿美元增长至 2023 年的 160 多亿美元。汤普森的年薪 1020 万美元,而公司拒赔率被机构估算到了 32%,约为整个保险业均值的两倍。
电影呈现了“大卫战胜歌利亚”的美好幻想与心理抚慰,现实里歌利亚斥巨资买了更多围猎美国国会的游说团队,为自己涂脂抹粉。
二、《造雨人》不是预言,是病症
《造雨人》改自约翰·格里沙姆 1995 年的小说,背景是 1990 年代的田纳西。那时候美国就已经有:
• 重疾理赔以“确诊前 30 天治疗”不属于保障范围而拒付;
• 理赔部副总经理用羞辱性措辞拒赔;
• 保险公司雇顶级辩护律师,把穷妈妈拖累到孩子死亡;
• 医学判断不归医生,归理赔审核员。
这不是仅有的个案腐败,是格式合同 + 信息不对等 + 诉讼不对称的现实:
投保人买的是“出事有人管”;
保险公司卖的是“出事时我有权解释合同”。
两者从签字那天起就不对等。
1996 年 HIPAA(健康保险可携性和责任法案)出台,2000 年代各州推“外部复核”,2010 年《平价医疗法案》禁掉了“既往症拒保”——监管一次次补漏洞,而保险公司则一次次地变换自己的措辞:
• “既往症”不能拒,就做“事先授权”;
• “必要治疗”必须赔,就定义“医学上非必要”;
• 人工拒赔被骂,就上 AI 模型批量作业。
2023—2024 年美国国会的报告里,联合健康对“急性病后期护理”的拒付率从 10.9% 涨到了22.7%;有诉讼称其用算法拒绝老年护理,90% 以上被法庭推翻后仍然照旧。
傲慢的进化路径是:人工刁难 → 合同刁难 → 算法刁难 → 把“冷血”硬生生美化包装成了必要的工作程序——“风控”。
三、为什么美国险企敢这么横:长钱、牌照、游说、信息壁垒
美国保险业傲慢的底气,和中国不完全一样:
• 支付方权力:医院开口要钱,先过保险公司这关;医生开药,保险公司说“不覆盖”;
• 长钱优势:保费先收、理赔后付,中间拿去投美股、投医药、投医院本身,形成“保险—医疗—资本”三角垄断;
• 政治游说:AHIP 等行业协会长期游说国会,医改方案永远绕不开大险企;
• 司法门槛:个人起诉保险公司成本极高,集体诉讼又难立案,仲裁条款把消费者挡在法院外;
• 社会恐惧:美国人最怕“生病+失业+保单作废”,保险公司紧攥着投保人的生命底线,自然有恃无恐。
所以,当街枪杀汤普森这件事,最吓人的不是凶手,而是民意:
联合健康的官方讣告底下 4 万条评论,3.5 万条“哈哈”;Reddit 上有人称凶手是当下的罗宾汉;护士说“我见惯了垂死病人被拒赔,我同情不起来”。
一个 CEO 死在街头,公众不惊呼“法治完了”,而说“系统杀人的报应到了”——这说明傲慢已经越过商业无礼,变成阶级仇。
四、国内险企别把美国当“未来榜样”
中国保险业没美国那种雇主团险+私人医疗的怪诞结构,也没联合健康这种覆盖 4900 万人的支付巨兽。但最近几年,国内三大金融行业的处境此消彼长:银行退潮、证券苦活、险企坐长钱,混得十分滋润的国内险企也有了那种“你们都得来找我”的口气。
美国能给中国的,不是“险企天然该傲”的证据,而是三条回头路:
• 销售话术变拒赔话术:把“养老刚需”讲成了稳赚,把“健康险”讲成了啥都会赔,真出险了就翻出合同条款——这跟1990 年代的美国一模一样;
• 长钱变强势资金:险资做基石、做战投、做 REITs、做定增,被投企业陪着笑脸;可一旦把“我是长钱”理解成“我永远是对的”,机构的傲慢就滋长出来了;
• 监管滞后被舆论反噬:美国是“游说太强→民众开枪”;中国若“销售误导投诉堆到 12378、理赔舆情在短视频发酵、适老适医产品却同质化”,下一轮就不是子弹,是信任崩盘。
美国保险业最该被记住的,不是“它能挣钱”,而是:当一家险企把“拒赔率”当利润杠杆、把“客户弱势”当风控对象,它的估值越高,它欠社会的账就越多。
五、电影里的雨,街面上的血
《造雨人》片名暗含双关:法律人鲁迪是“造雨人”,给旱透了的弱者来一场公道雨;保险公司是“挡雨人”,雨来了先把穷人的伞抽走。
1997 年的观众看完后觉得:这公司该破产。2024 年美国人看完新闻会觉得:这系统该炸。
但真问题不是某个 CEO 该不该死,而在:
• 保险是不是“用别人的命和病,赚别人的保费”;
• 长钱是不是“可以不用对普通人低头”;
• 监管是不是总在危机后赶到、在民意爆炸后才清醒;
• 行业是不是把“专业”异化成“你听不懂,所以我永远都对”。
美国保险业用一百年走完这条路:
互助 → 精算 → 拒赔 → 资管 → 支付霸权 → 街头枪声。
国内险企现在走到了中段:有长钱红利,有养老健康叙事,有监管保护,也有销售误导的旧账。
别把美国式的“Delay, Deny, Defend”翻译成中文版的“以合同为准、以合规为准、以总部批复为准”。
结语:傲慢的险企,最后都会被时代追着还债
银行傲慢,后果是坏账和脱媒(资金绕开银行等传统中介);证券傲慢,后果是熊市和信任流失;保险傲慢,后果最是狠绝——人躺在病床上等理赔,久等不到,家人发朋友圈骂,下一代人再也不买。
美国用街头枪声提醒世界:
保险公司最危险的时刻,不是赔不起,而是它已经听不懂“人话”。
《造雨人》结尾,鲁迪赢得了 5000 万惩罚性赔偿,苦主唐尼却已经死了。现实里,汤普森死了,很多被拒赔的投保人也都死了。公道的雨没有洒下,血先流了。
国内的险企要是只看到了“美国险企多能挣、多像甲方”,而看不到“美国社会多恨它、民众多想把它从长桌的主位拽下来、推上绞刑架”,那么美国的保险业他山之玉可以攻石;而不是他山之石可以攻玉,一切白瞎。