
本文来自微信公众号: 玖峰投研 ,作者:玖峰
一天赚两亿四,股价跌回了一年前
9月15日下午,宁德时代的A股收在316.36元,跌了6.16%。上一次见到这个价位,还是2025年9月。同一天港股跌超过6%,A股和港股两块加起来,总市值掉到1.5万亿元以下。第二天接着跌,9月16日收在304.31元。从5月7日那个高点算起,累计跌了三成多。
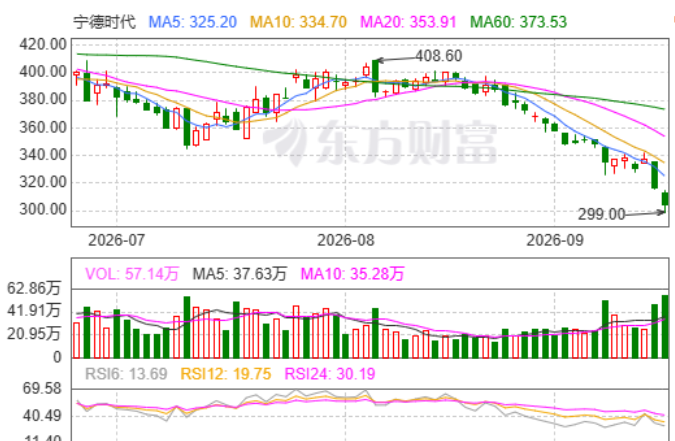
七千亿市值就这么没了。
跌成这样,公司自己那半年的成绩单却相当好看。上半年营业收入2769.17亿元,同比增长54.8%,净利润432.84亿元,同比增长41.98%。把432.84亿摊到181天里,平均一天2.4亿元。A股和港股15家主流上市车企的归母净利润加在一起,是210.48亿元。
不到宁德时代一家的一半。
这还不是全部。
去年同期这15家车企加起来是351.31亿元,一年时间少了140.83亿元。宁德时代去年上半年是304.85亿元,今年多了将近128亿。
一边多了128亿,一边少了141亿。
具体到各家又是另一番光景。
长城汽车上半年营收1021.01亿元,增长10.58%,归母净利润24.65亿元,下降61.11%。广汽集团预计亏损40.6亿元到45.7亿元。
赛力斯亏了17.17亿元。
长安汽车预计归母净利润7.4亿元到9.7亿元,同比下降超过五成。这些公司都不是经营上出了什么大纰漏,车也还在卖,有的卖得还不少。很多人把这理解为电池厂把车企的钱抢走了。
这个说法听着解气,但不准确。
真正发生的事情是,中国新能源汽车这条产业链上,利润正在往集中度更高的那一端移动。整车这一端挤着上百个品牌在打价格战,电池这一端,装车量前两名的份额加起来超过六成。
哪一端能把利润留下来,其实不用争。
我关心的不是谁欺负了谁。
我关心的是,这个位置是怎么坐上去的,又能坐多久。要回答这个问题,得先算一笔账,一笔关于结账速度的账。
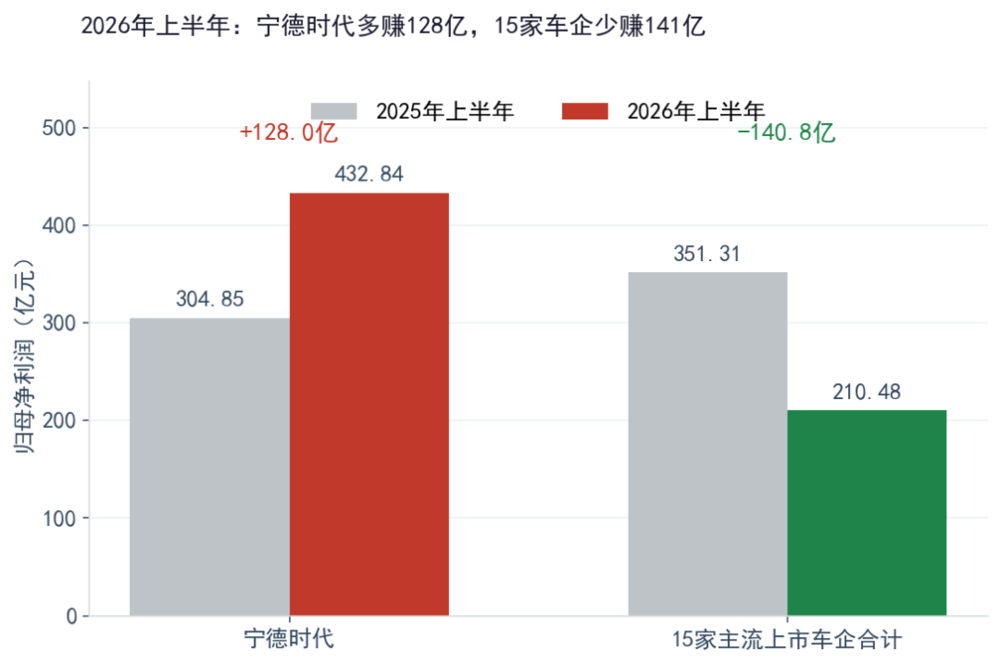
图1归母净利润对撞:宁德时代与15家主流上市车企。车企合计为媒体统计口径,含A股与港股15家主流上市整车企业
给供应商结账266天,向车企收钱只要54天
先看两个数字。
2026年一季度,宁德时代的应收账款周转天数是54.44天。意思是客户拿到货以后,平均54天把钱付清。同一个季度,应付账款周转天数是261.44天。意思是它从上游供应商那里拿了货,平均要261天才把钱付出去。
中间差了207天。
这里得说清楚一件事,各家机构的算法口径不一样。
Choice统计的是应付账款这一项,2025年末266.18天,2026年一季度261.44天,对应的应收账款周转天数是60.35天和54.44天。
Wind和中信建投那边算下来,2026年一季度应付只有155天,2026年二季度应收53.6天。两套数字差了一百多天,市面上的文章各取各的。
但不管用哪一套,结论都一样。
它收钱的速度,远快于付钱的速度。
把账摊大看更直观。
2025年末,宁德时代应付票据1033亿元,应付账款1603亿元,两项合计2636亿元,比上一年多了650亿元,增幅32.9%。到2026年一季度末,应付票据约1198亿元,应付账款约1806亿元,合计突破了3004亿元。
三千亿。
这笔钱不用付利息,也没人来催,就那么压在账上,变成了它扩产的弹药。
另一头是客户先交的钱。
2025年末合同负债492亿元,比上一年增加214亿元,增幅77%。合同负债就是客户预付的定金,车企怕拿不到货,先打钱把产能锁住。
2025年9月到11月,电池供应最紧张的那阵子,晚点Auto报道过一个场景,部分车企的采购人员守在宁德时代总部办公室里排队堵门,就为了多争一点产能。
一边是先交钱再排队,一边是拿了货近九个月才结账。
这种事很容易被讲成品德问题,说它又欺负上游又欺负下游。
我倒觉得没必要。
账期不是性格,是产业链地位的一把尺子。往前推十几年,锂电池这条链上说了算的是日本厂商,那时候是日本厂商要求先款后货,中国的电池厂拿着钱排队等货。
今天这个位置换了人坐而已。
问题在于,你把整条链上的资金效率榨到极致,也就把对手的现金流一块榨了。被压着几百天拿不到钱的车企,不可能不找出路。
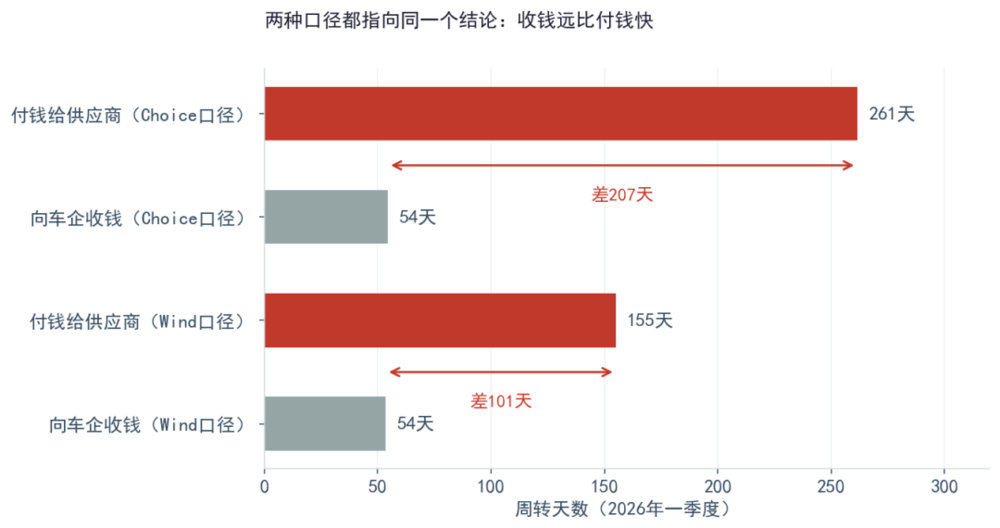
图2宁德时代账期两端对比:Choice口径为应付账款单项,Wind口径见中信建投2026年7月28日报告
从堵门到出走,车企只花了一年
2026年9月初,理想汽车宣布拿出26.5亿元,增资欣旺达动力。
这笔钱的走法是这样的。
认购欣旺达动力约14亿元新增注册资本,剩下的计入资本公积。
增资完成后,欣旺达动力的注册资本从145.15亿元增加到159.15亿元,理想直接持股8.79%,加上旗下重庆车之辕持有的部分,合计11.17%,成为第二大股东。
重庆车之辕是理想的产业投资平台,2022年就出过4亿元,参与欣旺达动力的Pre-A轮融资。
从4亿到26.5亿,四年加了六倍多。
钱之外还有业务。
2026年6月上市的全新一代理想L8,全系改用欣旺达电芯,宁德时代退出了这款车的供应名单。电池包由理想与欣旺达的合资公司生产,产品由理想自己定义,制造交给欣旺达。最新申报的2026款理想i6,又引入了欣旺达和中创新航两家。
有意思的地方在这里。
理想和宁德时代在2025年刚签过一份为期五年的全面战略合作协议,约定为理想全系产品提供全材料体系的电池。
广汽那边签的是十年。
所以这不是决裂。理想一边把长协签到五年后,一边把26.5亿打给了另一家。
车企要的不是掀桌子,是把电池系统的定义权拿回到自己手里。产品怎么定、性能怎么设、标准谁说了算,这些比一块电池便宜几百块钱重要得多。
同样的动作正在整个行业里扩散。
小米为龙甲电池引入中创新航和欣旺达,电池供应商从宁德时代和弗迪两家扩到四家。
鸿蒙智行部分车型采用多家电池供货。
吉利、长城、广汽、上汽这些,也都在用自研、合资建厂、投资供应商几种办法,给自己搭一套能说了算的电池体系。这是2026年产业圈最热闹的一件事,媒体标题一个比一个狠。但我更想知道的是另一件事,这么多人掏了这么多钱,效果到底怎么样。
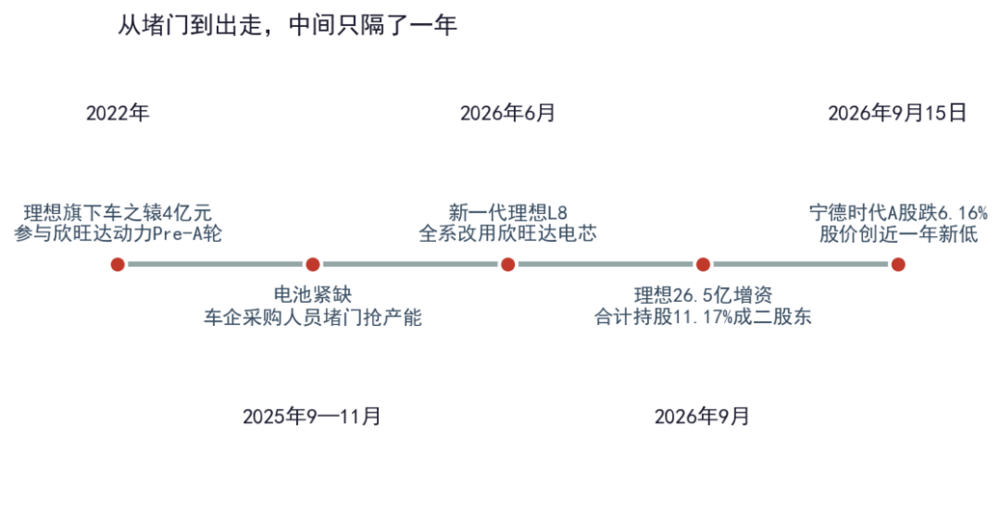
图3理想汽车与欣旺达动力关系演进,以及宁德时代股价节点
喊了两年去宁化,份额反而涨了三个点
想知道效果,不能想当然,得看真实世界的数据。
先看被围攻的这家。
2026年上半年全国动力电池装车量335.6GWh,宁德时代装了154.25GWh,份额46.04%,比去年同期提升2.99个百分点。如果只算乘用车,公司披露的口径是46.7%,同比提升5.6个百分点。
再看被真金白银扶持起来的那几家。
中创新航上半年装车20.71GWh,份额6.18%,同比下降0.33个百分点。欣旺达9.15GWh,份额2.73%,下降0.30个百分点。蜂巢能源6.40GWh,份额1.91%,下降0.90个百分点。三家全在跌。整张榜单上掉得最凶的并不是宁德时代。
比亚迪上半年装车57.42GWh,份额17.14%,一年掉了6.42个百分点,跌破了两成。
车企喊了两年去宁化,几十亿几十亿地往二供身上砸,结果被围攻的那家份额不降反升,被扶持的那几家反倒缩了。
原因不复杂。
造电池这件事,不是花钱就花得出来的。
看一眼欣旺达动力自己的账本就清楚了。
2025年全年,营业收入约200.93亿元,净利润亏损31.69亿元。2026年一季度,营业收入61.25亿元,净利润1304.52万元,算是刚扭亏。
1304万。
宁德时代一天赚2.4亿。
到2026年一季度末,欣旺达动力总资产约600.62亿元,总负债约502.72亿元,资产负债率83.7%。盈利的根基还相当薄,所以它得一轮一轮地融。
2026年5月底披露16.8亿元C轮增资,不到两个月又启动8.05亿元C+轮,阳光电源出6.55亿,天齐锂业出1.5亿,到9月理想又带来26.5亿。
这就看出真实成本了。
想要一个能打的二供,不是签一份采购合同就完事,得替它把产能、研发和现金流一块撑起来。短期算账,这笔钱远比从宁德时代那里砍下来的价要多。车企买的不是当期降本,是一份以后不被卡住的保险。
那宁德时代这边就可以高枕无忧了?
也不是。它的护城河不在账期上,在别的地方,而那几道墙也是有年份的。
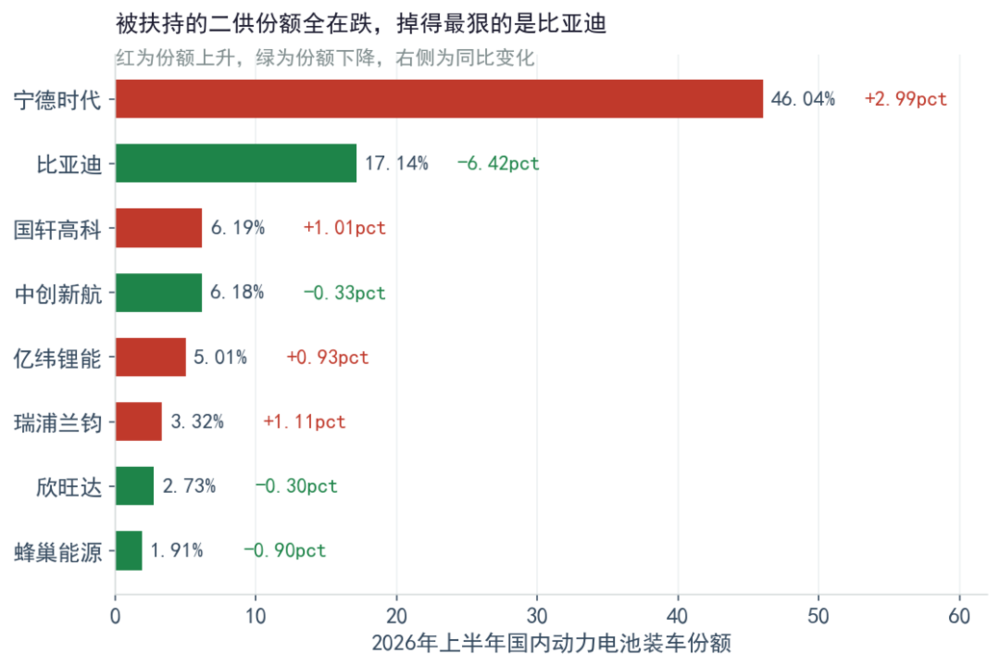
图4 2026年上半年国内动力电池装车份额及同比变化。数据来源:中国汽车动力电池产业创新联盟、中原证券
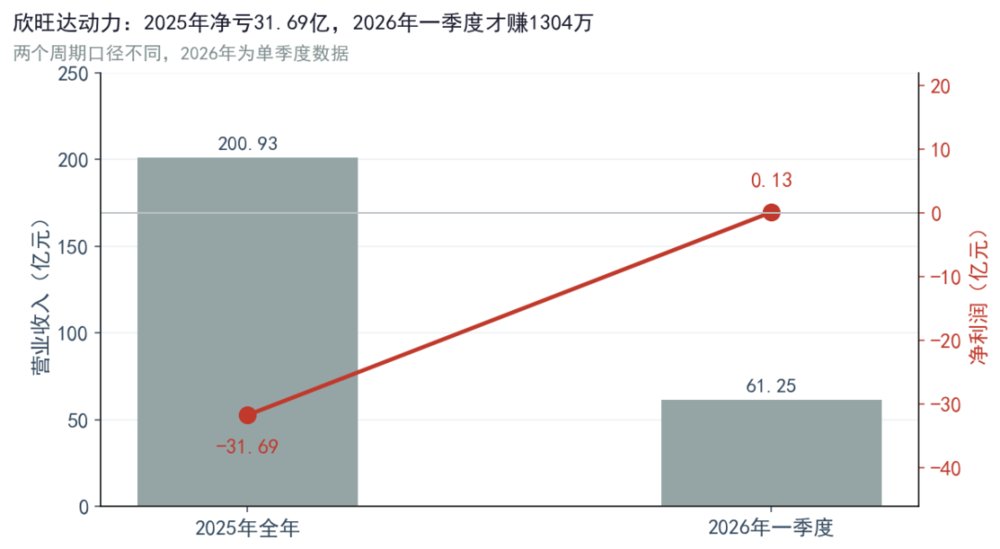
图5欣旺达动力营收与净利润。数据来源:欣旺达公告及媒体报道
护城河不在账期,在别的地方
先看产能。上半年宁德时代电池系统产能525GWh,产量498GWh,产能利用率94.86%,在建产能764GWh。
在建这个数字得琢磨一下。
几年前,一千GWh还是整个锂电行业一起喊的目标,现在一家公司单干的在建量就奔着它去了。再看海外。上半年境外收入871.29亿元,同比增长42.35%,占营收31.46%。真正值钱的是毛利率,境外业务29.97%,境内只有21.16%,差了接近9个百分点。
而且走势是反的,境内毛利率同比下降1.78个百分点,境外反倒上升0.95个百分点。1到5月海外市占率33.7%,同比提升3.7个百分点。
后面站着的是四座已经建成的海外基地。
德国埃尔福特工厂2025年就实现了盈利;匈牙利德布勒森投资73.4亿欧元、规划100GWh,模组装配线2026年6月投产;西班牙跟Stellantis各占一半,41亿欧元、50GWh;
印尼项目6.9GWh。
还有一种更省力的玩法叫LRS,不出钱不持股,只输出技术许可和工程支持,收专利授权费和技术服务费。福特在密歇根州的工厂2026年6月建成投产,是美国第一个由车企全资拥有的磷酸铁锂电池工厂。
第二条腿是储能。
上半年储能电池系统收入532.61亿元,同比增长87.54%,增速接近动力电池的两倍,毛利率23.96%,也高过动力电池的20.63%。钠电方面,7月一周之内连签荷兰Alfen的5GWh和保加利亚Solarpro的2GWh两份订单。
产能和产品的背后是钱。
到2026年6月末,公司拥有及申请的境内外专利合计60319件,近十年累计研发投入超过900亿元。产品这边,第三代神行超充电池支持等效15C充电,10%到80%不到4分钟,此外还有第三代麒麟、麒麟凝聚态、第二代骁遥超级增混这些。客户那一头也不是一纸采购合同那么简单。
宁德时代是阿维塔的第二大股东,跟长安共建25GWh的时代长安工厂,跟北汽共建15GWh工厂。巧克力换电站已经建了约2000座,覆盖31个省份180座城市,换电车型超过20款。车企真要换供应商,拆的不是一份合同,是一整套从电芯到补能的资产。
要说这道墙有多厚,还得看下一代技术什么时候过来。曾毓群今年6月公开讲过一个判断,按1到9级的技术成熟度划分,固态电池目前只到第4级。公司的安排是2027年小批量生产,2030年前实现百万级装车的可能性很小。这话的另一面是,在这个窗口期里,现有的产能、专利和客户嵌套还挡得住。
窗口期之外,谁也说不好。
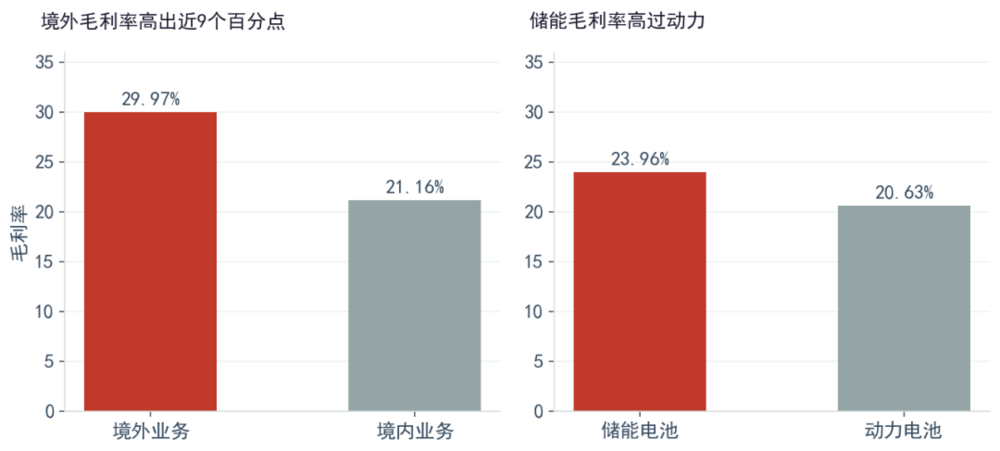
图6宁德时代业务结构分化:左为境内外毛利率,右为储能与动力电池毛利率。数据来源:2026年半年报
这个剧本,中国制造业演过很多遍
一个产业里利润最厚的那个环节,最后一定会被下游想办法自己吃掉。从显示面板、光伏、半导体到电动汽车,走的都是同一条路。上游赚得越多,下游整合的动力就越足,这跟感情没关系,只跟账本有关系。
宁德时代自己也没站着不动。
往上是锂矿和材料回收,往下是换电、储能系统、数据中心供能,公司把自己的定位从电池企业改成了零碳科技企业。
所以这场博弈里没有谁演反派。
车企要的是定义权,电池厂要的是利润率,都在本分之内。
还有个细节值得单独拎出来说。
7月24日,宁德时代董事会通过了一份不低于200亿元、不超过400亿元的回购方案,回购价格上限573元,买回来的股份全部注销。400亿的上限刷新了A股单次注销式回购的纪录,上一个纪录是格力电器2021年的150亿。
一个月后的9月11日,第一次回购出手。
买了60.43万股,占公司总股本的0.0131%,成交价在330.15元到331.61元之间,花了大约2亿元。日赚两亿四的公司,掏出两亿买自己的股票。按这个节奏,把400亿的上限买满要差不多200个交易日,正好卡在回购期限的截止日上。
而330元的出价,只有573元上限的57.6%。
四天之后,股价跌了6.16%。
公司自己在这个价位上只肯掏这么点钱,这件事比任何分析都说明问题。至于去宁化最后能不能成,我其实没那么关心。真正值得盯住的只有一件事,中国动力电池这个高利润的窗口,还能开多久。