
本文来自微信公众号: 来咖智库 ,作者:龚岩,编辑:G3007
当技术故事变成了真实生意。
人形机器人,袪魅正当时。
8月19日,宇树科技登陆科创板,被称为A股市场“人形机器人第一股”。但上市首日的高光,迅速演变成股价和市值的跳水,满月成了弦月。
宇树“跌跌不休”的同时,行业内部也上演着另一场“跳水”。刚在港股上市不久的梅卡曼德创始人邵天兰,在朋友圈连续炮轰“攒局型”具身智能企业,点名银河通用;随后千寻智能、星海图、星动纪元被曝遭同行举报;市场更传出监管层对人形机器人IPO进行非正式“窗口指导”的消息。
这些事件看似孤立,实则是同一场价值重估的两面:当人形机器人从PPT和春晚舞台走向资本市场的聚光灯下,行业最大的矛盾不再是“能不能做出机器人样机”的这样技术故事,而是能不能做出可持续、非关联交易驱动、具备核心技术能力的真实生意。
宇树市值的腰斩,或许意味着资本狂欢的落幕,整个产业的基本盘没有变坏,变的是资本市场审视这个行业的方式,这也将开启一轮“真技术、真订单、真落地”的行业淘汰赛。
01
宇树的“过山车”
照见行业发展的现实
上市即将满月,宇树科技表现如何。
8月19日,宇树科技以150.80元/股的发行价上市,首日开盘报1100元,对应市值约4449亿元。截止9月15日报收469.8元/股,连续6个交易日下跌,总市值1900亿元,较首日市值缩水约57%。
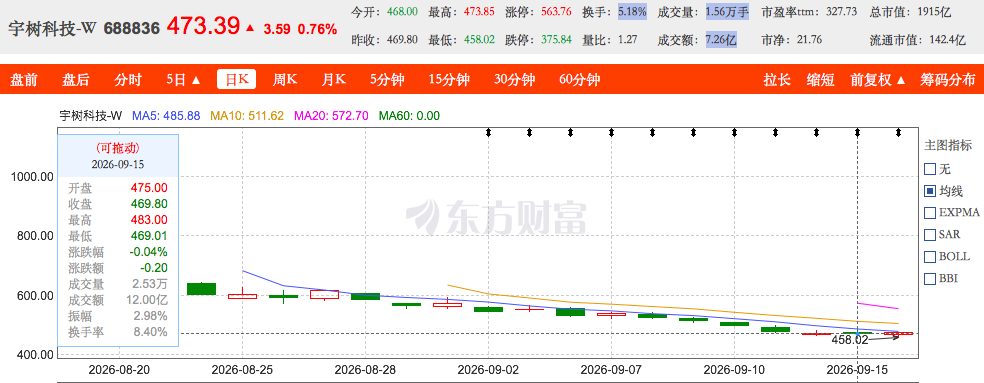
宇树股价的变脸,其实早有征兆。在上市前,考虑到宇树高达219倍的发行市盈率,就有券商提醒理性投资。因为其所属的通用设备制造业平均静态市盈率仅为38.56倍,港股可比公司优必选的市盈率约为19.37倍。但宇树科技仍不按常理出牌,上市首日的盘中动态市盈率一度超过800倍。
宇树科技股价暴跌的原因,除了股权筹码结构因素外,更重要的原因在于基本面的修正,这包括两个方面:一方面是上市开盘估值透支未来数十年想象,宇树被市场视为人形机器人产业价值的标尺和锚点,定价中大量包含对远期万亿市场的预期,而不是当下业绩的定价。一旦市场情绪降温,高估值必然迎来剧烈回调。另一方面是公司业绩拐点出现,增收不增利。财报显示,宇树2026上半年营收11.52亿元,同比增长48.54%,增速大幅回落,扣非净利润2.44亿元,同比下滑19.34%,利润下滑来自研发、市场推广费用前置投入,研发费用同比增加8200万元以上。
更值得关注的,是宇树中报中透露的营收结构,其中科研教育占比高达73.6%,商业消费占17.39%,真正的工业制造、巡检、物流等场景合计仅约9%。这意味着,宇树的产品主要用于研究领域而非生产线上,与几千亿市值所要求的“规模量产+工业渗透”之间,落差相当明显。
客观来看,宇树科技本身并不是一家差公司。它是全球人形机器人赛道极少数实现规模化盈利的整机公司,2025年全年营收增速332%,核心部组件全栈自研,毛利率60%以上。宇树科技在上市路演时,也曾描绘了自家机器人的发展路径:中短期内,人形机器人将主要聚焦于科学研究、应用开发、教育教学、文化表演及智能服务等领域;中长期则致力于为工业、家庭及社会场景提供系统化服务。
因此,即便遭遇股价暴跌,宇树也并没有停下产业布局,这也是区分“纯粹讲故事企业”和实体硬科技公司的关键。比如,宇树IPO计划募资的42.02亿元中,有6.24亿元投入制造基地,20.22亿元资金投向具身智能模型研发,目标是补齐“硬件本体+大脑模型”全链条能力。
而自正式上市以来,宇树分别在天津、成都注册子公司,构建产业集群,模型端发布世界-动作大模型UnifoLM-X2-1.0,产品端则持续迭代G1人形机器人、As2四足机器人,推出GD01载人变形机甲等。
但不可否认,宇树科技的股价还会继续寻找它的合理区间。有例可证的是,中信证券给出的合理市值区间是506亿至559亿元,较当前市值仍有不小的下调空间。
02
炮轰、举报与“窗口指导”
争议背后的结构性焦虑
如果说宇树市值的雪崩,只是行业一个表层切面的话,那么最近的一场行业内部论战,则直接把赛道的核心矛盾公开化。
据媒体报道,刚在港股上市不久的梅卡曼德创始人邵天兰,最近连续两天在朋友圈炮轰具身智能行业现状,直指行业里有很多“攒局型”具身智能企业,利用关联交易制造做虚假的、不可持续的收入,没有PMF(产品-市场匹配),发布“大新闻”炒作,成立两三年就要上市。
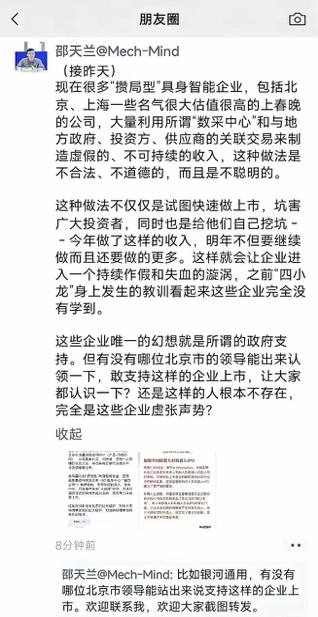
邵天兰的核心质疑逻辑:是企业向数采中心销售人形机器人,资金流转后再回购机器人采集的训练数据,形成资金闭环。账面产生营收,但没有真实产业应用需求,订单不可持续。一旦上市,第二年必须继续做大同类收入,企业会陷入持续失血的循环。
而邵天兰所说的“攒局型”具身智能企业,不乏北京、上海的一些名气很大、估值很高、上过春晚的公司,甚至在评论区直接点名银河通用。银河通用也在随后发布官方声明,称不参与无谓口水战,同时向公安机关报案。
但这番炮轰之所以引发广泛共振,是因为它触碰了一个行业心照不宣的敏感点:当技术路线尚未收敛、真实需求尚未放量,什么样的收入才算数?
与此同时,还有网传消息称,具身智能头部企业千寻智能、星海图、星动纪元或在本月迎来关键大考,近期还遭遇某同行向“主考官”举报,具体举报内容尚未公开。对此传闻,千寻智能方面回复称,网传信息不实;星海图媒体对接人表示,暂不清楚相关情况;星动纪元方面表示,暂不作官方回应。
而这些系列事件的背后,起源于一条人形机器人IPO风声趋紧的消息。据媒体报道,有知情人士称,国内监管部门近期已向部分投行和投资机构进行非正式“窗口指导”,以提高人形机器人企业IPO的审批门槛。新要求里提到,拟上市企业需要证明能够形成持续性收入,正在走向减亏,或者拥有真正重要的技术创新。
细究起来,也不难理解,因为当下人形机器人所面临的现实,看似繁荣实则脆弱。从出货数据看,2026年上半年全球人形机器人出货约1.91万台,同比增长272%,中国厂商占比超过97%。但这些订单中,绝大多数来自科研采购、场景演示、数据采集,真正落地在工厂流水线、仓储岗位、家庭民用的规模化订单极少。而在商业化上,是成本高、作业能力有限、通用性不足。人形机器人更多只能完成单点简单任务,复杂环境自适应能力不足;硬件成本居高不下,多数场景下,机器人综合使用成本高于人力,ROI还没有实现正向。
如果上述非正式“窗口指导”属实,那么这或许意味着,具身智能的评价体系正在发生变化。过去,市场更多关注机器人能不能做出来、运动性能如何、模型能力是否领先;当产业进入商业验证阶段,真实复购、履约成本、经营性现金流、ROI、持续收入,以及是否真正掌握自主可控的硬核技术,正在成为比融资额、估值和订单规模更为重要的问题。
据不完全统计,国内目前有28家具身智能、人形机器人企业筹划或推进IPO。此前港股18C特专科技通道、科创板硬科技政策,给未盈利前沿科技企业提供资本化窗口,大量企业依托样机、少量项目订单申报上市。如果窗口指导落地后,赛道资本化红利显著收缩,单纯依靠政府项目、一次性展演订单、关联交易包装收入的企业,IPO之路将会面临更严苛的审视。
03
淘汰赛启幕:重估之后,拼什么?
过去两年,我国具身智能行业涌现300多家初创企业,2025年融资总规模570亿元,2026年上半年更是快速增长至935亿元。此前在一级市场被推高的估值,如今正在二级市场接受重新定价。
当前来看,人形机器人价值重估的两大核心标尺:一是可持续商业能力,优先于技术参数。以往那些花哨的炫技和推广已经成为过去式,资本市场会回到商业本质,那就是买方客户是不是市场化产业客户,订单是否存在稳定复购,收入是否非关联交易,能不能持续减亏,那些一次性项目订单、国资数采订单,估值权重会被大幅下调。二是底层原生技术创新,而非零部件组装。单纯外购减速器、电机、控制器,做整机集成、外壳组装的“组装厂”,估值会持续承压,只有那些具备核心零部件自研、具身基础模型、本体控制算法、长期自主迭代能力的企业,才会享受估值溢价。
在面对行业竞争时,宇树科技曾表示,行业竞争核心将围绕核心部组件降本、真实订单获取及场景应用商业闭环等能力展开,预计将较快进入行业洗牌整合阶段,资源将进一步向具备核心技术壁垒、极致成本控制力的头部企业集中。宇树科技同时还认为技术、成本是两大核心因素,所以在构建“大脑+小脑+本体”技术的同时,公司也在积极寻求降本。
东方证券最新报告也提到,2026年上半年,人形机器人产业链景气度呈现上行,行业收入实现高速增长,整机、零部件厂商出货量均呈现提速。人形机器人行业的应用场景拓展正呈现边际加速,其中在垂类场景积极布局的具身智能厂商以及模型泛化能力更强的整机厂商,有望取得更大的竞争优势。
综合来看,未来三到五年,人形机器人行业不会就此遇冷,但是将进入残酷竞争、优胜劣汰的阶段,竞争和分化或许将集中在三个战场:一是场景卡位,工业巡检、物流分拣、特种作业等“脏活累活”场景先行落地,先跑通单点商业闭环者胜;二是成本与量产,核心零部件国产化率提升推动整机成本持续下探,规模化交付能力决定盈利下限;三是数据与模型,真机数据的规模与质量,将决定“大脑”的智能化上限。
结语
如果将宇树市值腰斩、同行论战以及IPO审核收紧,这一连串事件合在一起,完成了人形机器人赛道的一次集体“祛魅”。
当然,人形机器人这条漫长的赛道,并不会因为一次估值回调而终结。但宇树科技“过山车式”的表现,终于让整个行业需要认清和直面现实,你的企业值多少钱,不再由春晚舞台和宏大未来决定,而由资产负债表和流水线上的复购订单决定。