本文来自微信公众号: 叶檀财经 ,作者:锡难老
中国信贷大变天,历史上首次,中国直接融资超过了间接融资。
9月14日,央行公布了8月份的金融数据,创造诸多历史。
2026年前8个月,中国新增社会融资23.91万亿,其中企业债融资2.79万亿,政府债融资8.77万亿,股票融资4700亿,债券+股票融资占比首次超过50%。
过去中国一直被认为是间接融资为主的国家,2026年8月份开始,历史重新书写。
对此,券商中国援引某权威专家的话:市场通常将贷款增速作为判断信用周期的核心指标,但随着融资结构深层次调整,贷款已不能完整反映融资情况。
从字面意义看,贷款确实不能反映融资增长的情况了,但从实质层面看,贷款表达的深刻性或许有增无减。
历史被改写背后,并非债券和股票融资增长有多快,而是贷款下滑的速度更甚。
据央行数据,今年前8个月,企业债多增1.23万亿,政府债少增1.5万亿,股票融资多了2031亿,三者合计同比,其实没增长多少。
再来看贷款,前八个月人民币贷款增加10.44万亿元,同比少增2.71万亿元。
2.71万亿是什么概念?几乎等同于前8个月的社融降幅(2.64万亿元)。
由于个人(央行叫住户)几乎无法在债券和股票市场获得融资,这意味着个人贷款减少,很可能是2026年贷款降低的最大来源。
事实确实如此。前八个月,住户贷款减少1.03万亿元,是有记录以来减少最大的年份之一。
据格隆汇统计,单独看8月,住户贷款负增长,为2007年以来第一次。
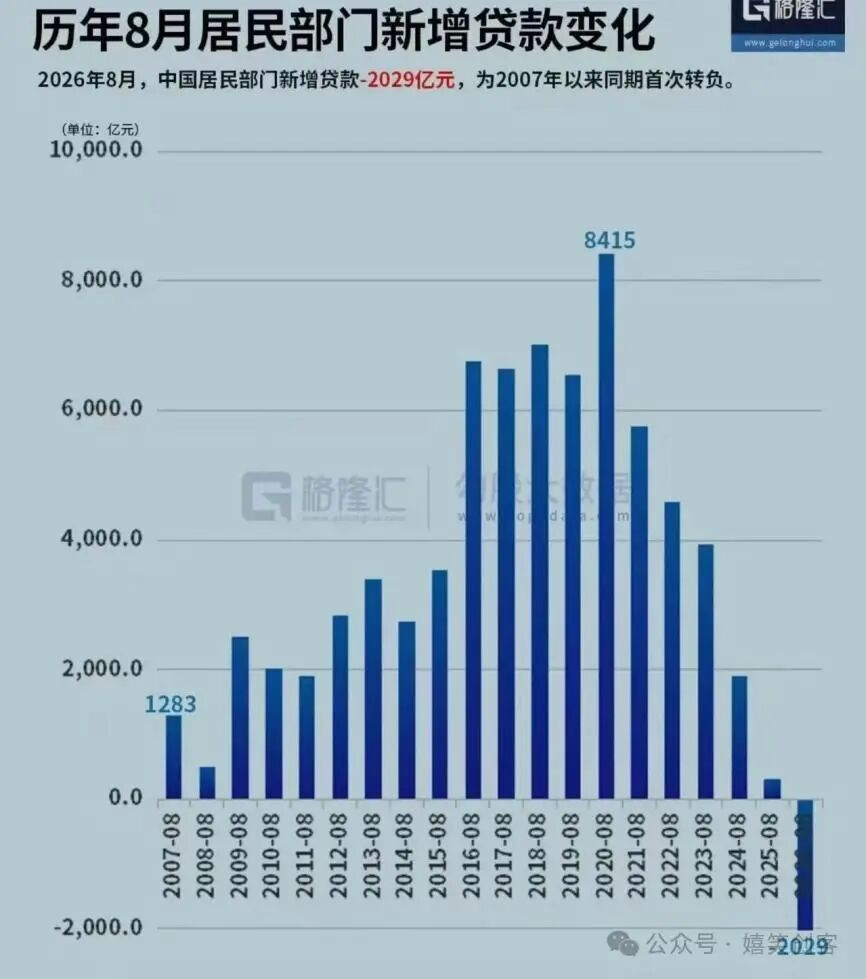
在住户贷款里,和房贷有关的中长期贷款是增加的,为188亿。和一般消费有关的短期贷款是减少的,成为整个住户部门乃至整个信贷结构里负贡献最大的存在。
住户短期贷款减少1.05万亿元,几乎以一己之力拉低了住户的贷款总额。
作为对比,我们查阅了最近5年前八个月的住户短期贷款情况。结果是:2021年增长1.02万亿,2022年增长1439亿,2023年增长2320亿,2024年增长1324亿,2025年负增长3725亿。
住户部门短期消费贷款余额,也在趋势性下滑。
一路向南。
信用卡泡沫破了?
在央行2014年第16-17号文告中,曾经对短期贷款有所定义,主要指个人贷款及透支。据长江证券等机构,所谓个人贷款及透支,通常被视作信用卡(透支)和消费贷。
信用卡(透支)又是整个短期贷款的绝对核心。
据惠誉的研究,2019年之前,信用卡余额占短期消费的比重一直在90%左右。如此高的比例,让信用卡消费近乎等同于居民消费。
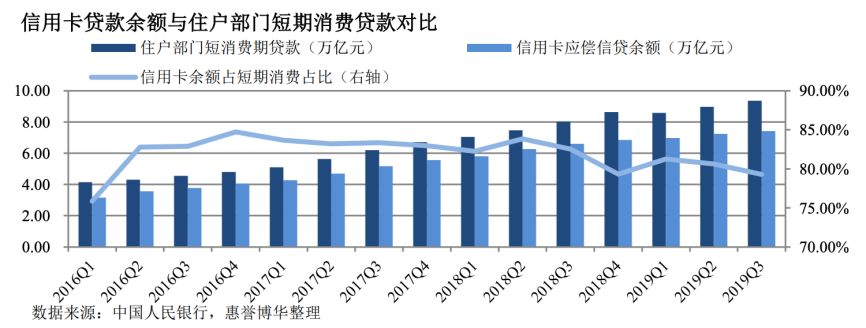
央行数据显示,截至2024年末,银行体系信用卡应偿信贷余额为8.71万亿元,当年住户短期消费贷款余额为10.196万亿元,信用卡占短期消费的比重仍接近九成。
遗憾的是,2025年之后,央行不再披露信用卡应偿信贷余额等数据,不过,我们还是可从信用卡发卡量、银行财报等数据观察信用卡的变化推测消费变化。
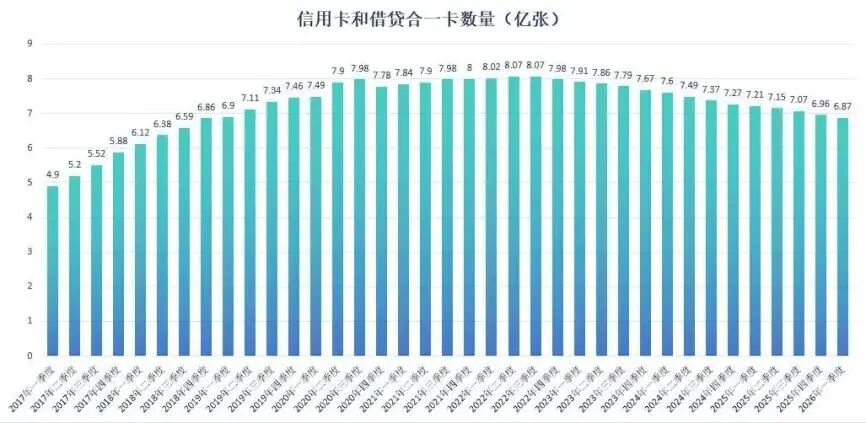
9月3日,央行在《2026年第二季度支付体系运行总体情况》中披露,截至二季度末,全国共开立信用卡和借贷合一卡6.77亿张。比一季度的6.87亿张少了1000万张,比2025年末少了1900万张。
让人震惊的是,这已经是信用卡发卡量连续15个季度下降了。相比于信用卡巅峰的2022年,有接近1.3亿张信用卡消失。
有解释说,这是因为2021年出台的《关于进一步促进信用卡业务规范健康发展的通知》。该通知要求,连续18个月以上无主动交易的僵尸用户占比不得超过20%。银行为了守住红线,不得不主动清理僵尸用户。
按理说,僵尸用户的清理是短期现象,不大可能出现越清理,僵尸账户越多。这只能印证,越来越多的人选择保守消费,从用卡到不用卡,从激活到不激活,从“活人变成僵尸”。
在信用卡批量消失的同时,主要银行的信用卡透支额也在快速收窄。
据蓝翼说公众号,2026年上半年,窄幅度最大的为工行,仅半年就缩窄过千亿,相比于2024年底,大幅缩窄近2000亿。
工行信用卡透支额度变化并非孤立事件,而是主流银行的集体写照。
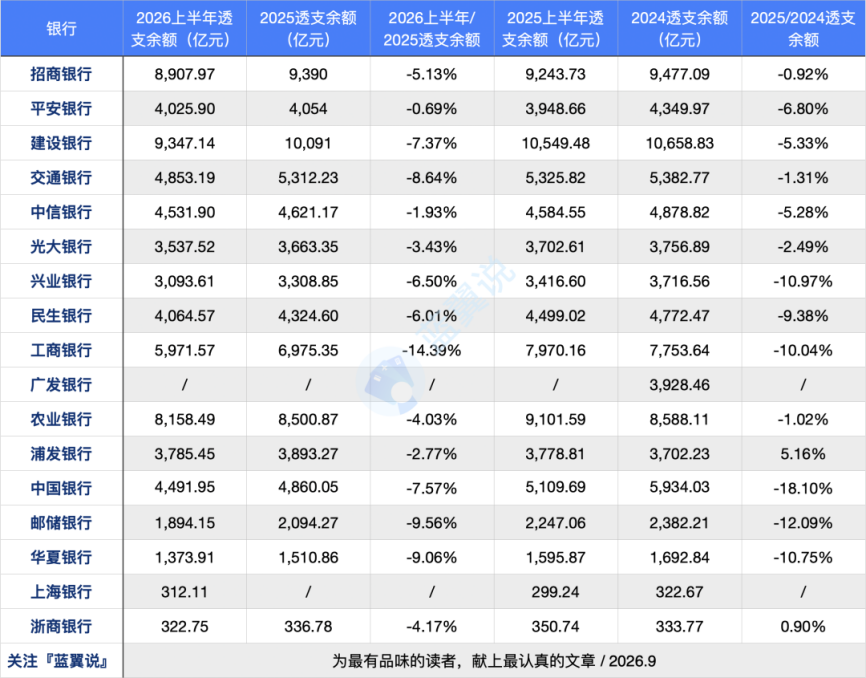
信用卡透支额降幅快于信用卡消失幅度,再次说明,清卡绝非主因。
和信用卡消失趋势一致的还有信用卡逾期额。据《南方都市报》统计,2020年,逾期半年未偿还的信用卡欠款额首次突破800亿,达到838亿。
2021年,上升到860亿,2022年为865亿,2023年为981亿,2024年大幅攀升至1239亿。
央行再次选择不披露。从2025年开始,我们再也无法从央行那里获得信用卡的逾期规模。我们只能从上市公司财报中获得蛛丝马迹。
据国信证券梳理,2026年上半年42家上市银行累计核销处置信用卡规模6517亿元,再创历史新高。
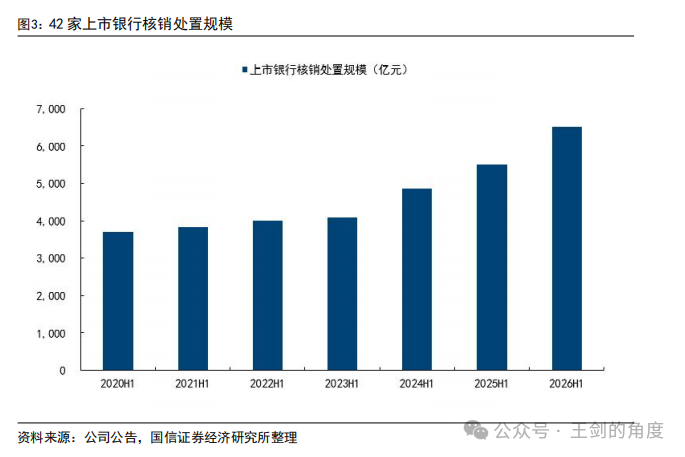
据蓝翼说公众号,上市公司大规模核销处置信用卡风险,背后是信用卡不良率的快速攀升。
以宇宙行工行为例,2023年末,信用卡不良率为2.45%,2024年末涨到了3.50%,2025年末变成了4.61%,2026年上半年进一步提高至5.37%。
不是不消费,是连消费贷都还不起了
信用卡不良率高到如此地步,带来一个次生效应,拉高了整体个贷业务的不良率。
据财新网,截至2026年6月末,六家国有大行个人贷款不良率均较2025年末上升。10家上市股份行中,除了平安银行,其他九家上市股份行全部走高。
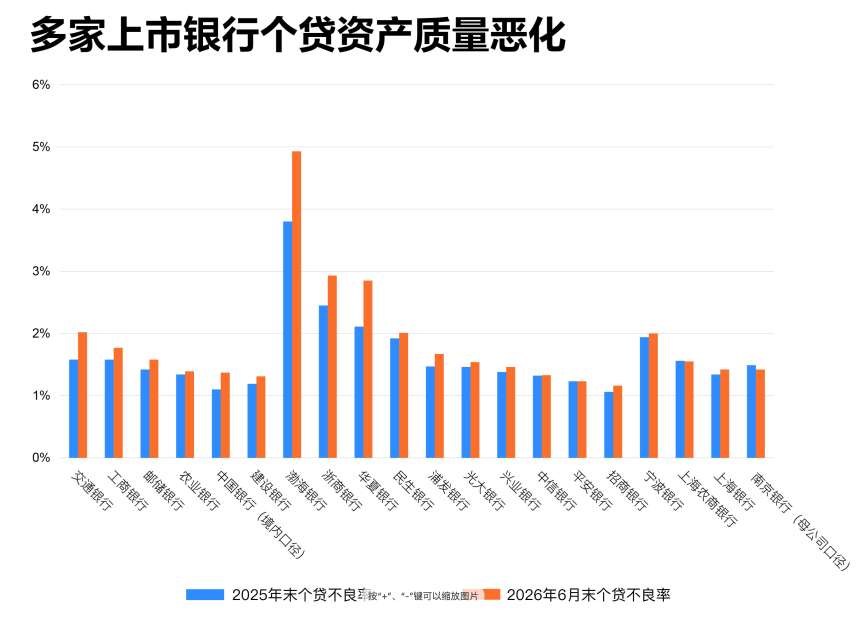
财新得出结论:零售贷款不良率上升,一个直接影响因素是2026年信用卡资产风险分类认定标准收紧,本质原因是,受借款人还款能力和还款意愿下降。
一个典型的案例是浦发银行个人信用卡不良债权批量转让项目。
7月14日,银行业信贷资产登记流转中心挂出了浦发银行两期合计72亿元(未偿本息费用)的信用卡不良资产包。
这一资产包之所以引人关注,主要原因是,客户以优质白金客户为主(一期占八成、二期占九成),年龄在30至50岁之间,收入相对稳定。
白金客户为主的信用卡资产包也被归入不良,上架出售,足见当前的信用状况有多堪忧。
据银行业信贷资产登记流转中心公告,浦发银行两批不良资产,逾期周期超长,一期加权平均逾期超过6年,二期加权平均逾期接近6年。
算起来,一期始于2021年附近,二期在2022年左右。
让人意外的是,浦发信用卡逾期项目欠款金额并不大,一期户均贷款本金仅1万,99%在5万以内,二期稍高,户均贷款本金1.52万,超七成贷款本金不超过10万元。
正所谓一文钱难倒英雄汉,当意外来临之时,万把块钱足以击溃白金客户。
据北京商报8月21日报道,光大银行挂出了未偿本息总额约108亿元的信用卡不良资产包,为年内最大。
与浦发银行不良资产类似,光大银行信用卡不良资产包涉及的人群主要为42到45岁,逾期天数在4到7年,44.2万人,平均每人欠款2.4万。
据新浪财经8月31日报道,浙商银行首席风险官在中期业绩交流会上表示,目前银行不良率抬升主要来自个人消费贷与经营贷。为了控制风险,银行在主动压降消费贷规模。
这形成一个负循环,个人信贷不良率越高,银行越要压降相关业务,银行越是压降有关业务,短期消费贷款就越低。
据央行数据:
2023年末,央行住户部门短期消费贷款余额为10.3万亿;
2024年末,央行住户部门短期消费贷款余额为10.19万亿;
2025年末,央行住户部门短期消费贷款余额为9.5万亿;
2026年上半年,央行住户部门短期消费贷款余额还剩8.82万亿;
这么下去,整个金融体系里和消费有关的内容会越来越少,越来越边缘化。
最挺消费的张坤,开始拥抱科技股
作为中国基金市场最懂消费,也最力挺消费的人,张坤可能五味杂陈。
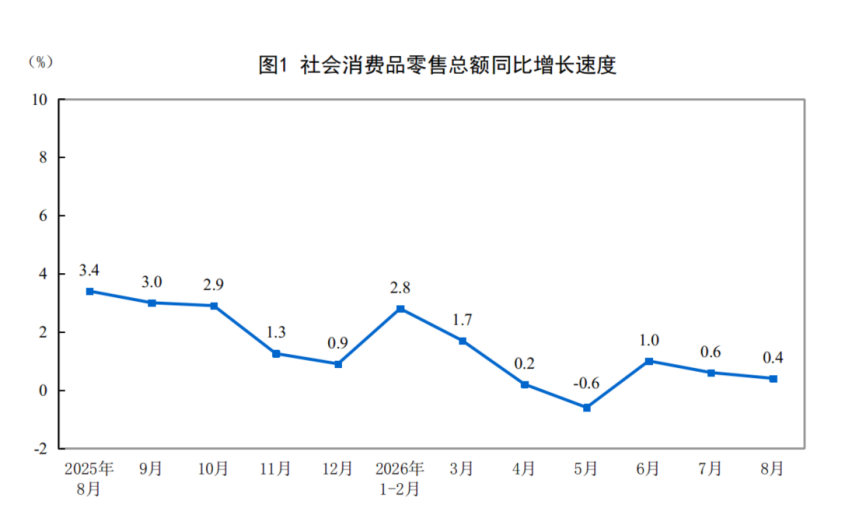
8月31日,张坤在其管理的基金半年报中写道:2026年上半年国内社零增速仅为1.3%……仅用AI带来的“K型分化”是无法解释的。一个对比是,美国作为受AI冲击、K型分化最大的国家,上半年社零增速能达到5.1%。
张坤认为,特殊时期后,国人似乎陷入了凯恩斯口中的“节俭悖论”。当个人增加储蓄时,短期内可能减少消费支出,从而降低总需求,导致产量下降、失业增加,最终国民收入下降。
想要打破“节俭悖论”,只能靠外力。什么外力?张坤没说,但他大幅减持了消费股,增持了科技股。
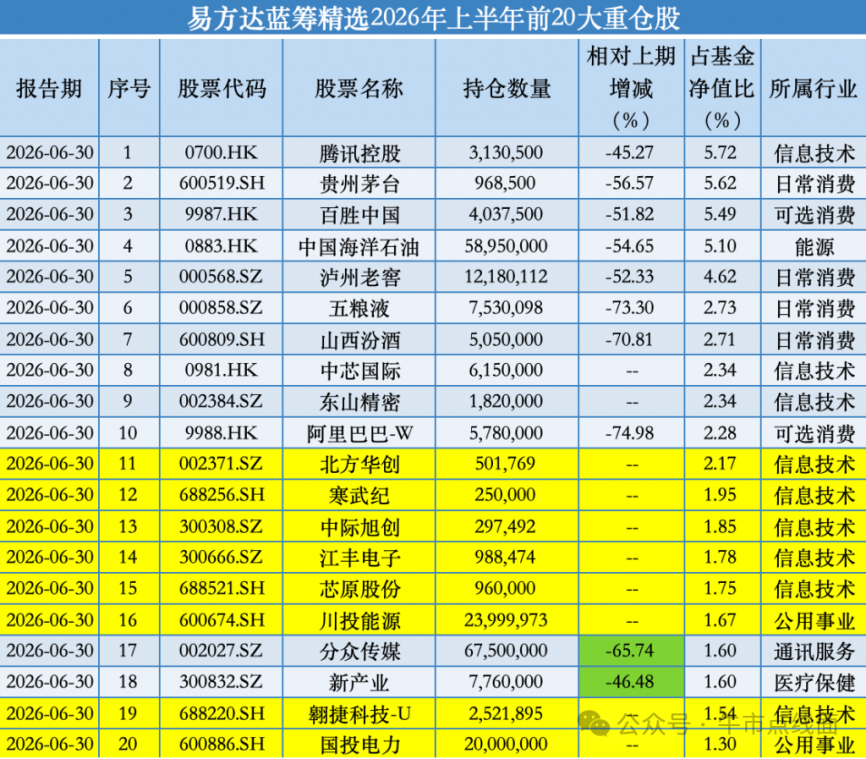
9月15日,统计局公布了8月份的社零数据,结果增速掉到了0.4%,比张坤写半年报的时候又跌了零点几。
当张坤开始拥抱科技,当银行开始压降消费,科技和消费之间的结局似乎已经注定了。
除了外力,没什么能改变泰山压顶般的大趋势。