本文来自微信公众号: 芯世相 ,作者:Silvia
过去两年,模拟芯片行业最常听到的词还是“去库存”“价格承压”。但从去年开始,原厂调价的声音已经逐渐增多;进入今年后,TI、ADI等厂商又连续释放涨价、交期拉长和供应趋紧的信号。与此同时,AI数据中心正在把更多需求从GPU、HBM一路带到电源管理、信号链等模拟芯片环节。
那么,模拟芯片是真的进入新一轮景气周期了吗?从原厂财报、库存变化,再到现货市场的一线反馈来看,模拟芯片是真的全面回暖了,还是只有部分市场先热起来了?
01
全球模拟芯片,9家大厂集体增长
从最新一季业绩来看,TI、ADI、ST、Infineon、NXP、onsemi、Microchip、Renesas、MPS这9家全球主要模拟及混合信号芯片厂商,营收全部实现同比、环比增长。
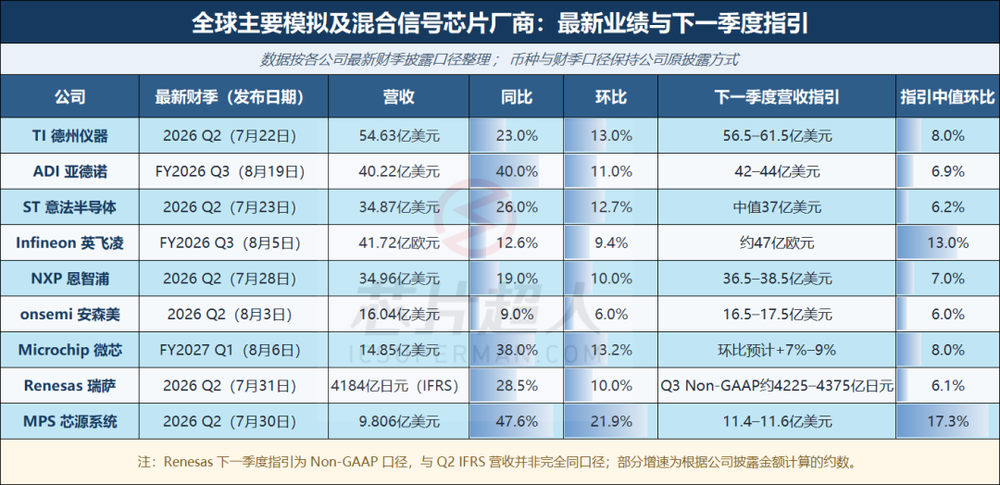
其中,MPS、ADI的同比增速尤其突出;TI、ST、NXP等也在上一季度双位数增长的基础上进一步加速,工业、汽车和AI数据中心等需求共同支撑了这一轮增长。
相比汽车和工业这两条传统需求线,AI和数据中心正在成为这一轮模拟芯片复苏里最明显的新增量。
最典型的是MPS。2026年第二季度,MPS的企业级数据中心业务收入达到3.806亿美元,同比增长164.3%、环比增长44.8%,收入占比也从上一季度的32.7%升至38.8%。公司表示,这部分增长主要来自AI及服务器应用的电源管理方案需求增加。也就是说,单企业级数据中心业务这一块就贡献了MPS当季近四成收入。
ADI的数据也很明显。FY2026第三财季,公司总营收同比增长40%,其中工业业务收入19.72亿美元,同比增长53%;通信业务收入6.55亿美元,同比增长84%。ADI在财报中进一步指出,增长主要由数据中心和工业带动。相比之下,汽车业务同比增长16%,消费业务增长6%,数据中心相关需求的弹性明显更高。
TI虽然没有单独披露数据中心业务的收入规模,但其2026年第二季度总营收同比增长23%、环比增长13%,公司表示,本季度的广泛增长由工业、数据中心和汽车带动。也就是说,在TI的增长结构里,数据中心已经和工业、汽车一起成为表现突出的终端市场。
两家共同的增长亮点都是工业和数据中心。ADI是工业与通信业务的表现最突出。TI更强调自己多个终端市场同步改善,其中汽车由弱转强也是这个季度的新变化。
英飞凌在FY2026第三财季创下41.72亿欧元季度营收纪录,并表示,AI数据中心电源解决方案仍然保持非常高的需求,是公司当前最重要的增长驱动力。与此同时,英飞凌还透露,已经签署或正在洽谈的AI客户多年产能预订协议,累计收入规模达到数十亿欧元的高个位数水平。
从具体产品线看,模拟业务本身也在改善。
除TI二季度模拟芯片业务同比增长26%外,Microchip最新季度模拟产品线收入同比增长29.9%;ST的模拟、MEMS及传感器业务同比也增长约26%。不过,不同厂商之间仍有分化,安森美的模拟及混合信号业务同期同比仍下降2%,而AI数据中心已经成为公司增长最快的业务。
这一轮模拟芯片复苏和过去更多靠汽车、工业拉动已经有所不同。汽车和工业仍然是基本盘,但AI服务器带来的电源管理、信号链、隔离、时钟等新增需求,正在成为拉开各家公司增速差距的重要变量。
作为全球模拟芯片行业最具代表性的两家公司,TI和ADI的表现尤其值得关注。
TI 2026年第二季度营收达到54.6亿美元,值得注意的是,去年同期TI已经处于复苏阶段,营收同比增长16%。在这一基础上,今年Q2仍实现23%的同比增长和13%的环比增长,显示需求恢复正在进一步加速。
ADI的增长更快。截至8月1日的FY2026第三财季,ADI实现营收40.22亿美元,同比增长40%、环比增长约11%。其中,数据中心已经占通信业务约80%,相关光通信和电源业务同比均实现翻倍以上增长。整体来看,工业和数据中心仍是ADI当前最主要的增长引擎。
如果说营收增长反映的是需求端正在回来,那么库存变化,则更能说明这一轮模拟芯片周期走到了哪里。
过去几年,模拟芯片行业最大的关键词之一就是“去库存”。但从最新数据来看,这一轮去库存已经进入后半程。
TI截至2026年Q2库存为46.05亿美元,库存天数已经从2025年底的222天下降至196天。CEO Haviv Ilan的解释说,二季度需求变化很快,应对这种突然出现的短期需求,最好的办法就是依靠库存,而这一策略在Q2“确实帮到了公司”;与此同时,TI也在提高工厂负载,为后续需求做准备。TI还特别提到,自己之所以能抓住部分数据中心等市场的机会,就是因为提前准备好了库存和产能。
ADI最新的库存情况显示,库存环比增加8300万美元至历史高位,库存天数反而降至156天,渠道库存也低于6-7周的长期目标。管理层表示,目前客户库存仍处于较低水平,尚未看到明显的补库存行为,但公司正在主动增加战略性裸片库存和渠道库存,以应对持续加速的需求。
从这两家最具代表性的模拟芯片厂商来看,当前行业库存状态已经和前两年明显不同:一边是库存周转加快,一边是原厂开始主动为增长备货。模拟芯片行业正在逐步从“去库存”阶段,转向“需求恢复+主动备货”的新阶段。
02
原厂在涨价,现货市场呢?
8月以来,芯片交易平台上的模拟芯片热度明显升温。其中,TI出现得最为广泛,ADI、ST、安森美、瑞萨等品牌也有多款产品进入热门榜单,英飞凌的部分电源芯片同样开始受到关注。
作为全球模拟芯片市场最具代表性的两家厂商,TI和ADI的需求变化,往往也能在一定程度上反映当前模拟芯片市场的温度。
我们近期向多位现货市场从业者了解情况后发现,大家虽然对“需求是否明显放大”存在分歧,但有两点感受比较一致:一是TI、ADI目前有需求;二是部分型号供应偏紧,价格波动也比之前更明显。
ADI这边,一位渠道商表示,生意从去年到现在一直不差,真正的问题不是没有需求,而是到货。部分料已经持续紧张较长时间,目前原厂管控较严,排单和交付并不顺畅,因此现在接单也会更加谨慎。
他认为,“货到了就好卖”,但如果货迟迟不到,再旺的需求也很难转成成交。对专门做ADI的贸易商来说,缺货也未必完全是好事。虽然部分紧缺型号可能抬高单笔利润,但由于可成交的出货量下降,整体成交金额反而可能缩小。
另一位长期做ADI现货的从业者也提到,目前ADI需求不弱,甚至有“卖一包少一包”的感觉。工业、医疗、汽车等终端客户都有需求,一些过去不太好卖的型号,现在反而成了“香饽饽”。不过,通用料依然存在明显价格竞争,并不是所有产品都在涨。
在具体产品上,有从业者提到,“ADI的LT系列一直很火,涨得最离谱,其他系列也涨,但没那么夸张。”
TI这边,市场近期的升温也比较明显。一位做TI订货的从业者表示,这个月需求热度明显增加,不少型号交期都在拉长,部分料的交期已经来到50周左右。
不过,同一个市场里,感受并不完全一致。
也有从业者认为,TI、ADI目前整体需求其实比较平稳,并没有出现短时间内突然爆发的情况,真正明显的是价格变得更不稳定。比如TI确实有个别型号涨幅很大,但多数产品只是小幅上涨;市场上同时存在不少“乱报价”的情况,甚至还有相当一部分库存仍然属于难卖的“死货”。也有人直言,ADI整体需求只能算一般。
这意味着,当前TI、ADI更像是一轮“需求不弱、供应偏紧、价格波动加大”的结构性行情,而不是所有料一起涨、所有需求一起爆发。
而涨价,也在进一步强化这种市场预期。
今年以来,TI已出现三轮明确调价,分别于4月、7月和10月生效;ADI则进行了两轮较大范围调价,分别于2月1日和9月13日生效。
从涨价原因来看,TI多轮调价主要指向供应链成本上升和市场环境变化,同时叠加工控、汽车和数据中心需求恢复;ADI从年初偏“通胀成本推动”,逐渐转向下半年“需求增强、扩产投入和成本上升”共同驱动。
与此同时,供给端的压力也越来越明显。
截至8月底,Fusion、联创杰等市场报告显示,TI多款产品交期已经拉长至20-48周,部分型号甚至更长。其中,MicroSiP微型系统级封装电源模块(后缀-SILR)的配额缺口尤其突出。市场还传出,TI 10月新一轮调价中,AI服务器PMIC相关的TPS、UCC系列,以及部分高速信号链产品,涨幅达到15%-85%。
ADI这边,部分紧缺料的交期同样已经被拉得很长。市场消息显示,部分精密运算放大器对应MPN的交期已经超过400天。
综合来看,TI、ADI当前仍是需求不弱、部分供应偏紧、价格波动加大。但行情分化依然明显,热门料偏紧,通用料竞争仍在。
03
结语
从下一季度指引来看,9家海外主要模拟及混合信号芯片厂商预计营收均继续环比增长,其中MPS、英飞凌增幅最明显,TI、Microchip、ADI、NXP等也维持增长,部分公司的毛利率或利润率预期同步改善。
整体来看,AI数据中心带来新增量,工业和汽车继续修复,但模拟芯片现货市场依然明显分化。热门料偏紧、部分价格上涨,通用料仍在竞争,需求也没有全面爆发。相比2021年的全面缺货,这一轮更像是结构性复苏。