本文来自微信公众号: 潮涌AI ,作者:潮涌AI编辑部,原文标题:《资本集中「下水」,开赌下一个「水下宇树」》
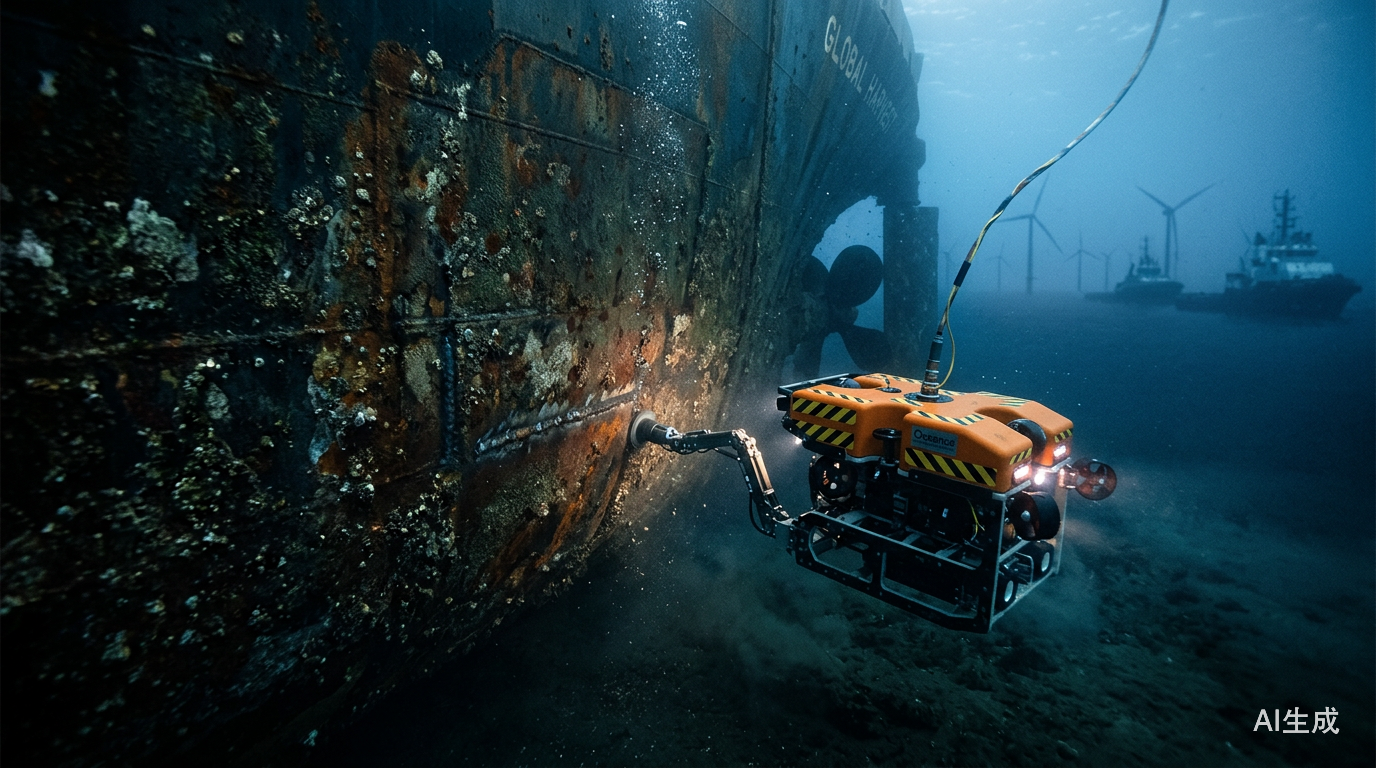
福建海域,一艘满载藤壶的货轮停在锚地。人工清洗船底要两周,世航智能的“虎鲸”机器人下水,10个小时收工,效率是人工的50倍。
船东的账很好算:船底每干净一分,航速平均回升约2节,一天能省出约10万元燃油。
这样的单子,世航智能已经做了上千艘。2026年上半年,它拿到的订单金额超过10亿元。
几乎同一时间,资本开始成建制地进场,集中“下水”。
6月,世航智能完成超10亿元A轮融资,创下全球海洋机器人单轮融资纪录;8月,深海智人超5亿元A轮落地,刷新国内深海机器人A轮纪录;9月初,成立刚满两年的工至海洋以近亿元天使轮,把深海装备天使轮的天花板推高了一倍。
三个月三笔创纪录融资,三家公司的创始人来自同一所大学——哈尔滨工程大学。
机器人行业讲了几年故事,烧掉钱最多的是工厂和家庭,最先算得过账的品类,却出现在人最去不了的地方。
越危险的地方,账越好算
水下机器人和矿井、太空共享同一个商业逻辑:人下得去、待不住。
人的水下极限写得很清楚。
全球持有国际认可资质的饱和潜水员,在200米水深的有效作业时间只有10分钟左右,300米是生理极限,超过这个深度只能靠机器。中国的救捞潜水员长期只有300到500名,而海上风电桩基冲刷排查、海底光缆故障定位、油气管道水下维修,每一年都要重新做一遍。
需求端的付费意愿来自两笔账。
一笔是事故账:人工潜水作业引发的事故占海上风电运维事故的25%到30%。
另一笔是成本账:海底光缆的人工作业单次成本高达500万美元,机器人方案能砍掉四成以上;工至海洋给水库做巡检,把综合成本从约500万元压到70万元,周期从6个月缩到20天——全国有约9.4万座水库。
危险场景的商业化速度快,有它自己的道理。
人形机器人进工厂,首先要回答“为什么不用已经成熟的机械臂”;船底脏乱、危险、位于水下,没有成熟方案可以替代,除了机器没有别的选择。政策在推同一件事:2024年的矿山智能化文件规定,到2026年煤矿和非煤矿山危险繁重岗位的机器人替代率分别不低于30%和20%。
更关键的是,客户已经在付钱,这一点和大多数机器人赛道不同。世航智能2026年上半年订单超10亿元;深海智人截至7月完成新增整机销售合同数亿元,未来两个月锁定待签的同样规模数亿元,另有10亿元潜在订单在深度洽谈;工至海洋手上握着加拿大APG-Neuros深海采矿组件的独家供应协议,待签约合同额近亿元。
买单的是船东、风电运营商、油气公司、水库管理方和央企,他们动用运维预算,算的是停工期和事故赔偿。
天花板并不低。
全球海底服务市场规模约1.5万亿元、年增速超过20%;2025年全国海洋生产总值11.02万亿元、比上年增长5.5%,其中海洋工程装备制造业增加值增长10.2%。
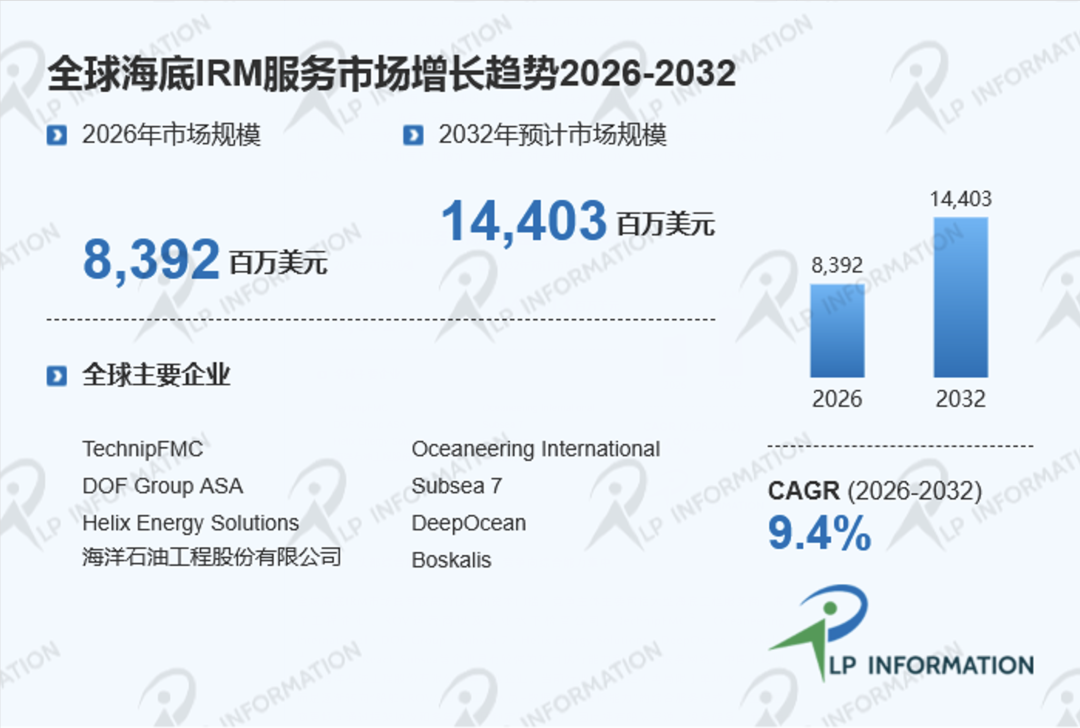
图源:LP Information
同样的逻辑不只在海里成立。
五一视界的“低空-太空-深空”战略把矿井当作示范场景:先把真实环境重建成数字副本,让机器人在其中训练、评估,再进入现场作业;太空一侧,它联合环天智慧研制物理AI专用遥感卫星。
矿井、太空、深海,三个领域买单的客户要么是国企央企,要么是能源公司和保险公司。
人形机器人和家庭服务机器人讲了几年故事,真正的账单先在这些地方开了出来。
投资人的尺子
理解这轮水下热,一个绕不开的坐标是朱啸虎。
2025年3月,他在投中网的采访里给风险画了一张图:横轴是市场共识,纵轴是商业化路径。
高度共识又没有商业化路径的赛道最危险——前一年是大模型,当年轮到了具身智能。
“现在是个人形机器人就会翻跟头,但商业化在哪里?”解释批量退出人形机器人项目时,他说自己问过那几个CEO:商业化可能的客户在哪里?得到的回答是“自己想象出来的客户,谁会花十几万买一个机器人去干这些活”。
此后一年,金沙江陆续退出了星海图、松延动力。
半年后,他在品玩的对话里给出了正面回答:今年投了不少机器人公司,大多是“能干活的牛马型机器人”——长得不好看,不讨巧,但真的能创造商业价值。
他举的第一个例子是上半年投的一家洗船机器人公司:在浑浊的海水里潜到船底清洗附着物,场景刚需,技术难度也大。这家公司就是世航智能。
同一场对话里,他给了一把度量行业的尺子。
很多创业公司算ROI有个陷阱:机器人只能取代“半个人”,这个人你还辞不掉,那就是假的ROI。他举的反例是一台按摩机器人——技师不只是技师,还是卖卡的销冠,机器人得把按摩和卖卡两件事都干了,才算真的取代了一个岗位。
把这把尺子放到水下,会发现它严丝合缝。
潜水员恰恰是企业“辞得掉”的那一个:世航的虎鲸在实测中把两周工期压到10个小时,取代的不是半个人,是整支潜水队和两周的船期。
这也可能是朱啸虎给到世航的评语所在原因——“SpaceX重新定义了太空,世航正在用具身智能重新定义海洋”。
到2026年6月,金沙江对世航已是第五轮加注。
在此之前,朱啸虎的投资生涯里只有滴滴和小红书获得过这种连投待遇;世航智能也是金沙江在机器人赛道目前唯一已知的连续在管项目。
退出和加注,用的是同一把尺子:能不能算得过账。
三类钱,三种打算
这轮下水的钱,构成和互联网时代不一样。
深海智人超5亿元A轮的名单里:光合创投、达晨财智、纪源资本、毅达资本四家市场化头部机构是第一次在深海赛道出手;中保投资代表险资,中电科投资代表央企资本;凯辉基金管理的能源科技基金,背后是道达尔能源。
世航智能6月的股东名单里,上河动量基金背后是摩尔线程和昆仑芯,淡马锡旗下Vertex Growth、中信集团农业产业基金、上市公司大洋电机同时入局。
根据智东西与IT桔子的数据统计,2026年前七个月的机器人赛道融资,其中918家机构投出1044.6亿元,市场化VC以数量下注早期,国资以大单押注成长期,产业资本沿自身生态链落子。落到水下这个细分领域,特种机器人(含水下、运输、安防消防)只有11起、20.7亿元,占全部融资的2.0%。
钱不多,三类钱的诉求却分得很清楚。
国资和险资押国家战略:2025年“深海科技”首次写入政府工作报告,“十五五”规划纲要明确加快建设海洋强国、实施深海工程;
能源和产业资本押产业链上的位置:道达尔能源关心海底油气运维费用,大洋电机看的是电机与推进器的配套生意;
市场化VC押稀缺性:能交付深海机器人整机的民营企业屈指可数。
隐峰资本复盘工至海洋这笔投资时提到一个标准:判断项目要看真实交付和回款,技术演示不算数。
三类钱愿意同时进场,还有一层前提是退出通道可见:深之蓝科创板IPO已恢复“已问询”;云洲智能6月二次递表;山东未来机器人完成股改。
资本不是来做慈善的,当IPO窗口的预期摆在那里,每一张订单都被额外估了一层价。
这条上市梯队的成色,值得单独审视。
谁值得投
先从一个巧合说起:这条赛道几乎被一所学校承包。
陈晓博,哈尔滨工程大学导航制导与控制专业,大二做出第一台水下清洁机器人,此后在船舶清洗、深海探测场景里做了十几年验证,2023年在昆山创立世航智能;
马亦鸣,哈工程船舶与海洋工程专业2013届毕业生,参与过世界首套商业深海采矿机器人“鹦鹉螺”号的研制,回国后带队做出“奇点”“凤凰座”“金牛座”三条产品线;
郭春雨,哈工程教授、博导,参研过蛟龙号载人潜水器……
中国船舶工业约30%的技术管理人才出自哈尔滨工程大学;如今,连学校的资管平台哈工程资管都亲自入股了工至海洋。
出身相同,几家公司的生意却并不一样。
世航智能走的是服务化路线。
虎鲸系列已在招商轮船、中远散货的船上替代人工清洗,效率最高是人工的70倍,累计养护超千艘大型船舶;2026年它作为唯一中国公司入选新加坡海事及港务管理局国家水下船体检测与清洗计划。
陈晓博把选场景的方法总结成“机器人产业化三定律”:人干不了(或危险)、人工效率低下、人工成本高——船舶清洗三条全占,仅这一块每年的清洗需求就是数百亿元。
长石资本创始合伙人汪恭彬的评语是:天上大疆,水下世航。
深海智人走的是整机出海路线。
2025年夏天,它击败英国、荷兰、挪威的行业巨头,向阿联酋电信交付一台近千万美元的“凤凰座600”深海机器人——这是中国深海机器人首次商业化出口;当年10月,对方基于首台的使用体验追加采购,形成“1+2”的连续订单。
它的产品矩阵按水深分层:奇点6000米、凤凰座3000米、金牛座1000米。
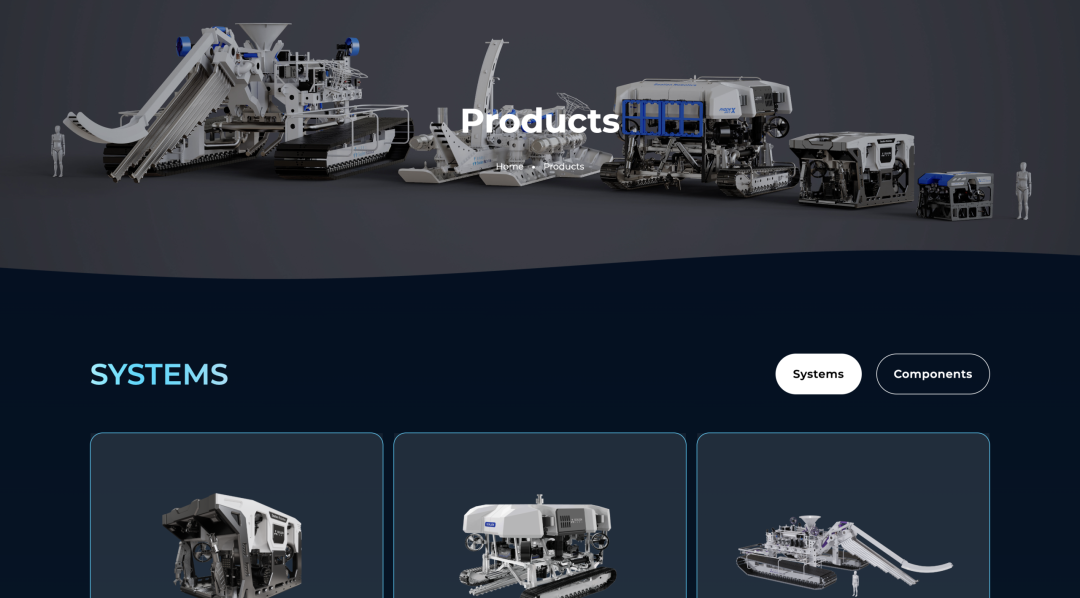
深海智人官网截图
2026年4月,公司发布水下多智能体任务决策大模型SEAgent,试图把“接一单、造一台”的生意往无人化集群的方向推演。
工至海洋押的是技术源头。
郭春雨的团队在水下推进方向沉淀了四十年,“河图”采用柔性波动鳍仿生与矢量泵喷耦合推进,3节航速下辐射噪声86分贝、逼近海洋背景噪声,沉积物羽状流只有传统设备的1/500——这组指标瞄准的是核电检测、深海采矿合规审查这类对近底扰动有严苛要求的场景。
“河图”已完成1000米海试。
公司更长期的一步棋,是计划未来五年联合地方政府投入5到6亿元,建“真机+仿真”一体化的水下机器人训练场,既做装备测试,也做水下世界模型的数据采集。
若跑通,工至的角色就不只是装备供应商,而是行业训练标准和数据入口。
山东未来机器人离确定性最近,也最容易被误读。
这家威海公司国内深海机器人市占率约60%,核心部件全链100%国产化,2024年营收2.76亿元、净利9718万元。
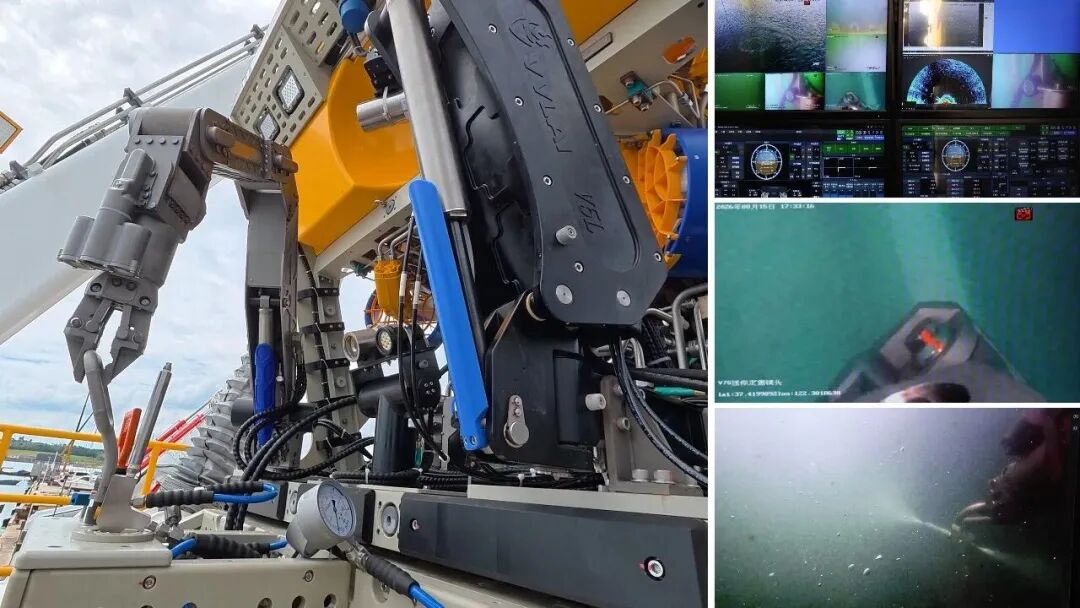
山东未来机器人
但2025年上半年,它的营收只有3346万元、净亏损2201万元——订单制的收入波动,在这家公司身上一目了然。
这条赛道里还涌进了00后们,比如说刚刚拿下超千万Pre-A轮融资的粼动科技,东北大学在读博士储逸尘,他和团队选择了一条他选择了一条更难的路——水下仿生机器人。
值得一提的是,还没有一家纯做水下机器人的上市公司,海外也难找样本:全球市场份额前六的厂商没有一家独立上市,全部被大型防务或工业集团收编。A股“水下机器人第一股”因此成了稀缺卡位。
离得最近的是天津的深之蓝。
它的科创板IPO已从中止恢复为“已问询”,拟募资15亿元。2025年营收3.55亿元、同比增长41.7%,净亏损收窄到1015万元,管理层预计最早2026年实现盈利;消费端Sublue水下助推器拿下全球约60%份额,是它的现金流底盘,工业级产品营收占比已升至66%。
但它走的是科创板第二套标准,最吃紧的指标是最近三年累计研发投入占累计营收的比例,一位投行人士对界面新闻表示:这条标准考核累计数,发行节奏一旦延期,占比就可能不达标。
公司至今累计未弥补亏损超过6.3亿元,声学传感器、惯导等关键部件仍依赖进口。
水面一侧,云洲智能6月24日第二次冲击科创板,拟募资18.18亿元。
它2023到2025年营收1.31亿、1.96亿、2.44亿元,但连续三年亏损,合计近5.8亿元;上一次申报在2022年撤回,起因是审计服务商被证监会立案调查。
估值的镜子更冷:2024年10月一轮增资对应约52亿元,2025年3月真格基金转让2.25%股权,只对应约25.81亿元。
山东未来机器人2025年12月完成股改,但目前查不到上市辅导备案。
风险:热闹之外的暗面
订单和收入之间,隔着交付验收、海试和回款三道关,而水下的交付周期以年计。
山东未来机器人2024年净利9718万元、2025年上半年亏2201万元的剧烈摆动,就是这门生意的常态,而非意外。
美国上市公司Nauticus Robotics提供了另一面镜子。
它当年通过SPAC上市时估值5.61亿美元,做自主水下机器人;2026年第二季度单季收入只剩90万美元,季末账上现金200万美元,单季净亏损1110万美元。
管理层把原因写得很直白:墨西哥湾的油气项目因运营商压低油价假设,推迟到2027年或更晚。
资本市场上,它在2025年9月做了1拆9、2026年4月又1拆8的反向拆股保壳。一家水下机器人公司的估值,会被交付节奏单点击穿——这是招股书之外更直观的风险教育。
最热门的场景已经开始拥挤。
截至2025年底,拿到中国船级社船体清洗机器人认证的企业数量比上一年增长了近90%。上游也没有看上去那么自主:高端合成孔径声呐市场,被美国的Teledyne和挪威的Kongsberg拿走了85%的份额;深之蓝的招股书里,关键部件依赖进口是明写的风险提示。
概念跑在能力前面,是这条赛道最新的诱惑。
水下通信有物理瓶颈,仿真环境和真实海洋之间的鸿沟短期内填不平,“海洋具身大模型”因此显得超前——一位水下机器人创业者把它形容为被资本催熟的早产儿。
潮涌AI观点
这轮资金给“场景的确定性”开了价。
工厂和家庭烧掉了最多的钱,先算得过账的,反而是水下、矿井这类人下不去的地方。
同样需要看到,水下机器人的交付周期以年计,从签字到确认收入要跨过好几道关;三家创纪录公司之后,这个赛道已经不缺钱,缺的是把订单变成收入、把项目变成产品的记录。
Nauticus的镜子立在那里:收入断档的时候,资本市场不会管你的技术叙事有多动人。
谁能先拿出这份记录,谁才配得上“水下宇树”——这个称呼,今天还无人认领。
*参考文章:
1、投中网《金沙江朱啸虎:我们正批量退出人形机器人公司》
2、品玩《对话朱啸虎:AI创业者要堂堂正正做一家中国公司,“装”是没用的》
3、硬氪《海洋具身智能公司“世航智能”拿下创纪录10亿融资,朱啸虎押注》
4、智东西《超10亿!海洋机器人最大单轮融资诞生》
5、投资界《深海智人完成超5亿元A轮融资,深海机器人开始爆发》
6、投资界《工至海洋融资近亿元,缔造深海最大天使轮》
7、界面新闻《IPO雷达:“水下大疆”深之蓝闯关科创板》
8、高见pro《水下机器人火起来背后,关于钱的流向与分歧》
9、机器人前瞻《900家机构,1000亿资金,抢投机器人!》
10、直通IPO《估值52亿!无人船艇企业云洲智能“再游”科创板》