本文来自微信公众号: 元淦恭说 ,作者:元淦恭
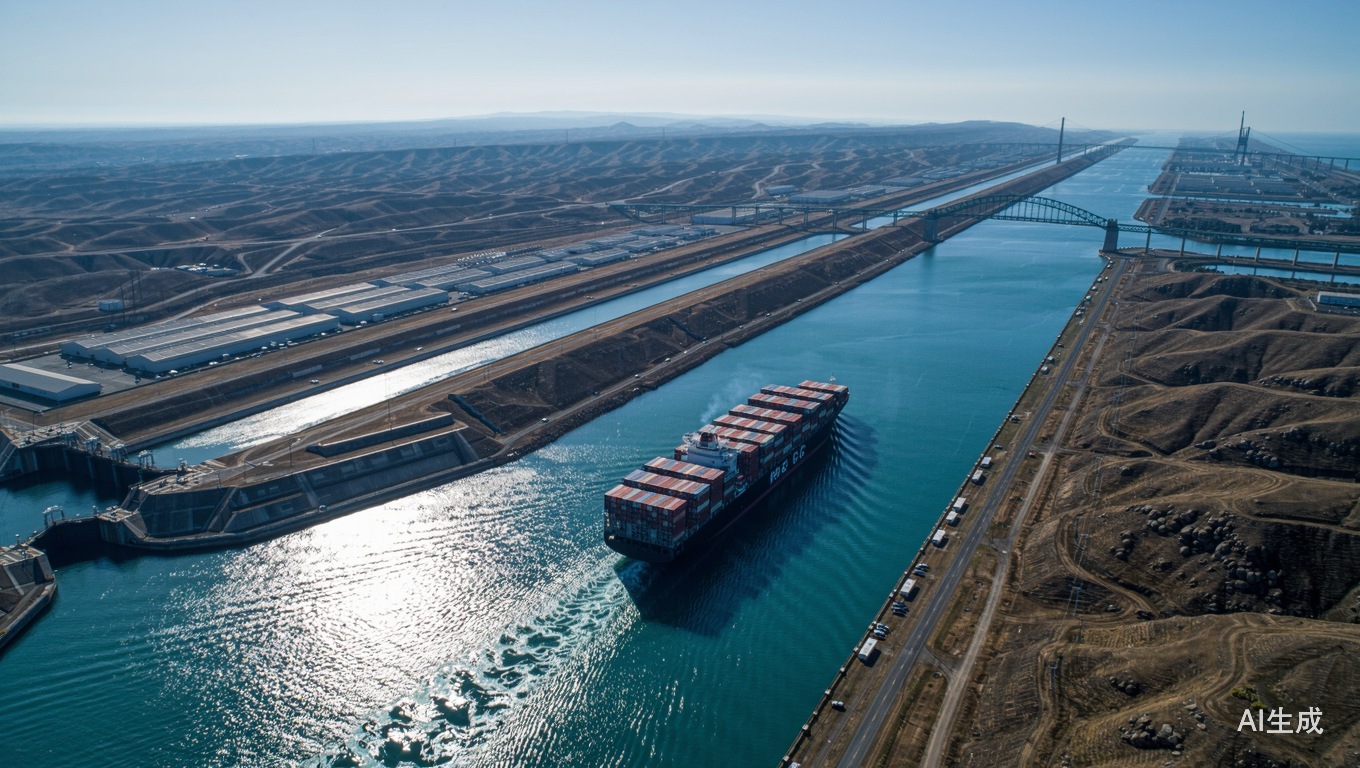
昨天(9月16日),平陆运河正式开通。这条造价727亿元的运河,全长134.2公里,其土石方开挖量达到3.15亿立方米,相当于三峡工程的三倍。其通航能力按内河1级航道建设,可通行5000万吨船舶,这一通航标准在全国范围内仅有长江、珠江干流航道能够达到。
这被官方定义为“新中国成立以来第一条通江达海大运河”。短短四年施工即告竣工的速度,更是中国这个“基建狂魔”建设“超级工程”的又一范本。
对广西这个相对落后的省份而言,这条运河承载着“逆天改命”的希望。
广西虽然是个沿海省份,但在这条运河开通之前,滨海的钦州、北海、防城港三市与其它内陆市之间,并没有水路联通。其它地处西江流域沿线的城市,如果货物需要通过水路进出,都需要绕行珠三角。对于那些对运输成本敏感的工业品而言,出海绕行珠三角不仅意味着更长的距离、更高的成本,也意味着广西坐拥的“出海口”优势无从发挥。
然而,随着平陆运河的通航,广西非沿海城市的工业发展条件发生了明显的变化。相较绕行珠三角,广西货物从平陆运河直接出海可以缩短560公里的航程,运输成本显著降低。南宁等沿西江流域城市发展制造业的比较优势将显著增强。
变化已经开始发生。2022年,比亚迪决定在南宁投资广西弗迪45GWh动力电池项目,当时平陆运河对于比亚迪来说,还只是一个远期利好。然而到了决定横州(属南宁)六景工业园3万吨碳酸锂项目时,平陆运河已经变成一个关键因素。这一项目的锂源依靠从津巴布韦进口,运河通航对每年数十万吨的锂辉石进口而言,是巨大的成本节省。
由此开始,平陆运河让南宁这个一般意义上的“沿江城市”一跃成为“准沿海城市”,大大提升了其在制造业和货物贸易领域的竞争力。现在,南宁已经成为比亚迪国内最大的电池生产基地之一,也是面向东盟市场的核心产能基点。这和平陆运河的通航预期直接相关。
除了动力电池产业,石化、有色金属等行业也面临明显的利好。西江流域打通一条更近更快捷的出海口,云南、贵州的磷矿、有色金属矿运到广西深加工再出海的链路明显缩短;同时,钦州(平陆运河的南端出海口)的石化工业也能够更方便地获得上游的多元原料补给,制成品也更容易输送到上游。
总之,平陆运河会对广西区内的物流格局造成巨大的颠覆性影响,大大提升广西对外来的成本敏感型行业的转移承载力。
这的确是广西一个实现跨越式发展的难得机遇。
然而,平陆运河还被赋予了超越广西的意义,它被视作“西部陆海新通道”的重要组成部分。有不少分析认为,云贵川渝的大量货物未来也将因为这一条运河改从广西出海,而不再绕行长三角和珠三角,这是对广西的更大利好。
但这种判断,未免过度乐观。
首先,在全球化背景下,大部分对运输成本非常敏感的工业品,大多早已分布在沿海地区,在云贵川渝的分布并不多。云贵川渝占主导地位的制造业产品,如汽车、电子、机械、酒类、烟草,都是相对高附加值、运输成本在总成本中占比较低的门类。这些门类有的主要靠内销,有的主要依靠陆运(如通过中欧班列成渝号输往欧洲)或者空运,真正需要海运的比例并没有那么高。
第二,长江流经四川盆地,川渝两地大部分对运输成本敏感的工业品,长期以来都选择直接走长江入海。根据第三方机构的测算,川渝大宗商品自长江出海的比例超过85%。这些货物如果改走陆海联运方式先陆路到广西,然后再由平陆运河出海,虽然可以节省时间,但总体成本必然只升不降(因为陆路运输成本远高于水路),因为平陆运河的因素,川渝货物改走广西南下的比例也不会太高。
第三,云南、贵州两省地处西江流域上游,但因为上游水量小、水流急、落差大,航运条件很有限。即使平陆运河通航,云贵两省的货物大多也无法以航运方式直达广西,仍要先以陆路方式到广西,这很难放大云贵两省的制造业竞争力。事实上,云贵两省的制造业占比也只有20%出头,其中很大部分还是由烟草、白酒等高附加值且外销依赖度很低的行业支撑,真正有出海外贸需求的量也不大。
综上,平陆运河能够吸引的云贵川渝的物流规模,是不可能太大的。
2000年,西部大开发战略正式提出。从那时起,在行政区划序列里属于中南(华南)的广西,被纳入了西部的范畴。
然而回溯过去二十多年来广西的发展史,它几乎是西部大开发十二省区里表现最差的省份。
广西的常住人口总量,在这二十多年间一直仅次于四川省排在西部省份第二。然而,其GDP总量和人均GDP的排名却都在倒退。2000年,广西GDP总量仅次于四川是西部第二,现在已经排在四川、陕西、重庆和云南之后,降到了西部第五;其人均GDP在2000年时还高于贵州和甘肃两省,如今也已被贵州反超仅高于甘肃。
广西为什么会“失去二十年”?
原因并不复杂,当其他西部省份都在坚定执行“强省会”战略,争抢东部沿海的产业转移之时,广西的战略一直在摇摆。
广西搞经济有三个方向。方向之一是柳州,虽然不是首府城市,却长期以来是广西基础最雄厚的工业基地,但在市场经济条件下面临航运和交通条件不足、发展用地匮乏、人才青黄不接的硬约束;方向之二是南宁,虽然工业基础薄弱,但政治优势明显,邕江航运条件较好,土地平旷,发展空间大;方向之三是沿海的钦州、北海、防城港,西部地区仅有的沿海地带,但发展起点较低。
广西作出了和西部大部分省份不同的选择,将较多的资源投入到钦北防。从数据来看,从2000年到2025年,柳州GDP增长12.31倍,广西全区增长12.99倍,南宁增长16.44倍,钦北防增长16.95倍。柳州增速跑输了全区,南宁增速跑赢了全区,但钦北防的增速仅仅略微超过南宁,反映出对钦北防的投入“事倍功半”。钦北防等地相对外向的石化等产业的确得到了一定发展,但对广西全区的辐射聊胜于无。
另一个更扎眼的数据是,南宁的增长倍数在广西虽然可以看,但放在整个西部的省会(首府)城市里,就相当平庸了。同期,重庆GDP增长了18.33倍,成都增长了19.76倍,相较南宁都是“大象起舞”,在高基数的前提下实现高增长,而贵阳的增长倍数更高达22.01倍,远远将南宁甩在身后。
这二十多年间,重庆几乎无中生有地构建了电子工业体系,成为全球笔记本电脑产量最大的城市;成都从零到一地形成了完整的汽车工业,成为全国六大汽车整车生产基地之一;贵阳靠大数据产业出尽风头,成为西部地区“换道超车”的典范。反观南宁,在争取东部产能大规模转移的过程中几无建树,直到这些年找比亚迪做电池(而不是整车)也已经是在吃别人剩下的残羹冷炙。
广西本来没有出海口,上世纪五六十年代,钦廉地区才从广东改隶广西,现在来看,这甚至有了些“成也萧何、败也萧何”的意味。广西本世纪初最大的战略失误,就是过度高估了自己这个入海口的价值,以为北部湾是离西部各省尤其是云贵川比较近的出海口,就可以坐享云贵川发展的红利。广西之所以很长一段时间都在给北部湾砸资源,就是以东部沿海发达省份自诩,想搞南宁做政治和服务业中心,北部湾做工业、交通、航运和经济中心的二元结构,结果“画虎不成反类犬”,北部湾很难说搞了起来,而南宁却几乎是掉了队。
平陆运河对广西而言,是个巨大的转折点。它让广西工业不必再在北部湾死磕钢铁石化,而有了溯流而上在南宁周边开花发芽的更大可能。南宁这个工业增加值占比不到15%的“去工业化首府”,终于有了重塑其产业竞争力的空间。这这件事如果做成了,户籍人口超过5000万的广西就有了劳动人口回流的可能。
过去二十多年,西部地区成功的省份和城市,都是意识到相对廉价的劳动力,是本地最可宝贵的资源。而作为西部人口第二省的广西,却错过了劳动密集型产业转移的大潮,反而单单押宝在出海口这个地理优势上。平陆运河的通航,广西不能再重蹈一次覆辙——不要幻想有了这条运河,北部湾就成了第二个上海宁波、广州深圳,坐拥几亿人的港口腹地;而是要牢牢抓住这个运河的机会,解决南宁及周边地区作为广西核心区的产业空心问题。
说得更直白一点,云贵川(按制造业占GDP总量的比例来说)本来就不是制造业大省,其大部分主导产业也不是运费敏感型产业——人家深处内陆,早知道跟沿海省份拼运费是拼不过的。广西如果不把发展的着力点放在自立自强,而是想着靠平陆运河多收点云贵川过路费上,平陆运河这个项目只会变成北部湾开发的翻版,而广西最终很可能再错过二十年。