
本文来自微信公众号: 玖峰投研 ,作者:玖峰
物价已经连续五年没回到过正常水平。
五年前说再等等,等供应链缓过来;
三年前说再等等,等能源价格落下去;
去年说再等等,等沿海地区的内忧外患平息再说。
等到今天,牛奶、鸡蛋、牛肉的价格标签换了一轮又一轮,工资条上多出来的那一点工资追不上物价飞涨。
更让人受不了的是那套说法。
油价涨了怪油价,运价涨了怪运价,汇率、天气、别人家的冲突,随便抓一个都行。反正理由每年换一批,方向永远朝外,锅永远在别人身上。五年了,没有一个管这事儿的人肯说一句:这事儿,我们自己也有份。
甩锅是会上瘾的。
因为只要认一次,就得动手;
不动手,就只能接着等。
昨天,有个人把这句没人肯说的话说了。
他叫凯文·沃什。
联邦公开市场委员会干了三件事,加息是其中最容易上头条的一件,另外两件藏在声明的字缝里。
先说少的那句。7月的声明里写着,通胀仍然偏高,部分反映了推动能源等领域价格上涨的供给冲击。
9月的声明只剩前半句,后面那半句,没了。
供给冲击,翻成大白话,就是给通胀找一个外面的说法。
油价涨了,运费涨了,这些都不归我管,通胀是外面推上来的。
留着那半句,本来是留了一条退路。
通胀下不来,能怪外面;
想再等等,也有个台阶。
删掉它,等于把台阶撤了。
台阶这东西平时不显眼,撤掉的时候,才觉出分量。
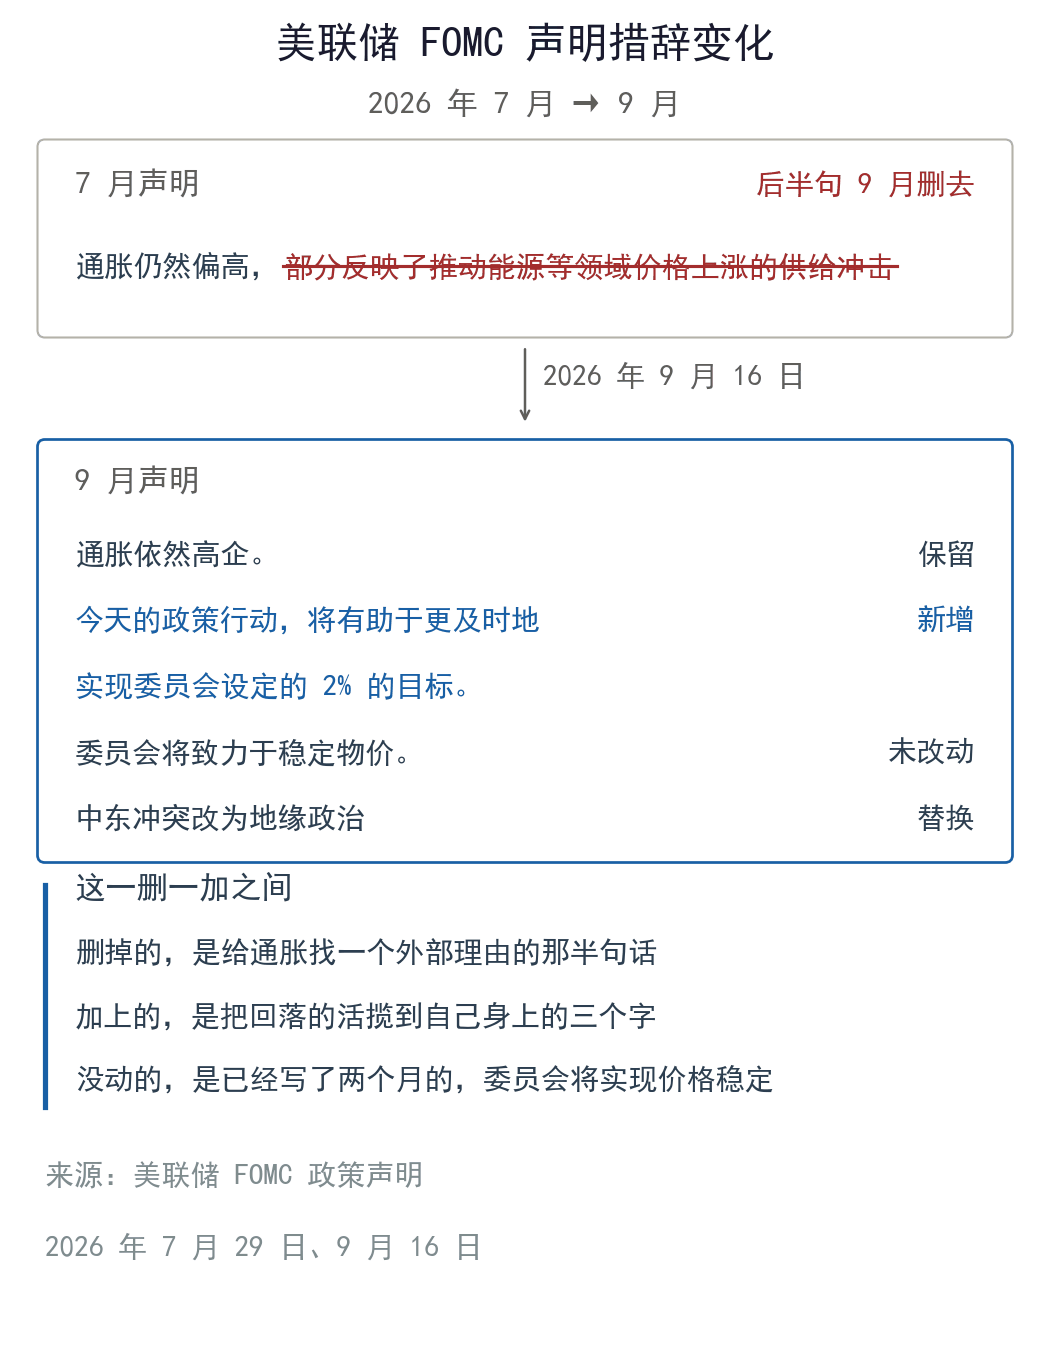
图1 2026年7月与9月FOMC声明措辞对照:删掉的部分,比加上去的部分值钱
同一份声明里还多出一句:今天的政策行动,将有助于更及时地实现委员会2%的目标。
这句话里最重的是三个字,更及时。
以前的口径是通胀会慢慢回落,现在的口径是我们要让它回落得更快。
主语也换了,回落从通胀自己的事,变成了美联储的活。
中间差一个动作,等,还是不等。
等,可以按兵不动,看着外面的风自己停;
不等,就得自己上手,一直压,压到数字低头,还得把后面每一次通胀数据都当成自己的考试,考不好,没有补考。
还有一件小事也顺手做了:声明里中东冲突这四个字,被换成了更笼统的地缘政治。
外面那个具体的锅,连名字都不提了。
的事实是,通货膨胀太高了,并且已经持续了太长时间。
这是沃什在记者会上的开场白,一共两句话,没有铺垫,没有假设,也没有如果。
常读文件的人知道,删掉的东西,比加上去的东西值钱。
二十二比零
三件事里最响的那件,是票型。
12比0。联邦基金利率目标区间从3.50%到3.75%上调到3.75%到4.00%,一次25个基点。这是美联储2023年7月以来的第一次加息,中间隔着三年零两个月。
七周前的上一次会议,票型是9比3。
三位投反对票的人,理由和主席不一样,他们嫌的是动作太慢,于是把票投向了加息。
这一次,这三个人和大家站到了一排。
全票还有一层意思,没有后门。
往后通胀下不来,没人能说,当时我不同意。
对于这次加息的定性,沃什用了一个很轻的说法,他把它叫做减少了一些政策宽松力度。他不认为自己在启动一轮紧缩,而是承认过去几年那套宽松的环境,本来就不该持续这么久。
这个区别听起来像文字游戏,其实是关于起点的判断。
他认定的起点是危机之后那套超宽松,该退回去的位置是中性。
数据侧没什么可争的。8月消费者价格指数同比涨3.4%,沃什自己估8月的个人消费支出价格指数在3.6%左右,核心口径3.2%。他的说法是,无论看六个月还是看十二个月,仍有过多类别的价格涨幅超过3%。
他在8月的杰克逊霍尔年会上提过一个标准,必须确信潜在通胀正清晰地、以足够快的速度向目标靠拢。
9月的结论是,这个标准没有满足。
从7月等到9月,这七周里变的东西不多,主要是两样,能源价格又涨了一轮,长期国债收益率往上走。市场对加息的预期就是这么一点点堆起来的,堆到没有人再讨论降不降的问题,只讨论加几次。
沃什在会上把边界划得很清楚。
他说美联储影响不了油价,也影响不了食品价格,能做的和要做的是另一件事,确保这些价格的上涨不会传导下去。
这句话听上去像推责,实际是把责任接了过来。
既然影响不了外面,那就只能管住里面。
通胀已经连续五年多高于2%。
一个目标连着五年没达到,它还叫目标吗,还是已经变成了一个说法。
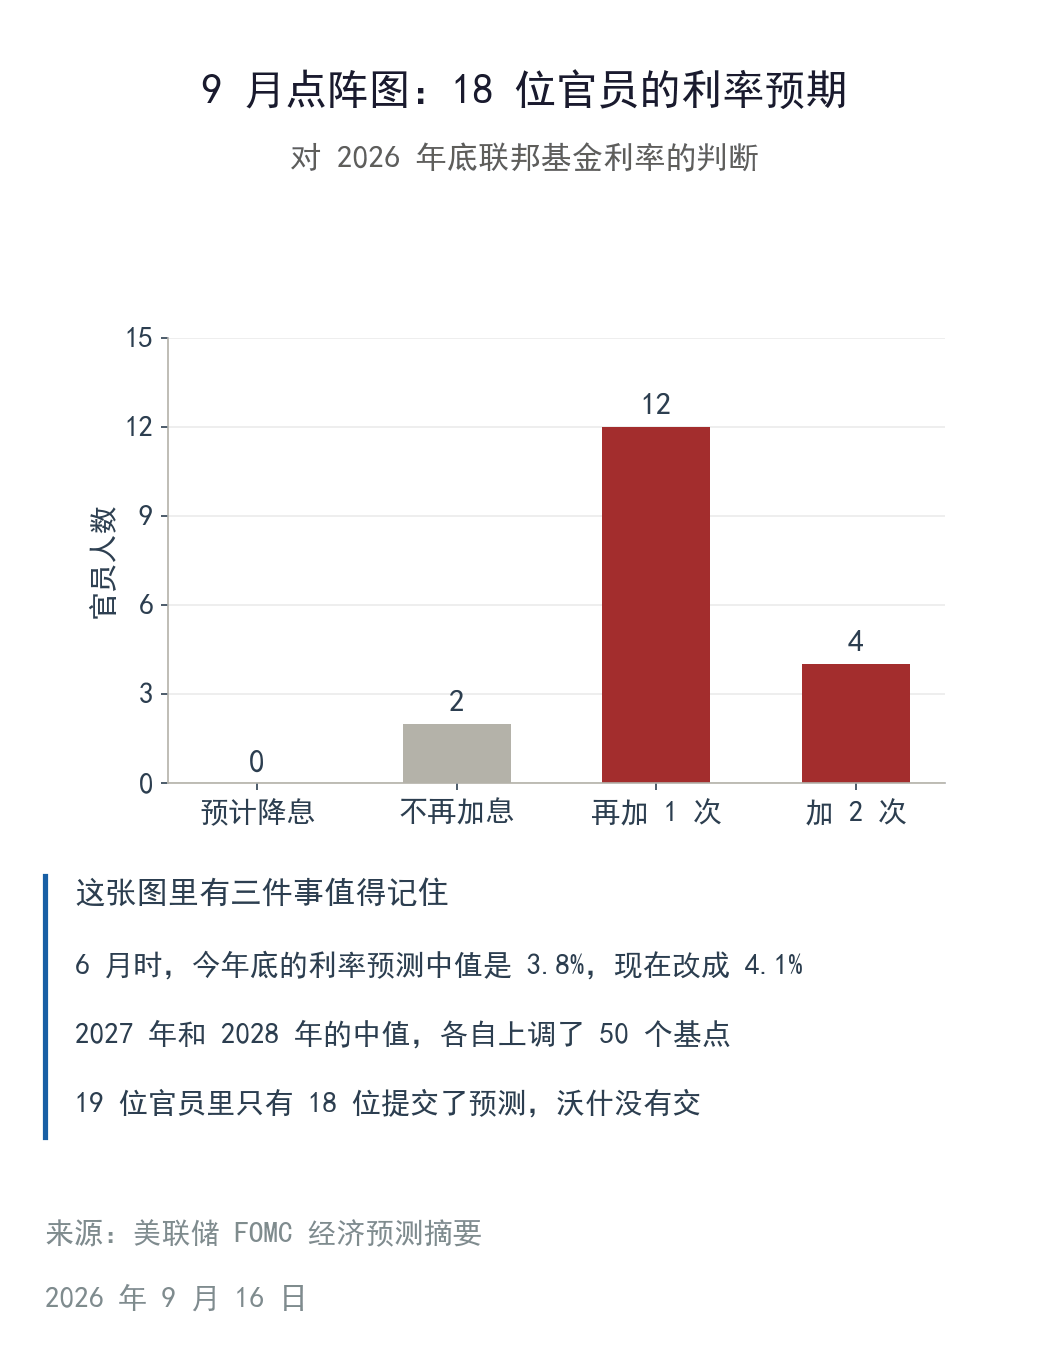
图2 2026年9月FOMC点阵图:18位官员里,没有一个人预计今年降息
点阵图是这样排的:18位官员里,12位预计今年还要再加一次25个基点,4位预计还要加两次,2位认为不用再加,没有一个人预计今年会降息。今年底的利率预测中值从6月的3.8%提到4.1%,2027年和2028年的中值各自上调50个基点。
还有一个容易被忽略的细节。
按惯例,19位官员都会交出自己的利率预测,这一次只有18位交了,少的那个是主席本人。6月那次他也没交。
一个主张弱化前瞻指引的人,连自己的点也不点。
三提名他的人
把时间往回拨半年。
他的履历是另一种组合。
斯坦福本科,哈佛法学博士,早年在摩根士丹利做并购,2006年到2011年在美联储当理事,赶上了2008年那场危机,之后去胡佛研究所,又在一家家族办公室做合伙人。
这份履历里没有一天是在学院里算模型的,他对那套过度依赖模型的做法一直不太客气。
2026年3月4日,特朗普提名沃什接替鲍威尔。
消息出来的时候,市场的判断很一致,来了一个会降息的人。
理由也不复杂,沃什在2006年到2011年做过美联储理事,那几年他确实以对通胀强硬出名,可从2024年之后,他在公开场合的话说得越来越顺白宫的耳朵。
提名他的人要的从来不是鹰派。
5月12日,参议院以51票对45票确认他出任理事。
5月13日,54票对45票确认他出任主席。
5月22日,他在白宫宣誓就职。
主席任期到2030年5月21日,理事任期到2040年1月31日。中间还有一段交接,鲍威尔在5月15日被安排为临时主席,七天后把位子交出去。
然后是四个月之后的事。
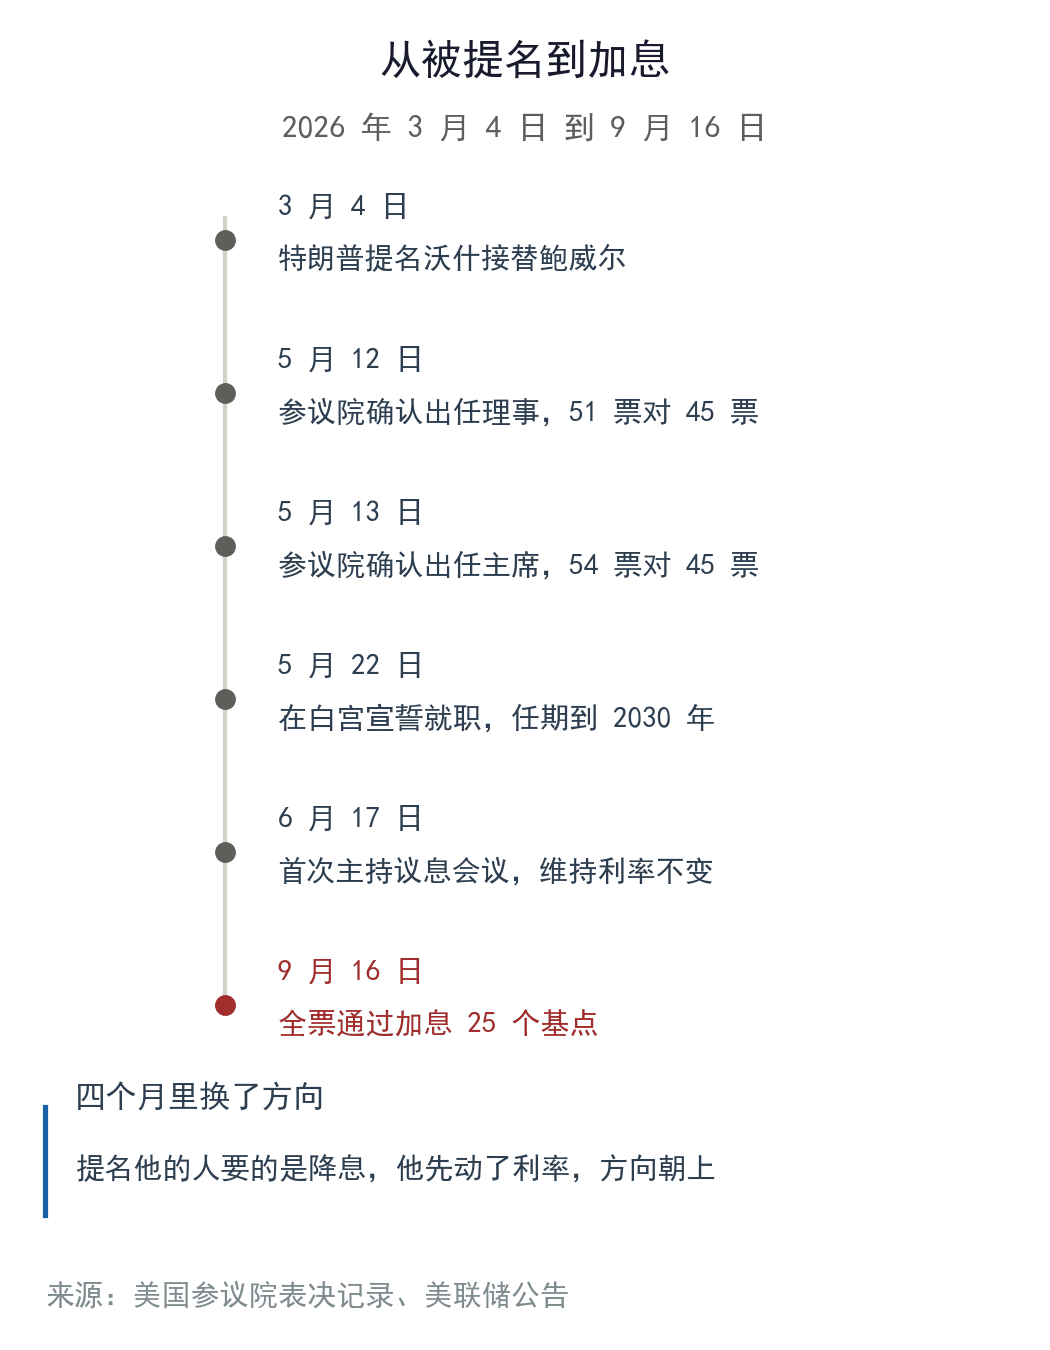
图3沃什从被提名到加息的六个月:3月4日提名,9月16日加息
这里得停一下,把话说准。
把他叫做摆脱政治的人,其实不准确。
他本人就是政治的产物:提名他的总统在公开场合反复要求降息,他的岳父是那位总统的长期支持者,他的妻子来自那个家族。
他走进那栋楼的时候,身上带着清清楚楚的政治印记。
真正值得看的是后面这一段。
一个被选来降息的人,坐上位子之后,先动的是利率,方向朝上。
当天外媒给了一句很刻薄的标题,特朗普想要降息,他挑的美联储主席刚刚投了12比0。
这句其实还说轻了,那一晚的票是往加息方向投的。
他上任之后做的几件事都朝同一个方向。
声明里取消了前瞻指引,不再暗示下一步会怎么走。
拒绝提交自己的利率预测。
让市场自己去定价,也自己去承担误判。
他给的理由是,前瞻指引容易演变成市场对央行的依赖,而依赖会让人忘记风险。
所以判断一个人是否独立,真正的检验只有一次,就是他第一次要付代价的时候往哪边站。
挑他的人要的是一个结果,他给的是另一个。
四上一次是沃尔克
要说清9月16日这件事的分量,得先把时间拨到上一次有人这么干的时候。
1979年8月6日,保罗·沃尔克坐上美联储主席的位子。那一年美国的消费者价格指数涨了13%,第二年3月冲到14.8%。10月6日,他做了一件当时看起来像自毁的事,宣布美联储不再直接盯联邦基金利率,改为盯银行准备金,把利率放开,让它自己去找位置。
利率找到的位置是19%以上。
1981年6月,联邦基金利率月度均值19.1%,日峰值22.4%。代价是两次衰退,第二次从1981年7月拖到1982年11月,十六个月,失业率在1982年11月到了10.8%,大萧条以来的最高。农民开着拖拉机堵在美联储门口,汽车经销商把卖不出去的车钥匙装进棺材寄过去。
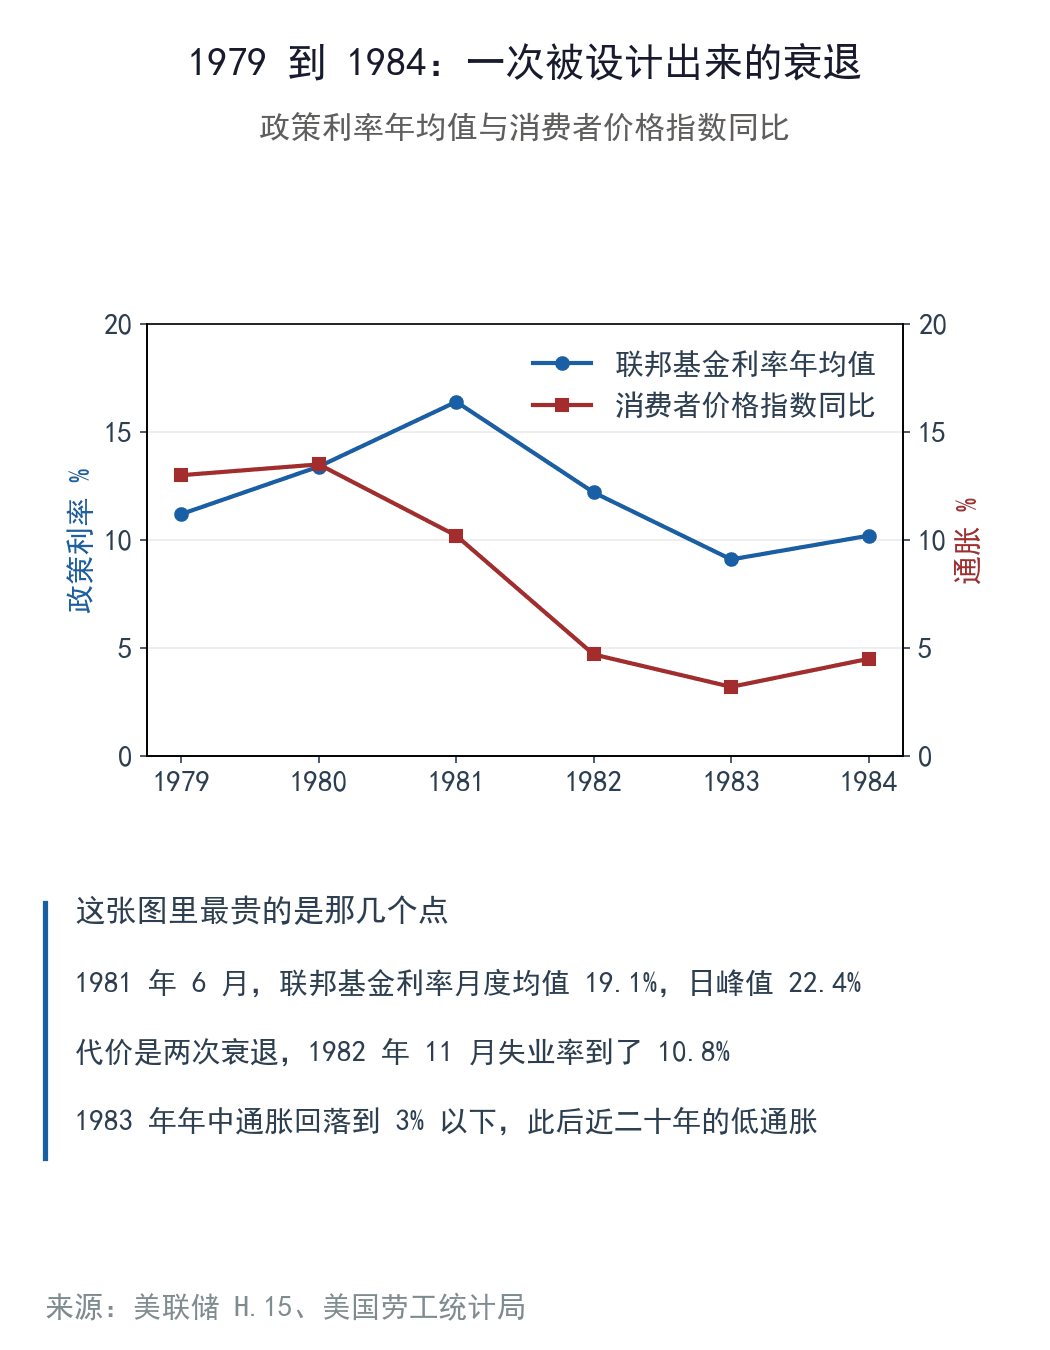
图4 1979到1984年的政策利率与通胀:把利率推到19%以上,换来通胀回到3%以下
但通胀确实下来了。1983年年中回落到3%以下,此后美国进入近二十年的低通胀,后来有个名字叫大缓和。
再看现在。
通胀3.4%,离当年那个14.8%差得很远;
经济还在扩张,失业率4.1%,人工智能相关的投资还在往上冲。沃什面对的局面比沃尔克当年好得多,这一点得说清楚,不然就成了抬举。
但也没好到可以慢慢来的地步。
国际货币基金组织的判断是,受关税和能源价格影响,美国通胀回到2%的时间可能推到2027年底。
多边机构的官方看法,比投行的预测分量重得多。
那些等着通胀自己回去的人,要按两年算,别按季度算。
但两者有一样是相同的,都要为一个还没发生的结果,先付出代价。沃尔克当年付的是衰退和骂声,沃什现在付的是市场的脸色。
中间这几年的对照组是鲍威尔。
他在2022年3月到2023年7月加了十一次息,应对疫情之后那轮高通胀,然后从2024年9月开始降,一路降到2025年12月,六次。
2024年9月那次启动降息,离总统大选不到两个月。
所以在第一个敢于正面通胀这个说法上,得算一笔账。
沃尔克敢,是因为他被通胀逼到了墙角,除了硬扛没有别的路。
沃什是在情况还过得去的时候自己选的路。
前面那个人是被推上去的,后面这个是主动站上去的,分量不一样。
至于他能扛多久,没人知道。
他自己也没承诺过什么。
五牛肉和鸡蛋
说了那么多声明、票型和点阵图,现在得回到最实在的地方,货架。
把数字摊开。美国农业部8月的食品价格展望里,2026年全年食品价格预计涨3.0%,在家吃的那部分涨2.5%,餐馆涨3.6%。
7月的食品杂货价格同比涨2.7%。
单看这几个数,不算吓人。
问题在于没有人买平均菜篮子。
牛肉全年预计涨9.8%,7月同比已经涨了9.4%。
原因不复杂,牛少了。联邦检验的牛肉产量7月同比降了差不多5%,全国牛群规模缩到大约七十五年来的最小。补栏是慢活,母牛存栏要养回来得两年以上,几个月的工夫翻不了篇。
另一头是完全相反的景象。
7月鸡蛋零售价比去年同期降了25.7%,全年预测降30.8%。乳制品全年基本持平。新鲜蔬菜涨5.9%,其中番茄涨12.8%,生菜涨7.5%。
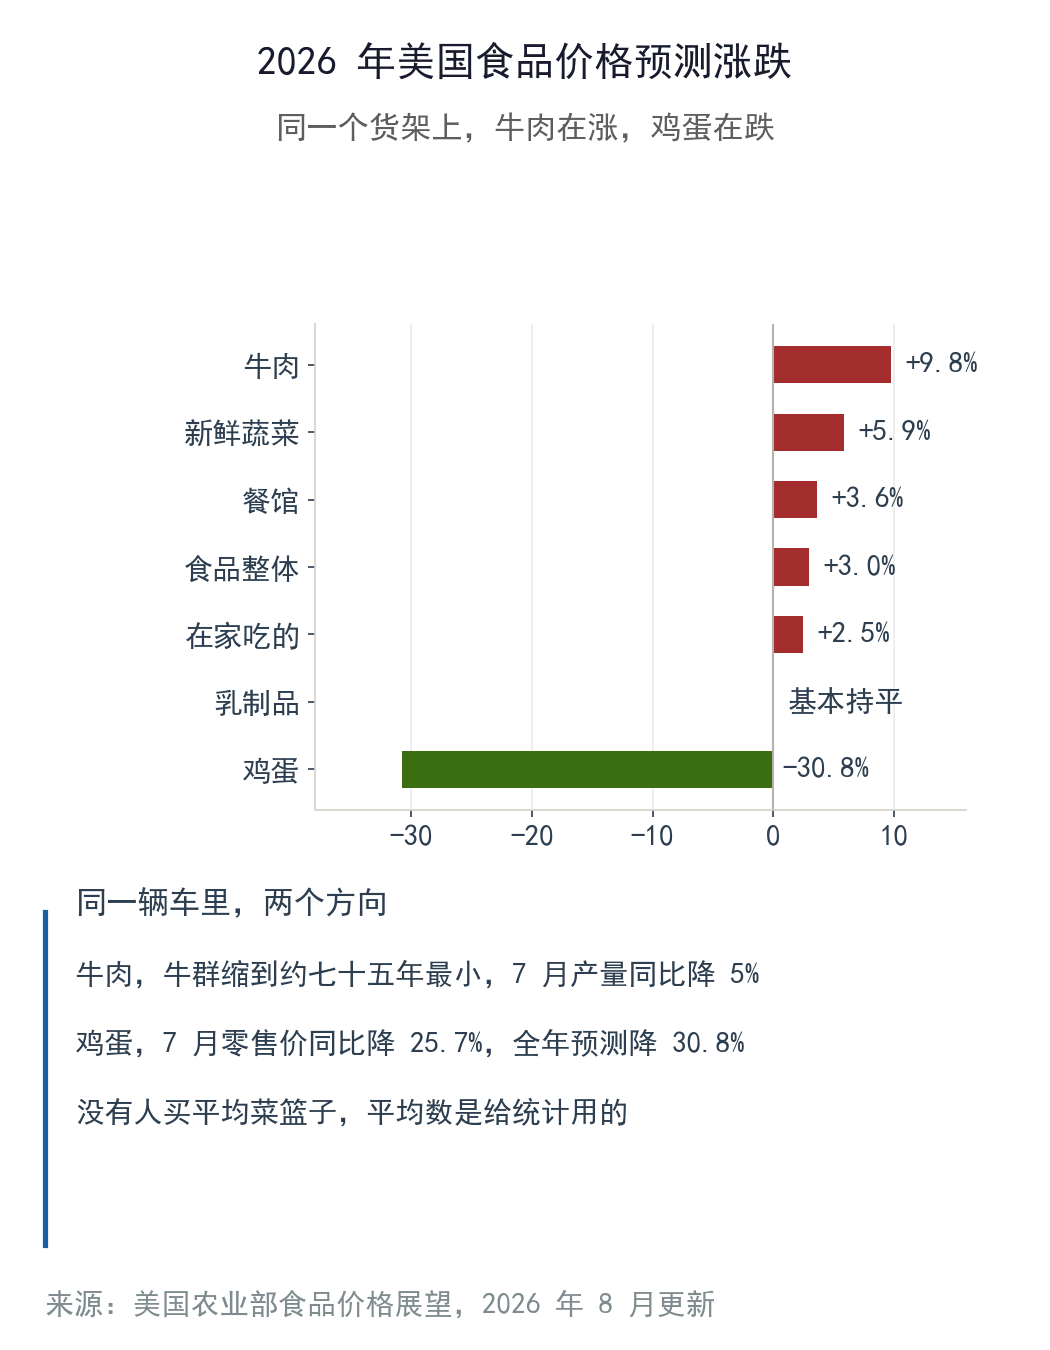
图5 2026年美国食品价格分项预测:牛肉上涨9.8%,鸡蛋下跌30.8%
同一个货架上,一边在通胀,一边在通缩。
所以什么都买不起这个说法并不准确,真实的情况是结构分化:你买的是哪一样,决定你感受到的通胀是多少。推着车在牛肉柜前犹豫的人,和在鸡蛋柜前多拿一盒的人,活在两个不同的物价世界里。
回到那套说法。如果这一轮通胀主要是输入性的,那么最先该稳住的是国内供给最紧的品类。事实刚好相反,涨得最凶的牛肉,原因是牛群周期,这件事和油价没关系,和运价没关系,和外面那场仗也没关系。就是牛少了。
把通胀的来源拆开看,也能得出同样的结论。
关税的价格传导还在路上,能源价格随中东局势起落,人工智能带来的芯片和电力需求又添了一把火。美联储自己的货币政策报告里,第一次把人工智能列进推高物价的因素,同一个东西也是企业投资增长的主要原因。
这三样没有一样是短期的。
暂时这个词现在不太好用。
通胀从2021年起来,到现在五年多。
如果五年都能算暂时,那这个词就不需要存在了。
美联储删掉那半句话,逻辑也在这里。
留着它,等于承认通胀的锅有一部分在门外,自己可以再等等;
删掉它,等于说门外的理由不好使了,得自己动手。
一个把通胀归结为外部的人,是不需要做决定的。
一个认为问题在里面的人,必须做决定。
沃什选了后者。
六站在对面的人
9月16日晚上,市场的第一反应落在股票上。
道琼斯指数收跌1.21%,创6月中旬以来的收盘新低,标普500跌0.45%,纳斯达克基本收平。
黄金一度回落到4240美元一盎司下方。
股票跌得不算狠,因为加息这件事市场提前消化了大半,真正让人不安的是后面还有几次。
真正的战场在债券那头。
6月初美联储披露的官方数据里,联邦基金有效利率3.62%,2年期美债4.05%,5年期4.18%,10年期4.47%,30年期4.97%。
30年期比政策利率高出135个基点。
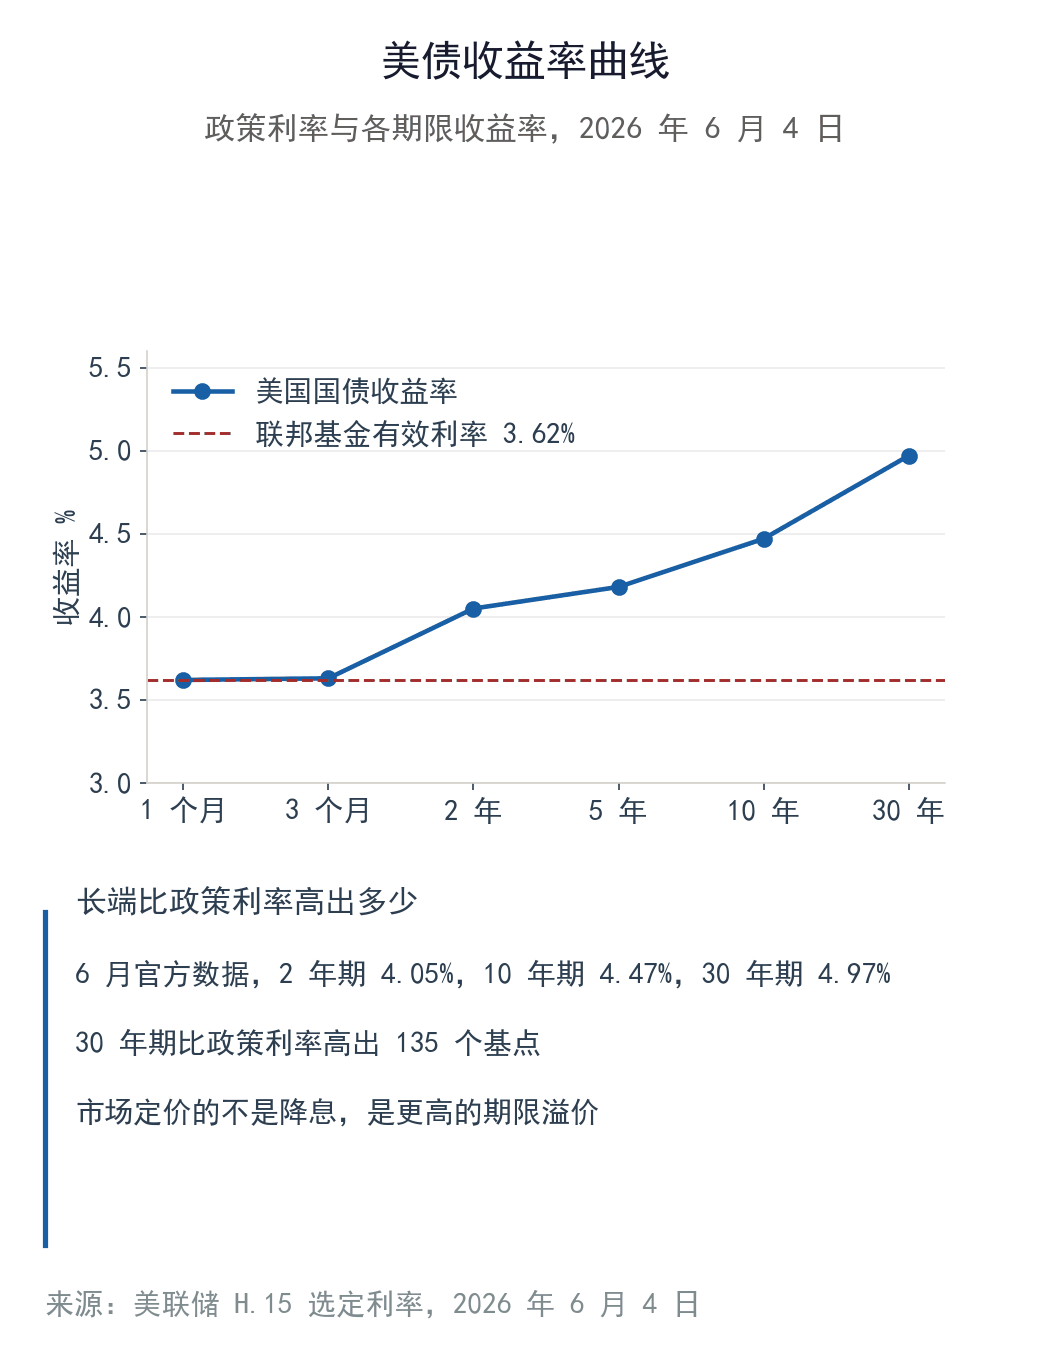
图6美债收益率曲线:30年期收益率4.97%,长端的溢价在走阔
长端比政策利率高出这么多,说明市场眼下定价的是期限溢价,已经不是降息。投资者要求在更长的期限上拿到更多补偿,因为他们不确定通胀什么时候真的下来。
所以这一次加息真正改变的,不是某一个数字,是一段时间。过去两年市场习惯的玩法是猜什么时候降息,接下来要习惯的是另一件事,利率在这个高度上待多久。
这时候市场就分成了两拨人。
一拨相信通胀会自己低头,降息迟早回来,他们赌的是时间站在自己这边;另一拨认为美联储这次会一直压到数字听话,他们赌的是时间站在另一边。这两拨人不可能同时对,接下来每一个月的通胀数据,都要判一次输赢。
有个机构策略师当天说了一句很平的话,美联储现在更关注通胀,而且看起来还有更多加息计划。平话往往最接近事实。
沃什在就职听证会上说过另一句,我们的目标不是制造痛苦,但恢复价格稳定存在短期成本。
这句话里最值得琢磨的是短期两个字。
到底多短,他没有给时间表,也不打算给。
高利率不是一次事件,是一个版本。
这个版本要跑多久,9月16日那份声明里没写,点阵图里也没写。
写了的只有一句,委员会将实现价格稳定。
数据来源
美联储FOMC政策声明与会议纪要,2026年7月29日、9月16日
美联储经济预测摘要与点阵图,2026年9月16日
美联储H.15选定利率,2026年6月4日
美国劳工统计局消费者价格指数,2026年8月
美国农业部经济研究局食品价格展望,2026年8月更新
美国参议院表决记录,2026年5月12日、5月13日