
本文来自微信公众号: 凤凰WEEKLY财经 ,作者:许梦旖,原文标题:《具身智能「挤水分」:IPO门槛下的「真实收入」追问》
上市第10天,工业机器人“眼脑手”供应商梅卡曼德(09615.HK)创始人邵天兰并没有忙着庆功,而是在朋友圈连发两条长文,将矛头对准行业内部。
邵天兰在文中指出,部分具身智能企业利用“数采中心”和关联交易制造虚假收入,并点名正在推进IPO的银河通用。银河通用随后两度回应:先以长文表态“不参与无谓的口水战”,后发布严正声明,称相关“恶意谣言”均属不实信息。
一场关于具身智能“收入到底是真的,还是做出来的”行业追问,就此拉开。
就在这场硝烟前后,有消息称,监管层对具身智能IPO的审核标准正在收紧。据The Information(美国科技新闻媒体)9月9日报道,中国证监会已向部分投行和投资机构发出非正式“窗口指导”,明确将提高人形机器人企业IPO审批门槛:拟上市企业须证明自身具备产生经常性收入的能力、处于亏损收窄轨道,或已实现真正的技术创新,其上市申请才有可能被纳入审批考量。
上海技术交易所智库专家张新原在接受《凤凰WEEKLY财经》采访时表示,要判断上述数采中心与关联交易模式的性质,关键看两个指标:关联交易收入占比,以及剔除关联方后的真实复购率。
张新原进一步指出,上述模式在行业里并非个别现象。“地方政府主导的‘数采中心+数据回购’,在不少地方都有出现过。有些是真实场景验证,有些则是变相补贴。”
数采中心:
从数据基建到“争议中心”
追问的核心,绕不开数采中心。
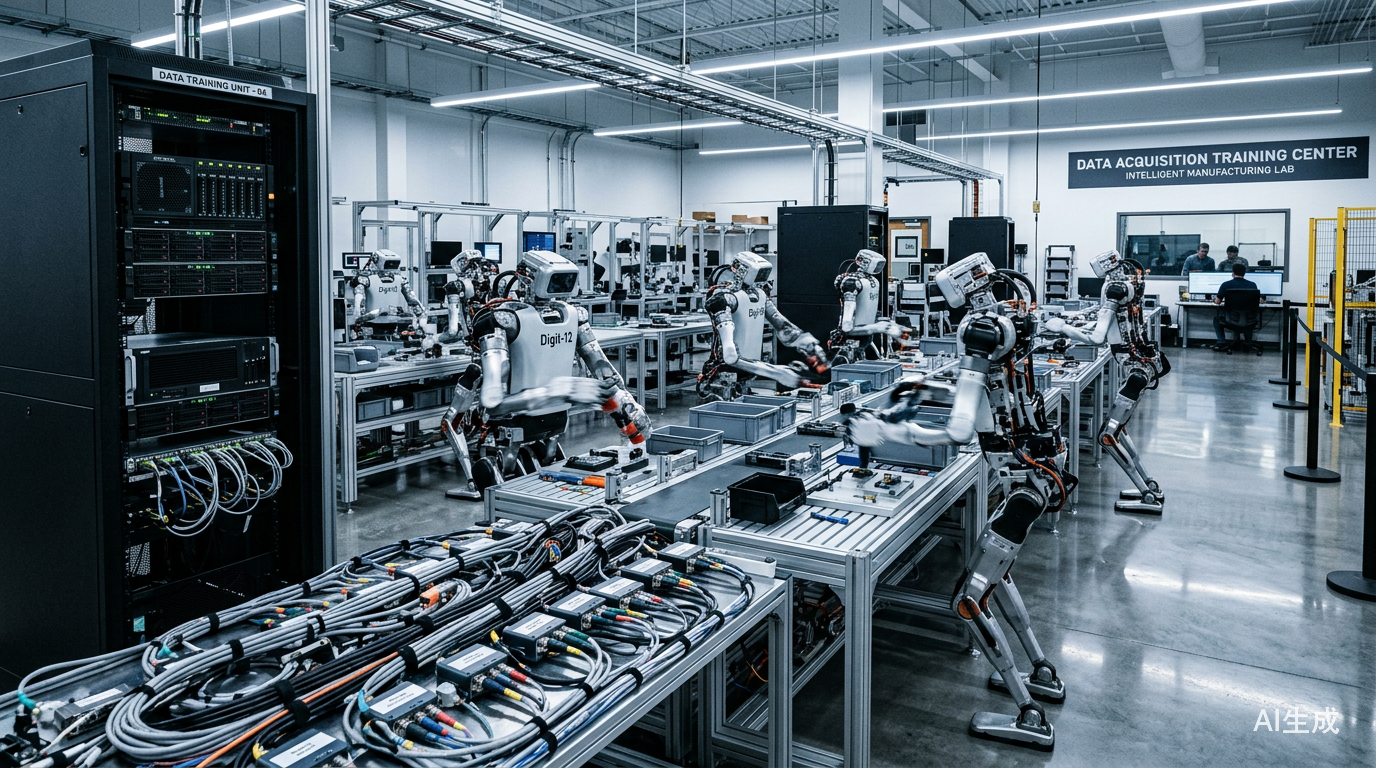
一位长期跟踪具身智能产业的投资人士向《凤凰WEEKLY财经》表示,数采中心相当于给机器人开的“驾校”:企业把成百上千台机器人摆进厂房,让它们反复练习各种动作,再把练习过程录成数据,用来训练机器人模型。
“驾校”正在快速铺开。第三方数据平台Interact Analysis报告显示,截至2026年4月底,中国已有至少90个人形机器人数据采集和训练中心处于使用或规划建设中,其中至少64个数采中心已投入使用,包含28个在2026年正式投入运营的数采中心。
数据交易也开始出现。2026年7月末,自贡国投集团旗下自贡数据有限公司,签下全市首笔具身智能数据集市场化交易订单,向无锡优奇智能提供300条“撕飞边”机器人场景数据集,每条100元,总交易额3万元。
更早的案例出现在湖北。2026年1月,湖北人形机器人创新中心与智元签署数据服务协议,向智元出售数千小时人形机器人训练数据,成为我国首笔企业间具身智能数据交易,交易价格为每小时数百元。
上述投资人表示,数采中心模式在初期具有一定合理性。数据是具身智能的核心资产,地方政府牵头建设数采平台,企业销售设备并采购数据,客观上推动了数据积累。
但争议也随之而来。据36氪9月报道,某即将登陆创业板的机器人公司,有高达八成订单由数采厂模式贡献;某即将上市、估值超200亿元的机器人厂商,2026年有500台机器人来自各地合作的数采厂。该厂商今年预计出货1000至2000台,按70万元均价计算,数采厂出货或贡献3.5亿元营收。
“如果上述模式被用于放大账面收入,而非推动真实场景落地,企业收入的真实性与可持续性就会受到关注。”该投资人表示。
在邵天兰看来,问题更为严重。“现在很多‘攒局型’具身智能企业,包括北京、上海一些名气很大、估值很高的上过春晚的公司,大量利用所谓‘数采中心’和地方、投资方、供应商的关联交易来制造虚假的、不可持续的收入。这种做法是不合法、不道德的,而且是不聪明的。”他在社交媒体发文称。
他表示,这一模式不可持续:“没有PMF(产品市场匹配),只有各种发布‘大新闻’炒作,成立两三年就要上市。企业会进入持续作假和失血的泥潭。”
关联交易托底,真实需求缺位?
无论这场争论结果如何,但确实在一定程度上撕开了具身智能行业的一层窗户纸:部分机器人公司的收入,并非完全来自于终端市场真实需求,而是来自与地方政府、投资方、供应商之间的关联交易。
智元机器人是“国资生态”样本。2025年7月,智元中标“珠海具身智能应用创新中心数采及展演机器人采购项目”,金额约1274万元,采购方为珠海智汇元启科技有限公司。工商信息显示,该公司为智元与地方国资合资成立的企业。进一步梳理可见,智元直接或间接中标的国资背景项目已有十余个,其中多个金额在千万元以上。
类似结构并非孤例。根据多家媒体报道,优必选2025年公开的11笔千万元级大单中,7笔流向数采中心;2025年10至12月签下6笔数采中心订单,总额约8.29亿元,占全年近14亿元签约额六成;乐聚智能招股书显示,2025年其夸父系列人形机器人中,数据采集场景贡献的收入占比达44.94%,取代科研教育成为第一大收入来源,该公司2025年第一大客户为股东北京石景山产业发展有限公司,
银河通用则呈现出另一种更直接的模式:投资人即大客户。2023年6月至2026年3月,公司累计融资约70亿元人民币,投资方为国家人工智能产业投资基金、中国石化、宁德时代、美团、博世资本等。2026年3月最新一轮融资完成后,估值已超过200亿元。
其中,宁德时代既是银河通用最大客户,也是其A轮融资领投方。2026年9月10日,银河通用中标宁德时代2.36亿元具身智能设备采购项目。
广东省社会政策研究会副秘书长高承远向《凤凰WEEKLY财经》表示,这些订单是真实的,收入也经过审计确认。但买方以股东、国资平台等关联方为主,收入反映出的终端需求与可持续性,仍需结合具体应用场景与复购情况加以判断。
政策风向在收紧。8月28日,国家发展改革委政策研究室副主任李超在例行新闻发布会上明确表示,机器人产业“必须坚持因地制宜、健康有序发展”,“防止盲目跟风、一哄而上”,并强调“以具身智能实训场和应用中试基地为抓手,让机器人在真实场景中迭代技术、围绕真实需求形成应用闭环”。
交银国际在研报中指出,人形机器人估值逻辑正由技术Beta逐步转向交付Alpha,2026年是具身智能由概念验证向商业化部署验证推进的重要阶段;随着真实场景导入和订单逐步落地,市场定价焦点有望进一步转向订单兑现、规模交付及场景复制能力。
(图源梅卡曼德官网)