本文来自微信公众号: 黑鹰光伏 ,作者:黑鹰团队,原文标题:《至少一半光伏企业,熬不过未来一年里最惨烈的大洗牌了!》
光伏“反内卷”到这个阶段,很多企业已难以为继了;行业亏到现在,很多企业亏无可亏,站在生死边缘;咬牙张望或硬扛的,马上会流干最后一滴血。
2000亿亏损,30万人离开,3万亿负债,42000亿市值灰飞烟灭,研发创新投入减少一半,每天28家企业从工商名录里消失——未来还会怎样?
是到了剧烈大洗牌,强力大出清的时候了。未来半年至一年里,光伏迎来最为惨烈的洗牌出清阶段,有此一“劫”无法回避,甚至借用王勃华两年前的发言:长痛不如短痛,宜重不宜轻、宜快不宜慢!
本文分为10大部分供读者参考:1.2000亿没了,30万人走了,42000亿蒸发。2.超150家企业破产清算,每天28家企业消失,但远远不够。3.1100GW产能对应不到600GW需求,大规模出清是“必选项”。4.产能没有得到有效出清前,涨价难以为继。5.开工率继续走低,很多产能无法“死灰复燃”。6.市场杀利润,政策定资格,现金流杀企业。7.三角债矛盾将部分激化,不少企业会在半年内被“拖死”。8.当BC产能破100GW,光伏设备商迎来加速洗牌。9.逆变器开启第四次大洗牌,谁留下,谁出局?10.中国光伏面临的“逆全球化”打压,国际贸易摩擦风险加剧。
【1】2000亿没了,30万人走了,42000亿市值蒸发,哪些企业与环节还能再“熬下去”?
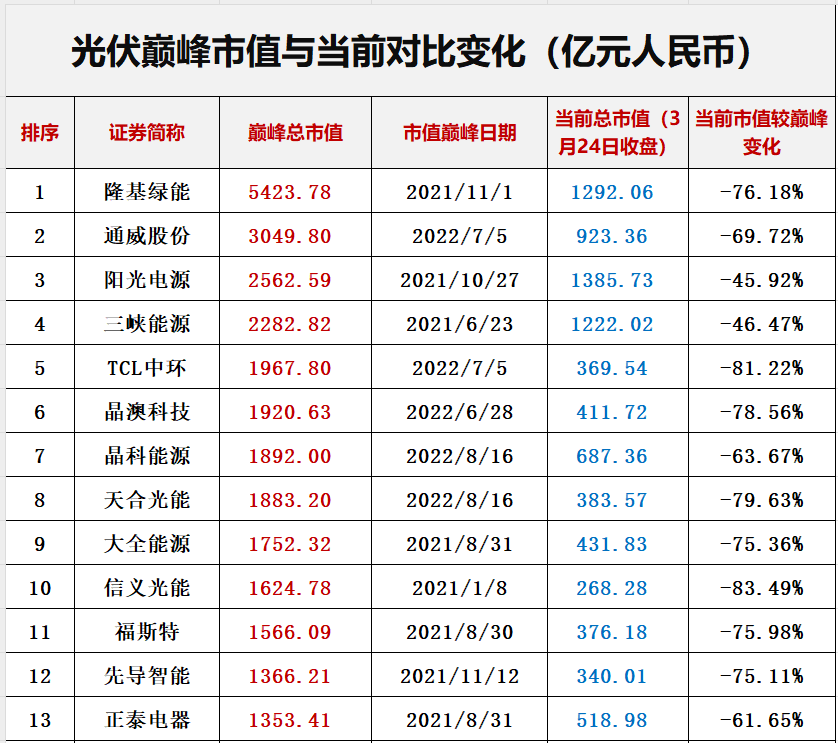
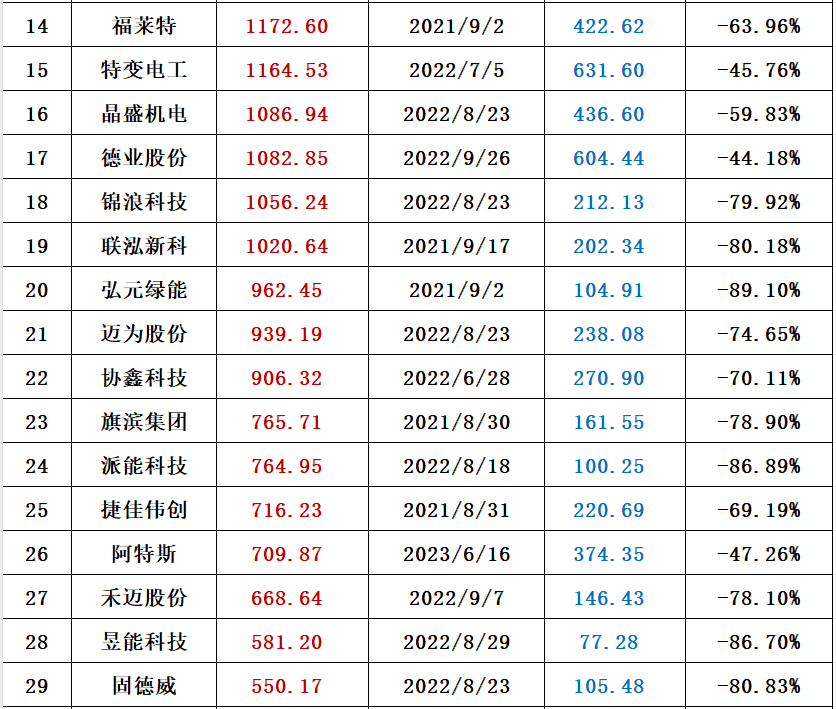
过去两年半,我们失去了什么?其一,光伏企业累计亏损超2000亿,今年上半年亏损继续,已经到了亏无可亏的地步。其二,资本市场惨不忍睹,光伏上市企业的总市值相比“巅峰时期”,蒸发掉了超42000亿元。其三,近三年时间,光伏企业累计裁员已超30万人,这样的“优化”规模前所未有;其四,三年间,光伏产业的研发创新投入同比下降了接近50%,内卷让整个行业创新能力正在被扼杀。综合各种要素,行业已亏无可亏,很多企业已熬干最后一滴血。
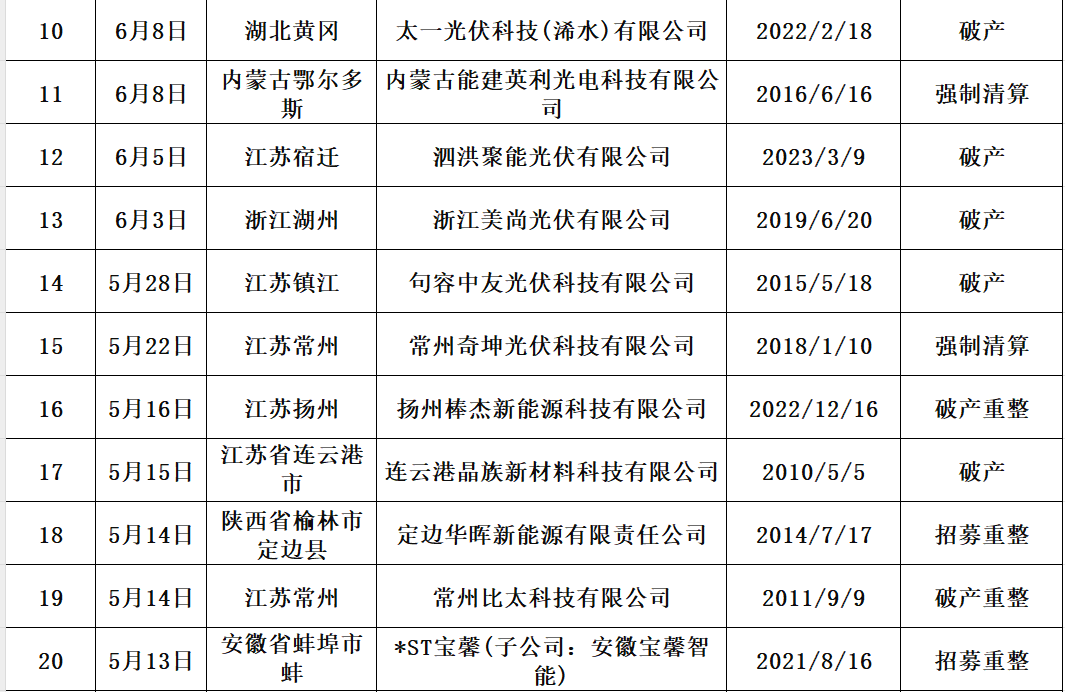
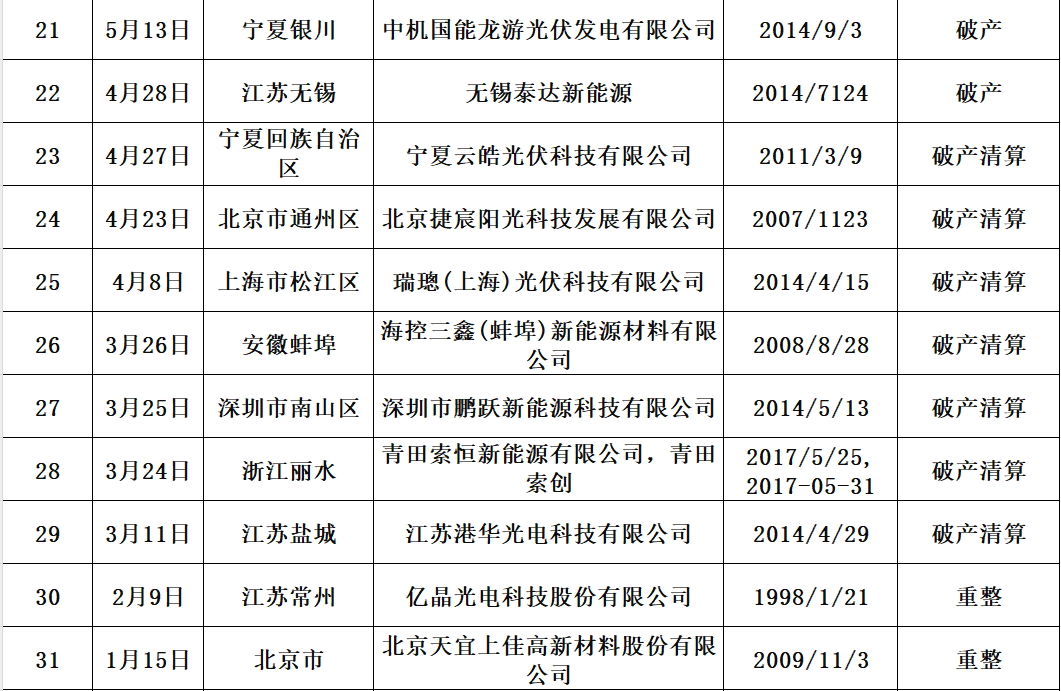
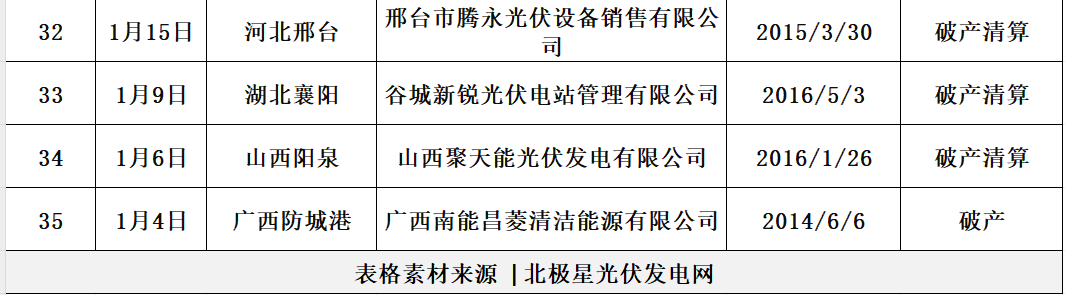
【2】超150家企业破产清算,平均每天28家企业从工商名录里消失,但还远远不够。
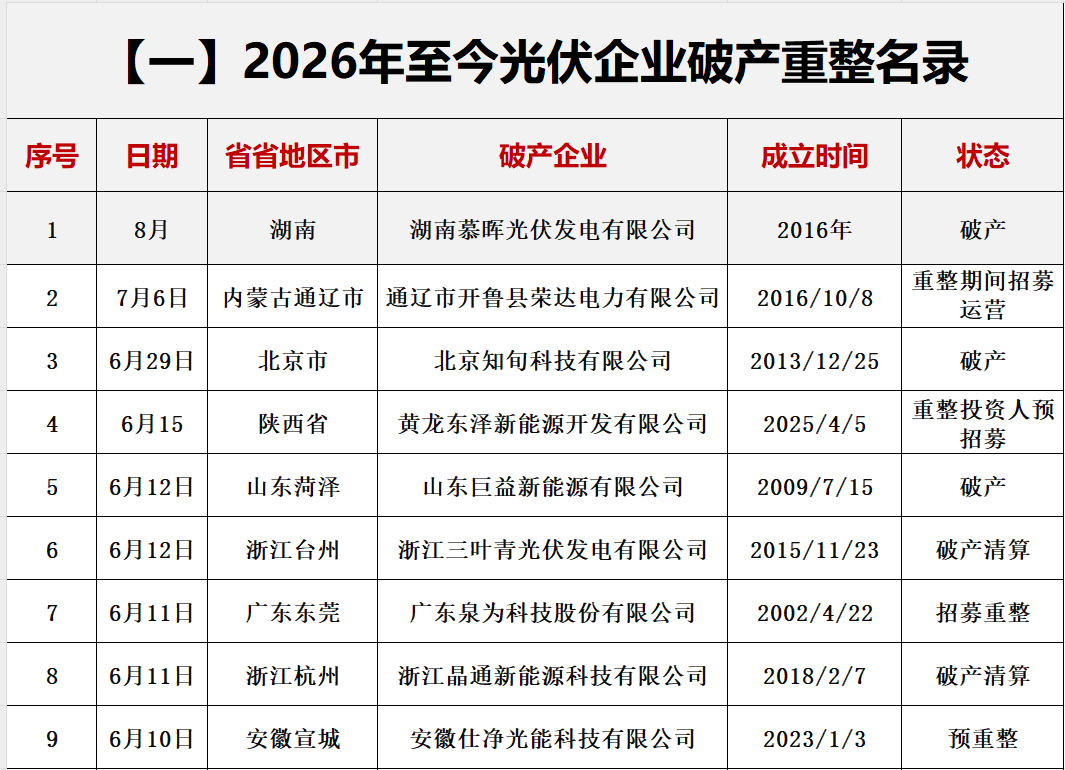
20206上半年,已有近50家企业破产清算;近三年已有超200家企业破产清算或重整,同时超80%跨界企业已铩羽而归。ST金刚、ST聆达、ST亿晶、ST泉为、ST仕净、ST沐邦、ST中利、ST棒杰、ST天宜等一众光伏上市公司,在光伏周期里股价深跌、主业持续亏损、退市风险高悬,这批企业几乎无疑已处于生死边缘。
同时上半年,全国光伏相关企业注销5089家,每天有28家光伏企业从工商名录里消失。而过去三年,超400位上市企业高管职位不保,超40家光伏企业上了“失信人”名单,近20家光伏企业变更了法人,超100家企业被列入“被执行人”,超300起各类官司正在处理。但这显然还“远远不够”。光伏目前现存续相关企业仍多达137.43万家,上市企业近150家,这离李振国预判的“一半企业”出清还有很大距离。产业巨大压力之下,未来一年更多企业加速离场。
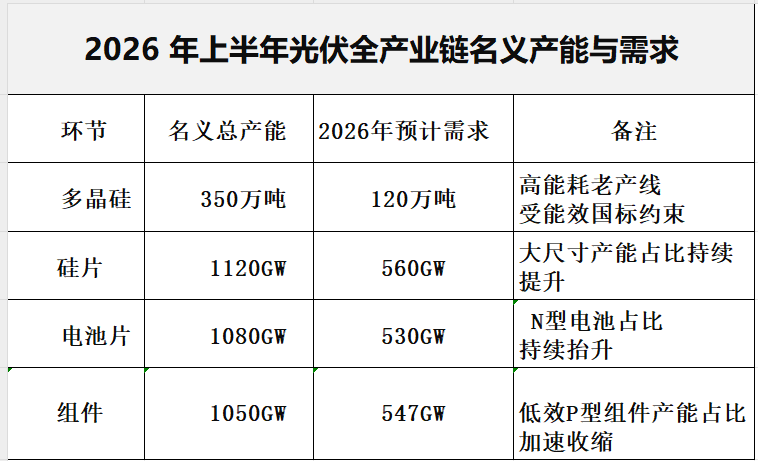
【3】1100GW产能对应不到600GW需求,出清摇摆与缓慢伤害整个行业,大规模出清是“必选项”。
光伏的供需矛盾的“病灶”依然没有有效缓解,硅料产能够2025-2027年全球需求的2倍以上;组件产能1100GW对着不到600GW需求,相当1个人抢5碗饭,还得把碗也啃了才能饱腹。讽刺的是,2025年以来,国内光伏领域产能投资总额仍然超过400亿,新增扩产项目超过20个,累计规模超过50GW。
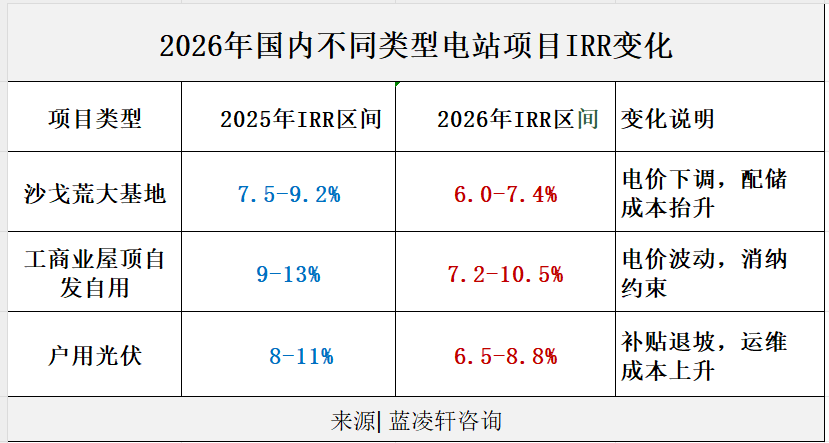
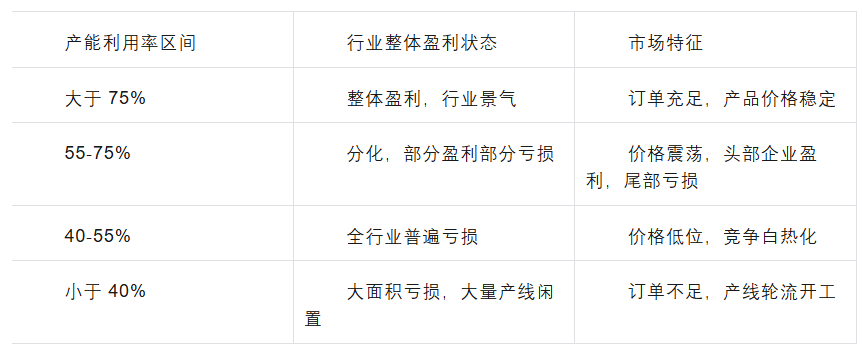
而在终端,取消“保量保价”后,光伏电站的IRR(内部收益率)跌穿8%的生死线,30%-40%的新项目直接成了"赔本买卖"。特别值得注意的是,那些砸了几百亿建TOPCon产线的企业,现在开工率不足40%,设备成了废铁;HJT更惨,没龙头带头,开工率连35%都不到。一座产能供大于求一倍以上的大山,如何翻越?“反内卷”到了这个阶段,“集中”出清和加速洗牌是必然了。
【4】涨价都是阶段性的,在产能没有得到有效出清前,涨价始终不可持续,下半年还会有激烈的价格厮杀。
前段时间,光伏再次迎来久违的“涨价”,但涨势的基础并不均匀,硅料、硅片、电池片涨幅最为明显,组件环节基本不动;这说明终端需求并未承接上游涨价,传导在终端断裂。显然,真正的考验,是涨价链条能不能完整传导到终端,下游电站能不能吃下最终的组件价格。现实问题是,下游电站因136号文面临IRR恶化,对组件涨价承受力有限。若组件价格突破一定临界,可能引发项目暂停,反噬上游涨价成果。
2026年初,央企集采均价曾短暂回升至0.88元/W,给行业带来一丝暖意。但好景不长,7月以来,组件报价频频跌破0.7元/W防线,最低探至0.66元/W,现货市场库存报价更是跌入0.6X元/W区间。光伏四大环节全面跌破现金成本线,企业每卖出一块组件,不仅不赚钱,还要倒贴现金流。这不仅是恶性竞争,而且是"谁先扛不住谁先倒下"的消耗战。
行业的出路从来不是抱团托价转移亏损,而是合理出清过剩产能。未来半年,在供需与库存,政策红线临近等多重压力下,我们相信还会有一波激烈的价格厮杀。
【5】开工率继续走低,很多产能可能再也不能“死灰复燃”。
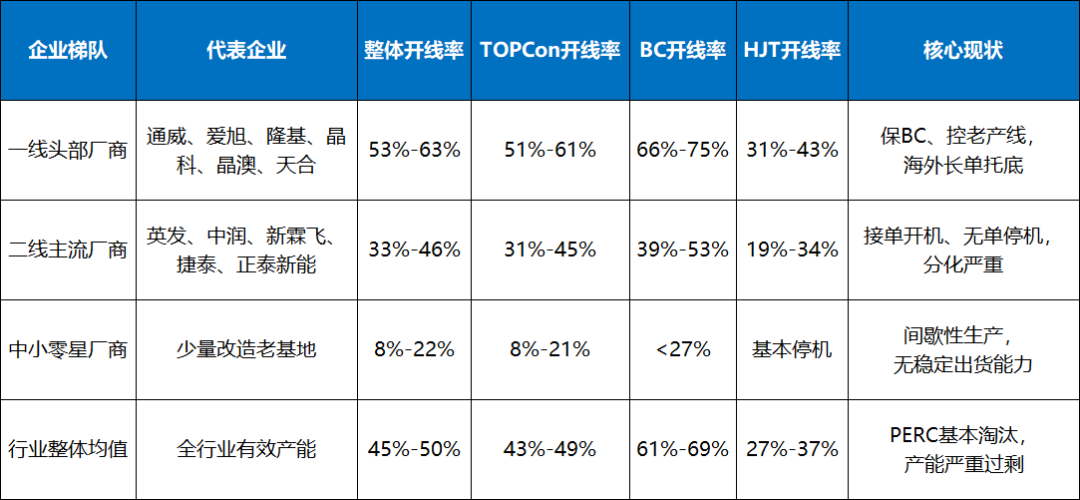
光伏开工率持续走低,目前全产业链整体开工率不足40%,硅片、电池环节过剩最严重。以电池片环节为例,根据“光伏学习”公众号的调研,超一半产线躺平,甚至大批老牌企业彻底退场。明显的三级分化格局,头部、二三线、中小厂商生存状态的天差地别。通威、爱旭、晶科、晶澳、天合、隆基等一线企业,凭借成熟的产业链布局和稳定海外长单,整体开线率稳定在53%63%。其中BC背接触赛道凭借产品溢价和入局企业较少,产线开线率高达66%75%,而常规TOPCon产线开线率仅51%左右,HJT产线受成本制约,开线率仅有31%43%,只能维持小批量定制生产。
(来源:光伏学习+蓝凌轩咨询)
二线专业电池厂商的处境已然十分艰难,英发睿能、中润、捷泰科技、正泰新能等企业,整体开线率仅33%46%,完全实行以销定产、接单开机的生存模式。这类企业没有极致的成本优势,国内集采价格持续倒挂,普通TOPCon产线大多处于待命封存状态,只有拿到海外确定性订单才会临时启线生产,部分内陆基地更是阶段性全线停产,开开停停成为常态化操作,现金流压力持续拉满。最惨烈的是中小厂商及老旧传统光伏企业,目前行业仅剩少量改造老基地维持零星生产,整体开线率低至8%22%,基本丧失稳定出货能力。
总结:头部企业靠技术和海外订单稳住基本盘,二线企业艰难求生、随单复产,中小老牌企业批量退场淘汰。随着2027年光伏能效强制国标落地,大量低效老旧产线将彻底失去准入资格,未来行业产能会进一步向头部集中,低端无效产能的出清速度,还会持续加快。
【6】市场杀利润,政策定资格,现金流杀企业。
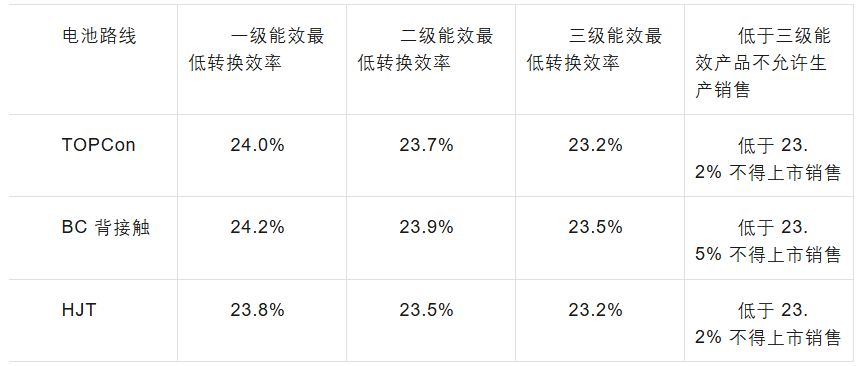
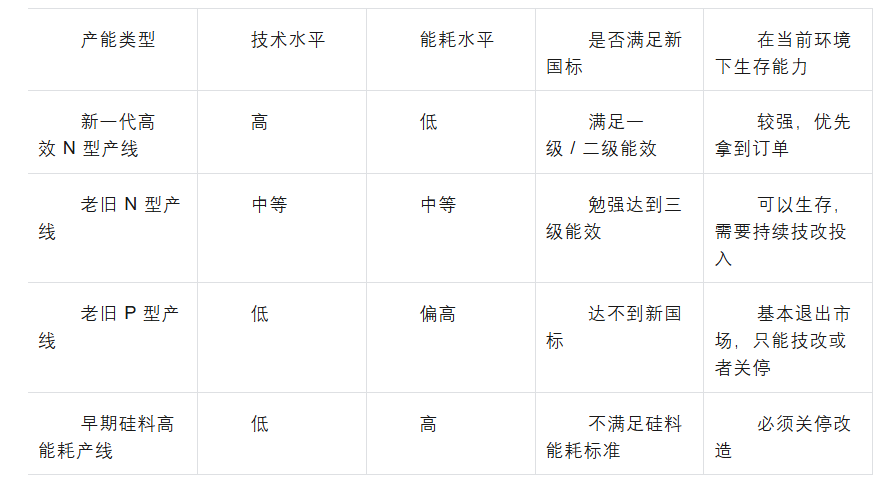
三项强制性国家标准,覆盖光伏全产业链,全部为法定强制标准,将于2027年1月1日全面落地执行。在监管组合拳与政策的高压之下,预计近三成的高污染、高能耗低效产能,要么被直接淘汰,要么主动关停封存,再也没法用“自杀式降价”这招搅乱市场。当然,政策执行还是给了一定缓冲,但明年1月1号就是个“坎”,很多企业估计会成批的离场或倒下。
(来源:蓝凌轩咨询)
与政策划线同步的,是很多企业现金流枯竭,几乎流干最后一滴血。看负债,光伏产业整体负债已超3万亿,超20就企业负债率远超85%,超20家光伏上市企业实际已资不抵债,超六成企业资金净值为“负”,超五成企业经营现金流枯竭。大产能、高库存、高固定成本,是光伏龙头在面临价格下跌时的三项主要压力。很多企业没有资金投入研发和产品升级,必死。而且产业“极寒”之下,很多企业借不到钱了,银行往往都是“锦上添花”,很难“雪中送炭”。过去数次洗牌,银行抽贷如同抽走了一些光伏企业的“救命血”,而行业周期下行与政策波动则让伤口难以愈合。
李振国在去年初就分析过:“我不认为现在的价格短期反转情况,就是行业整体好转不同了,其实都是一种修复。大家从亏现金转到了完全失血状态,有些企业以为只要跑的快,就能让别人退出,但企业在失血状态下跑,失血越多。这次的行业整合,我觉得恐怕还得有企业,甚至包括比较靠前的企业,最后无法经营退出,才能结束。”
【7】三角债矛盾可能部分激化,不少企业会在半年内被“拖死”。
过往两年,因货款拖欠问题闹上法庭的案例已比比皆是;光伏产业三角债问题很可能会在未来一年内部分激化,很多企业也会被“拖死”。我们统计发现,截止2026年6月底,近150家光伏上市企业应收账款及应收票据合计超35000亿,应付账款及应付票据合计超5500亿。两个数据均创历史新高。
特别需要注意的是,光伏企业“应付账款及票据”无论是规模还是涨幅都远高于同期应收账款数据,这或许意味着更多的企业将资金压力及风险转移到了中小供应商的身上。上市企业在所属行业/细分领域中都算是行业的佼佼者,如果上市企业压力尚且如此,众多非上市的中小企业面临的压力及风险又有多大?
【8】当BC产能破100GW,光伏设备商环节也迎来加速洗牌。
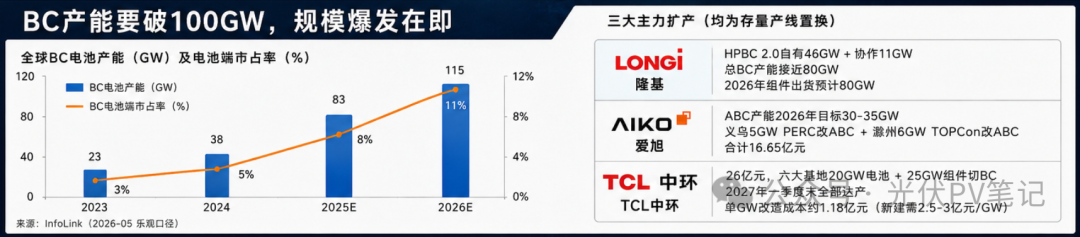
截止2026年底,BC产能将触及115GW。隆基、爱旭、TCL中环稳居前三。此处引用“光伏PV笔记”的观点:破100GW,这不是技术新闻,是产业地震的前兆,地震最先晃的,不是电池厂,而是供应链。
(来源|光伏PV笔记)
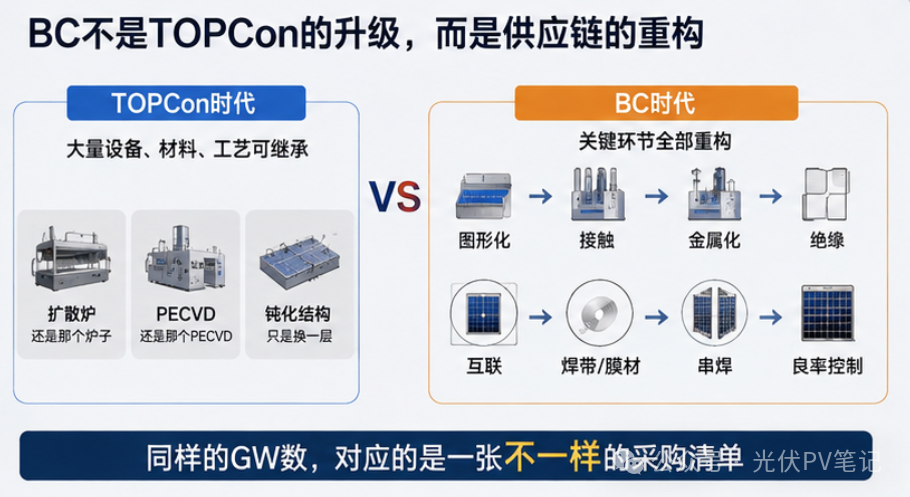
为什么BC扩产会特别容易造成供应链洗牌?因为BC不是TOPCon的简单升级版。BC真正改变的是图形化→接触→金属化→绝缘→互联→焊带/膜材→串焊→良率控制。它不是“换几个设备”,而是在很多关键环节重新建立供应链。BC不是在复制TOPCon的产能扩张,而是在复制TOPCon的扩张速度,同时重新定义TOPCon时代的供应链。
从激光、沉积、串焊,到焊带、功能膜,BC几乎正在把整条供应链重新洗一遍。每个环节都有设备商和材料商在抢身位。BC扩产的最大受益者是设备商,但BC技术路线一旦定型,设备商的第一轮红利也就收摊了。真正吃到第二轮的,是那些能跟着BC路线持续迭代的供应商。
谁最危险?第一批,单押旧技术的供应商。第二批,没有客户验证能力的二线供应商。第三批,是BC产能利用率和良率始终爬不上去的电池厂。
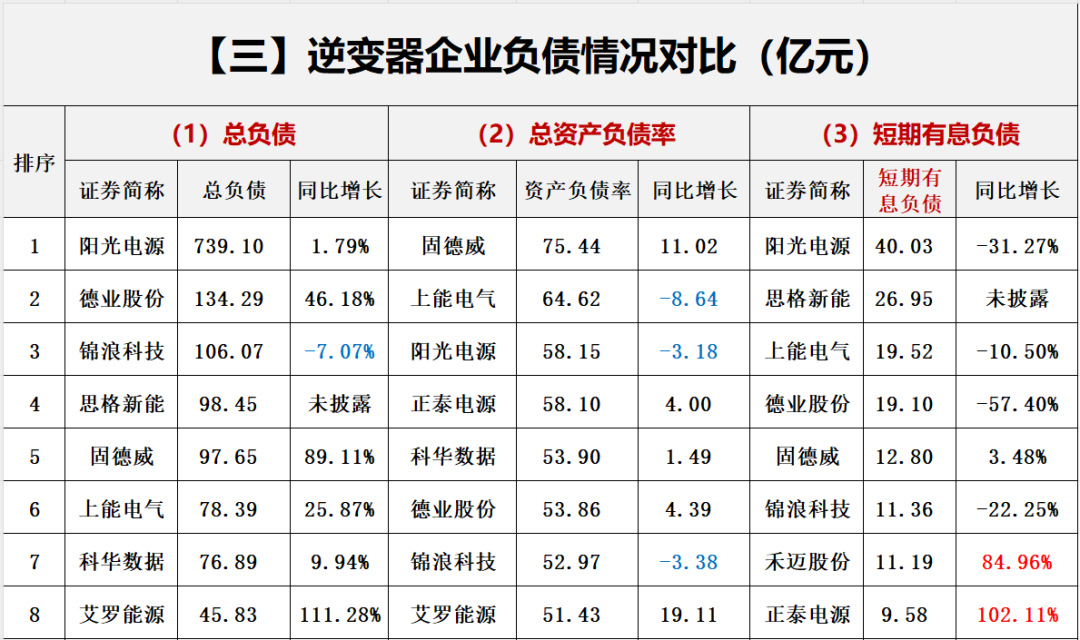
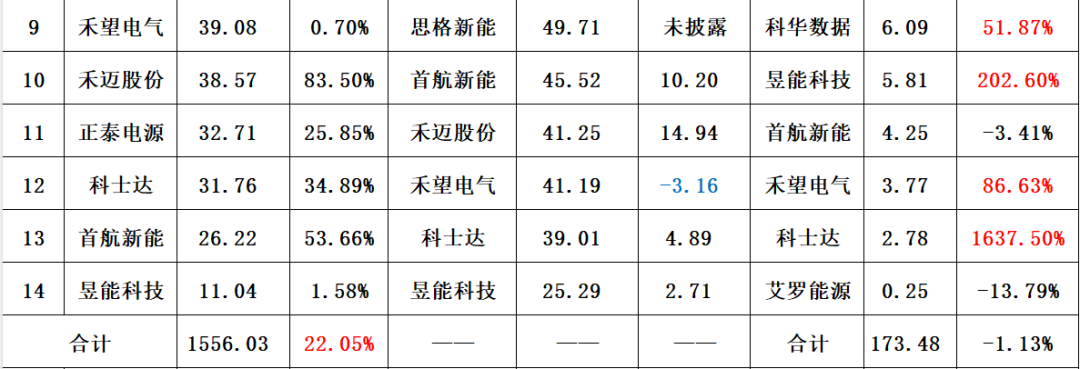
【9】逆变器环节开启第四次大洗牌,谁留下,谁出局?
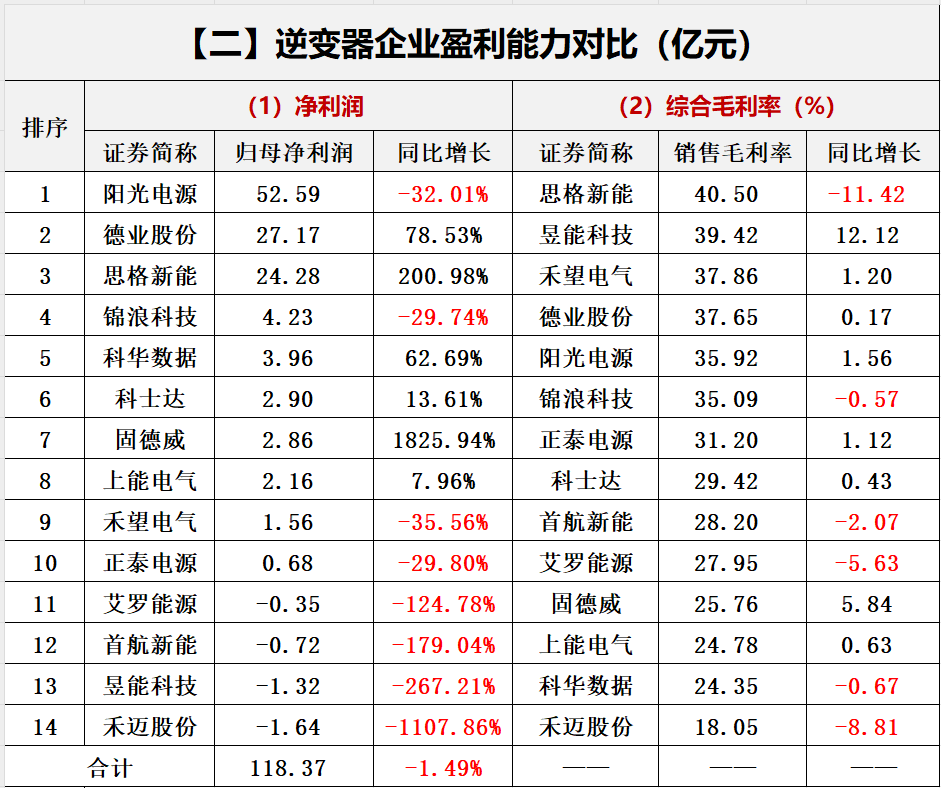
作为光伏产业下行周期“最赚钱”之一的环节,逆变器的新一轮大洗牌也开启了。根据2026半年报的综合数据,毫无疑问,逆变器高增长时代结束,一些逆变器企业的压力已经很大了。最明显的一点是,马太效应凸显,业绩分化明显。阳光电源、思格新能和德业股份三家企业“夺取”了95%以上的利润。14家上市的逆变器企业中,禾迈、昱能、首航和艾罗4家出现亏损。昱能科技营收3.0亿,同比暴跌53.9%;禾迈股份是"增收反增亏"的典型,营收增77%,却亏损1.64亿,毛利率被砸到14家企业垫底的18.1%。首航和艾罗能源营收都增长,但却陷入亏损泥沼。
阳光电源也成为“失速的巨人”,营收同比-29%、净利同比-32%。德业股份是“最大的赢家”,营收106.4亿、同比增92.2%;净利27.2亿,同比增78.5%。而作为这个赛道里最年轻的参赛者,思格新能极为“凶猛”,其上半年,营收98.74亿元,同比增261.2%,净利润24.28亿元同比增201.0%。
从毛利率看,30%的毛利水平,就是逆变器企业的盈亏平衡线。从赛道选择看,选择户储和新兴市场的德业、思格实现爆发式增长,选择微逆变器赛道的昱能营收腰斩、连续亏损;绑定大基地的阳光电源则随行业周期剧烈波动。从现金流与资本实力看,首航、艾罗、昱能等8家企业经营现金流为负,激烈的竞争下,这些企业造血能力正在丧失。
【10】光伏面临的“逆全球化”前所未有,国际贸易摩擦风险加剧,面对恶意打压和重要市场策略调整,光伏企业如何出海与避险?
根据光伏上市企业财报分析,黑鹰光伏发现,过去两年,伴随国内激烈的价格战及“反内卷”,中国光伏企业纷纷加大全球化的拓展力度,包括天合光能、隆基绿能、晶澳科技、阿特斯、阳光电源等很多企业,海外营收占比大幅提升,不少企业超过50%,有的甚至达到70%、80%。
但也在过往两年,伴随全球贸易变局,光伏领域面临的挑战、变数和风险也大大增加,甚至前所未有。印度,2025年7月,印度为推动本土光伏电池产业发展,发布了太阳能电池清单ALMM List-ll,该清单原定于2026年6月1日起生效。但据外媒报道,7月18日,印度新能源与可再生能源部(MNRE)发布通知,将针对光伏电池要求的ALMM List-ll实施时间延期至2026年12月31日。欧盟,今年5月,其以“网络安全”为由,将中国光伏逆变器划入“高风险”名单,要求资金不得流向使用相关产品的新能源项目。美国,9月11日,美国商务部正式发布最终肯定性裁定:来自印度、印度尼西亚和老挝的晶体硅光伏电池及组件(无论是否组装成组件)以低于公平价值的价格向美国倾销,并受益于不公平的政府补贴。美国商务部据此确定了高额的反倾销税(AD)和反补贴税(CVD)税率,最高税率268%!此裁定无疑是美国对中国光伏企业通过第三国规避贸易壁垒策略的精准打击。
可以预期,未来国际贸易的摩擦,必然影响中国光伏企业的全球化发展与布局,也必然对企业的全球化能力提出新的要求,从而,也加速光伏企业的经营分化与洗牌。