
本文来自微信公众号: 音乐先声 ,作者:范志辉
腾讯音乐的10亿美元美元债,正式落地了。
9月10日,腾讯音乐娱乐集团完成10亿美元优先无抵押票据发行。其中,5亿美元票据将于2031年到期,票面利率5.05%;另外5亿美元将于2036年到期,票面利率5.65%。扣除承销折扣、佣金及相关费用后,公司实际募集资金净额约9.919亿美元,将用于一般公司用途,包括境外债务再融资和股票回购。
从9月1日宣布启动发行,到9月3日完成定价,再到9月10日正式交割,腾讯音乐只用了不到两周时间,便完成了这笔近年来中国音乐行业少见的大额美元融资。
问题也随之而来:一家账上并不缺现金的音乐平台,为什么还要主动发债、增加杠杆?在音乐流媒体之外,腾讯音乐究竟准备把自己变成一家什么样的公司?
不缺钱,为什么还要借钱?
从账面看,腾讯音乐并不缺现金。
截至今年6月底,公司现金、现金等价物、定期存款及短期投资合计达到442.2亿元,高于去年底的380.4亿元。与此同时,有息负债也在明显增加。今年上半年,公司通过多家银行贷款安排提取约128亿元本金;喜马拉雅并表后,其原有银行借款也纳入集团口径,截至6月底,腾讯音乐借款账面余额为131.39亿元。
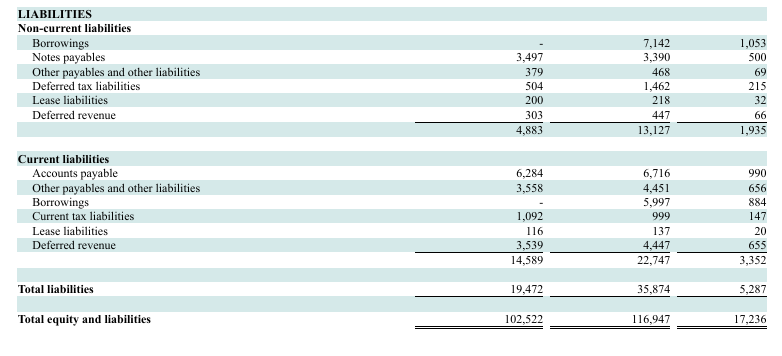
也就是说,腾讯音乐并不是因为现金吃紧而被迫举债。相反,它正在出现一个值得分析的变化:现金和负债同时增加。
从现金流看,据腾讯音乐9月4日向SEC提交的美元债发行文件显示,今年上半年,公司经营活动带来约52亿元净现金流,同时又新取得约127.7亿元长短期借款;另一边,股票回购和股息支付分别花去约27.3亿元和25.4亿元。最终,融资活动仍录得约72.7亿元净现金流入。
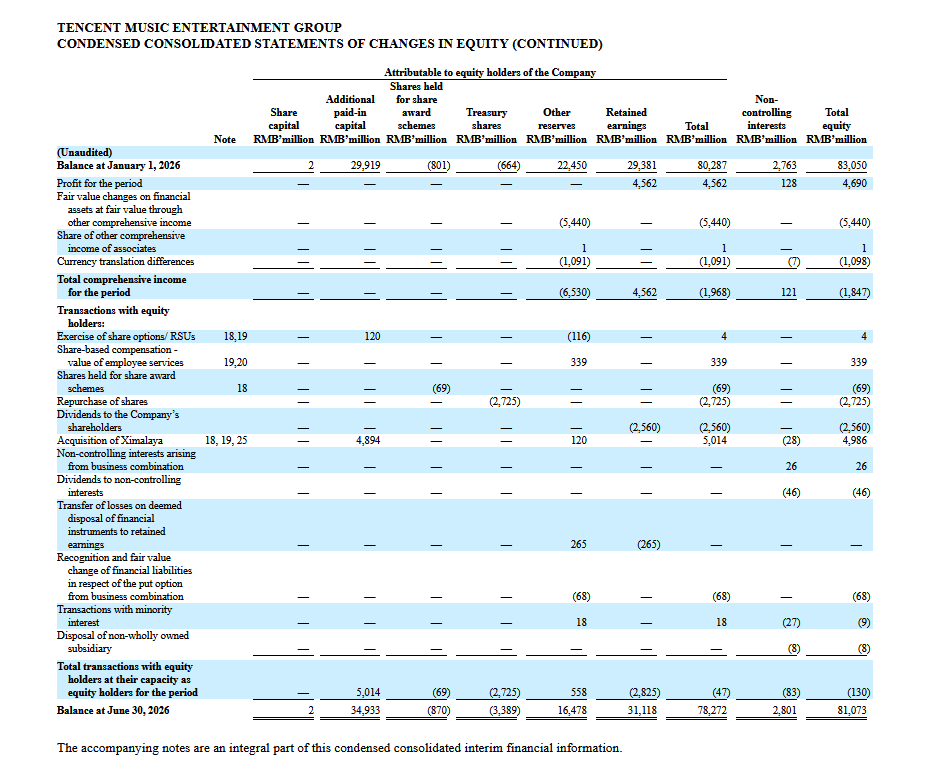
公司对资金的使用场景也在变多。去年,腾讯音乐签订收购协议,喜马拉雅原股东可获得最高12.6亿美元现金,同时腾讯音乐还将发行一定比例的A类普通股作为交易对价,交易在今年5月18日完成。
另一边则是持续的股东回报。仅今年第二季度,腾讯音乐就在公开市场回购了4350万份ADS,耗资约4亿美元;2025年启动的回购计划授权额度为10亿美元。同时,公司2025财年派息总额约3.7亿美元。
并购、回购和分红同时存在,也解释了一个看似反常的逻辑:账上有现金,并不意味着所有资金需求都要直接消耗现金。
腾讯音乐是一家开曼注册、主要业务在中国境内运营的公司,境内外资金并不能完全自由调拨。对于境外债务再融资、ADS回购等境外用途,直接在境外融资,可以减少对境内资金上划的依赖。
而保留更多现金和类现金资产,本身也意味着保留更多选择权。按发行文件的备考口径,计入此次新债后,腾讯音乐总债务将由6月底的165.29亿元升至232.59亿元。
即使仅作静态比较,以6月底442.2亿元的现金、现金等价物、定期存款及短期投资衡量,其流动性资产仍明显高于备考总债务,公司整体流动性缓冲依然充裕。
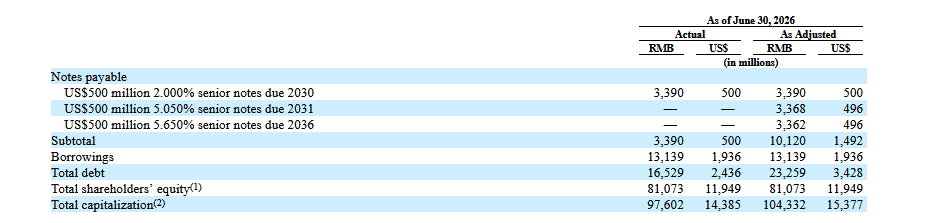
因此,这次10亿美元发债更像是腾讯音乐主动把信用能力放进资本配置工具箱:不再只是依靠内部现金,而是同时使用现金、银行借款和资本市场融资,在股东回报、并购和日常流动性之间留出更大的腾挪空间。
从融资结构看,这次发债更值得关注的,是腾讯音乐在今年明显增加银行贷款的同时,也再次扩大了对美元债资本市场的使用,使资金来源和期限结构变得更加多元。不过,腾讯音乐的业务和收入主要集中在中国、以人民币计价,而此次新增债务以美元计价,未来需要承担相应的汇率波动和币种错配风险。
换句话说,腾讯音乐是在付出明确融资成本的同时,为资产负债表换取更大的调度空间。至于这笔“灵活性溢价”最终值不值,还是要看这些资金能否被投入到回报更高的地方。
腾讯音乐的生意越来越“重”
如果只盯着这10亿美元,容易把讨论局限在财务层面。
过去一年多,腾讯音乐另一个明显变化,是在演出、艺人合作和IP衍生业务基础上,通过股权投资和合资等资本纽带,更深地进入音乐产业链。
2025年5月,腾讯音乐从HYBE手中接下SM Entertainment约9.4%的股份,成为其第二大股东。随后双方把合作从版权和内容进一步延伸至新偶像团体开发、IP业务及中国市场演出。
到了2026年,这条路线变得更加清晰。
今年5月,腾讯音乐参与韩国厂牌THE BLACK LABEL的B轮融资。据彭博报道,该轮融资规模约1200亿韩元,腾讯音乐与Krafton是主要投资者之一;8月底,与SM又在北京成立合资公司STE,一方面负责支持SM旗下大中华区艺人在中国的发展,另一方面还计划围绕招募、培养、出道以及后续经纪管理,开发本土新人组合,目标是在未来两到三年推出新人。
可以看到,腾讯音乐正在加速参与产业链的上游。
这种变化已经反映在收入结构里。
今年一季度,腾讯音乐的线下演出相关收入同比实现三位数增长。公司举办了BABYMONSTER、NCT WISH等艺人在中国台湾、中国香港等市场的演出,也持续参与和推动汪苏泷、GAI、张靓颖等战略合作艺人的线下业务。
同时,QQ音乐上线Fan Club会员,将演唱会优先购票、专属内容和实体周边等权益放入更深层的粉丝运营体系;SVIP也继续强化数字专辑、实体收藏品以及演出相关权益。
到了二季度,变化更明显。音乐相关服务收入同比增长11%至76.1亿元,公司明确提到线下演出相关服务继续保持强劲增长。SMTR25澳门粉丝见面会、TIMA,以及实体唱片和艺人周边,也都被列进了季度经营重点。
由此可见,腾讯音乐正在尝试把一首歌、一个艺人或一个IP,从听的入口延伸到演出、周边、会员和消费。
收入结构发生变化的同时,成本结构也在变化。今年上半年,腾讯音乐收入成本同比增长6.0%至93.33亿元。公司将部分增量归因于线下演出、广告服务以及长音频内容库扩张带来的成本增加;与此同时,社交娱乐业务相关的收入分成成本继续下降。
目前,业务做“重”暂时还没有直接压低整体盈利能力。财报显示,今年上半年,公司收入同比增长约6.5%,收入成本增长6.0%,整体毛利率反而由44.3%小幅升至44.5%。
这里所谓的做“重”,并不是传统意义上的重资产化,而是腾讯音乐参与业务的链条变得更长、承担的运营和资本风险也更加复杂。
从平台和内容分发,腾讯音乐继续向IP投资、艺人开发、线下演出、衍生商品乃至长音频扩张。与之对应的,是资本需求和经营复杂度一起上升。
当融资能力成为产业能力
把视野放到全球音乐产业,这种变化并不孤立。
当下,无论是成熟版权、厂牌、艺人服务公司还是发行基础设施,优质音乐资产的交易规模正在不断抬高。
今年5月,索尼音乐版权宣布从Blackstone管理的基金手中收购Recognition Music Group的完整曲库,涉及超过4.5万首歌曲。交易双方没有正式公布作价,路透援引知情人士称,交易规模约为40亿美元。
7月交易完成后,索尼集团在财报期后事项中披露,一项7月15日完成的音乐资产收购,涉及约2600亿日元现金对价(约16亿美元),并表确认约3100亿日元长期债务(约19亿美元)及约650亿日元少数股东权益(约4亿美元);以及约5500亿日元音乐版权资产(约34亿美元)。虽然财报中未直接点名Recognition,但交易日期与性质与其同日完成交割的公开信息一致。
这恰恰体现了大型音乐交易越来越典型的一面,买资产的能力,已经不只取决于账上有多少现金,也取决于一家公司能够调动多少债务、共同投资资本以及其他融资资源。
BMG和Concord的合并则展示了另一种资本组合。今年4月,双方宣布以“现金+股权”的方式合并;9月交易完成后,Bertelsmann持有新BMG约67%的股权,Concord原股东持有约33%,并获得11.6亿美元一次性现金支付。与此同时,Bertelsmann还通过Apollo引入约11亿欧元(约12.5亿美元)外部股权资本,后者入股BMG旗下部分版权资产,相关资金将用于再融资和偿还BMG、Concord现有的ABS债务。
一笔大型音乐交易背后,已经同时出现现金支付、股权置换、外部股权资本和资产证券化债务。资本能力的含义,也因此不再只是“账上有多少钱”,而是能否调动不同来源、不同期限的资金,把交易做成。
再回头看腾讯音乐,此次美元债的重要性也不只在10亿美元这个数字。
5年期和10年期美元债分别获得穆迪A2和标普A的债项评级,公司发行人评级亦全部处于投资级;5年期债券最终以美国国债收益率加60个基点定价,10年期为加95个基点。
对于一家过去几年有息负债规模始终不高、今年才明显增加债务使用的音乐平台来说,这次美元债的顺利发行,至少说明腾讯音乐已经具备稳定进入长期美元债市场的能力。
这也是理解腾讯音乐下一阶段的一条重要线索。仅从QQ音乐、酷狗、酷我等平台的日常经营看,腾讯音乐手握442.2亿元现金及类现金资产,流动性并不紧张。今年明显增加银行贷款和美元债,更像是在主动扩充资金来源:既可以用于股票回购、离岸债务再融资和资产负债表管理,也为未来的并购、投资和产业整合预留更大的资本空间。
当部分优质音乐资产的交易规模已经进入十亿美元乃至数十亿美元级别,竞争也不再只发生在产品、用户和内容层面。能不能调动足够多、足够长期的资金,正在成为大型音乐公司参与产业整合的一项基础能力。
当音乐资产越来越贵,融资能力本身,也开始成为内容竞争的一部分。
*本文图源网络,如侵权联系删改
先声话题
话题内容:不缺现金却大举发债,如何看待腾讯音乐的业务转型?