本文来自微信公众号: 一标可持续评论 ,作者:扬一标
8月底,台积电发布了2025年度《永续影响力评价报告》。这份报告采用国际上通称的"影响力核算"方法编制,是台积电连续第三年发布的同框架年度报告;若从其前身《环境损益分析报告》算起,这项实践已持续了七年。
"影响力核算",又称可持续价值核算,是将企业对环境和社会造成的影响换算为货币价值的一套方法。它的核心作用在于统一ESG数据的量纲,让性质各异的ESG指标可以相互比较、加总,为企业管理和投资者决策提供新的工具。本文采用更符合中国大陆主流用法的表述,统一称为"可持续价值核算"。
台积电的可持续价值核算始于2019年。这一年,国际标准化组织发布ISO 14008《环境影响及相关环境因素的货币估值》,为环境影响的货币化衡量提供了通用规则。台积电随即全面展开环境损益核算,并于同年发布了首份《环境损益分析报告》。2021年前后,公司的核算边界开始延伸到供应链,采购活动与上下游产业的外部性被纳入计算。
2023年,台积电的评估范围从环境范围扩展到社会范围,纳入员工薪酬福利、职业健康安全、供应链就业等社会议题。报告本身也在这一年,从《环境损益分析报告》改为《永续影响力评价报告》。
与往年相比,台积电2025年度《永续影响力评价报告》首先体现的是一致性。报告显示,本年度采用的核算框架、估值方法与上年相同,33个数据指标亦与2024年度保持一致,未做增减或口径调整。支撑这套体系的方法论基础也没有变化,仍以VBA、Capitals Coalition、WifOR、ISO的标准为参照。
台积电报告在“求稳”的同时,又增加哪些价值核算的前沿尝试?考虑到台积电的产业地位和政治经济地位过于特殊,本文不对其价值核算报告做财务向的分析,而是分析其中两项技术性的新东西:
第一,台积电“三大影响力主轴”的发布。这是企业用可持续价值核算制定影响力策略的先例。
第二,“整合性损益”(Integrated Profit and Loss,IP&L)框架的引入。这可以说是国际上正在酝酿的财会革命的先声,把ESG损益与与财务损益合并在同一张表中。
01
—
三大影响力主轴:
从指标清单到战略语言
今年报告最显眼的变化,是台积电首次提出"三大影响力主轴":Pioneer——驱动科技向善、Planet——淬炼绿色制造、Prosperity——共筑人本价值。
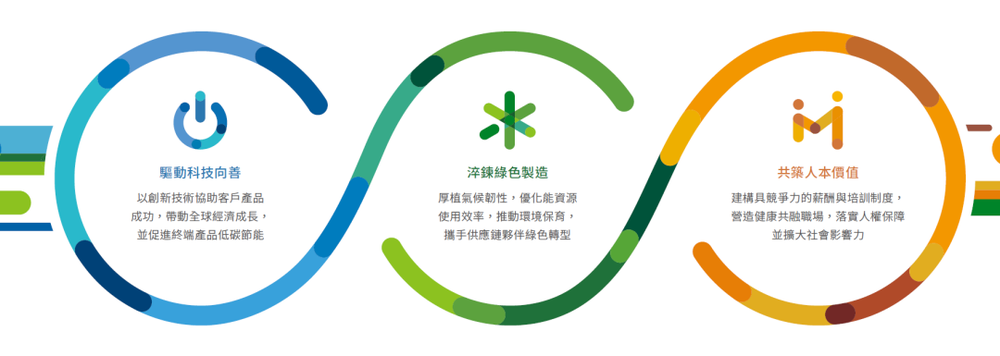
三个主轴各有侧重:驱动科技向善关注技术创新与经济带动,淬炼绿色制造关注自身运营与供应链的环境足迹,共筑人本价值关注员工、职场与社会。
在此之前,报告的33项指标是一份平铺的清单;今年,台积电把其中不同的指标组合分别归入三个主轴,用三组可持续价值数字,代表公司在三个方向上取得的年度影响。这是可持续价值核算领域的一个新做法:核算结果不再只是被披露出来,而是提炼为框架性的可持续战略。
1)驱动科技向善
先看"驱动科技向善"。这个主轴实际上想衡量公司在三件事上的贡献。第一件是支持技术研发创新的价值。第二件是产品的环境价值——台积电的芯片帮助下游产品节能降碳的价值。第三件是业务带动的相关方收益,包括股东回报、税收、供应链产值与就业,代表公司带动经济发展的价值。
但细看这三方面的构成,会发现一个方法论上值得商榷之处:其中绝大多数并不是"外部性",而是对财务数据本身的重新组合与重新解读。这也意味着,这部分数据并非通过影响力核算发现和描述的新价值;但话说回来,“带动供应链产值”并非财报强制披露数据,而是台积电在价值核算报告中主动披露出来的。
以2025年度数据为例,“推动科技向善”主轴下的正面影响构成如下:
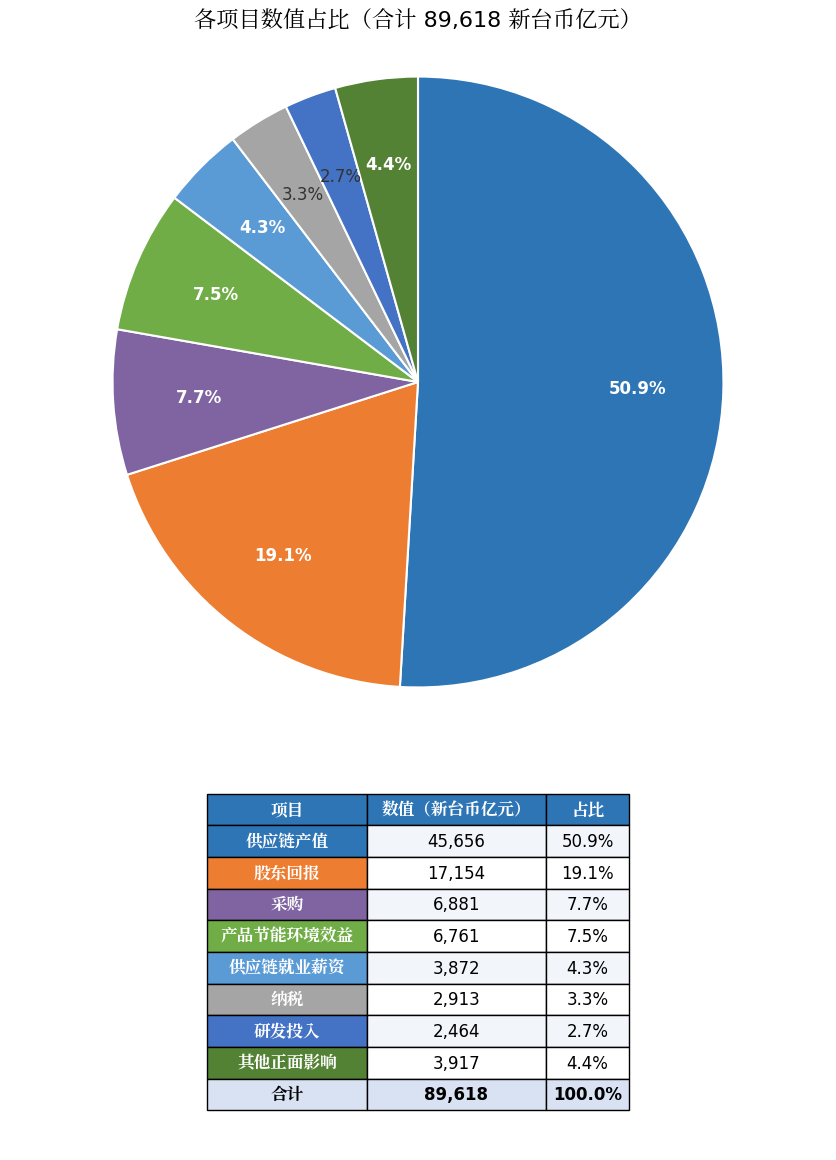
一标制图,数据来源为台积电《2025年度永续影响力评价报告》
“推动科技向善”的正面价值计算结果极其惊人,合计约新台币7.89万亿(约合1.66万亿人民币),占台积电全年总正面影响的约九成。
但“科技向善”的算法,主要是把公司在各个维度上已经产生的经济价值,再解读为可持续价值。这些价值当然重要,了解台湾经济的懂的都懂。
看起来有一点外部性的,是“产品节能”一项。该项测量的是台积电芯片为全球终端应用带来的节电效益。但是这种产品优势很可能已经被纳入产品定价了,其外部性存疑。
技术研发方面的处理尤其能说明问题。台积电将研发支出直接视同于为利益相关方创造的价值,即投入2464亿元研发,就记为2464亿元正面影响,不涉及任何系数转换。研发投入当然真实且重要,但投入并不等于影响——科技创新的真正外部性,是知识外溢、产业启蒙和技术普惠带来的社会收益,这部分价值远大于投入本身,却至今没有成熟的测量方法。台积电用投入值直接解读为影响价值,与其说是核算结论,不如说是一个占位符,相关方法论仍需进一步探索。
2)淬炼绿色制造
第二个主轴"淬炼绿色制造",是这份报告里方法论根基最深的部分。它沿用的正是台积电2019年以来的环境损益核算体系。相关的核算用的都是基于人类福祉的方法,计算公司的环境影响对人的财富、健康的影响。
"淬炼绿色制造"又分为三组环境影响价值:气候、资源、供应链。大致的核算结果如下。
| 指标组 | 指标 | 货币价值(亿新台币) |
| 气候议题 | 温室气体排放(范畴1+2,共计1583万吨CO₂e) | -1201 |
| 节电与再生能源(避免547万吨CO₂e) | 417 | |
| 资源与污染 | 水资源消耗、液体和气体污染物、废弃物 | -74 |
| 水资源回收利用 | 162 | |
| 供应链环境 | 采购衍生的供应链环境足迹(温室气体、污染物、废弃物等) | -540 |
| 供应商环保辅导 | 28 |
在环境主轴上,台积电创造的正面影响约新台币607亿,负面影响约1815亿。
可贵的是,台积电能够很好掌握并披露供应链环境影响数据。台积电追溯了1451家供应商的环境足迹,涵盖温室气体和19种空气污染物,同时还核算了供应商节电、节水、减废三项辅导成效。
为显示环境价值核算的意义,我们可以试着回答一个问题:台积电所带动的经济发展,是否与环境污染脱钩?我们可以用一个公式来表述:
供应链环境影响强度=
-(供应链GHG排放+供应链空气污染)/供应链产值
计算结果(紫色折线)如下。
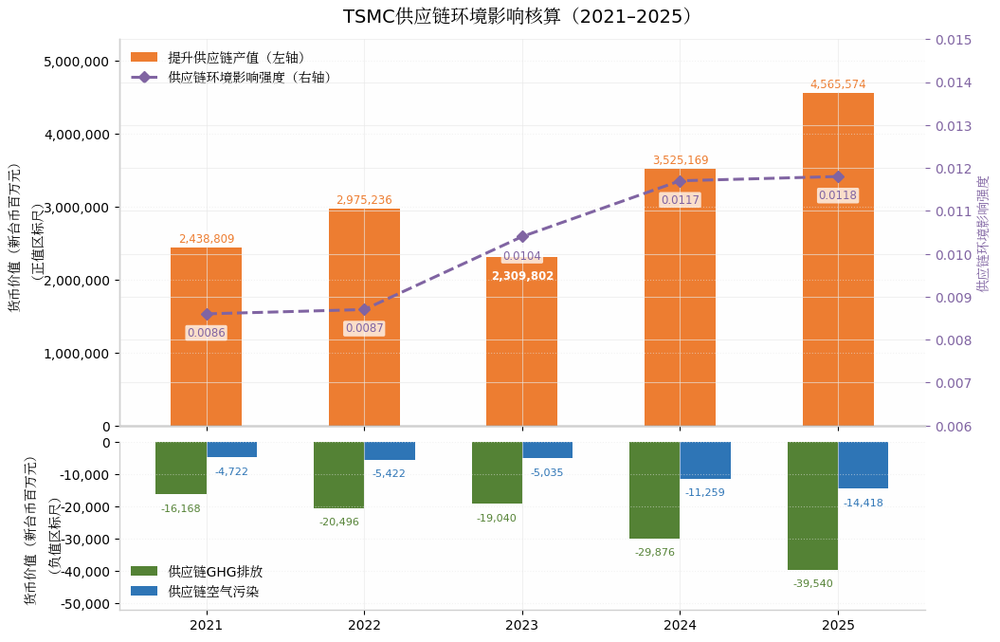
一标制图,数据来源为台积电《2025年度永续影响力评价报告》
这个结果对于台积电不利。计算显示,台积电带动的经济产值与环境影响不仅没有脱钩,而且影响强度还加重了。
这恰恰说明,供应链的环境影响强度,是公司需要考虑强化管理的。
3)共筑人本价值
第三个主轴“共筑人本价值”还是被分为三组,计算台积电在员工职业发展、健康与安全、社会慈善贡献领域的影响。
“共筑人本价值”上,台积电创造的正面影响约新台币3310亿,负面影响约19亿。其中员工薪酬一项约3148亿,占该主轴正面影响的95%,而薪酬是财务数字,不是外部性估值。“人本价值”中的负面影响,主要是女性薪酬不平等的负面估值。
02
—
“整合性损益”框架:
综合价值会计的雏形
2025年的价值核算报告中,台积电首度使用了“整合性损益表”的框架来披露其价值核算结果。
所谓“整合性损益”,就是把财务损益同其他维度的损益,整合在同一张报表中呈现。具体参见台积电的披露:
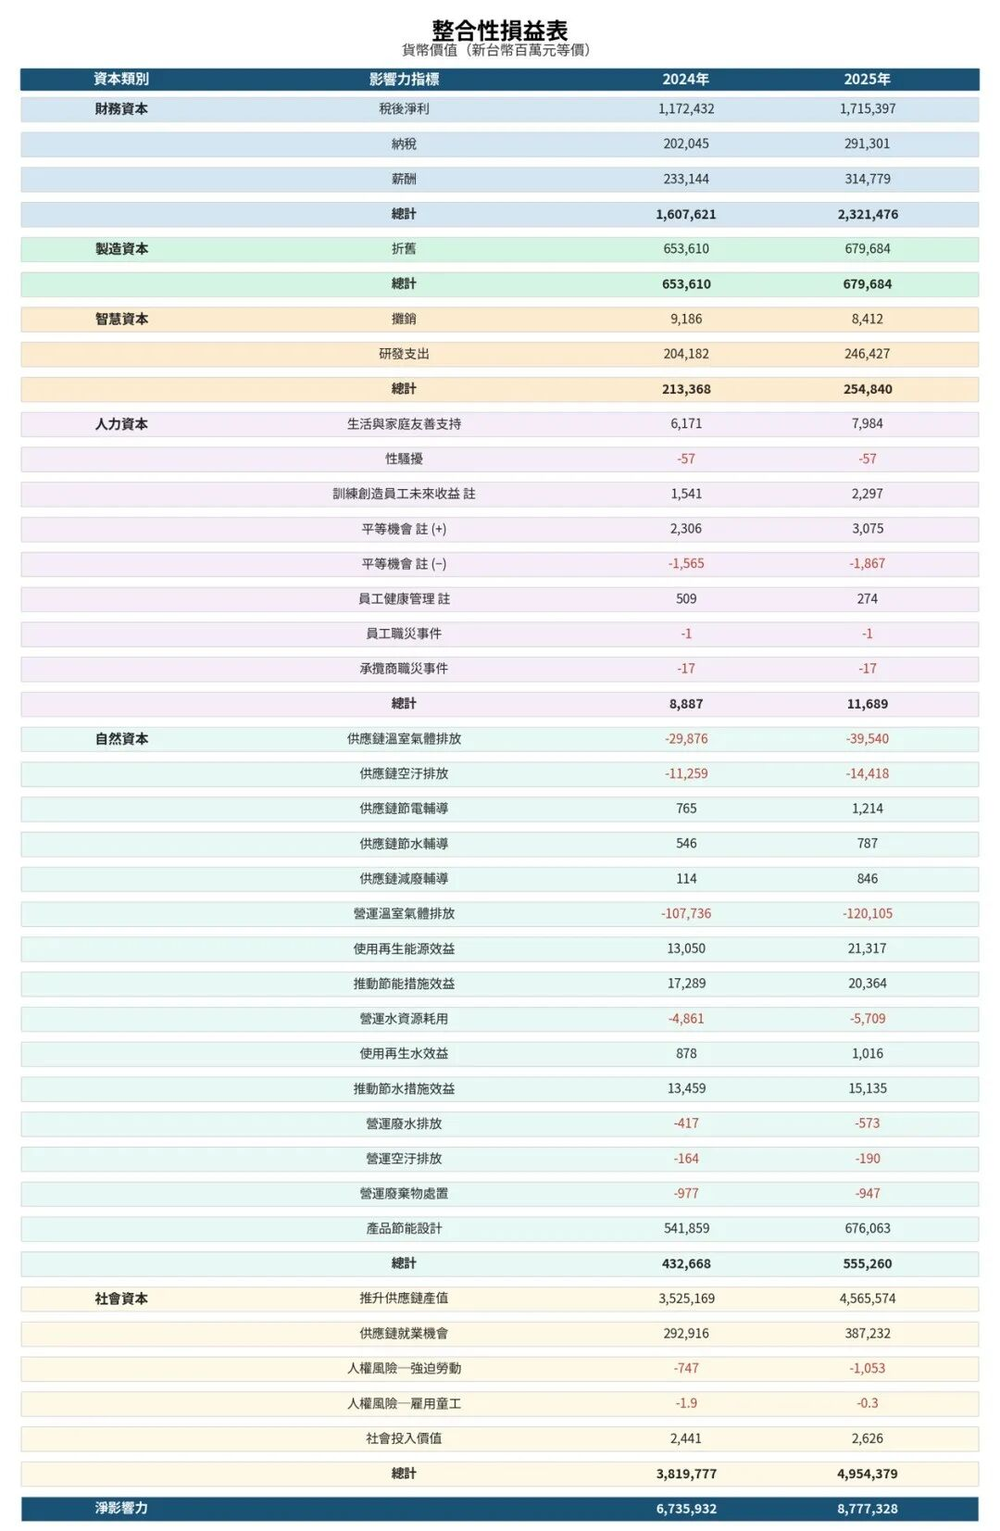
注:该图并非台积电披露的原图,而是做了简化处理,去掉了2024年之前的数据。
可见,台积电的这张整合性损益表,把财务损益(税后净利)同公司对于其他种种利益相关方造成的损益价值,放在同一张表中。不同的影响指标按照财务资本、制造资本、知识资本、人力资本、自然资本、社会资本共六种资本来归类,并且加总。
这一做法并不是台积电的独创,2025年有其他企业开始尝试用这一形式来组织价值核算数据。其背后的主要推动者是多元资本联盟(Capitals Coalition)。2025年多元资本联盟发布Accounting for Value:Emerging Approaches of Integrated Profit&Loss and Impact Statements报告(中文可译为《价值记账:在报表中整合收益、亏损及影响的新兴实践》),推动企业进行整合性损益表的尝试。
整合性损益表的好处,在于提供了更全面的价值创造视角,让企业与利益相关方同时看到企业的财务损益与外部性影响,揭示传统报表无法呈现的外部成本与效益。这可以帮助企业内部和外部投资者,对企业的表现做出更全面的评判。
目前形态的整合性损益表,是建立在可持续价值核算之上的初步尝试。在最新的国家标准《企业可持续价值核算指南》中,也提供了一种报表格式。随着更多企业开始实践可持续价值核算,并探索可行的记账方式,这种报表还会不断演化,走向成熟。