本文来自微信公众号: 财联社 ,作者:潇湘
日本央行周五将基准利率上调至了三十年来的最高点,并释放出未来将继续加息的明确信号。这一重磅的加息提速信号,预计将在日本本土之外激起广泛的全球连锁反应。
目前,日本投资者持有的海外资产规高达约5万亿美元,其中的“半壁江山”投资于美国——日本投资者持有约2.5万亿美元的美国股票、债券及其他金融资产。
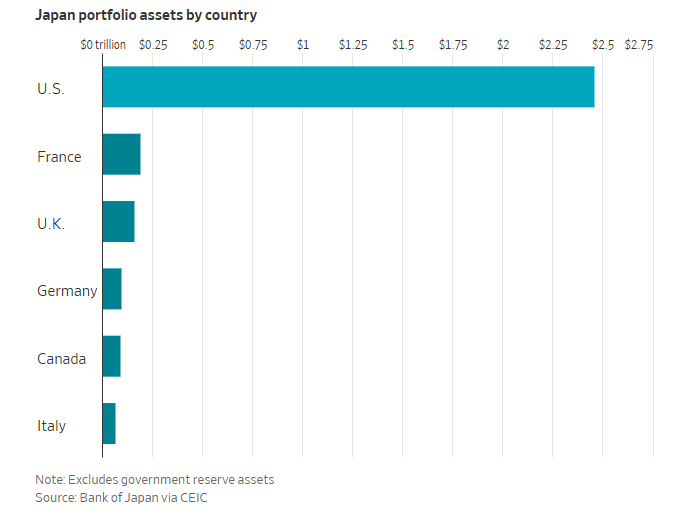
而伴随日本本土利率节节走高,国内更具吸引力的收益前景很可能诱使部分资金回流本土。这一转变或将放缓甚至逆转长期以来支撑美欧等全球资产价格的稳定现金流。
伦敦研究机构GlobalData TS Lombard亚洲与新兴市场主管Rory Green形象地指出:“日元这艘超级巨轮,正在调转航向。”
30年来最快加息步伐
日本央行周五宣布,将基准利率上调25个基点至1.25%。鉴于日本央行此前刚刚在6月加过息,这也是自1990年以来该央行两次加息间隔最短的一次。
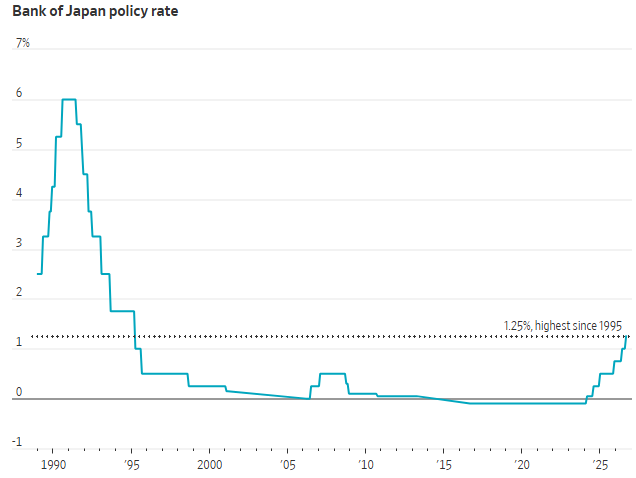
此举紧随在美联储周三的加息之后,同时也受到美国财政部长贝森特罕见地公开呼吁日本提高借贷成本的影响。随着伊朗战争挤压能源供应并推高通胀,预计全球其他主要央行也将陆续跟进加息。
而在这些举措出台之际,全球债券收益率刚刚经历了一轮急剧攀升。美国10年期国债收益率本周早些时候一度触及5%。在日本,10年期日债收益率约为3%,达到了1990年代中期以来的最高水平。
收益率的上升既反映了投资者对通胀和政府的担忧,同时也体现出他们对人工智能及其可能带来的经济增长转型抱有乐观预期。
出海投资热潮恐终结
日本长期以来的低利率,意味着多年来日本投资者一直向海外寻求更高的回报,大量吸纳美国国债和欧洲政府债券,以及股票、企业债券和其他资产。日本银行在国内以低成本借入资金用于海外放贷,从中赚取收益率差。
掌管着逾2万亿美元国民养老钱的日本政府养老金投资基金(GPIF),早年间曾将约六成资产重仓于日本国债。十余年前,该机构开启多元化配置转向海外股债,如今日本本土债券在其投资组合中的权重已压缩至四分之一左右。
为了实现收益目标,“他们意识到需要增加股票配置比例,”曾于2020年至2025年担任GPIF首席投资官、现任阿波罗全球管理公司东京亚太区负责人的Eiji Ueda表示。
根据最近的财务报表,GPIF持有约2400亿美元的美国国债。其最大的海外股票持仓包括英伟达、苹果和微软……
然而,眼下这一资金流向可能即将逆转。官方数据显示,今年截至8月22日,日本投资者已净抛售3万亿日元(187亿美元)的海外债券,这是自2022年债券大跌以来年初至今最大规模的减持力度。在悉尼、伦敦和新加坡,债券交易员和资产管理者都已经注意到了日本需求的回撤。
日本财务大臣片山皋月近期已表示,希望GPIF能将更多资产投资于国内市场,尽管监管该基金的政府官员称尚未做出任何新决定。
资金大搬家料将循序渐进
对美国而言,日本投资者对美国国债兴趣减退,将加剧收益率面临的上行压力——债券收益率与价格呈反向变动。在与东京方面进行罕见的联合干预以支撑日元汇率时,美国财长贝森特就曾呼吁日本方面,未来应考虑向美联储借入美元,而非减持其持有的美国国债。
根据美国财政部数据,日本是美国国债的最大持有国,截至7月底的美债持有量约为1.1万亿美元。这一数字已较2月份1.2万亿美元的峰值出现下降,当时日本尚未开始采取支撑日元的措施。
当然,分析师和投资者也表示,日本资本的任何重新配置都将是一个循序渐进的过程,且取决于日本央行能否在经济局部疲软的情况下坚持进一步加息。
一些分析师还提到,日本利率的温和上升,可能尚不足以吸引日本投资者将大量资金汇回国内,因为他们可以将资金投入美国科技股,或购买其他国家债券以获得更高收益率——这些国家的债券收益率目前仍高于日本。
“目前,我不预期会出现从美国国债流向日本的大规模资金回流,”牛津经济研究院驻东京首席日本经济学家Norihiro Yamaguchi表示。他指出,需要更明确地了解日本央行打算将基准利率提高到什么程度,才能促使日本投资者更多地转向国内资产。
对此,State Street Investment Management驻东京高级固定收益策略师Masahiko Loo本月早些时候则指出,“市场的核心脉络并非资金的急剧大举回流,而是日本正悄然褪去海外债券‘主力边际买家’的角色,作为全球体量极其庞大的储蓄池之一,日本增量购买力的消退,正在从底层推动全球债券市场期限溢价的走高。”