
本文来自微信公众号: 寻空的营销启示录 ,作者:寻空2009
美国人刷着TikTok,半年买出了118亿美元的生意。
根据研究机构Momentum Works与数据平台Tabcut发布的报告,2026年上半年,TikTok Shop美国站商品交易总额估计达到118亿美元,同比增长103%。
放到全球看,TikTok Shop上半年一共做了503亿美元,同比增92%,美国也反超印尼,重新坐回它最大的单一市场。
eMarketer预计它2026年全年GMV约234亿美元,同比增48%,相当于美国电商大盘的1.7%,超过Target、Costco、The Home Depot的线上业务,而三年前这个数字接近于零。
对于一个2023年9月才在美国正式上线的电商业务来说,这个速度相当快。但比增长更有意思的,是这些交易发生的地方。
同一份报告显示,美国站商城占归因成交额的51.4%,短视频占40.4%,直播占8.2%,商城已经成了最大的成交场景。
普通人习惯把TikTok想象成一个刷视频的地方,讨论它的电商前景时,也容易盯着美国人是否接受直播带货。现在看来,即使直播尚未成为主角,TikTok的电商业务也已经长出了相当规模。
从增长趋势来看,TikTok似乎正在美国再造“抖音电商”。
01抖音电商的五年,是一部把人留下来的历史
要理解TikTok Shop的增长,应该先看看抖音电商在中国的发展历程。
先看2020年。
那一年抖音电商的全年GMV超过5000亿元,其中通过抖音小店自己完成的只有1000多亿元,另外3000多亿元是从短视频和直播间跳转到淘宝、京东成交的。
据晚点LatePost报道,抖音自己卖出去的货,只有它替别人导流的三分之一。
它握着流量,握着需求,钱结在别人家里。
接下来是关门。
2020年4月抖音签下罗永浩,首播三个多小时,销售额超过1.1亿元,累计观看4800万人次,这场直播最大的意义不在于卖了多少钱,它证明了这个平台真能卖货,品牌和达人因此开始进场。
两个月后,字节成立以电商命名的一级业务部门,抖店上线。再往后四个月,抖音从2020年10月起切断所有第三方商品外链,等于主动放弃替别人导流的分成,也逼着所有想在抖音卖货的商家开通抖店。
2021年1月抖音支付上线,成交、支付、物流第一次能在站内跑完一个闭环。
再往后,它开始给自己的生意命名。2021年4月抖音提出兴趣电商,把货找人讲成方法论;2022年5月升级为全域兴趣电商,把人找货的另一半补齐。
商城、搜索、店铺、达人橱窗组成货架场,与短视频、直播、图文的内容场并列。
效果很快落到数据上。2023年上半年商城销售额占比已达三成,2024年货架场景与商家自播合计贡献超过七成。从2021年的7300亿元,到2023年的2.7万亿元、2024年的约3.5万亿元,2025年超过4万亿元。
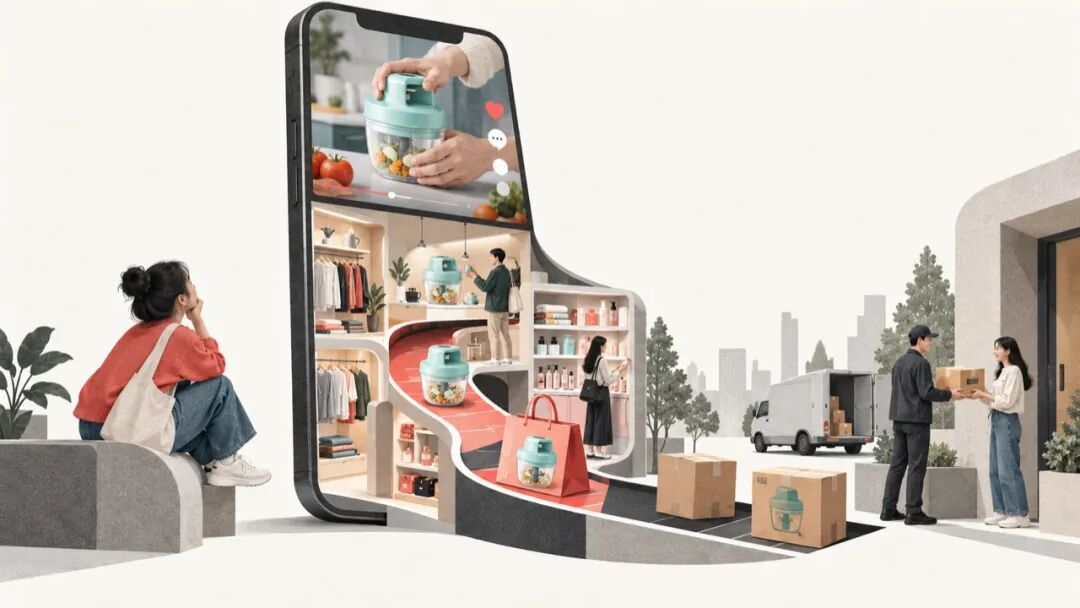
抖音的成功长期被归给直播带货。其实直播只是最早的破冰工具,真正把那3000亿元导流变成自己生意的,是它用了五年时间,把内容勾起的购买欲重新装回了自己的货架。
如果这条路可以被复制,那么TikTok眼下更该盯的指标,是它有没有开始把内容勾起的需求装进自己的货架,GMV涨了多少反倒次要。
02 TikTok走到哪一步,又跳过了哪一步
TikTok在美国走到哪一步了?
商家侧已经转起来了。参与TikTok Shop的店铺从47.5万家增加到135万家,一年里GMV超过百万美元的店铺从752家涨到5700家,超过千万美元的从36家涨到506家,还有两家半年各自卖过1亿美元。参与带货的达人从1530万增加到2000万。
可是有一层,它跳过去了,那是直播带货。
美区归因GMV里,直播只占8.2%,一年前这个数字还有14%。根据Wired的报道,中国的直播电商能吃掉抖音近一半的流量,美区直播的流量占比大约只有2%。
直播在中国是短链路、高密度的交易场,用户进去就是为了买。在美国,它更接近娱乐内容和兴趣社区,观众为有趣和陪伴停留,下单是顺带发生的事。文化偏好是一层,成本是更硬的一层。
有从业者给出的账是,美国达人的孵化成本约为国内七倍,请达人播满一百小时、试水一轮要花1.2万到1.5万美元。这笔账算下来,商家不如把预算拿去做短视频。
直播占比低,未必是坏事,它省下了高昂的达人孵化成本和内容本地化成本,但也留下一个悬案,美国用户是被商城教育出来的,还是被算法推进去的。
美区归因GMV里,TikTok内部有好几套归因体系。官方举过一个例子,用户刷到一条带货短视频,点了商品但没买,过一阵子自己去TikTok Shop搜索这个商品并下单,在某些内容归因的报表里,这笔订单仍然算内容贡献。
达人佣金体系的窗口更长,用户点过创作者内容里的商品之后,14天内即使通过商城标签页购买,也可能继续计入那位达人的GMV归因。商品卡的统计范围本身也很宽,远不止用户点开底部商城按钮之后的闲逛成交。
所以同一笔消费,看成交入口是商城成交,看种草来源是短视频或者直播的贡献。
更准确的说法是,短视频负责制造需求,商城负责收割需求。
51.4%证明的是TikTok把内容产生的购买留在了自己体系里,还不足以证明美国人开始喜欢逛TikTok商城。
这个区别看着像文字游戏,其实决定了整件事的性质。如果商城真的独立创造了一半以上的需求,说明美国用户已经长出逛货架的习惯,亚马逊该紧张。
如果只是成交入口的重新归类,那它离美国人主动打开TikTok搜商品还差得远,亚马逊的护城河基本完好。
麻烦在于,现有公开数据没法把这两种情况分开。该盯的指标因此很清楚,有多少美国人不经过任何视频,直接打开TikTok Shop搜索商品,这个数字TikTok不公开,只能从间接信号去看。
Consumer Edge的监测显示,TikTok Shop 7月已经占到美国线上零售总支出的约2%,一年前是1.2%;季度下单20次以上的重度买家只占5%,却贡献了30%的消费额,增长最快的人群是35到64岁。这批人开始有点像货架用户了。
03 TikTok电商增长潜力巨大
TikTok美国电商的加速,是需求端、供给端同时发力的结果。
先看消费端。
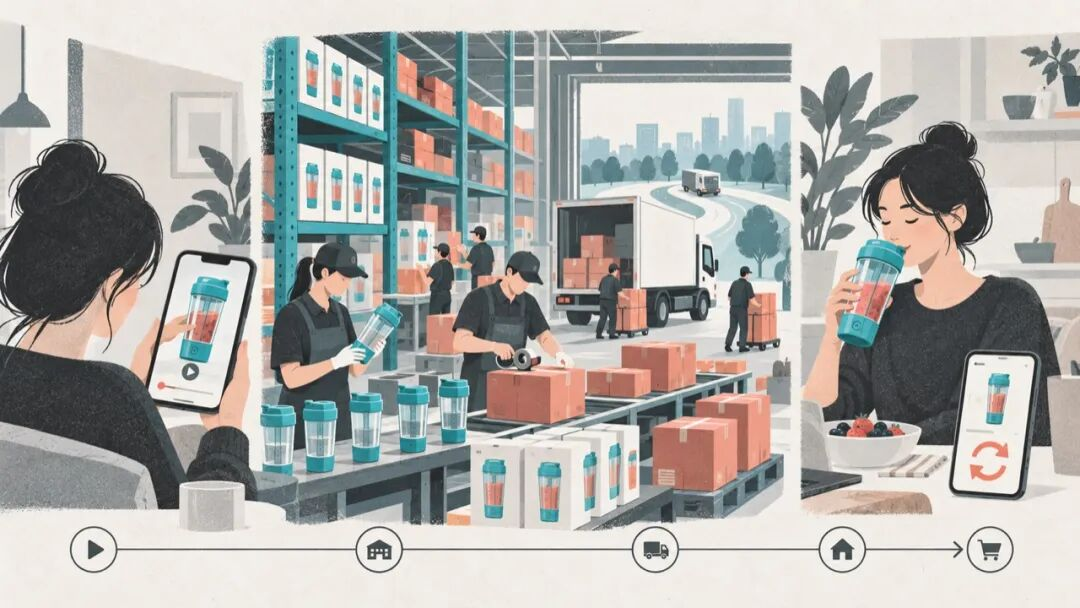
内容购物最有吸引力的地方,是商品可以在使用场景中被理解。一个收纳用品是否顺手,一件衣服上身是什么效果,一款厨房工具能省多少麻烦,都可以通过演示变得直观。
消费者省下了一部分想象和做功课的力气,商品也获得了一个机会,把普通参数转化成具体购买理由。
折扣和优惠同样会影响决定。看到一个有点心动,又有优惠券的商品,人更容易抱着试试看的心态买第一单。
但优惠能够推动尝试,不能单独解释一门生意的长期发展。消费者买完发现不好用,或者收货过程很糟糕,下次就可能关掉商品页面。
这就需要供给跟上。
TikTok官方在2025年6月披露,美国站已有超过17.1万家本地及小型企业,过去一年流向美国小企业的销售额同比增长70%。参与其中的达人也从1530万增加到2000万。
商品丰富了,创作者更容易找到适合自己的推荐对象;内容增加了,更多消费者可能发现商品;订单增长,又会吸引新的商家投入。
最后一层,是那些很少出现在热门视频里的基础工作。
消费者愿不愿在一个新平台购物,往往取决于非常朴素的问题。东西什么时候到,发错了怎么办,不合适能不能退,出了问题有没有人处理。
TikTok的FBT履约服务提供仓储、打包和配送,符合条件的商品可以获得三日达服务。这些能力的意义,是让消费者在心动之后,少一些对收货的犹豫,也让商家有条件处理增长带来的订单。
经营预期也发生了变化。2026年1月,TikTok美国合资安排落地,平台避免了当时迫近的禁令威胁。
这些因素正在补齐从让人心动到完成交易、再到下一次购买的条件。
视频可以带来第一单,商品和服务决定消费者还来不来。
结语
TikTok复制的是抖音的路径,抖音的形态它没有照抄。抖音用五年把交易、支付、履约、货架一步步收回自己手里。TikTok美国现在走在中间某一段,商城已经开始收口,收的是需求的口,还没有收心智的口。
按照eMarketer在2025年12月发布的预测,TikTok Shop美国站2026年电商销售额将达到约234.1亿美元。
我倾向于更进取的判断,如果内容与商城继续协同,商品品类不断扩大,消费者逐渐形成复购习惯,2030年美国站达到千亿美元级别,是一个值得认真考虑的可能性。
以234.1亿美元为基数,未来四年达到1000亿美元,需要约44%的年复合增长,这个数字并不夸张。
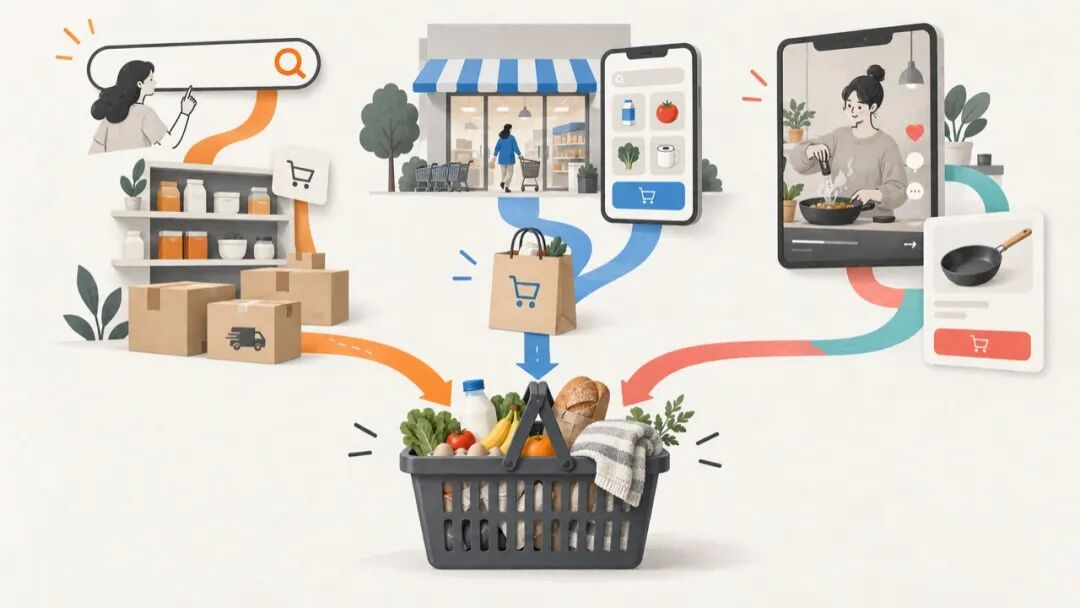
从更长的时间看,美国电商可能逐渐形成三种有代表性的购物入口。
亚马逊的优势是承接明确需求,通过搜索、丰富供给和履约把商品送到消费者手里。沃尔玛把门店与线上连接起来,围绕日常采购提供便利。TikTok则有机会从内容出发,更早参与消费者想买什么的决定。
三者的业务会交叉,这也不意味着规模已经并列。但TikTok正在争取的那个位置,已经越来越清楚。
过去,电商竞争很大程度上围绕消费者想买之后,去哪家找、哪家便宜、哪家送得快。
TikTok把竞争往前推了一步。
当消费者还没有打开购物软件,甚至还没有意识到自己想买什么时,一条视频已经开始影响下一笔订单。