本文来自微信公众号: 肖小跑 ,作者:肖小跑
01
昨天又见证了个“N十年一遇”:日本央行宣布利率上调至1.25%,1995年以来最高。
31年,所以日本这“失去的三十年”终于结束了吗?
差不多一个月前我去了一趟东京,落地太晚就订了机场接送。两趟的司机都是在日本生活了很久的华人:一位大哥待了十五年,一位大姐待了二十多年。
可能因为最近中日关系紧张、中国客人少了,两个人都特别愿意和我聊天,反馈的信息高度一致:日本就是在衰落,没有机会了。大姐以前做保险,这几年肉眼可见机会变少。以前回老家,大家还觉得她去了一个更能赚钱的地方,现在连她自己都不这么想了。而大哥干脆想回国了。
我在车里给大哥大姐做心理按摩,但是脑袋里挺困惑的。如果看宏观,数据里的日本和他们嘴里的日本,好像完全是两个国家:日经指数历史新高,春斗居然谈出30年未见的涨薪幅度,就业丝滑度让国内的年轻人羡慕得五体投地。钟摆看起来确实已经过了拐点。
那么问题来了:我们的数据和体感经常不一致,大家也都习惯了。但他们的数据和心情为什么也差那么远呢?
为什么“心气”这个东西,一旦被磨掉,就这么难再找回来?
02
要回答这个问题,先推荐大家看一部纪录片:
NHK曾经拍了一部关于纪录片:《日本央行实施异次元货币宽松的10年》,把黑田东彦主持的那十年史诗级量化宽松(“异次元缓和”)的内幕细节完整复现了一遍。(B站有资源)
让我有点震撼的是纪录片的开头:整个故事的起点其实不在黑田,而在一张图。安倍晋三第一次辞职后蛰伏期间参加了一个学习会,学习院大学教授岩田规久男给他看了一张纸,标题叫“通过长期国债买入操作摆脱通缩的机制”。
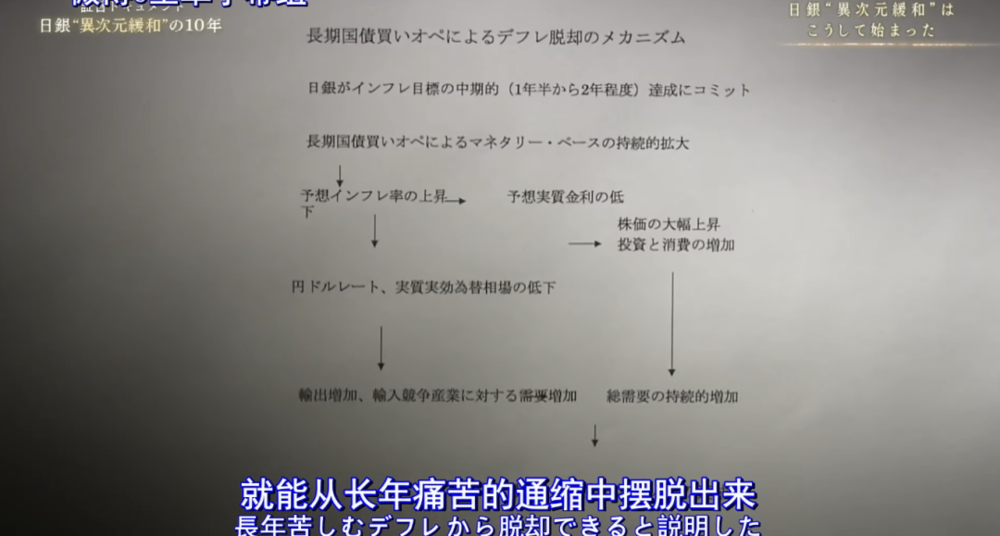
看着很绕口,但这张图的逻辑非常简单:
目前咱们霓虹国的病,名字叫做”通缩的恶性循环“:物价跌,导致企业收入减少,员工工资跟着降,没有心情、心气或信心花钱,消费被压住,东西更卖不出去,企业只好继续降价。
这个循环真正可怕的地方在于,几圈之后,它就不再只是一个价格现象了,它会变成全日本人的心情锚点。每个人对生活的小心翼翼和谨慎,在别人眼里会变成进一步悲观预期的强化证据。
要打断这个循环,需先上西药上猛药:央行大规模买入国债、放出天量货币,把物价预期抬起来,企业收入涨,工资涨,心情、心气和信心恢复,消费涨,循环就倒转过来了。
人心是有多重要啊!而能听懂这套逻辑的政治家只有安倍。
安倍复出后,先去找了时任日银总裁白川方明,要求承诺2%的通胀目标。白川的态度抵触,觉得太激进。于是2013年,安倍任命黑田接班,岩田当副总裁,政府和日银发了共同声明,把目标定在2%。黑田召开誓师大会,态度坚决,宣布开始载入史册的“異次元の金融緩和”。
接下来10年,黑田桑把能试的工具全试了一遍:量化大宽松,收益率曲线控制,甚至负利率。十年花了超1500兆日元。过程极其艰难,很多时候钱砸下去一点反应都没有,反而通缩更加严重;2%的通胀目标一拖再拖。
十年后收官看成绩,效果也不能说一点都没有:股价涨了,就业增加了400多万人(主要是女性和老年人)。但是那个让黑田做梦都想的2%,到现在也没实现。
令我印象很深的一个片段是货币政策委员会当事人的复盘:他们最头疼的不是物价本身,而是工资死活跟不上来。物价要涨,前提是工资涨;工资要涨,前提是企业“敢”加薪、员工“敢”去要求涨薪。而这两个“敢”字,根本就是已经被通缩驯化了30多年的一代日本人身上最稀缺的东西。也是黑田不惜一切代价要提振的东西。
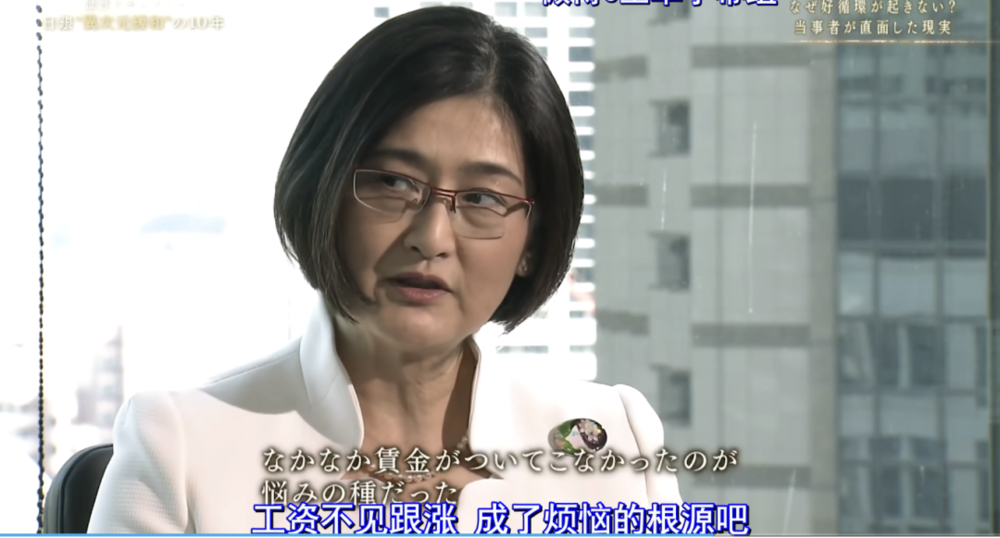
但“心气”是政策最难触碰的变量。
今天再看这个故事,还挺黑色幽默:日银印了10年的钱都没拉动的通胀,最后是俄乌战争带来的输入性物价冲击硬砸出来的,通胀一度冲到4%,2024年之后的春斗大幅涨薪,很大一部分是外部通胀倒逼的结果。
唉,怎么评呢?一个央行动用人类历史上最激进的货币实验都做不成的事,最后因为一场和自己没啥关系的战争实现了。
03
虽然(目前为止的)结局有点无厘头,但这背后有一个更重要的问题,我觉得也和我们相关:
为什么日本的工资传导机制熔断得这么彻底?为什么涨工资这么难?
仔细看看日本的国际收支表,你会发现这个国家早就不靠卖东西赚钱了。货物和服务贸易都已经是逆差。日本早变成了一个靠资产投资、在全球收租的经济体。海外的收入早就远超本土出口额。
这倒也不是规划出来的,而是经过了广场协议、日企大出海、汇率倒逼等等共同起作用的30年中形成的。
一个国家在海外赚的钱,理论上有五条渠道能回流到国内百姓手里:工资、股息、财政税收、养老金投资收益、和汇率带来的购买力。我们看看日本2013年前的状况:海外赚的钱基本都留在海外了。这倒也不奇怪,国内资产太弱,企业没有任何理由把钱换回日元再投入国内。
股息也没有,在东证改革前,大企业把海外利润紧紧攥住,既不回购也不分红,账上趴着天量现金。后来强制改革后(如果不改变就面临退市风险)每股收益才开始改善,巴菲特才开始重仓日本商社,海外资金才开始进场,日股这几年刷新历史新高的故事才成立。
但这种资本回报的收入,并传导不到工资上,它集中在企业和资产持有者手里。
而汇率更是一个牺牲品,低利率加强日元,是大商社们海外投资carry trade的必备燃料;而本来靠贬值修复贸易的部分就变成了不断压国内的工资。这样才能守住日本整个国家的新商业模式。
所以与其说日本那30年是一个“通缩”的恶性循环,不如说是一个“分配”的恶性循环;而这一切不断反馈在“心气”上。于是三而竭,它终于趴下起不来了。
04
前两天看到姚洋老师“芝麻和西瓜”的比喻挺有意思。房地产和新质生产力,就像西瓜和芝麻。在他看来,当前火热的AI和新兴产业,在整个经济体量中目前也还是芝麻。
芝麻当然要捡,但捡芝麻的效果不一定高;而大西瓜房地产上面绑定的东西太多了:占八成的传统产业,老百姓的财富观,对未来的预期,甚至是希望本身的荷尔蒙、内啡肽和皮质醇。现在抱起西瓜,“心气”也许还能恢复。
毕竟修复一个行业快,修复一代人的心情要慢得多。而且心情有惯性,就算宏观数据真的转向了,心情因为惯性大概率会停在原地,可能滞留很多年。人的心气,可能是这个世界上最滞后的指标。
惯性会把过去的经历内化成世界观,然后传给下一代:孩子,去考公吧,现在哪里都不稳定。
东亚儒家文化家庭内部经验传递的效率尤其高,大概也是为什么东亚国家一失去就是几十年。而美国年轻人跟父母对着干是长大成人的证据,上一代的悲观基本和下一代没啥关系。
经历沉淀成习惯,习惯再沉淀成性格,性格变成一代人的文化。而要再改变文化,那就更难了。