
本文来自微信公众号: 底线思维 ,作者:张一新
这周,华为和赛力斯的合作模式调整,大概算得上财经圈最热闹的新闻了:据媒体报道,赛力斯将全面接管问界品牌运营的主导权,华为将以轻资产模式参与合作。
对这个事情的讨论,笔者发现似乎过度聚焦在企业甚至高管个人身上,我是研究经济的,不懂车,不过从我习惯的行业生命周期之类研究视角看,其实也能品出一种风向标意味。
在笔者看来,这个决定发生在一个非常精准的时点:国内市场的“532大车”,也就是车长5米级、宽度2米左右、轴距3米左右的家用大型车,从2022年到2026年,已经基本走完了品类扩张期,华为的动作是在这个转折点上的一种理性商业战略选择。
要说清这一点,最好的方式就是建立一个跨国参照系。
笔者找了几个代表性经济体,德法等国打包成西欧,然后统计每个经济体的“大车”在新车年销量中的占比,这里用的统计口径是:车长超过4.95米的SUV、MPV和皮卡都算,再把这些数据点以人均国民收入为横轴排列,其中,中国数据我是取城镇居民可支配收入相对全国值的比例来折算,形成城镇人均国民收入。
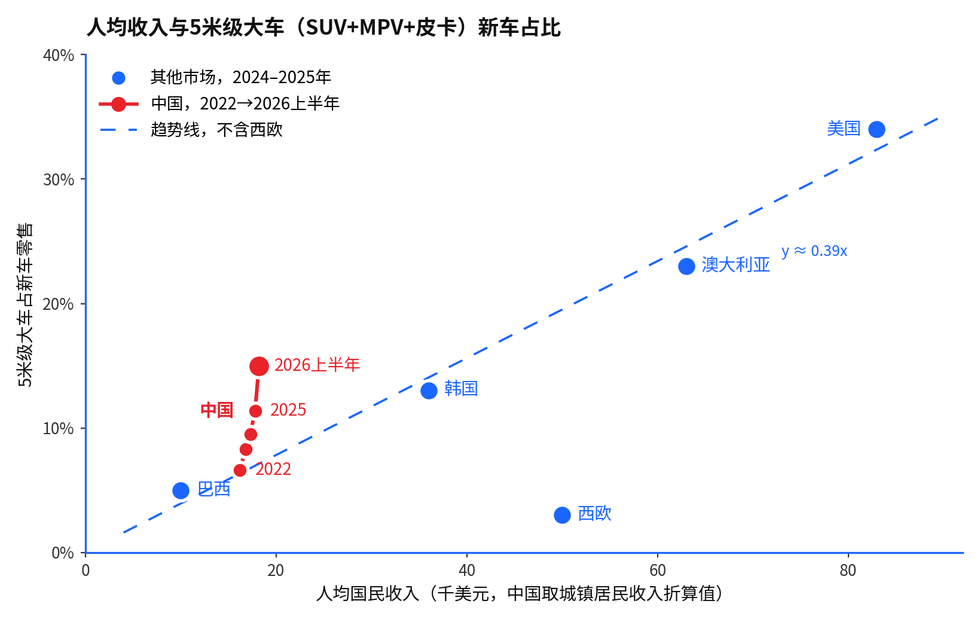
人均收入与5米级大车新车市场渗透率
这个图一出来,其实格局就很直观了,六个市场里,巴西、韩国、澳大利亚、美国四个点大体勾勒出一条明确的趋势线,经济学意义就是收入越高,大车的渗透率就水涨船高,斜率大约是每万美元增幅提升4个百分点。
当然,图上也很明显,西欧是个例外:人均收入5万美元,大车占比只有3%。不过西欧国家的管制也是众所周知的,和日本相似,都是对大车有明确政策性抑制的市场,排量税、碳排放税和旧城区的停车难题,都直接改变了消费者偏好。
中国在这个图上的位置也有点特别。
中国城镇居民收入折算到国民收入口径大概是1.8万美元,不到韩国的一半。按趋势线,这个收入对应的大车渗透率大概在7%到8%,正好是2022年的水平。
但在之后几年尤其到今年上半年,以美元计的收入指标其实变化不大,但国内市场的大车销售占比却从6.6%一路涨到2025年的11.4%、2026年上半年飙升到15%,甚至超过了韩国市场水平。
由此可以得出第一个判断:我们用四年时间,把“大车”占新车销售的比重,从收入水平对应的“正常”位置,抬到了一个显著超过均衡的水平。
渗透率飙升的起点在我看来很明确,理想L9在2022年8月启动交付,这台现象级产品验证了一个此前没有被发现的市场甜蜜点,也就是五米出头、三排六座、可油可电、家庭用途的大型/全尺寸SUV。
这个细分市场随后就开始被理想自己以及同行们不断拓展边界,尤其是问界M9,第一次在50万这个价位站住了阵脚,把原来的BBA现金奶牛车型打得溃不成军。
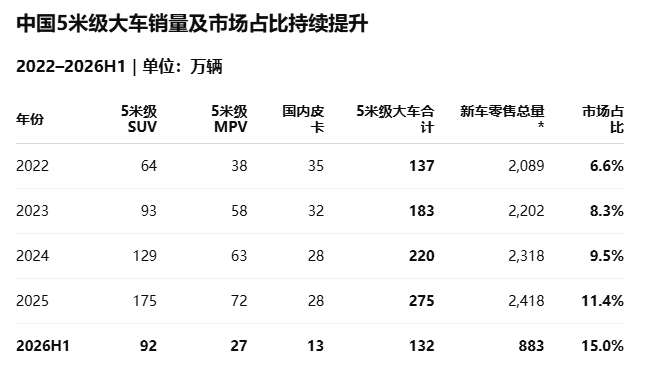
车身尺寸按长度大于4,950mm、宽度大于1960mm筛选;销量基于易车和乘联会数据,部分进口豪华车和尾部车型为估算,合计误差在每年3万到5万辆之间。占比的计算分母为乘联会狭义乘用车零售加皮卡国内销量。
2022年到现在,5米级大车的年销量从137万辆翻倍到275万辆,增量几乎全部来自SUV,这种并不便宜的车型有如此巨大增幅,充分证明了这一阶段的市场结构是供给稀缺:需求得到验证,能满足需求的产品却只有少数几家能出来。
在这种结构下,车企只要把产品定义做对就能进入以往难以想象的价格带、获得巨大的溢价,先发者也不需要讲差异化,尺寸本身就是差异化。理想L9和问界M9在各自价位上没有对手的那两年,也是这个品类利润最厚的时候。
但是到了2026年上半年,两个现象同时出现,共同指向了品类红利期的终结。
渗透率上冲、成交中枢下移。5米级大车渗透率从去年的11%跳到今年上半年15%,但大车本身的定价和成交中枢在不断下移,特别值得注意的是原先中高价位段的标杆车型比如理想L9、问界M8、M9上半年同比销量明显下滑。
第二,供给暴增。随着几乎所有厂商按相似的产品定义、相似的开发上市节奏推出自己的旗舰大车,按车长分档的中大型SUV今年上半年已经有70款左右在售,不少车型月销量甚至不到1000辆。
以上两个现象,清晰表明“大车”的品类红利已经消退,这不是因为需求突然消失,而是供给已经不再稀缺。
“大车”市场的下个阶段会是什么样子?
韩国是最恰当的参照,无论是人口密度、以高层公寓和地下车库为主的居住形态、一户一车多用途的家庭结构,都和中国的一二线城市接近。其5米级大车渗透率,2019年以来一直在12%上下波动,起亚嘉华、现代帕里斯帝等产品瓜分市场,可以视为一个稳态。
韩国的经验事实显示,在密度、居住形态和家庭结构与中国一二线城市相近的市场,5米级大车的销量占比可以在10%以上稳定多年,或者更直白地说,这块需求是扎实的、可持续的。
但市场的玩法和竞争烈度,已经截然不同。
品类高速扩张期里,做出产品就能大卖,而且能卖到以前想不到的价格;扩张期之后,旗舰尺寸成了所有厂商产品列表中的标配,每一家厂商都要更加费力地去回答"消费者为什么买你"这个问题。
几个头部玩家的动作,正好代表三种典型的答题思路。
理想在2026年上半年完成了L系列增程车型的全新换代,但其宣发重点和销量主力,看起来已经切换到了纯电的i系列。理想的选择是重新投入:它判断这块需求可持续,但不再指望老产品和老故事,而是从外观设计到动力类型全面切换。
小米以传统增程动力的澎程在此时入局,除了依托品牌势能,也在竭尽全力用围桌对坐之类的特性讲差异化。
至于华为,本周的新闻在我看来,则明确体现了战略层面通过从“重资产”向“轻资产”模式切换以应对市场溢价回落的趋势。
这其实也符合华为在ICT之外业务布局的常见原则,也就是高毛利、轻资产、可复制。重资产深度绑定一个品牌,不过是某些市场、某些周期里策略性的权宜安排;当品类从成长期进入成熟期,这种权益安排自然也就到了改变的时候。
笔者关于这个市场周期的判断,很快就可以验证,明年购置税等政策进一步退坡后,我认为国内“大车”市场将会出现一次不可避免的渗透率回归。届时销量占比将回落到韩国可比区间以内,也就是在一个更小的总量上稳定下来,正式成为一个需求明确、竞争充分、利润平均化的常规品类。
当然,如果占比继续上冲,说明还有没被笔者识别的市场驱动力,但无论哪种情形,这个品类最容易赚钱的几年,已经过去了。