
本文来自微信公众号: 盲牤 ,作者:盲牤
上个月的文章里,我们判断“一线城市的价格趋势,再一次站到了转折点上”。一个月过去,8月份的数据把这个“临界点”变成了现实:一线城市中北京率先转跌,70城里二手房环比上涨的城市,只剩下3个。
“828”新政之后引发了一阵涨价焦虑,我在之前的专题文章中分析总结到:至少在一到两年的时间内,不会出现新房供应不足而导致整体价格上涨的情况。而新房的定价,则会以占市场成交量的大多数即二手房成交价为主要参考。
此外本月统计局公布的数字还有一个新的变化,首次公布了二手房的销售面积。从成交量结构看,楼市的"存量时代"已经不是预期,而是现实。
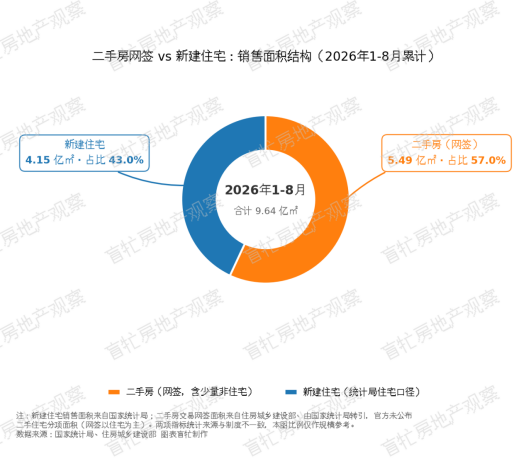
2026年1-8月,全国二手房交易网签面积5.49亿平方米,新建住宅销售面积4.15亿平方米,二手房规模已达新房的1.32倍,占两者合计的57%。
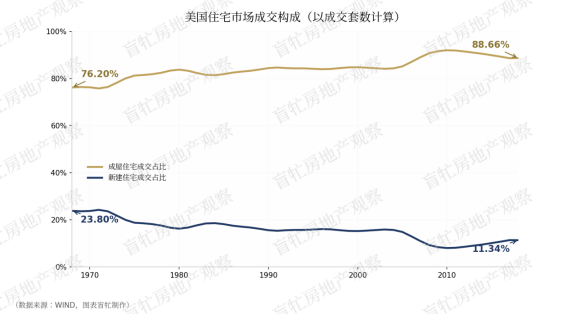
以往高歌猛进的房地产扩张已结束,新房之后只是会作为一种补充。关于市场结构,我们可以参考一下美国的成交构成。美国在上世纪70年代之后二手房与新房的成交比一直在8:2的水平左右波动。从中国目前这个结构来看,新房销售的比例还有很大的下降空间。
1.整体入冬:上涨城市连续5个月减少,跌幅重新扩大
2026年8月,70个大中城市二手住宅价格环比上涨城市数为3个(7月为5个),自3月份见顶(13个)以来已连续5个月减少。如果说7月还是“入冬前的最后挣扎”,那么8月,挣扎基本结束了。
8月份70城二手住宅价格平均环比下跌0.31%,较7月(-0.29%)跌幅重新扩大。值得注意的是,去年8月这一数字是-0.58%——下跌速度依然慢于去年同期,市场仍在“慢跌寻底”,但“底”还没有出现。新建商品住宅平均环比下跌0.17%,15城上涨,新房继续好于二手房。
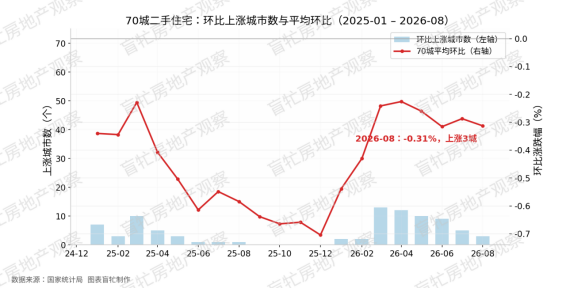
(图一:2025年以来70城二手住宅环比上涨城市数与平均环比-截至26年8月数据来源:国家统计局图表盲牤制作)
2.“倒K型”兑现:一线涨幅归零,向下“汇合”
7月份我们提示过“一线补跌、三四线跌幅收窄”的倒K型趋势可能重演。8月份,这一趋势正式兑现:一线城市平均环比上涨0.03%(7月为+0.10%),涨幅基本归零;二线城市下跌0.30%、三线城市下跌0.36%,跌幅双双较7月扩大。K型收窄的方式,不是低能级城市向上修复,而是一线城市向下“汇合”。
从2026年以来的累计表现看:一线城市二手住宅累计上涨0.86%,二线累计下跌2.24%,三线累计下跌3.26%。一线的累计涨幅几乎全靠上海一城的贡献,结构上已经十分脆弱。
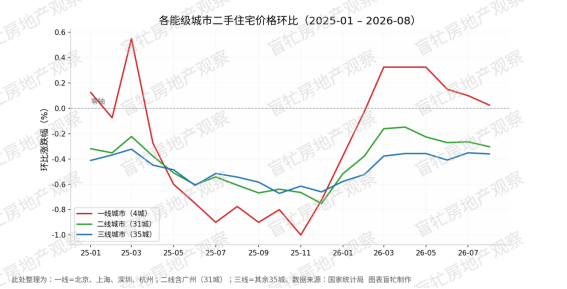
(图二:2025年以来70城各能级城市二手房价环比-截至26年8月数据来源:国家统计局图表盲牤制作)
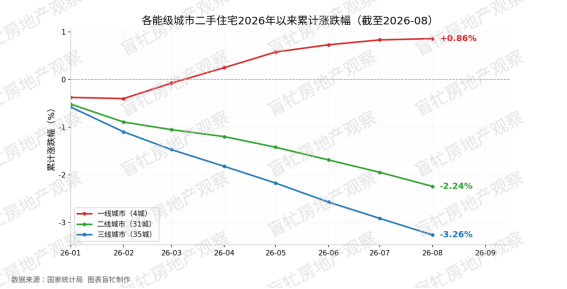
(图三:各能级城市2026年以来二手住宅累计涨跌幅-截至26年8月数据来源:国家统计局图表盲牤制作)
3.一线四城:北京转跌,上海独撑
分城市看,8月份的信号更加明确。北京二手住宅环比由持平转为下跌0.10%,成为四个一线城市中第一个正式转跌的城市;杭州连续第二个月下跌(-0.20%);深圳微涨0.10%;上海上涨0.30%,与扬州、深圳一起,成为8月70城中仅有的3个上涨城市——上海还是其中涨幅最大的。
8月初北京、上海的新政落地,效果立竿见影地分化了:上海延续了“小阳春”以来的韧性,北京则没有托住。政策的边际效用仍在递减,这是过去三年反复验证过的规律。接下来要警惕的不是某一次反弹的力度,而是反弹持续的时间。
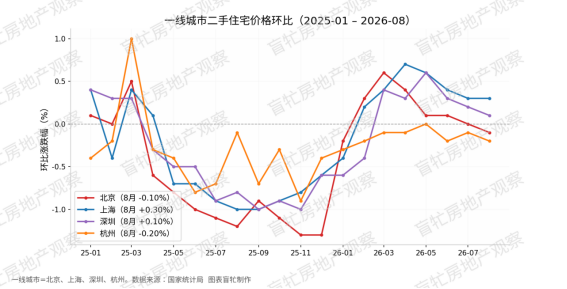
(图四:2025年以来一线城市二手房价环比-截至26年8月数据来源:国家统计局图表盲牤制作)
4.跌幅榜:重点城市5城上榜,成都连续四个月上榜
跌幅前三十的城市中,二线城市依然维持高位——16座重点城市中,厦门(-0.60%)、天津(-0.50%)、昆明与成都、重庆(均为-0.40%)共5城进入前三十,与7月持平。
其中成都尤其值得警惕——作为去年还风光无限的楼市“优等生”,这已经是其连续第四个月跌幅前三十的榜单上。我们把成都单独放在第6章分析。
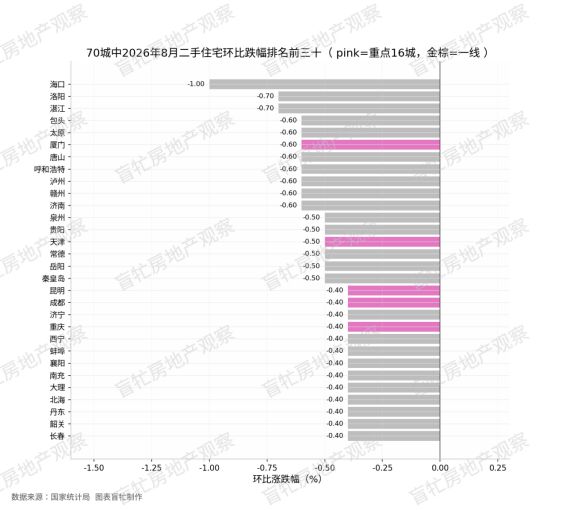
(图五:七十城中2026年8月环比跌幅排名前三十的城市数据来源:国家统计局图表盲牤制作)
5.产品分化:大户型疲弱蔓延,北京出现“镜像信号”
70城口径看,2026年以来大户型二手房价格明显更加疲弱,而中段户型(90-144㎡)展现出来更大的韧性。8月份二手住宅小户型(90㎡及以下)环比下跌0.37%,大户型(144㎡以上)下跌0.34%,中段户型(90-144㎡)下跌0.28%最为抗跌——小户型与中段的差距在拉大。
16座重点城市中,天津(大户型-0.70%)、西安、武汉三座城市的二手房由大户型领跌。
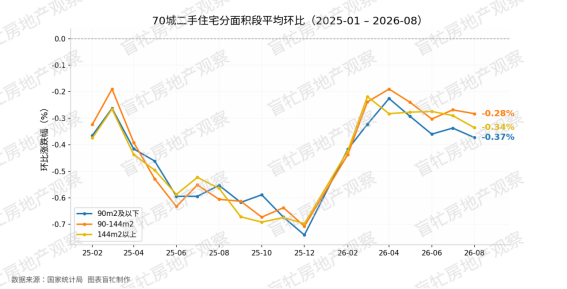
(图六:70城二手住宅分面积段价格环比-截至26年8月数据来源:国家统计局图表盲牤制作)
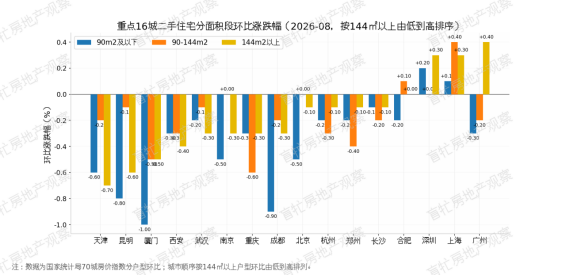
(图七:2026年8月重点城市二手房分面积段环比涨跌幅数据来源:国家统计局图表盲牤制作)
新房端的信号更值得注意:8月份16座重点城市中,大户型领跌的城市从7月的4座扩大到8座——广州、长沙、深圳、西安、成都、杭州、上海、合肥。
其中上海新房小户型环比上涨0.90%,大户型仅为0.00%;深圳小户型+0.30%,大户型+0.10%。一线城市的新房大户型,也开始撑不住了。“改善链”的断裂,正从二线向一线蔓延。
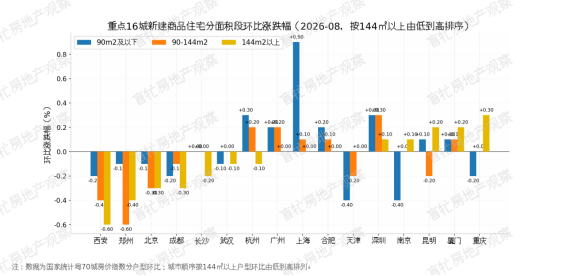
(图八:2026年8月重点城市新房分面积段环比涨跌幅数据来源:国家统计局图表盲牤制作)
另一个值得记录的是北京:8月北京二手房由小户型领跌(-0.50%),大户型反而相对抗跌(-0.10%),与全国“大户型疲弱”的格局完全相反。北京小户型的补跌,或许与其前期学区溢价的继续消化有关——户型分化的背后,最终都是特定购买力的此消彼长。
6.成都:从“抗跌神话”到均值回归
成都值得单独用一章。在过去三年里,成都市全国范围内的抗跌标杆。跌得晚,跌得慢。2026年下半年才开始真正的下下跌,进入下跌后,下跌速度也明显慢于70城平均水平。
2023年6月,成都二手住宅累计指数摸到110.7,而当时70城平均还在85上下徘徊——成都对全国平均的超额收益,一度高达25个点。到今年8月,成都累计指数94.3,70城平均90.3,这个差值只剩4个点。
所谓补跌,跌的不是绝对深度,而是“抗跌溢价”的消失。
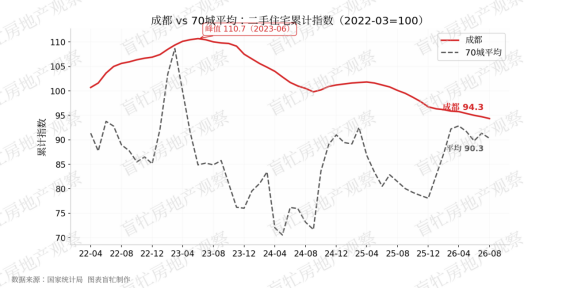
(图九:成都vs 70城平均:二手住宅累计指数(2022-03=100)数据来源:国家统计局图表盲牤制作)
成都的走势可以分三段看。第一段,2025年5月之前的“独立行情”:当全国已经普跌一年半,成都还能维持环比微涨(2025年1-4月均为+0.1%~+0.2%)。
第二段,2025年5月之后的“加速补跌”:环比转负后跌幅逐月扩大,从5月的-0.2%一路滑到12月的-1.1%,全年累计下跌4.42%——仍好于70城平均的-6.05%,但优势已经收窄到1.6个点。
第三段,2026年至今的“溢价归零”:
5月起连续四个月跑输70城平均。8月成都环比下跌0.40%,深于70城平均的-0.31%;2026年累计下跌2.47%,与70城整体的-2.57%已经基本持平——而年初时,成都还领先平均近0.4个点。
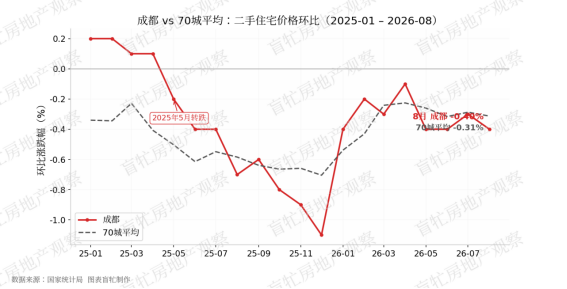
(图十:成都vs 70城平均:二手住宅价格环比(2025-01–2026-08)数据来源:国家统计局图表盲牤制作)
一个有意思的对照是重庆。2025年重庆跌得比成都深(全年-5.94%vs-4.42%),但2026年重庆累计只跌了1.00%,已经明显企稳;成都在2026年反而越跌越贴近平均。这也体现了我时常在另外一个系列的文章中(凛冬城市房价扫描)常提的观点“先跌透的城市可能率先站稳,后补跌的城市补跌空间更大”。(见图十一)。
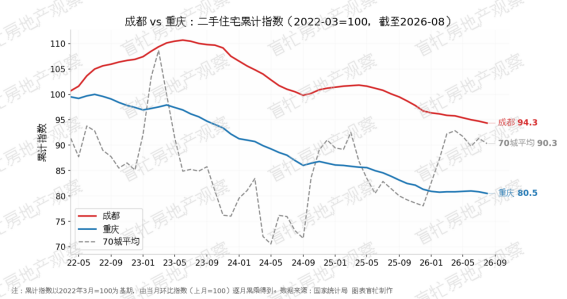
(图十一:成都vs重庆:二手住宅累计指数(2022-03=100)数据来源:国家统计局图表盲牤制作)
蓝线(重庆)从2022年起一路阴跌、2025年在80附近跌透后走平——"先跌透的先站稳";红线(成都)2023年逆势冲到110.7的峰值,之后持续回落,对重庆的溢价从最大约30个点收敛到现在的14个点,且曲线还在下斜——"后补跌的还在寻底"。
产品结构上,8月成都二手房由小户型(-0.90%)领跌,与全国格局一致;新房则由大户型(-0.30%)领跌。小户型领跌往往意味着刚需信仰的松动——过去几年成都小户型的抗跌神话,正在刚需购买力的现实面前退潮。
小结
2026年8月的数据,大体上可以得出以下几个判断:
第一,7月提示的“临界点”已经兑现。一线城市更加必经转跌临界点、北京已率先转跌、上涨城市数降至3个,市场正式进入磨底的深水区。
第二,“倒K型”趋势确认,但下跌幅度仍小于去年同期。8月-0.31%的环比表现好于去年8月的-0.58%,慢跌的格局没有破坏,只是底部比预想更远。
第三,大户型疲弱蔓延至一线城市。新房大户型领跌城市翻倍至8座,沪深杭全部在列;一线城市的“改善盘信仰”开始松动。
我维持此前的判断:对“V型反转”的叙事都应保持理性和谨慎。“L型”的磨底过程,正在比我们此前预期的更长。
8月份的"凛冬城市房价扫描系列"由于有中秋和国庆假期,我决定推迟到10月中再发出。这样可以更新部分9月的数据,形成前瞻分析。该系列文章数据来源于中指数据、榆叶飞云、贝壳找房等付费渠道,数据更加直接。由于有付费墙,我的观点也会更加直给。敬请期待!