
本文来自微信公众号: 小饭桌 ,作者:关注科技的,编辑:张丽娟
决策桌换人,背后是投资逻辑在变迁。
2026年第一个工作日,云启资本官宣一则人事消息:合伙人陈昱晋升为管理合伙人。五天后,MiniMax登陆港股,市值一度突破千亿港元。陈昱是这家公司最早的天使投资人,从2022年的天使轮一直陪跑到IPO,连投6轮。
两件事前后脚发生,放在一起看多少有些巧合:一家机构内部的管理层调整和一笔投资最好的兑现,刚好赶在了同一个时间点。
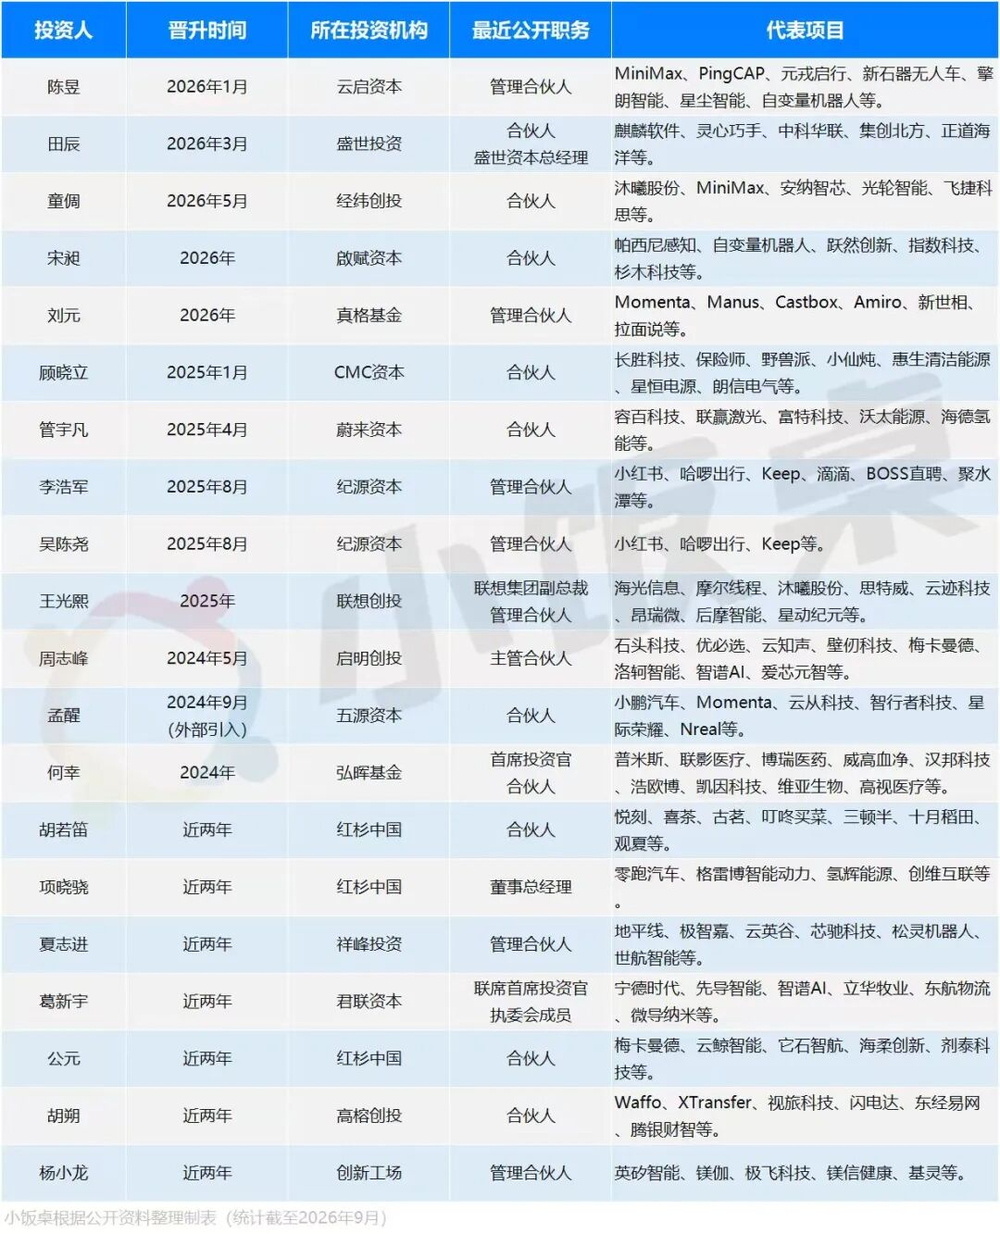
从2024年到现在,红杉中国、经纬创投、纪源资本、云启资本、启明创投、联想创投、CMC资本等近15家机构,有20多人晋升为合伙人或管理合伙人,加上明势创投、绿洲资本、真格基金、五源资本等一批机构也在推进的年轻化调整,这个数字还会继续增加。
把时间线拉出来看:2024年,启明创投晋升周志峰为主管合伙人。2025年,联想创投王光熙升任管理合伙人,他曾主导投了海光信息、摩尔线程、沐曦股份等;纪源资本在这一年将李浩军和吴陈尧擢升为管理合伙人;CMC资本的顾晓立也从董事总经理升为合伙人。2026年,经纬创投的童倜、云启资本的陈昱、盛世投资的田辰、啟赋资本的宋昶等接连被推到更核心的位置。
把这些晋升放在一起,趋势很清楚:中国VC的决策层正在经历一次结构性的换代。
这并非简单的人事更替。三年前,这些人大多还只是“某机构的合伙人”,有头衔,但不在最终决策圈里。现在,他们坐到了桌前,开始参与决定一只基金往哪走、钱往哪投。
这背后,也是一整套投资逻辑正在变迁。
坐上决策桌的新一代
将这些晋升案例摊开来看,有三个特征非常明显:时间集中、机构集中,他们的画像也很趋同。
首先,时间上基本都在近两年。若把2024年看作是起点,2025年就是爆发年,2026年仍在延续。
启明创投在2024年5月晋升周志峰为主管合伙人,是这一轮晋升潮中最早、也最具标志性的动作之一。
周志峰2014年加入启明创投,此前在凯鹏华盈(KPCB)工作。他是哈工大计算机专业出身,后来在哥伦比亚大学商学院读MBA,身上有一种技术驱动型投资人的气质,好奇心强,更愿意泡在技术论坛和创业公司里聊技术聊产品。
他在启明创投投出的第一个有分量的项目是石头科技。当时扫地机器人还是新鲜玩意儿,市面上的很多产品体验普遍粗糙,周志峰去看了之后判断这个团队对产品的打磨到了“一根针”的程度。
他后来在演讲中也专门讲过这个标准,说“要投那些产品磨得像针一样的公司”。石头科技后来在科创板上市,成了启明创投在硬科技领域的标杆案例。
再往后,周志峰主导或参与投了优必选、梅卡曼德、智谱AI、壁仞科技,从机器人一路投到AI大模型和半导体。另外,作为壁仞科技的首轮创始投资人,周志峰还深度参与了这家公司人才招募、融资和战略讨论。
周志峰的晋升也是技术派投资人进入核心决策层的标志,让启明创投形成了邝子平、梁颕宇、胡旭波、周志峰四人集体管理的顶层架构。
2025年是一个“密集官宣年”。从年初CMC资本晋升顾晓立,到8月纪源资本一口气晋升两位管理合伙人,再到联想创投王光熙年内履新,节奏几乎没停过。
纪源资本李浩军投小红书的故事在创投圈传得很广。他在北京大学本科读的电子学,硕士读的微电子学,2011年毕业后先进了腾讯,后来去祥峰投资做投资总监,2014年5月加入纪源资本。
他刚进纪源资本那会儿,小红书还只是一个社区,电商还没做。他花了很长时间研究“用户为什么喜欢这样的社区”,发现小红书在用户量还不大的时候,内容贡献、活跃度、点赞评论收藏这些指标都出乎意料地健康。
他判断“买买买”这件事情是一个自然的行为,很多人会在社区里问某件东西在哪儿买,这就是很自然的诉求。投了之后,2015年,小红书的估值涨了10倍。
李浩军做调研的方式也跟别人不太一样。比如,他看蓝领社区时,跑去廊坊的富士康待了一天;在投Keep之前,他专门跑到上海一所高中跟学生聊天,了解他们的运动消费习惯。这种产品经理式的投资打法,后来成了他在纪源资本的标签。
第二个特征是机构集中,而且集中在两端。
一端是头部老牌机构,诸如经纬创投、红杉中国、纪源资本、启明创投、联想创投、真格基金等等,这些机构的创始合伙人团队在市场上活跃了近20年,中生代要么已经出走创业,要么还在等待上升通道打开。
有统计显示,从红杉中国走出的创始合伙人级别投资人有12位,IDG资本有19位,鼎晖创投有14位。这个“裂变率”意味着,留下来的人必须拿到真正的决策权,否则下一波裂变随时可能发生。
头部机构已经把这件事落到了行动上。童倜是经纬创投内部成长起来的年轻投资人,在沐曦股份和MiniMax两个超级IPO项目中崭露头角后,很快完成了从投资董事到合伙人的跃升。
他入行前做过4年芯片设计工程师,这段经历成了他投资风格里最底层的底色。所以,他在半导体这条线上就很聚焦,2019年前投component元器件,2019年后投AI芯片,其他的设备、材料、制造等这些方向不碰。
他这种“偏执”在沐曦股份上体现得最明显,经纬创投通过6家关联基金合计持股5.13%,仅次于实控人陈维良团队和葛卫东及其控制的混沌投资。而在沐曦股份上市敲钟时,也是由童倜一人代表经纬创投出席。此外,他还主导投了一家做高精度现代模拟计算芯片的公司安纳智芯,它2025年11月成立,才半年多就拿到了经纬创投领投的数亿元融资。
除了半导体,童倜在具身赛道也布了一整条链。他主导投了光轮智能的Pre-A轮,后来在Pre-A+轮超额跟投,经纬创投成为光轮智能最大的机构投资方之一;他还投了飞捷科思,这是一家做新一代可微分物理仿真引擎的公司,经纬创投是这家公司最早的机构投资人。
另一端则是中小型机构以及一些CVC。以云启资本为例,陈昱也属于内部培养成长起来的管理合伙人,2014年基金成立之初就参与投资工作,2021年起以合伙人身份参与核心决策,晋升后他与两位创始管理合伙人毛丞宇、黄榆镔形成“铁三角”管理层。
陈昱和MiniMax的故事值细看。2022年初,大模型还没有成为投资圈的热词,ChatGPT也还没出来。陈昱经人介绍认识了闫俊杰,他那时刚从商汤出来准备创业。
两个人第一次见面聊了很久,闫俊杰是第一个跟他深入聊基础模型的创业者,程序员出身的陈昱听得心有戚戚,用他自己的话说“有点臭味相投的感觉”。更让他看重的是,闫俊杰很早就开始考虑产品化和商业化的问题,这在当时的技术创业者里不太多见。
回去之后,陈昱立刻催促毛丞宇和黄榆镔尽快和闫俊杰见一面。后来,他们在上海陆家嘴见面聊完很快敲定了天使轮投资。此后,云启资本连续投资6轮,一路陪跑到IPO。
从这两端的逻辑来看,晋升并不是“给老人一个交代”,而是组织能力建设的刚性需求:基金规模在扩大、LP在增加,一个人根本扛不住。
第三个特征,这批晋升者的画像高度一致。
他们大多在2010-2015年间进入投资行业,年龄集中在35-45岁之间,普遍拥有产业背景或产品经验,而不是纯粹的金融出身。
比如,周志峰是哈工大计算机背景;李浩军和吴陈尧都是北京大学毕业,曾在腾讯做过产品经理;陈昱是中山大学计算机本科出身,自己能写代码,在投资尽调时会亲自查看底层代码,看背后的架构设计。
这批人跟上一代投资人的不同之处在于,他们不光是在“看”技术,而是自己真的“懂”技术。
时间、机构和画像三个特征叠加在一起,轮廓就很清楚了,这更像是一次有方向、有节奏的集体上移,年轻、专业、懂技术的一批人正在接替创始合伙人坐到决策桌前。
业绩、断层和逻辑变化
这些晋升案例集中发生近两年,不是巧合。
最直接的推力,是业绩兑现。细看这一轮晋升的合伙人,几乎每个人手里都有拿得出手的“硬案子”。
例如,陈昱在2022年初投了MiniMax的天使轮,2026年初上市首日市值一度超千亿港元,这足以让任何一家机构重新评估他的位置;王光熙主导投资的海光信息、摩尔线程、沐曦股份等,覆盖了国产算力芯片最核心的几家公司;周志峰的投资组合里包括石头科技、壁仞科技、智谱AI、梅卡曼德等上市公司。
这里有一个行业规律在起作用:VC的晋升窗口往往在基金退出周期的高点打开。2024-2026年,恰好是一批2018-2021年投出去的项目集中上市或实现退出的时间段。
摩尔线程、沐曦股份、壁仞科技、智谱AI、MiniMax等,这些IPO不仅给LP带来了回报,也给背后的投资人拿到了晋升的“硬通货”。
另一个推力,是人才断层压力。
中国VC行业有一个结构性问题:60后创始人下面往往没有足够厚的中生代,中间断层,直接到80后乃至90后的基层投资经理。
有投资人直言,“一个基金要发展得好得有一个团队的阶梯培养逻辑,现在60后下面就断层了,中间没有人,然后是一些干活的‘小朋友’。”
这个断层的后果在2024-2025年集中显现。梁颕宇从启明创投离任是一个标志性事件,一位深耕19年的“元老级”人物离场,机构必须迅速找到能接住医疗健康赛道盘子的人。而更早之前,红杉中国的郭山汕从合伙人变为投资合伙人,也引发了外界对红杉内部代际更替节奏的关注。
留住中生代成了一个优先级很高的事情。那怎么留?只给头衔不够,得给实权。比如,纪源资本在2025年将团队从73人扩到82人,同时晋升两位80后GP,这个动作的含义很清楚:组织在长大,管理层也得长大。
更深层的推力,是投资逻辑本身变了。
这一轮晋升的合伙人大都在十几年前入行,他们早期经历过移动互联网的黄金期,也见过了2022-2023年的资本寒冬,投的项目从消费互联网转向了AI、硬科技、具身智能。正如清科集团创始人倪正东所说的:“新周期不能靠旧方法,行业需要更小、更快、更专注的基金,也需要以新的逻辑理解世界的投资人”。
什么叫“新的逻辑”?有个细节很能说明问题。在一次投资年会上,曹曦穿着套头卫衣、运动鞋上台,像一个“从西二旗某个公司工位里临时被拽过来的程序员”。若放在五年前,这身打扮在投资圈里几乎不可能出现在主舞台上。但今天,这被当作一种信号:能看懂AI和硬科技的人,不需要靠西装来撑场面。
这种代际差异还体现在表达习惯。上一代“老登”讲话喜欢把“我当年投了某某项目”挂在嘴边,而这一代人更常说的是“我觉得这个有意思”。
前者依靠历史战绩建立权威感,后者依靠个人判断和直觉。在AI和硬科技的投资语境里,后者可能比前者更管用,因为这个领域几乎没有“当年”可参考。
从案例看路径
前面提到的周志峰、李浩军、童倜、陈昱是这轮晋升潮里颇受关注的名字,他们分别代表了几种不同典型:技术派投资人、产品派投资人,以及内部培养型合伙人。
但坐上决策桌的远不止他们,比如王光熙、顾晓立、何幸、田辰等等,这些人进入核心层的方式各不相同,路径也比“晋升”两个字具体得多。
如果说前面四人的案例回答的是“谁在晋升”,那接下来这四个人回答的是“他们凭什么坐上去”。
王光熙是加州理工学院电子工程博士,在联想体系内做了多年技术战略之后,2017年转任联想创投合伙人。他的投资组合几乎是一份国产算力芯片的名单:海光信息、摩尔线程、沐曦股份,加上思特威、云迹科技。
他投海光信息的细节很有意思。当时海光已经是少数几家同时具备高端CPU和GPU研发能力的企业之一,但还没有展现出后来那种爆发式增长的态势。王光熙去拜访的时候印象最深的是这家公司埋头苦干的企业文化十分鲜明,从不夸夸其谈。
联想创投团队在此之前形成了一个前瞻判断,芯片是IT生态最底层的基础硬件,未来十年对算力的需求将以百倍计增长。这个判断加上实地感受到的企业气质,让他们果断出手。
2025年,王光熙首次登上福布斯中国创投人100榜单,同年升任管理合伙人,成为联想创投“产业派”投资风格的代表面孔。
王光熙的底色偏产业和技术,顾晓立的履历则更接近金融精英路线。他之前在高盛和摩根士丹利做电力及清洁能源行业分析师,后来又去了KKR做大中华区私募股权投资。2018年加入CMC资本后,他投的项目集中在消费和科技的交汇处:长胜科技、保险师、野兽派、小仙炖。
这些案子放在2020年前后都是消费投资圈里叫得上名字的项目,但消费赛道的风向变得很快,2022年之后,一级市场对消费项目的热情迅速退潮,CMC资本自己也在调整方向,他变成新能源投资组的负责人。
从看消费品牌到看新能源装备,两个领域的投资逻辑几乎是两套语言。消费看的是品牌心智、用户增长和复购率,新能源看的是技术壁垒、产业链位置和订单周期。
但顾晓立上手很快。2023年底,CMC资本领投了惠生清洁能源;2024年底他又主导了对朗信电气的投资,这家公司2026年5月在北交所挂牌,上市首日涨幅一度超550%,市值破120亿。
如果说顾晓立的投资故事是关于“转身”,那何幸就是“陪跑”。何幸是中科院生物技术与医药研发硕士,曾在罗兰贝格做过生物医药领域的战略咨询,2016年加入弘晖基金,负责生物医药板块,至今累计投出了40多个生物医药项目。
这里面最能展示他风格的是普米斯。2018年,弘晖基金领投了普米斯的天使轮融资,何幸从公司注册的第一天就参与了进去,注册、团队组建、后续融资、再到2024年被BioNTech以9.5亿美元并购,弘晖基金是全程都在的那一方。
何幸在2024年成为弘晖基金首席投资官,这个时间点也很微妙。那时是生物医药一级市场最冷的一年,IPO通道收窄,美元基金撤退,Biotech的估值体系几乎被推倒重来。何幸在这个节点上被推到CIO的位置,要处理的不只是投什么,还有怎么退。
他后来在多个场合谈过BD交易和并购作为退出路径的重要性,说“IPO已非唯一退出路径,BD、并购等多元化退出方式正增强行业信心”。一个在行业最冷的时候接手的人,往往不是来摘果子的,是来解决问题的。
田辰的路径又不一样。他2010年前后进入盛世投资,这是一家以母基金起家的机构,管理规模不小,但直投业务一直是后来才慢慢长出来的。
田辰在盛世待了十几年,先后做过集团投资部、机构部、总裁办,后来负责战略发展部,主导完成了麒麟软件、中科华联、集创北方等项目的投资。
他真正开始被行业注意到,是2024年之后。盛世投资在那一年把S基金作为一条独立的业务线来推进。所谓S基金,也就是二手份额交易,在国内一级市场一直是个不太主流的领域,但2024年之后随着大量基金进入退出期,IPO通道又收窄,S基金突然从一个边缘业务变成了行业里最被需要的东西。
田辰负责的正是这块业务,2026年他升任集团合伙人,同时继续担任盛世资本总经理。S基金要求对资产、估值、退出节奏有更强的判断,也要能协调LP和GP关系,这恰好把他在母基金、直投和战略部门积累的经验串了起来。
四个人、四条路径,都指向同一个结论:坐上决策桌的人不是在等位置空出来,而是在位置空出来之前,已经用自己的方式证明了自己能坐上去。
回头看这三年,20多位合伙人的晋升本质上是中国VC的决策权正从第一代创始人手中向第二代专业投资人转移。这个转移不会在短时间内完成,但近两年的密集动作已经让新老交替的轮廓变得清晰。
那些曾经只需要管好自己投资组合的合伙人,现在要管募资、管团队、管LP关系、管赛道方向。他们能不能接住,未来的两三年会见分晓。