
本文来自微信公众号: 赛格大道 ,作者:刘溪禾
今年以来,长年处在舆论负面漩涡的联想集团,股价一路飙升。
9月22日收盘,联想集团报总市值4561亿港元,略微超过了市值跌到4520亿的外卖巨头美团。此前的9月16日和18日,联想先后暴涨8.33%和9.5%。
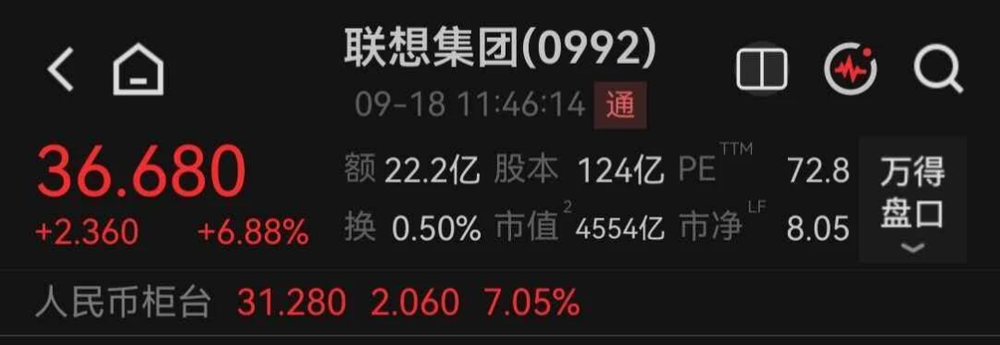
联想市值今年上半年6月率先超越百度,紧接着又超京东。直到9月18日,反超美团(4527亿港元)。
如果以2025年最后一个交易日9.26港元的收盘价计,该股年内涨幅接近300%。而如果更大胆一些,以2022年秋天的4港元区间为基点,涨幅则接近恐怖的9倍。
彼时,美团市值在2万亿港元上下,是联想的30余倍。哪怕是最激进的预言家,也不会认为四年以后这两家公司市值将平分秋色。
更让人意外的是,在舆论场,联想的口碑也在同步修复。
这一点很难用完整的数据来证明,但痕迹是清楚的。在相关视频和文章的评论区里,过去密集出现的“不爱国”“组装厂”正在减少,取而代之的是对产品质量、对代理商政策、对企业文化的讨论。一条百赞留言写道:“联想的委屈全国人民都看见了”。
那么问题来了:这家饱受争议的公司,何以走出漫长的低谷,迎来市值与口碑的双双修复?
答案要从一个共同的机制里找:这两次修复,其实联想并没有变,变的是资本和舆论市场。
涨的不是联想,而是坐标系变了
评价一家公司,先看基本面有没有塌。
答案是没有。联想的PC业务仍然是全球第一,而且比外界想象的更有韧性。根据微软官网2026年5月的披露,联想在Windows AI PC细分市场全球排名第一,份额达到31%。同期财报中,AI相关收入同比增长105%。
这意味着,联想这一轮上涨有了扎实的基础,并非空中楼阁,公司手里有真实的现金流和出货量。
再看AI PC。这个概念在2024年提出时曾被视作PC厂商的自救话术,但到2025年下半年,它已经落进了实际的出货结构——联想AI PC渗透率超过30%。
也就是说,每卖出三台电脑,就有一台是AI PC。搭载“天禧”个人超级智能体的终端已经在出货。2026年8月,腾讯的WorkBuddy通过联想开天“无界”兼容方案,在信创AI PC上完成运行验证,打进了政务、金融这些对办公AI需求最刚性、门槛也最高的市场。
但真正点燃股价的不是PC,是服务器,更准确地说,是联想在英伟达生态里的位置。
2026年8月13日的财报显示,联想ISG基础设施业务单季营收85亿美元,同比增长98%,经营利润率9.1%。要知道,一年前这个数字是负2.0%。IDC数据显示,2026年第二季度联想x86服务器出货量首次登上全球第一。
杨元庆与黄仁勋年初的对话里,黄仁勋给出的说法是:未来两年,英伟达与联想的合作规模将再增长5倍。
市场免不了充满情绪,但英伟达供应链是真实的。
今年以来,这条链上的公司几乎都在被系统性重估,光模块、PCB、服务器代工无一例外。联想是这条链上体量最大的中国公司之一,它被一起抬起来,逻辑上没有问题。
然而,真正值得琢磨的是另一件事。
联想做的还是那门老生意,净利只有4%。x86服务器的本质是供应链管理和规模制造:CPU是英特尔和AMD的,内存是三星和海力士的,GPU是英伟达的,联想做的是整机设计、散热、兼容性和批量交付,要说有多强的技术性,纯属玩笑,毕竟这套活它干了三十年。
九月暴涨,但其实没有发布新产品,没有公布新财报,没有做一次主动传播,唯一的变化可能来自CFO对外喊话:联想和戴尔的市值相差7倍,但业务营收并没有7倍差距。
资本市场重置了联想的坐标位。对标戴尔、超微、鸿海,联想变得不再是“低毛利PC组装厂”,而是“AI基建供应商”。也因此,同一张资产负债表,估值却实现大涨。
舆论场换了一套评判标准
类似的机制,在舆论场几乎也要重演一遍。
过去数年里,联想身上的那些标签——“美帝良心”“贸工技”“把总部搬到美国”“5G投票”——看起来是几件不同的事,本质上是同一件:一场关于民族忠诚度的审判。
在这套标准里,企业的经营效率、产品质量、员工待遇都不构成加分项,因为审的不是生意,是立场。
这套标准正在失效,原因有三个层次。
第一层,整个舆论场的坐标在移动。
近年来,支持民营经济、重视制造业成为明确的主流共识。联想同时符合这两项。与此同时,舆论场对企业的讨论正在告别高度意识形态化的阶段,政治性标签在减少,转向产品、成本、交付这些可验证的东西。
这个转向对联想是结构性的利好。因为在“立场”这个维度上它永远说不清——这是一家在180个市场经营、三十多个制造基地遍布全球的公司,任何一个海外布局都能被读成“心不在这里”。但在“生意”这个维度上它经得起看:全球出货第一,服务器出货第一,AI收入翻倍。
评判尺度从“你的心在哪里”换成“你的产品行不行”,联想的处境自然改变。它没有赢得那场争论,是那场争论的裁判规则变了。
当然,有一个不得不提的注脚。当年最尖锐的质疑者之一,其全平台账号自2024年11月起停止更新;2025年3月,税务部门公布了对其偷税案件的处理情况,追缴税费、滞纳金及罚款共计926.94万元。
第二层,企业文化击中了最敏感的那根神经。
当前,劳动力市场的焦虑是舆论场里最真实的情绪,35岁、裁员、加班、绩效这些词的敏感度远超其他议题。恰恰在这个维度上,联想积累的不错口碑,有助于其修复声誉。
在相关新闻的评论区,有人感慨自己幸运地在联想退休,有人举例家人任职联想时的种种福利,更有人拿联想不会35岁裁员论证这家企业的“良心”。
这类留言的说服力,不在于它们说了什么,而在于说话的人是谁。一家公司对员工好不好,前员工和老员工的证词是最难伪造的。在一个对雇主普遍不信任的环境里,“把人当人”这四个字的分量,超过任何一次品牌传播。
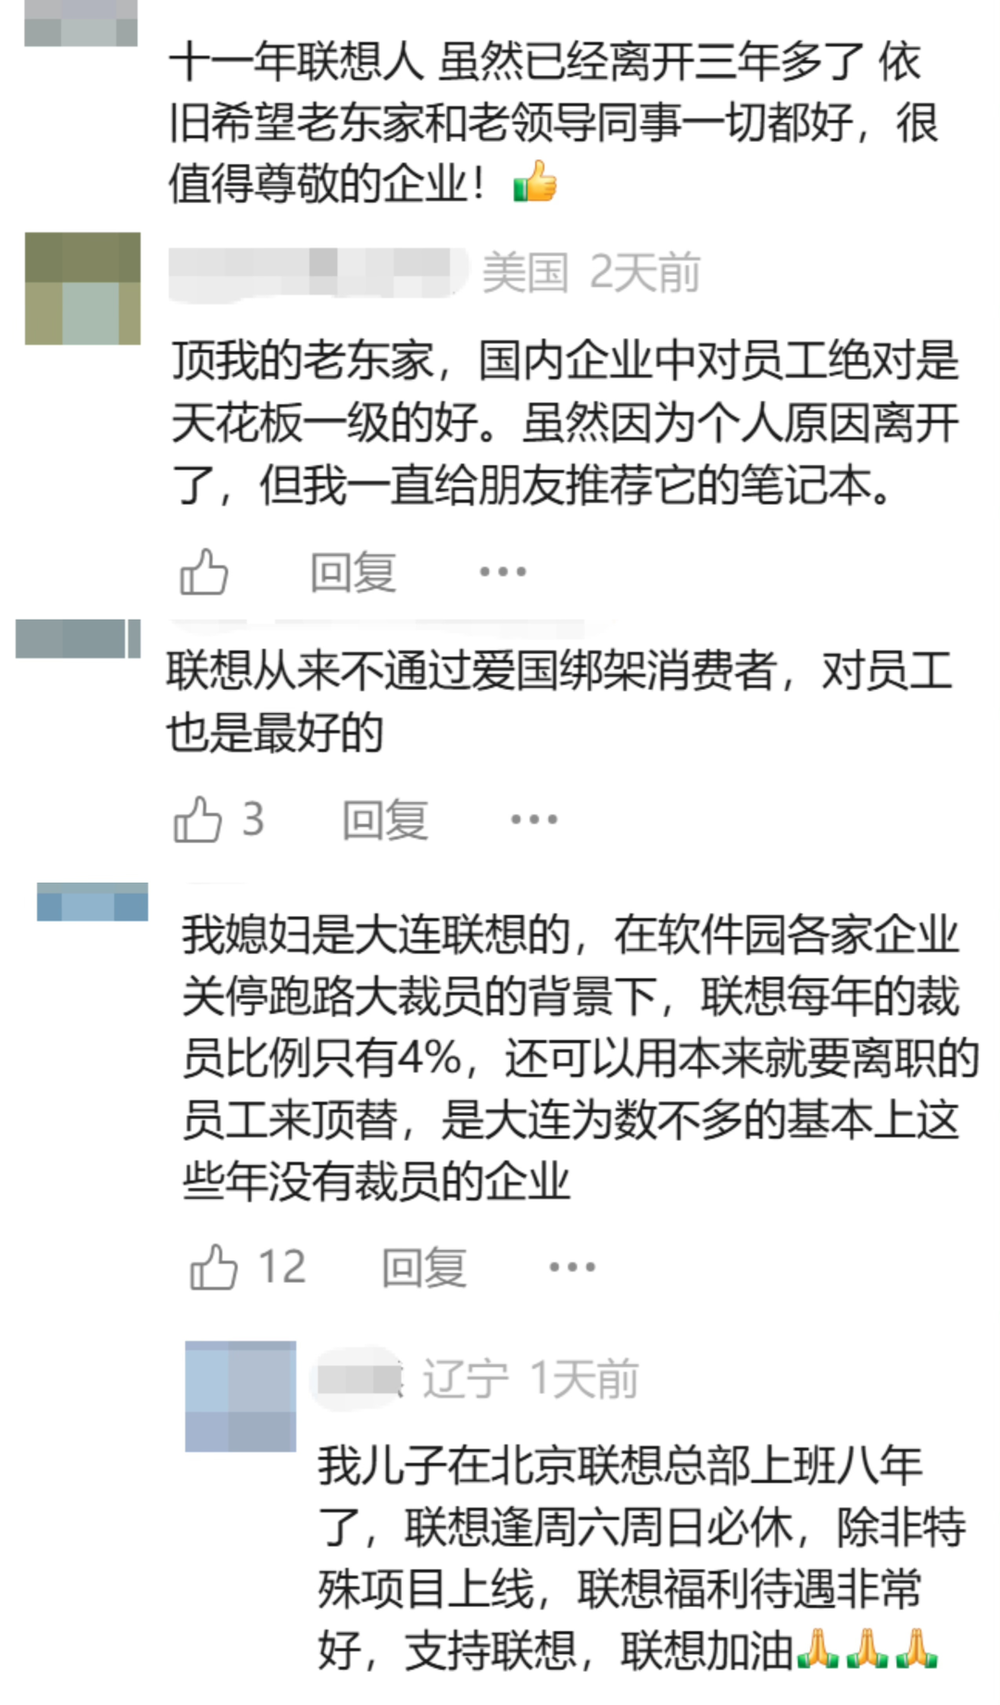
相关新闻评论区截图
第三层,也是最微妙的一层:网民对攻击本身产生了警觉。
过去几年针对联想的舆论攻势,密度和节奏都超出了正常的商业批评范畴。而当攻击的密度超过一个临界点,它就不再指向被攻击者,开始指向攻击者自己。
有人留言说:“饱和式攻击被看穿了”。另一条说:“自己喜欢什么买什么,不要被某些人某些情绪绑架”。还有人评价相关舆论套路:“好熟悉的操作”。
说白了,饱和式攻击存在极强的后遗症。在这种警觉下,一部分消费者的选择开始出现反向的表达——被人推荐某个“更该支持”的品牌,最后偏偏买了联想。这种选择里有产品因素,也有对被安排立场的抵触。
至于产品本身,其实是最朴素的那一层。评论区里反复出现的表述是“不管联想是不是爱国,但可以确定的是联想电脑的质量非常好”;有人从专业角度评价“电脑品牌就两类,有工作站的和没有工作站的”;也有渠道商留言说“联想真的是唯一不会坑代理商、不会坑客户的”。
三十年PC生意做下来,产品和渠道口碑是沉在水底的东西。意识形态的潮水漫上来时,它被淹没,潮水退下去,它还在那儿。
持续穿越周期,定力至关重要
联想是一家几乎与改革开放同步成长的公司。四十多年下来,它“贸工技”的路径始终和崇尚硬科技的主流思维存在摩擦,这个摩擦从未真正解决。
它也早已不是明星企业了。风头先被互联网公司盖过,后来是新能源,再后来是AI和半导体,联想慢慢沦为一家“一般的大型公司”——规模很大,故事很旧。
但应该看到,在不可预测的地缘政治挤压下,在缺乏底线的商业竞争中,一家四十岁的制造企业还能重新站到产业周期的正面,这件事本身就很难。
同时也要看清:评价企业的坐标也在快速变化中,一旦风头调转,企业声誉又将面临挑战。
毕竟,联想540亿美元的AI服务器订单是储备订单,不等于确定性收入;9.1%的ISG利润率是第一次实现,不是第十次;覆盖联想的机构里几乎无一看空,这种程度的一致预期本身就是风险信号。AI资本开支的节奏一旦放缓,高基数下的数字会很难看。
舆论场同理,尺度是会再变的,这一点无须多言。
今天,中国企业要长青,需要的是持续穿越风险的能力。这里面既包括产业周期的起落,也包括舆论场的枪林弹雨。而后者往往比前者更消耗人,它要求的不是判断力,是定力。