本文来自微信公众号: TOP创新区研究院 ,作者:TOP创新区研究院,FTA Group,原文标题:《德国一年关掉19万家企业,87%根本没破产,原因不是你想的那样……》,题图来自:AI生成
2026年8月18日,德国曼海姆的ZEW经济研究中心和征信机构Creditreform发布年度企业退出报告,一些关键的数字是这样的:
2025年,德国关掉18.77万家企业,同比涨约10%,近二十年最高(上一次更高是2007年,20.8万家)。
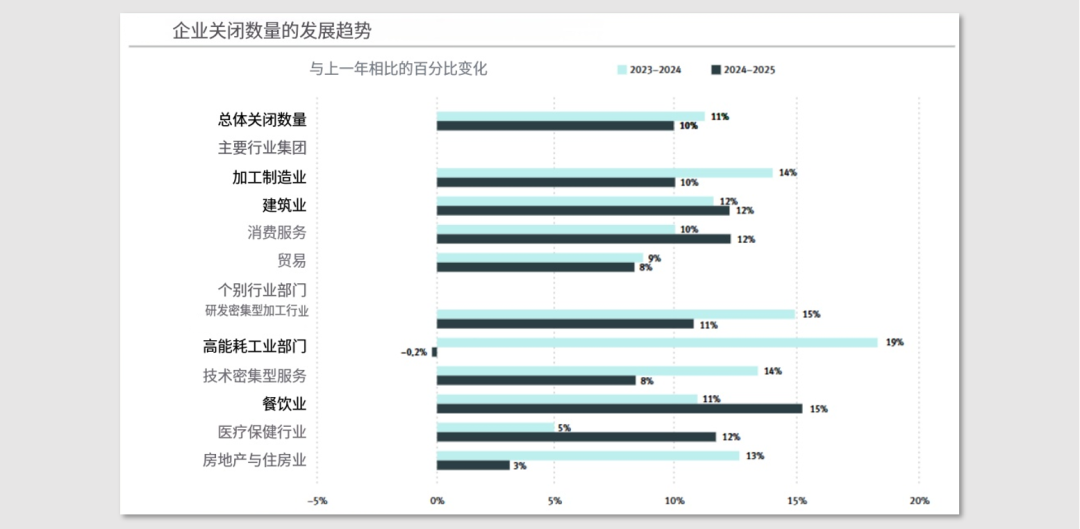
德国企业关闭数量的发展趋势 图片来源:德国ZEW经济研究中心
Bloomberg把这条新闻的标题写成了《更多德国企业因经济逆风倒闭》,全世界的转载基本都是这个调子:
能源贵、中国卷、美国加关税,德国撑不住了。
这个故事是不完整的,因为报告里还有一个数字,西方主流媒体因为不符合叙事调性,把它塞到了后半段。这个数字就是:
这19万家关门的企业里,只有约13%是走破产程序的。剩下86%,一半是主动注销、主动歇业,一半是被系统判定“不再有经济活动”——也就是悄没声地就没了。
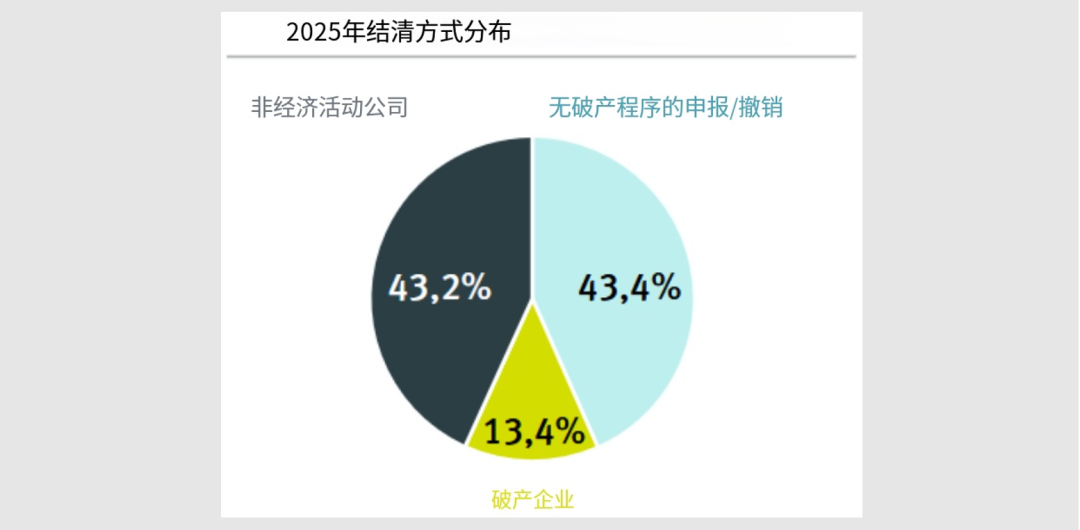
2025年德国企业关闭类型分布 图片来源:德国ZEW经济研究中心
这就有意思了。这些企业到底为什么关门呢?真是因为能源贵、中国卷、美国加关税吗?
不是。
ZEW的研究员Sandra Gottschalk道出了真正的机制,大意是:越来越多的企业关门,是因为业主要退休而找不到接班人;现在近三分之一的自愿关闭是出于年龄原因,比十到十五年前高得多。
比如,2025年,业主主动关闭的家族企业中,29%的业主年龄在65岁以上。2002年这个比例只有14%。
一家诊所不会因为霍尔木兹海峡被堵上而关门。它关门是因为大夫六十五了,而没有年轻医生愿意接手一家小型独立诊所。
一、关键的切换
破产和关门不是一回事儿。
破产是被动的。
一家企业破产是被迫的,然后市场把效率最低的那批清出去,资源流向更能用的地方。熊彼特说的创造性破坏里面必然有破产,但它是有净收益的,虽然过程难看。
主动关门是主动的。
Creditreform的发言人Hantzsch特意点了一句:现在信用评级中等甚至良好的企业也在关。他还有说:大企业裁员占据了所有头条,但悄悄消失的中小企业,数量是它们的好几倍。
关门还有一个隐含的账:
它的所有者对未来十年现金流的判断,已经低于把机器卖掉的即时所得。这个账算清楚了之后,没有游行,没有横幅,就是一批六十多岁的老板陆续把卷帘门拉下来,回家钓鱼了。
二、德国的问题
现在有一些好心人已经替德国着急了。
但你先别急,你先把19万放回分母里。
19万÷300万=6.3%的年退出率。
而美国的企业退出率长期在8%到10%。
而OECD在2025年6月的德国国别报告里,结论跟所有新闻标题正好相反:德国的商业活力弱于同类国家:初创企业比例低、新企业存活后增长弱、退出率和岗位再配置率同样偏低,就业高度集中在大型在位企业手里。
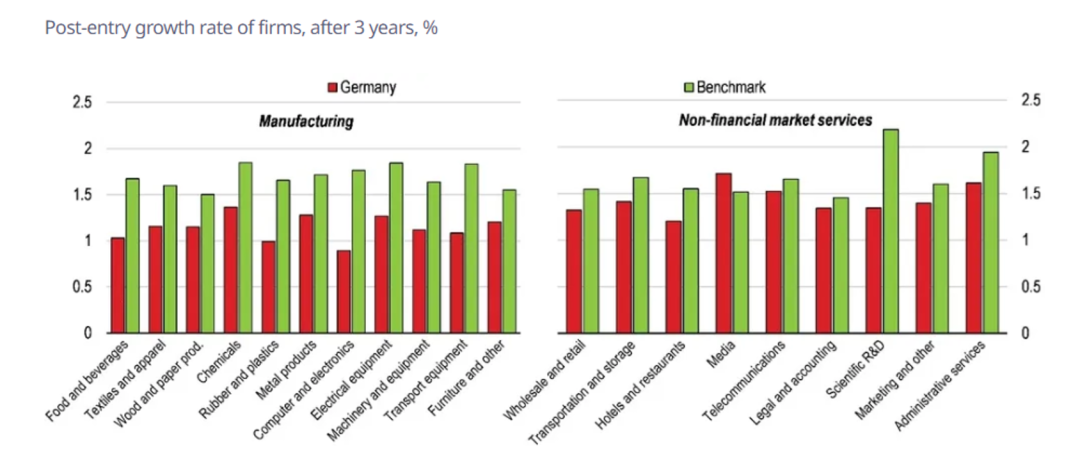
企业进入德国市场后增长疲软 图片来源:OECD经济调查——德国2025
所以“近二十年最高”这句话为真,但它是相对德国自己的低基数而言的最高。这就像一个常年不运动的人,某天走了八千步,创下个人纪录——你不能因此说他运动过量。
那好心人应该真正着急什么?
应该着急的是:
关了19万家,但顶上来的东西不长个儿。
三、69万人创业,但不是好消息
其实,德国的创业数据挺好看的。
KfW《创业监测2026》:2025年德国69万人创业,同比增长18%。创业者平均年龄降到34.2岁,历史最低;40%不到30岁;44%的创业带数字化属性,历史最高。
但是——70%创的是副业。
KfW给出的原因是:这波增长的原因是劳动力市场明显走弱、企业裁员公告增加,人们在找第二份收入。
这不是机会型创业,是防御型创业。
全职创业的是20万家,跟企业关闭在同一个数量级。
但你不能拿一个做数字化服务的单干户,去替换一家做特种锻件的车间。前者是一个人加一台笔记本电脑(40%的德国创业者还保留着原来的工资岗位);后者有厂房、有机床、有学徒、在某条供应链上占着一个具体的坑,跟几十家客户有二十年的关系。
德国正在用一批带着资本、技能和网络位置的实体企业,兑换一批不带这些东西的个体户。
四、为什么没人接老厂
KfW《中小企业接班监测2025》为德国给出了一个转折点:
到2029年底,计划把企业交给接班人的德国中小企业主约545,000人。计划直接关停的,约569,000人。
历史上第一次,“计划关停”超过了“计划交接”。
为什么要关停,继续经营的最大障碍是什么?69%的业主回答:找不到合适的人。DIHK 2024年数据是这样的,约1万名想转让的业主来咨询,只有约4,000名潜在接手人;5,620家企业一个意向方都没有。
转让价格方面,平均要价约49.9万欧元,中位数37.5万欧元。
现在,我们把自己当做一个34.2岁的德国年轻人,我们做道选择题。
选项A:
花40万欧元(多半要贷款,还要个人担保)买下一家盈利的五金加工厂。
你要接手前任四十年攒下的隐性知识——那些没写在纸上的、关于哪台机器得怎么哄、哪个客户的采购经理什么脾气的东西。你要面对:中国竞争、电价是中国的两倍多、脱碳转型的资本开支,以及一个高度不确定的终端价值。
选项B:
零资本起步做个数字化服务,工资照拿,失败成本约等于零。
不要跟我说“为德国的崛起接班”,风险调整之后,B完胜A。
所以只要旧资产的未来盈利预期不改善,任何形式的接班补贴都是无效的。
日本对这个剧本已经很熟悉了。
日本之前有一个“2025年问题”:
到2025年,日本70岁以上的中小企业经营者约245万人,其中约127万人(占日本全部企业约三分之一)没有确定接班人。
中小企业厅测算,放任不管的话,累计可能损失650万个就业岗位和约22万亿日元GDP。
还有,在2024年休废业·解散的中型企业里,51.1%在关门的时候是盈利的。
日本人给这个现象起了个专有名词:
黒字廃業——账上是黑字(盈利),人已经不想干了。
德国现在大概站在日本2015年的位置。然后,德国的关门数字会一路涨到2030年代初,跟商业周期基本没关系,跟人口结构强相关。
五、被毁掉的是能力
我们再次看看那11000家关掉的工业企业。
德国工业的特殊之处恰恰在于它异常“深”:
一大堆隐形冠军和微型专精企业,全世界只有它们做某个特定的锻件、涂层、密封件、光学镀膜。
比如汽车零部件这条线程:自2020年以来累计155起破产,约4.3万人直接受影响。2025年营收超1000万欧元的破产企业达471家,比2024年多约四分之一,是2021年(163家)的近三倍——受冲击最重的是金属制品、汽车零部件和电气技术。
制造业供应链不是一堆企业,是一张网。
从网里随机删节点,系统一般挺抗造,冗余会补上。但删掉专用节点——那些单一来源、不可替代的三级供应商——会引发级联失效。
中国离这一天有多远?
全国工商联数据显示,中国民营企业中,80%以上是家族企业。
麦肯锡有一个经典判断:全球家族企业平均寿命约24年——恰好等于创始人的平均职业生涯长度。约30%能传到二代,其中不到三分之二能传到三代;
普华永道调研是:
中国家族企业的新生代中,94%属于第二代;全球这个比例是51%。
请注意94%这个数字,它的意思是:德国、日本的家族企业已经经历过好几轮代际传承,磨出了制度、惯例和市场;而中国的绝大多数民营企业,正在经历它们历史上的第一次。
第一次是什么概念?没有经验,没有中介,没有估值标准,没有税制安排,没有公共撮合机构。什么都得现攒。
而且中国的接班潮是压缩的。
德国的创始一代分散在1950到1980年代起步,接班压力被摊平了三十年;中国的民营企业主集中在1980到2000年代起步,接班压力会集中在2028到2040年这十来年里释放,底数是几千万市场主体。
德国用三十年慢慢经历的事,中国可能得在十二年里过完。
这是一个可以提前十年测算的风险。而且几乎没有园区在测算它,但测算方法却十分简单——看租户老板的年龄;同时解决方案也有了,抄日本的“事业承継·引継支援中心”就可以了。
日本已经把企业“找不到接班人”做成了一套公共服务
德国的困境,表面上是人口的困境,实际上是机制的问题。
如果机制准备好了,你再问,其中有多少家,本来是不必关的?
德国的答案可能是:绝大多数。
我们呢?