本文来自微信公众号: 飞常洞察 ,作者:防冷涂的蜡
9月21日,上海今年第九批次土拍收官。三宗涉宅用地全部成交,总成交金额129.11亿元,但三块地走出了完全不同的行情:浦东金桥吸引5组竞买人,经过143轮竞价,中信泰富以19.72亿元拿下,溢价率29.65%;静安大宁经过78轮竞价,由象屿建发联合体以70.5亿元竞得,溢价率5.48%;黄浦老西门只有中海一家报名,最终以38.88亿元底价成交。
如果只看地段,这个结果多少有些反常。老西门位于黄浦核心区,是片区时隔12年再次推出的住宅用地;大宁是静安近几年少见的大体量纯宅地;竞争最激烈的金桥,成交总价反而只有不到20亿元。三块地都处在上海成熟板块,竞拍热度却从底价成交一路拉到接近30%的溢价率。
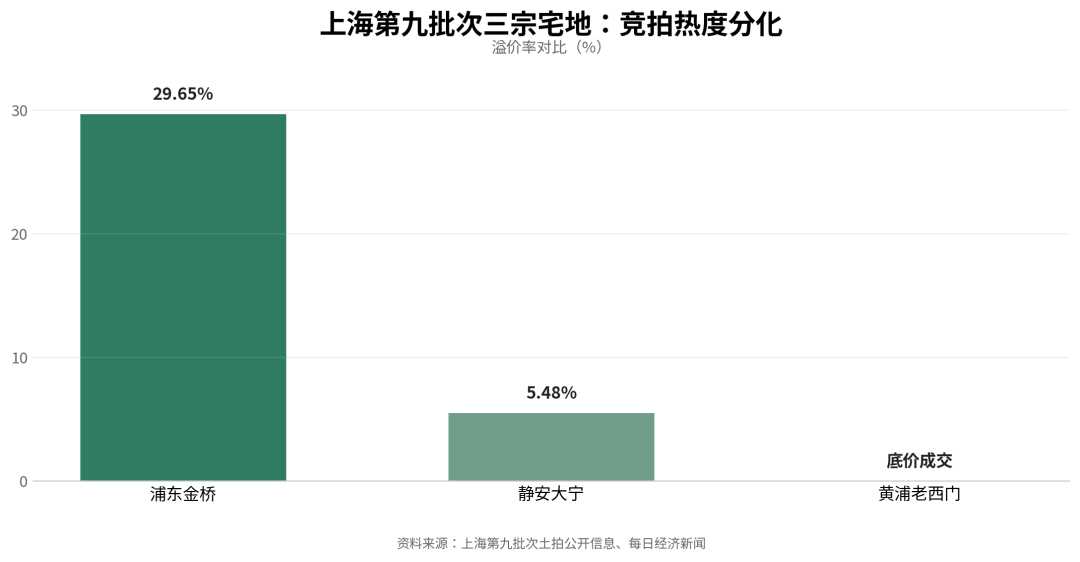
图1|三宗宅地溢价率对比
房企在算的东西显然比地段更多。土地的位置没有变化,未来能盖多少房子也没有变化,房企开发一块土地的现金流顺序却变了。上海这轮土拍的冷热分化,恰好提供了一个观察窗口。
回款节点后移,开发资金周期被拉长
房地产开发天然存在一个资金时间差。开发商拿下一块土地以后,土地款率先支出,随后还有设计、工程、材料、施工等持续投入。如果住宅接近建成后才能获得大规模销售回款,那么从拿地到销售之间的几年,都需要资本金和融资资金覆盖。
预售制度过去缩短了这段现金转换周期。项目达到预售条件以后,住宅还在建设,销售已经启动,购房资金开始进入项目。房企由此形成了一条典型的现金流路径:拿地、开工、预售、回款、继续建设、交付。过去房地产所谓的“高周转”,关键并不只是房子卖得快,更重要的是销售现金回来得早。
8月28日之后,这条时间线被明显拉长。实行预售的项目,需要等到主体结构封顶;购房人支付的首付款、个人住房贷款等全部进入监管账户,新出让土地又优先选择现房销售。因此,新制度首先改变的并不是一块地最终能卖多少房子,而是房企在销售回款之前需要承担多长时间的资金缺口。原来一年多就能开始回收的资金,如果后移到两三年以后,同一个项目需要占用的资本规模和时间都会增加,企业一张资产负债表能够同时支撑的项目数量也会下降。
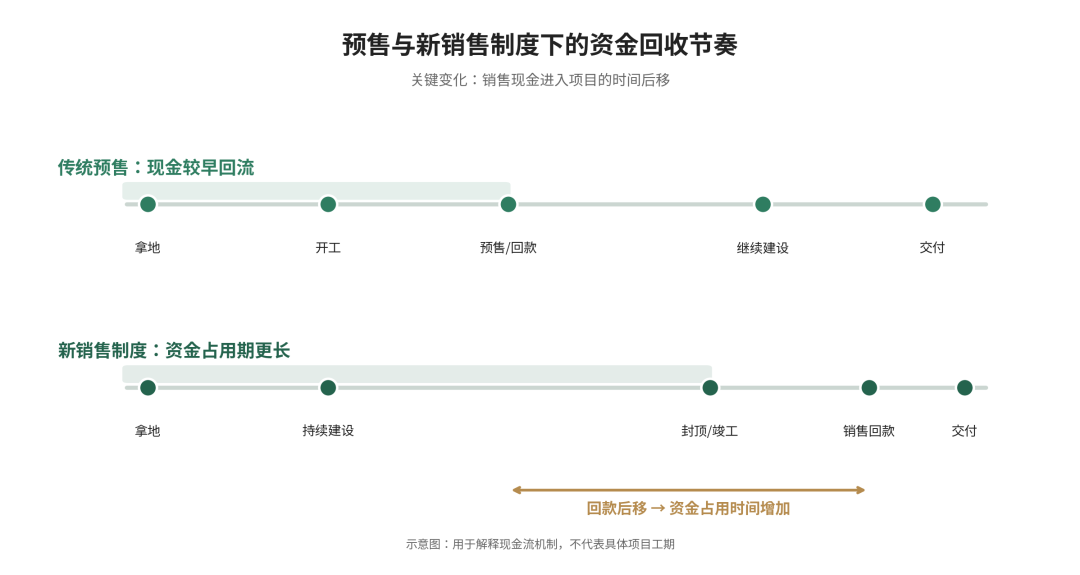
图2|预售与新销售制度下的资金回收节奏
这也是理解本轮土拍的第一个关键点:土地还是那块土地,但开发商使用资本的方式已经变了。
周转率下降,ROE开始进入拿地模型
只算多付了多少利息,还不足以解释房企为什么会改变拿地偏好。销售回款时间变化真正影响的,是整个项目的资本回报。用最基础的杜邦公式来看:ROE=销售净利率×总资产周转率×权益乘数。放进房地产开发里,对应的是三个变量:一个项目最终能留下多少利润,一笔资产能够多快完成周转,以及同样一块自有资本能够撬动多大的项目规模。
过去高周转模式的价值,就在于预售把现金回收提前,让土地和在建工程更快重新变成现金。销售节点后移首先影响的是资产周转率。房企拿地以后,土地和在建工程持续沉淀在资产端,一笔资金从现金变成土地、在建工程,再回到现金的时间越长,总资产周转率就越低。假设一家房企销售净利率为10%、总资产周转率0.6次、权益乘数3倍,对应ROE为18%;如果其他条件都不变,只是周转率降到0.45次,ROE就会降至13.5%。
资金周期拉长还会反过来影响净利率。假设一个项目因为回款后移,需要额外占用20亿元资金18个月,按照4%的年资金成本计算,会增加约1.2亿元资金费用;5%对应1.5亿元,6%则达到1.8亿元。对于一个利润只有数亿元的住宅项目,这已经足以改变最终回报。
房企想把ROE重新做回来,可以调整的空间并不平均。杠杆受到资产负债表约束,住宅最终售价取决于板块购买力、周边二手房和新房供需,建安、税费等成本也有相对明确的边界。项目进入之前弹性最大的变量,恰恰是土地报价,以及选择什么样的土地。
这就让过去的一张拿地账,变成了两张表。利润表继续回答“未来销售收入扣掉各项成本以后能赚多少”;现金流量表则要继续回答“土地款什么时候出去、建设资金什么时候投入、销售现金什么时候回来、最高要占用多少资本”。最后两张表共同落到ROE上,决定房企今天愿意为一块地出多少钱。
新销售制度对土拍最重要的影响,是把过去主要发生在销售端的周转竞争,提前推到了拿地阶段。
黄浦、静安、浦东,三宗地对应三条资本曲线
这套框架放回9月21日的土拍,三块土地之间的差异就更加清楚了。它们分别代表了小体量低总价、大体量高总价,以及核心区高单价项目,背后的资本需求完全不同。
金桥的优势,是在优质地块之外叠加了较低的资金门槛。地块出让面积约2.09万平方米,规划建筑面积约3.76万平方米,容积率1.8,起始总价15.21亿元。最终经过143轮竞价,中信泰富以19.72亿元竞得,成交楼面价52416元/平方米,溢价率29.65%。板块住宅土地多年没有新增供应,低容积率也为改善型产品留下空间。与此同时,不到20亿元的成交总价和不到4万平方米的开发体量,使整个项目的资本规模相对可控。
这里有一个很容易被忽略的区别:土地单价高,不等于项目的资本占用一定高。一个20亿元左右的小体量项目,即使竞价推高了楼面价,对房企资产负债表的绝对占用仍然可能低于一个六七十亿元的大项目。项目规模较小,建设组织和销售节奏也更容易控制,因此房企可以把更多价格支付给土地。
大宁的问题,则集中在资本规模。地块规划建筑面积超过10万平方米,起始总价66.84亿元,最终象屿、建发联合体经过78轮竞价,以70.5亿元拿下。更值得注意的是,参与竞拍的两组买家全部采用联合体形式。78轮竞价已经反映了房企对大宁的认可,但70亿元土地款只是项目的第一笔投入,后面还有10万平方米以上住宅的建设支出。销售回款后移以后,单个项目需要长期承载一笔更大的资本。联合体在这里具有直接的财务意义:通过共同出资分摊资本金和项目风险,降低单一项目对一家房企资产负债表的占用。大宁不是没有竞争,而是高总价让竞争天然带上了资本约束。
最有反差的是黄浦老西门。地块位于核心城区,时隔12年再次推出住宅用地,土地出让面积只有8544平方米,但容积率达到4.7,起始总价38.88亿元,综合起始楼面价96900元/平方米。其中商业占比10%,需要由竞得人全部自持;剔除商业和部分公共配套后,住宅起始楼面价达到108750元/平方米。最终只有中海一家报名,以底价成交。
老西门拥有三块地里最强的核心区属性,未来住宅货值也会很高,但它同时叠加了高土地成本、高端产品投入和商业自持。商业部分不能通过住宅销售快速退出,一部分资本会在项目里停留更长时间。过去“核心地段+高售价”足以成为土地价值的重要支撑,现在中间还需要多过一道资本回报的计算:为了获得这些利润,究竟要投入多少资本,并让这些资本在项目里停留多久。
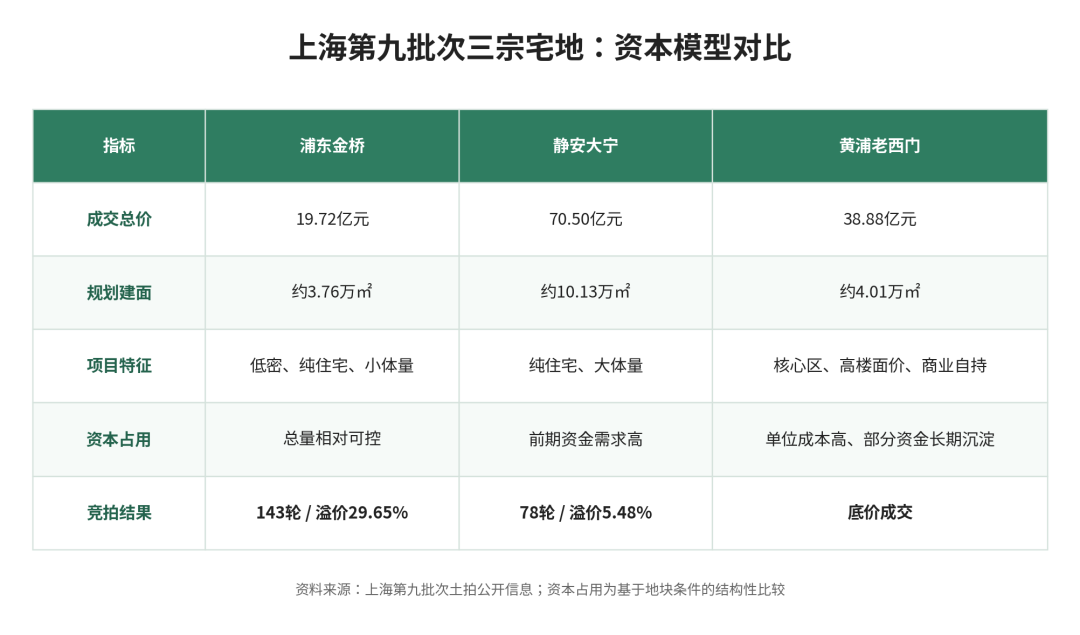
图3|三宗宅地的资本模型对比
如果只按照“黄浦、静安、浦东”的区位顺序,这组结果很难解释;换成资本模型,差异就清晰得多:金桥是小体量、低总价、资金周期相对灵活的项目;大宁是需要联合资本参与的大体量项目;老西门则是高单价并叠加长期自持要求的核心项目。
从利润率到资本回报率,土地定价多了一道门槛
上海这轮土拍并不意味着核心地段失去了价值。区位仍然决定住宅能够卖到什么价格,板块供需仍然影响未来去化,产品能力也继续决定项目最终能实现多少货值。变化发生在另一端:房企不再只比较一块地能留下多少利润,还要比较这些利润占用了多少资本。
这会让“好地”的标准发生一些变化。总价可控,可以降低项目开始阶段的资本门槛;项目体量适中、规划条件清晰,可以压缩建设周期;需求确定性高,则意味着项目建成以后能够更快完成销售。过去分散在投资、工程和营销部门里的几个问题,现在越来越集中到一个指标上——资本周转。
因此,上海这次三宗土地的冷热差异,真正值得关注的不是“浦东比黄浦更受欢迎”,而是房企拿地模型正在增加一层新的约束。过去高周转时代,企业拿完地以后再通过快速设计、快速开工、快速预售提高资金效率;当销售现金回来的时间后移,周转效率必须从拿地那一刻就开始计算。
过去房企拿一块地,首先问的是未来能卖多少钱、能够赚多少利润;现在后面还要再接两个问题:需要先投入多少资本,这笔资本多久才能回来。当利润率和周转率同时进入报价模型,上海土拍竞争的已经不只是一块地的空间价值,也是一块地背后的资本效率。