
出品 | 妙投APP
作者 | 段明珠
编辑 | 丁萍
头图 | AI生成
茅五泸们好像被黄酒截了气运。
资本市场上,8月至今,黄酒股会稽山的股价已然翻倍,同板块的古越龙山同期上涨超30%,金枫酒业上涨超20%。而白酒股,五粮液、山西汾酒、泸州老窖、洋河股份的股价已全线跌破“9·24”行情的起点;中证白酒指数年内跌幅逼近26%,创下过去六年来的最大跌幅。
渠道上,白酒大商密集入局黄酒。在白酒体系里被压缩的渠道利润空间,外溢到黄酒这里。如涨幅最猛的会稽山自今年4月起,已累计牵手近10家名酒大商,包括手握茅台、五粮液核心渠道资源的河南茅五剑、北京糖业烟酒集团、四川盛世群运等。
某种程度上,这波行情的逻辑是,(高端)经销商结构的变化会让黄酒行业进入“1到10”的加速阶段。
不过,黄酒行业的需求/基本面暂时没有同步爆发。2026年上半年,三家上市公司合计营收同比下滑约5%,古越龙山营收下降近12%,金枫酒业营收创近20年新低。行业总规模仅约200亿元,约为白酒板块的零头。
所以,这是又一次情绪驱动的板块轮动?如果是真的产业机会,三家黄酒公司里谁更有发展空间?最终,黄酒能不能复制白酒2016至2021年那轮行情?
行情为何发生?
如前所述,本轮黄酒股上涨最大逻辑是渠道故事。白酒渠道在找新产品,黄酒企业在找新渠道,两边刚好撞上。
白酒行业进入深度调整,库存高企、价格倒挂成为常态,头部酒企推进直营改革压缩经销商利润空间。手握政企、商务、企业家资源的名酒大商需要寻找新的高毛利、高客单价品类。黄酒恰好具备品类历史悠久、高端价格带存在巨大空白、过去高端渠道触达能力不足三个特点。
黄酒和大商这次从简单拿货卖升级为四类深度绑定:联合定制单品、区域总代/独家包销、老酒及年份酒联合运营、婚宴/礼赠/企业团购等新渠道共建。核心价值在于把高端黄酒导入高净值圈层,实现高端心智破局。
而这三家黄酒公司中,会稽山攻势最猛,股价涨幅也最大。截至上半年,其经销商总数2009家,半年内签约近10家名酒大商,但经销商净减98家,浙江大区净减97家,可以说是在主动淘汰低效小商,用白酒大商置换。
比如会稽山合作的四川盛世群运的董事长杨波兼任茅台四川经销商联谊会会长,手握全川千余个终端网点,这些原本属于白酒体系的分销网络被部分转化为黄酒的渗透触角。
古越龙山的举措集中在联合发布定制产品和区域战略合作上,与会稽山形成一定的正面竞争。2026年9月8日,古越龙山与华南老牌名酒大商广东粤强酒业、重庆农资签署三方战略合作协议,共同推出定制黄酒新品“琥珀光”,由粤强担任全国独家总代理,重庆农资负责西南区域分销。
值得注意的是,古越龙山早在2019年就曾在全国20个城市与当地白酒大商合作,但彼时白酒处于高盈利周期,经销商并不重视黄酒,合作效果不理想;2026年的这轮合作,是在白酒渠道利润收窄背景下的“重启”。
目前,古越龙山经销商约2012家,底子最厚;但上半年经销商净减26家,变革力度偏保守。
相比之下,金枫酒业在这轮白酒大商入局潮中基本缺席。公开信息中几乎看不到金枫酒业与名酒大商签约的具体落地消息,其渠道重心仍聚焦上海本土及江浙皖区域,本轮行情中更多体现为板块贝塔联动,缺乏独立的渠道催化。公司自身在投资者互动平台也坦承“上海标杆市场优势不明显,核心经销商布局和实力偏弱”。
所以,本轮更像渠道改革能力的Alpha,而非整个黄酒行业的Beta。
从资金面看也是,近20日主力资金净流入会稽山约4.84亿元,古越龙山约3.73亿元,金枫酒业持续净流出。所以资金在选择性流入有催化的黄酒标的。
从资金性质来看,本轮行情中机构专用席位未见显著增量买入。行情主导力量更接近游资、量化和活跃资金,而非机构共识驱动的配置型买入。
当前更像游资和量化推动的脉冲式行情,而不是机构共识驱动的长期趋势行情;小市值带来高弹性,也带来高脆弱性。
这轮行情已经把“渠道故事”交易了一遍,接下来黄酒能否走出过往白酒曾经的辉煌,还要看基本面能不能接得住。
谁在真正变好?
这波行情会稽山一直涨势更猛,从基本面来看,表现也更优秀些。
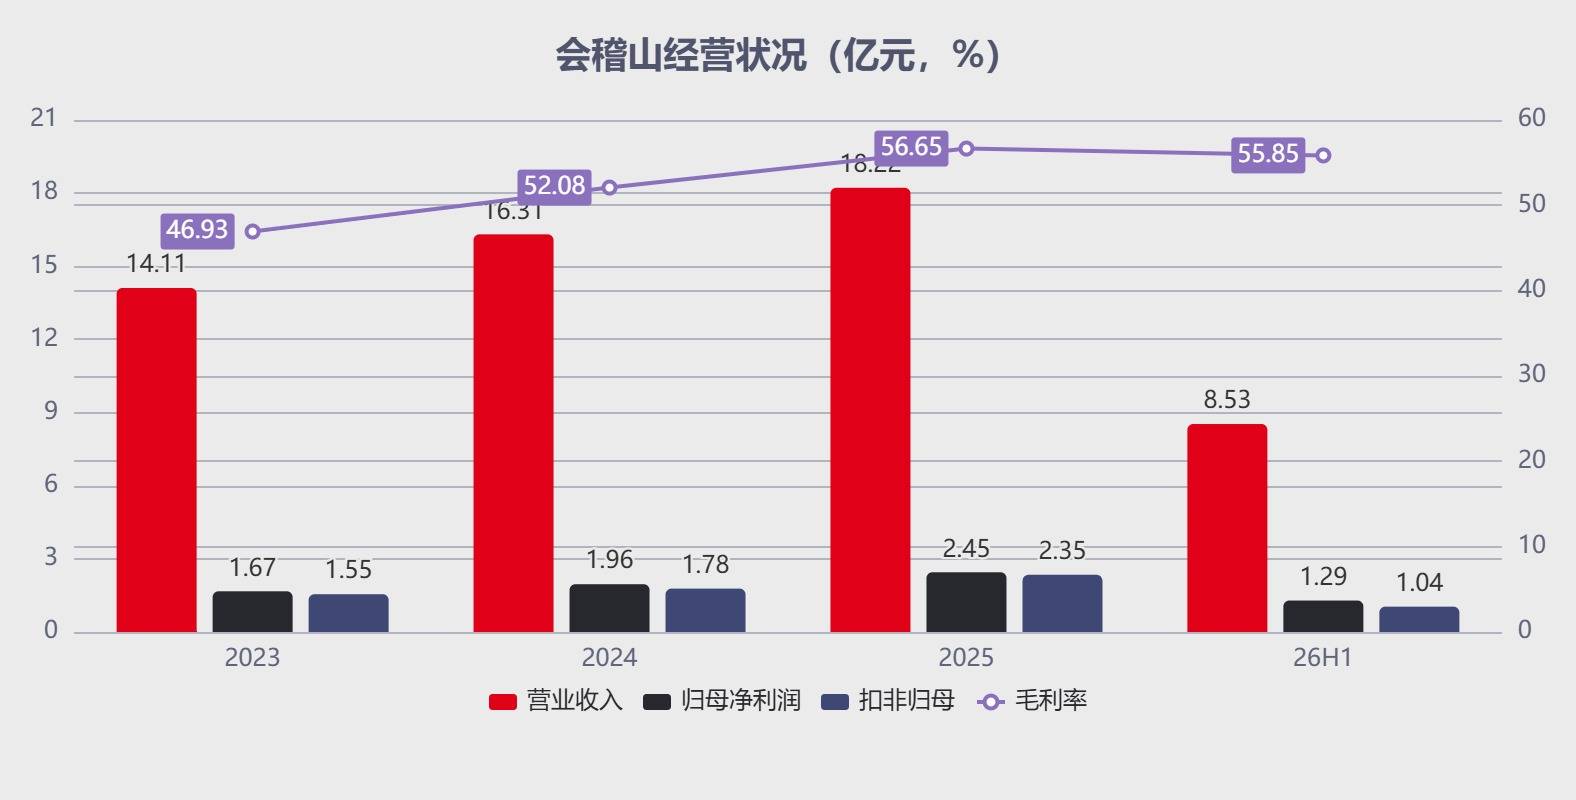
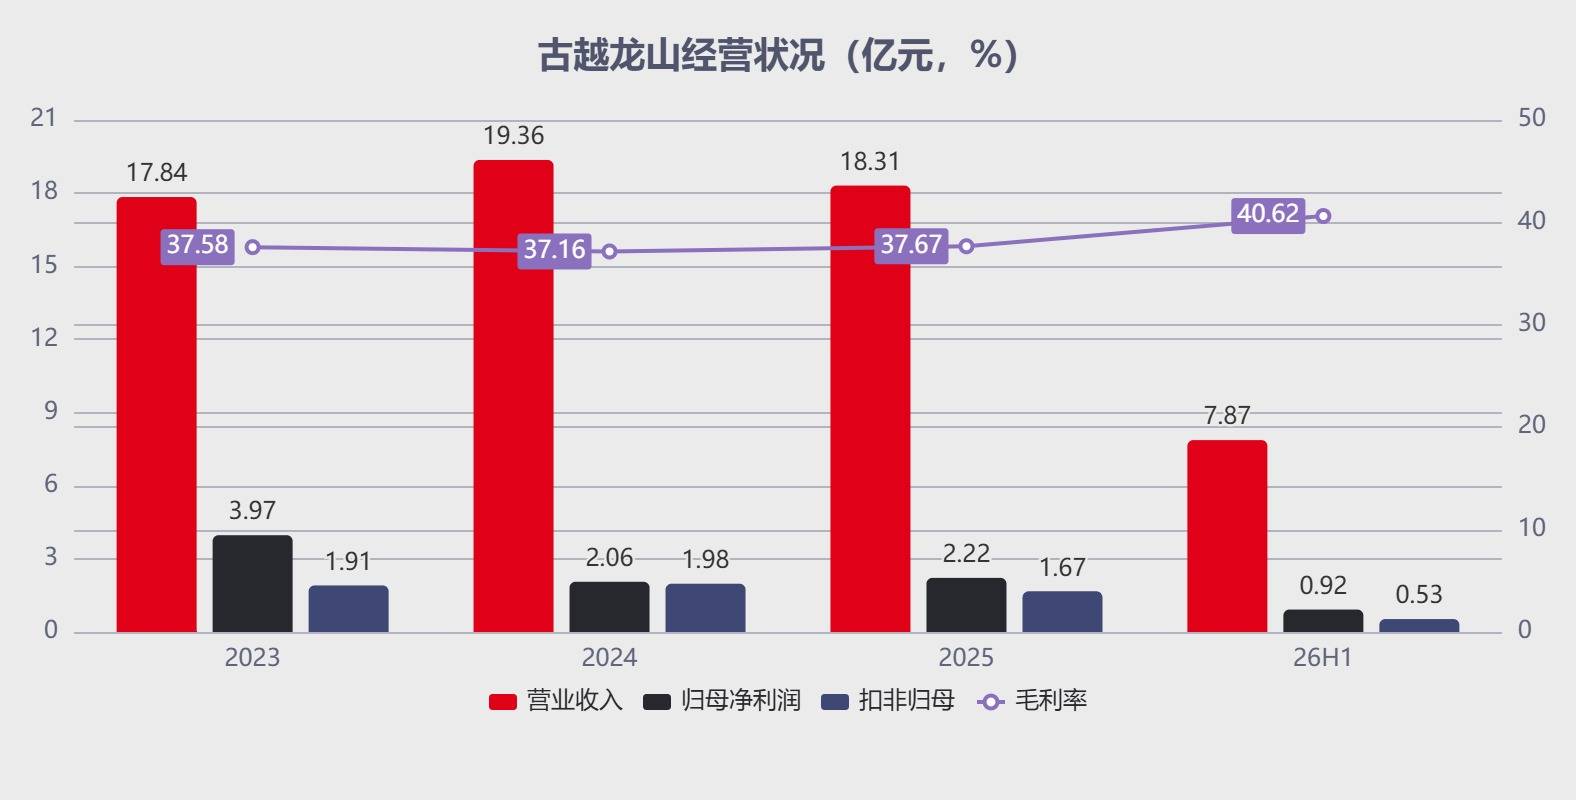
2026年上半年会稽山营收8.53亿,同比增长4.43%;而古越龙山同期营收为7.87亿,同比下降11.89%;金枫酒业与前两者差距较大,同期营收为1.89亿元,同比下降12.46%。
这是会稽山上市以来首次在半年度营收上超越古越龙山。另外,会稽山的归母净利和扣非归母净利也是最好的,且均为正增长;毛利率为55.85%。
黄酒龙头渠道拓展提速,强化的是高端化逻辑。
会稽山上半年中高端黄酒销售收入5.95亿元,同比增长14.2%,占总营收接近七成;核心单品“兰亭”招商规模接近翻倍;毛利率从2021年的41.44%稳步提升至2025年的58.45%,累计提升15个百分点。气泡黄酒“一日一熏”2025年销售破亿元。
古越龙山虽然整体承压,但上半年高端系列整体增长9.81%,“青花醉”系列+35.17%,毛利率时隔近七年再度站上40%;但中低档酒、普通酒下滑,浙江大本营同比下降22.3%、江苏同比下降13.0%。
金枫酒业中高档产品收入占比超过75%,三家黄酒公司中最高;但2026年上半年,其中高档产品收入1.42亿元,同比下滑14.62%。
事实上,高端黄酒规模仅2到3亿元,即便青花醉营收大涨35%,但中高档整体下降9.9%,说明结构在改善、量没跟上。
而无论是渠道还是产品,最终都要落到实在的钱上。
会稽山上半年末经营现金流由负转正至4263万元,但有息负债从2025年末0.77亿增至1.66亿,为高速增长承担财务杠杆;合同负债未随招商扩张同步放大;另一边,销售费用率27.7%,广告宣传促销费1.32亿(古越龙山的6.6倍),砸钱换增长模式的副作用已经显现。
古越龙山H1经营现金流-3.10亿,创近年新低,与营收-11.89%叠加,收入质量恶化;合同负债0.47亿(-18%)。古越龙山资产多,但利润和现金流没有同步转化。
金枫酒业H1经营现金流-0.91亿,主业造血能力几乎消失;PE因亏损失真。
落到管理和战略层面,三家也各有不同。
会稽山换届一次性完成,引入啤酒系职业经理人唐桂江(原华润雪花啤酒营销副总+百威背景),补齐深度分销、年轻化、全国化三块短板;战略上采取的是“单点突破+大商绑定”激进打法。
古越龙山相比之下管理层稳定性不足,政转企为主,高管团队动荡,采取的是“全价格带+全国化深度+数字化”稳态打法。
金枫酒业2024年以来管理层持续调整,祝勇于2026年4月正式兼任总经理,战略采取“上海本土+海派差异化”保守打法。
总体来看,会稽山成长性第一但费用驱动属性强;古越龙山资产最扎实但转型偏慢;金枫酒业基本面最弱,适合事件性博弈。
能否复制白酒之路?
黄酒未来如果想复制白酒在资本市场上曾经的辉煌,还有哪些关卡要迈过?
1、建立黄酒价格信仰。
飞天批价是全行业标尺,茅台涨价为整个酱酒品类打开价格空白带。黄酒的兰亭、国酿1959刚进入500-2000元带,且价盘远不如白酒坚固,极怕发生低价甩货。
2、加强黄酒渠道吸引力。
白酒经销商当年主动囤货锁仓(终端涨价,囤货=赚钱);今天入局黄酒的大商是被动找新利润点。推力型渠道只完成铺货,不创造消费。经销商换血不等于消费者买账。
3、但不能完全复用白酒渠道囤货大法。
2024-2026年白酒深度调整的本质,就是“压货式增长”终结于库存堰塞湖。如果黄酒照搬渠道铺货冲量而动销跟不上,会以更快速度重演白酒剧本,且盘子只有200亿、价盘更薄。
一句话来说,2016年白酒是去库存完成、批价已回升,黄酒目前停在“渠道刚开始铺货、需求端零验证”的更早期。类比对象不是2016年的茅台,更像2013年的酱酒,品类故事起步。
以此来看,当前三家的估值短期透支,已经隐含了相当高的全国化、高端化成功预期。后续股价是否能撑得住,三季报看渠道进展,最终还要看动销情况。
具体可持续观察4个核心验证指标:
合同负债未来若能持续回升,说明渠道开始主动打款,不是简单的铺货逻辑;
省外收入占比重点不是绝对数,而是省外增长能不能连续,这决定了能否从地方走向全国;
终端价格,尤其是中高端黄酒的真实成交价是否稳定,一旦出现经销商低价甩货、窜货、终端倒挂,就意味着渠道逻辑开始反转;
复购,尤其是年轻化产品,到2027年还能不能保持增长。
总结来看,黄酒目前接过了白酒渠道留下来的空位,能不能持续增长还要看消费者。