本文来自微信公众号: 沧海一土狗 ,作者:沧海一土狗
现房销售新政带来的机制变化
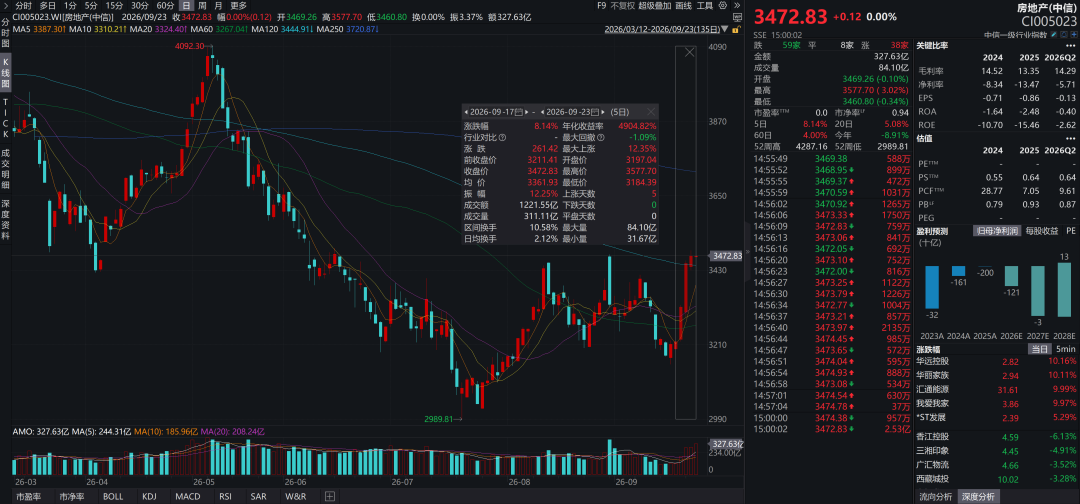
最近几天,地产板块反弹,如下图所示,房地产指数在5个交易日内上涨了8%+。这是因为,市场在传形形色色的地产政策。
然而,有趣的是,食品饮料板块在这一时间段仅仅上涨了1.13%。
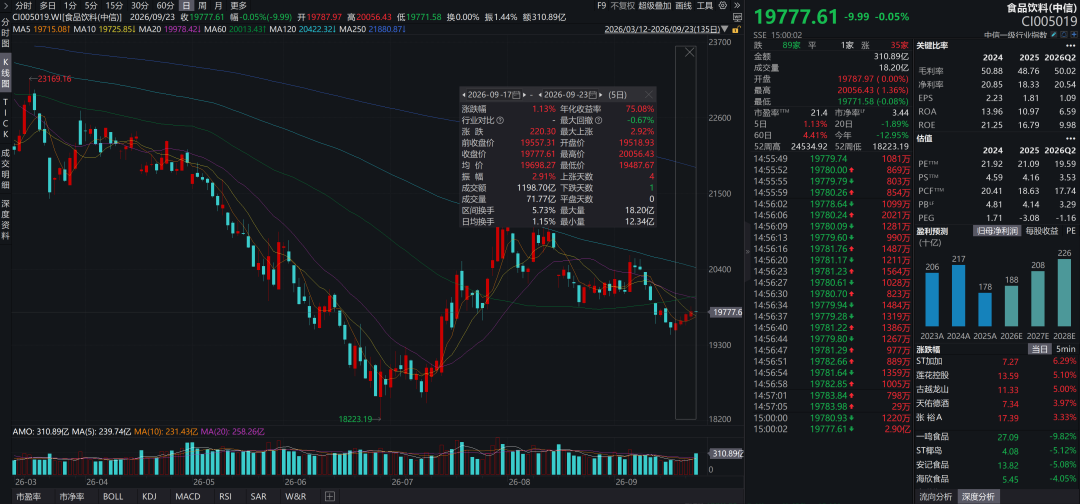
这一现象有悖于历史经验,以往地产有政策预期时,食品饮料板块也会有所作为。
那么,是哪一机制变化导致历史经验失效呢??8.28落地的现房销售政策。
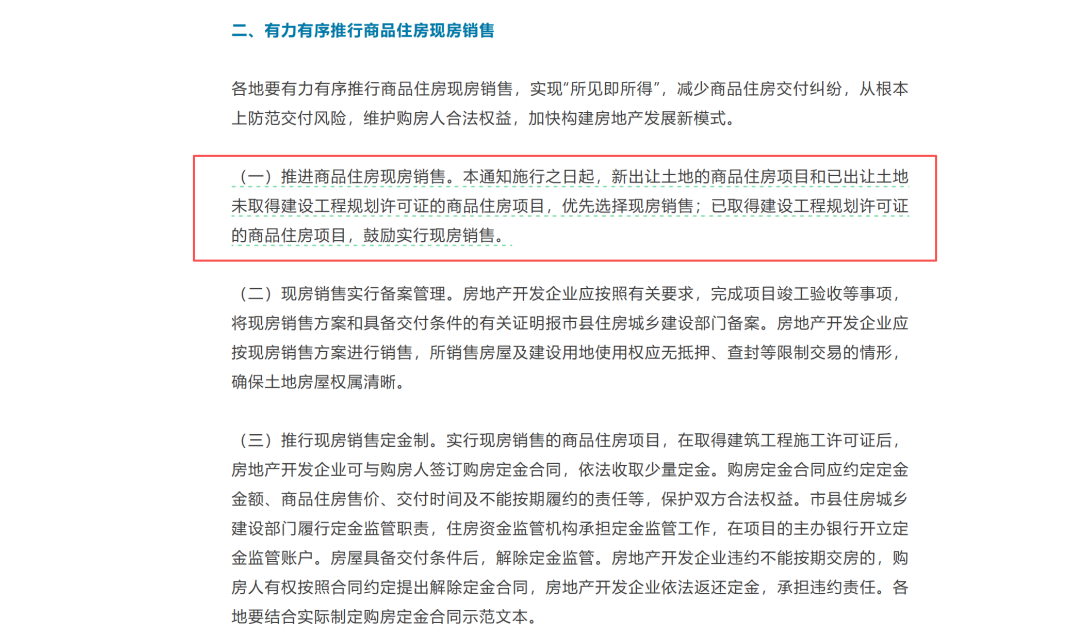
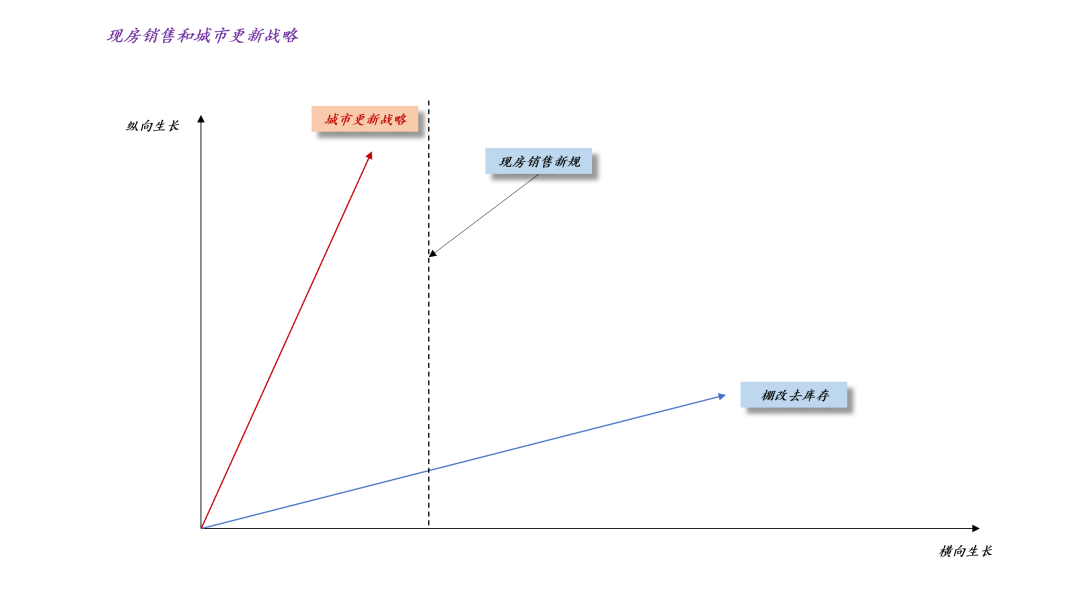
新政导致了城市生长方向发生了变化,8.28新政之前,城市横向生长,地产行业能带来大量的房地产开发投资,短时间冲量很容易;但是,8.28新政之后,城市纵向生长,地产行业所带来的投资更加多元化,难以短时间冲投资数量。
也就是说,新政之前,房地产政策的主要影响是数量,即房地产开发投资会大幅增加;但是,新政之后,房地产政策的主要影响在于价格,即风险偏好的增加,然后,再通过风险偏好提升拉动社零数量,传导机制更加迂回。
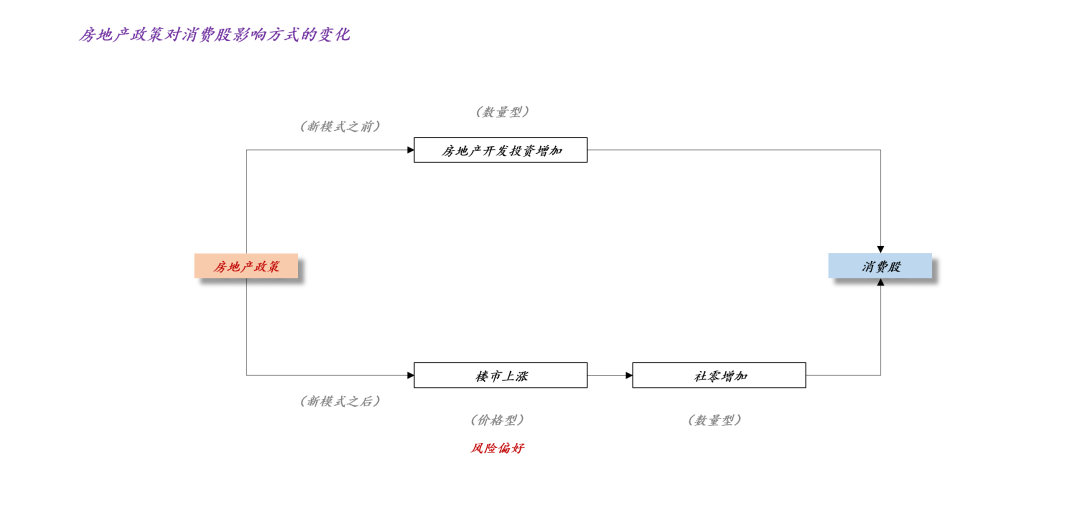
一般来说,消费股并不挑食,它的表现取决于内需的数量情况,主要包括三大块:1、社零;2、房地产投资;3、基建投资。然而,8.28新政切断了“房地产政策→房地产投资→消费股”这一回路。
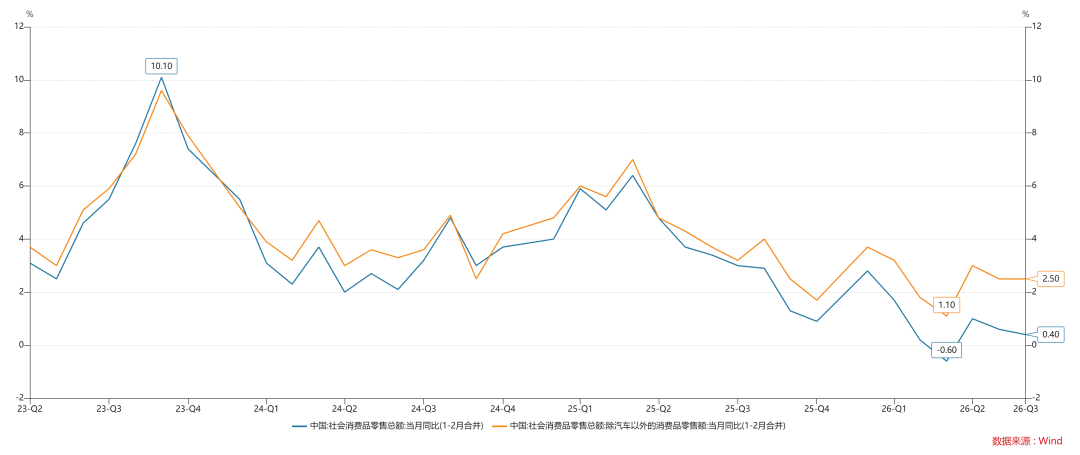
于是,消费股的回暖只能依靠剩下的两个方面,要么社零增速企稳反弹,要么“六张网”落地,基建投资提速。
结构性内需政策:先稳楼市,后稳消费
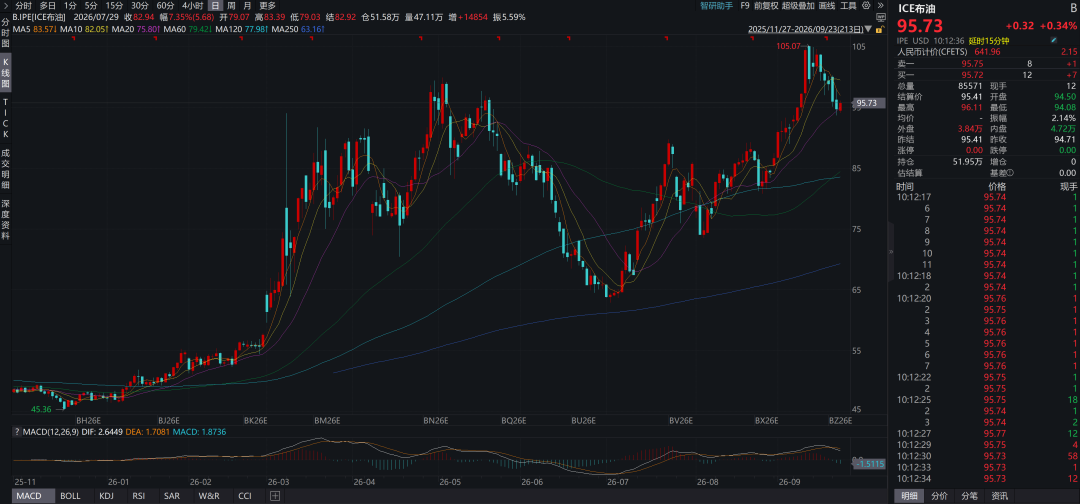
今年以来,外部环境十分恶劣,内需面临两大压制:1、原油价格翻倍;2、两年美债收益率狂飙;
1、原油价格翻倍
2、两年美债利率创4.78新高
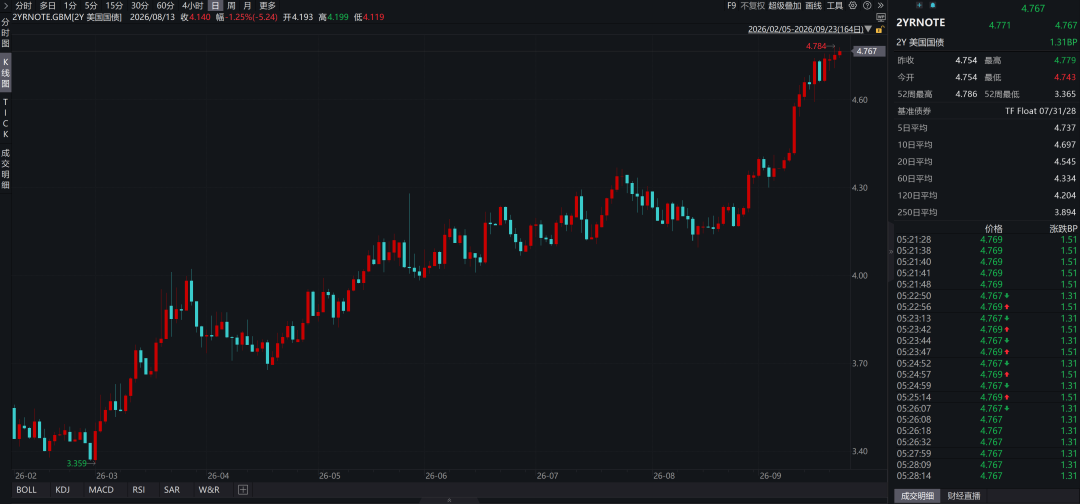
面对这一系列外部冲击,我们采取了结构性内需政策:先稳楼市,后稳消费。
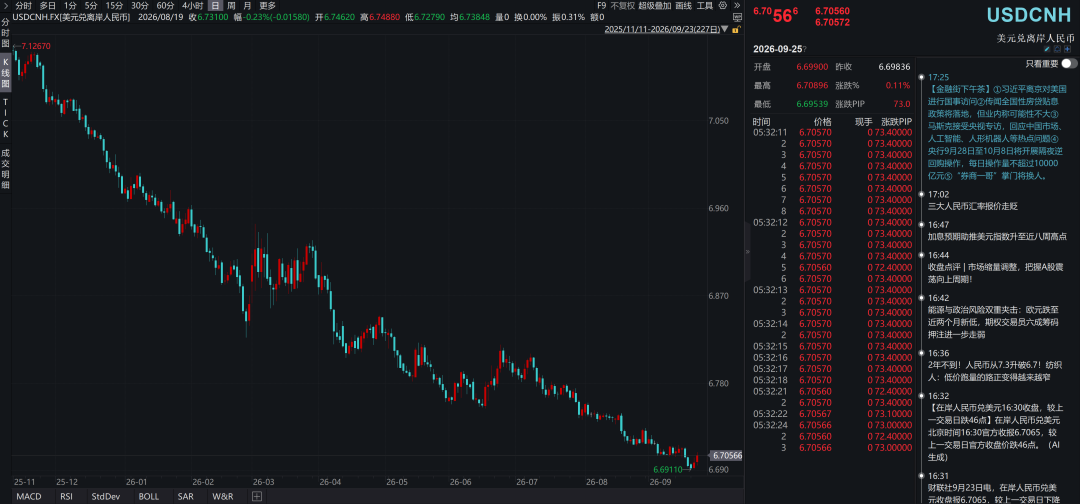
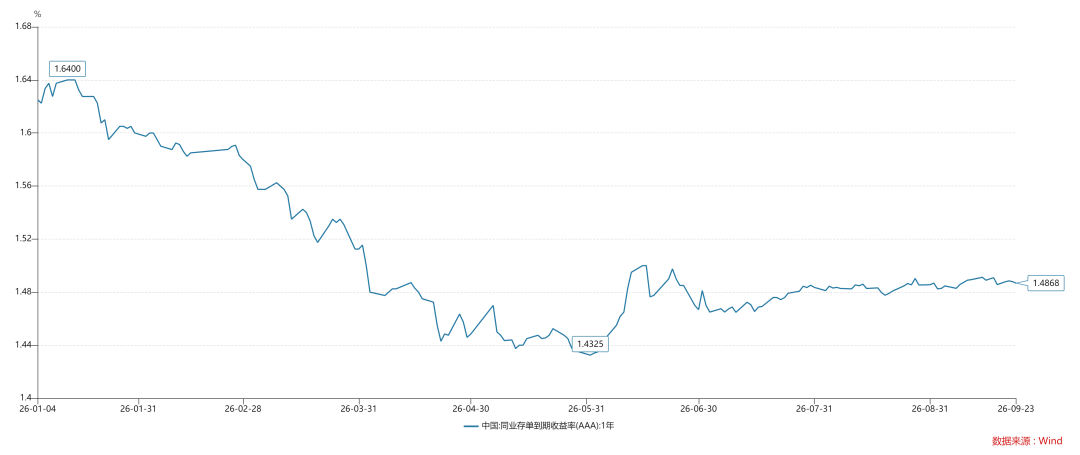
事实上,稳楼市的策略是一个组合拳,一方面,引导人民币升值;另一方面,保持低政策利率。这既会导致海外人民币大量回流,还会保持楼市投资面临较低的机会成本,即一线城市租售比远高于货币基金利率。
1、本年CNH升值近4%;
2、一年存单利率持续保持低位
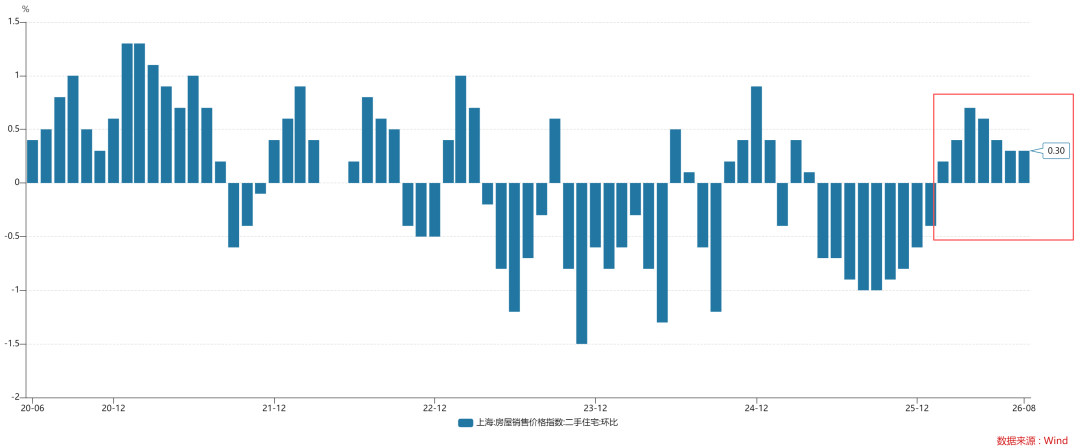
这一举措有效地支撑了二手房的价格,如下图所示,上海二手房价格指数已经连续7个月环比上涨了。
但是,外围的压力聚集到了消费板块,如下图所示,人民币掉期点从年初的1.61%攀升至目前的3.14%,上升了近153bp。
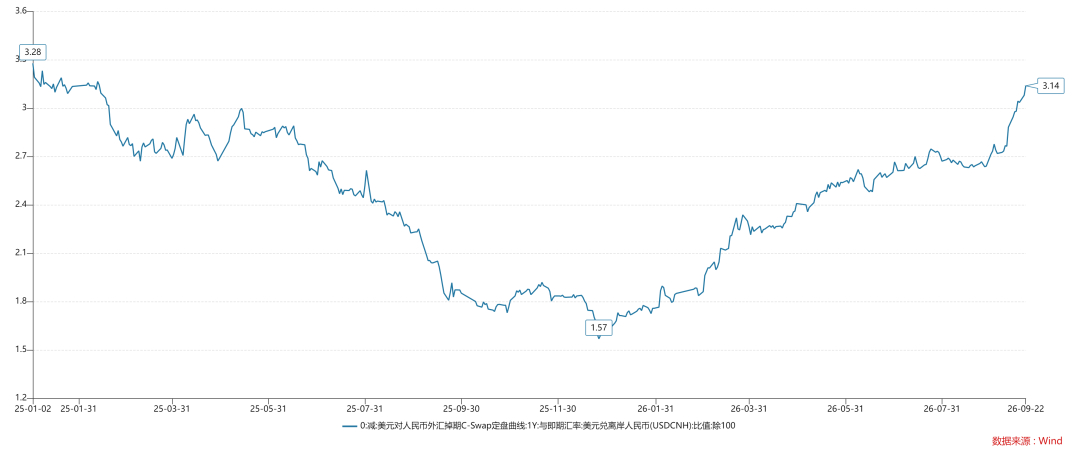
这极大地抑制了国内消费。于是,我们观察到社零增速持续保持低迷。
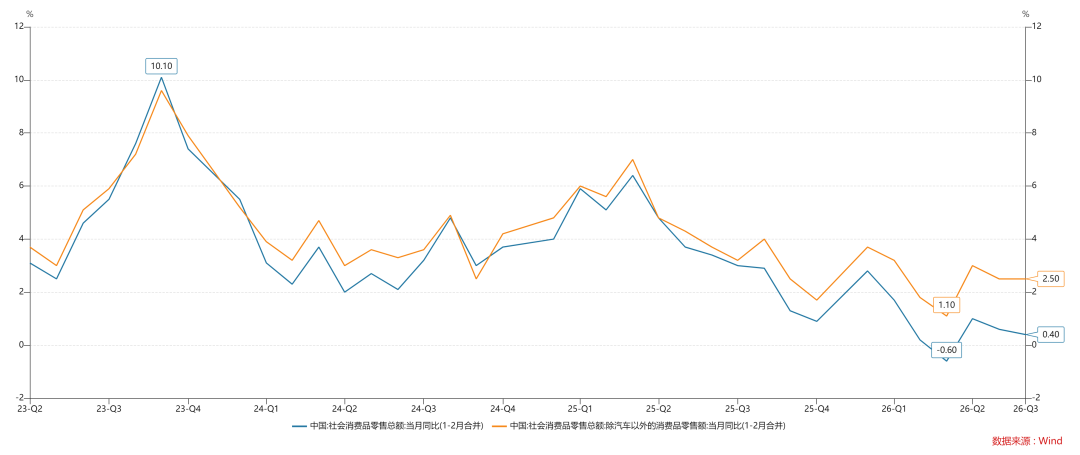
楼市和消费的跷跷板关系
之所以很多人对楼市比较悲观,是因为他们观察到了消费的低迷,他们下意识认为,消费低迷将导致楼市的复苏缺乏持续性。
但是,他们忽略了一点,楼市和消费之间的关系是多元的,它们之间还存在跷跷板关系,更甚至于,二者之间的关系是代价和结果的关系。
这一关系有很深的渊源,它来自于我们当前的特殊经济体制——中国金融系统存在较为显著的金融抑制。关于这个问题,宋铮2011年在AER发表的“Growing Like China”有十分清晰的理论框架搭建。
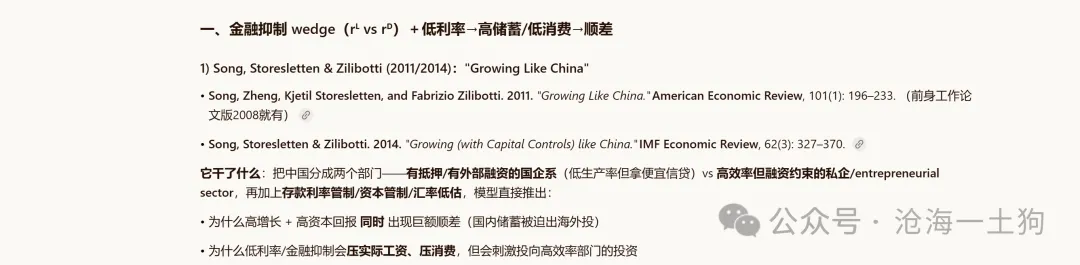
在传统的拉姆齐模型里,降息对消费的影响是不确定的,因为降息会同时产生替代效应和收入效应;但是,引入金融抑制之后,降息对消费的影响就是单向的,降息会让消费转化成其他形式,要么是国内的投资,要么是本国的顺差。
举个例子,中国大概有350万亿的M2,减少1%的利息,相当于减少了3.5万亿的利息收入,占GDP总量的2.5%。在这里,我们需要注意的是,这并不意味着一些居民的利息收入减少了,另一些居民的利息收入增加了,居民的总收入不变(ps:这是传统拉姆齐框架的叙事)。由于金融抑制机制的存在,降息会导致生产部门的净负担降低了,它们要么形成企业的投资,要么形成企业对外的顺差。
鉴于金融抑制的存在,中国的货币政策有其独特的底层逻辑:
1、消费是政策资源本身,是一个蓄水库;
2、降息的本质是消耗资源,保护更为重要的投资和出口;
3、加息的本质是积蓄资源,把正向的外部冲击引流到居民部门存起来;
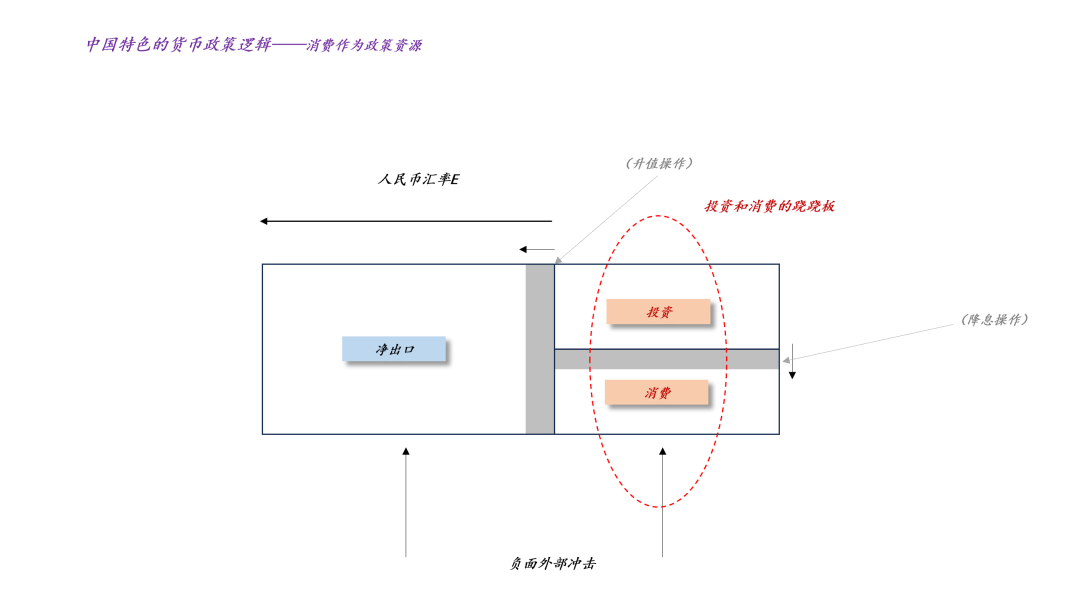
如上图所示,投资和消费之间存在一个跷跷板关系。央行加息,投资转换为消费;相反,央行降息,消费转化为投资。
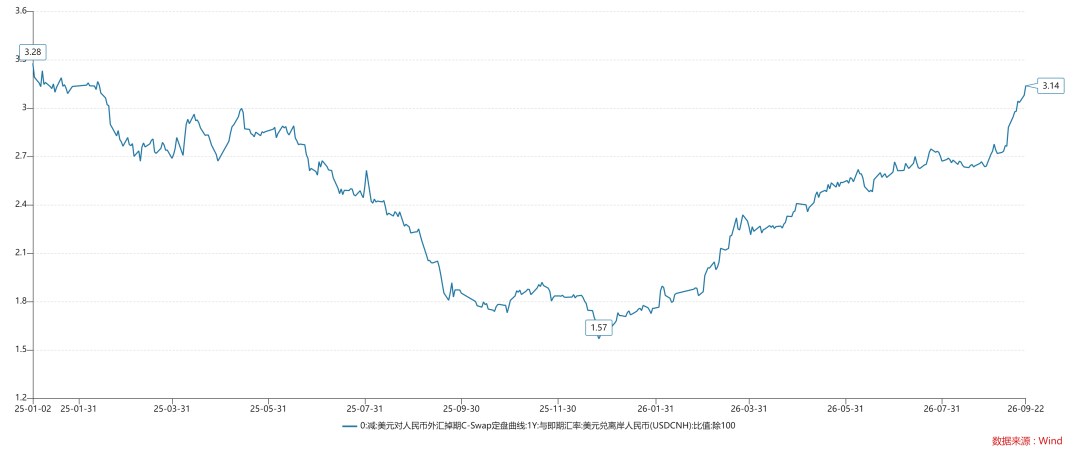
面对两年美债利率的快速上行(ps:剧烈的外部冲击),如果央行适度提高一年存单利率,那么,人民币掉期点根本不会上升这么快,以至于社零增速快速下滑。
换言之,面对外部压力,央行是有取舍的,“投资优先于消费”是条件反射式的反馈。
因此,对于当下社零增速的低迷,我们不必过于悲观,我们牺牲了社零增速,才换来了严苛外部环境下的楼市复苏。
那么,何种情况下,我们才应该感受到悲观呢??即使我们把社零增速压到0%附近,依旧没有观察到楼市的复苏。
综上所述,如果我们把社零增速或者政策利率当成一种资源,我们就能更好地理解楼市和消费的关系了。
1、不花代价,拿到好的结果是痴心妄想,这等价于说,我们面临的外部环境顺风顺水;
2、花大的代价,拿到好的结果是正常的,这是基准情形;
3、花大的代价,却拿不到好的结果是最糟糕的情况,这意味着,我们面临的外部环境太糟糕了;
结束语
综上所述,我们可以得到两条潜在的内需复苏路径:
1、慢路径
外部环境持续保持恶劣,但是,我们持续保持“人民币升值+低政策利率”的政策组合。
这一政策组合能带动楼市复苏,后者带动风险偏好上升,最终,带来消费的复苏。
之所以这个复苏路径缓慢,是因为风险偏好只有一个来源——楼市复苏,社零方面根本不提供风险偏好。
2、快路径
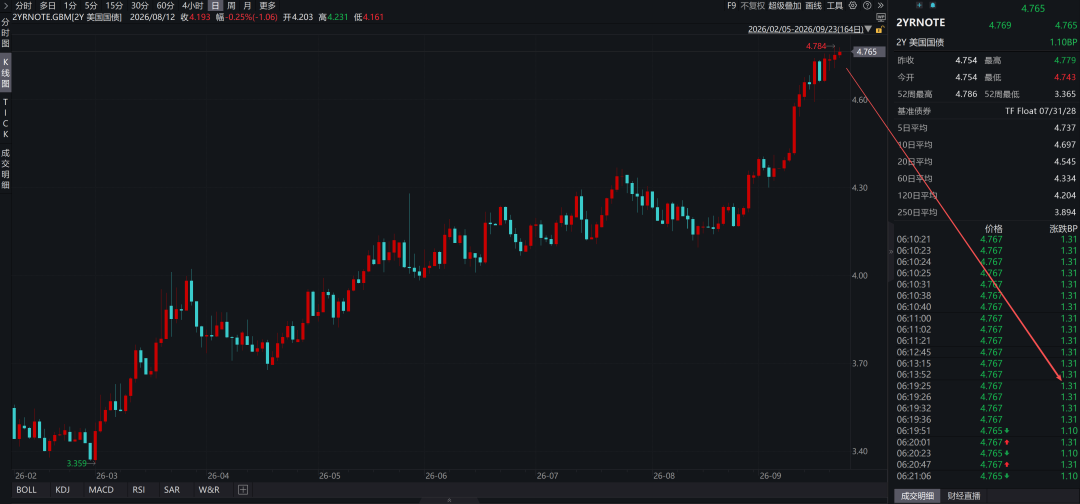
对称的,快路径需要外部环境发生积极变化,其中,最重要的就是两年美债利率大幅回落。显而易见,这是要求美国出现衰退。
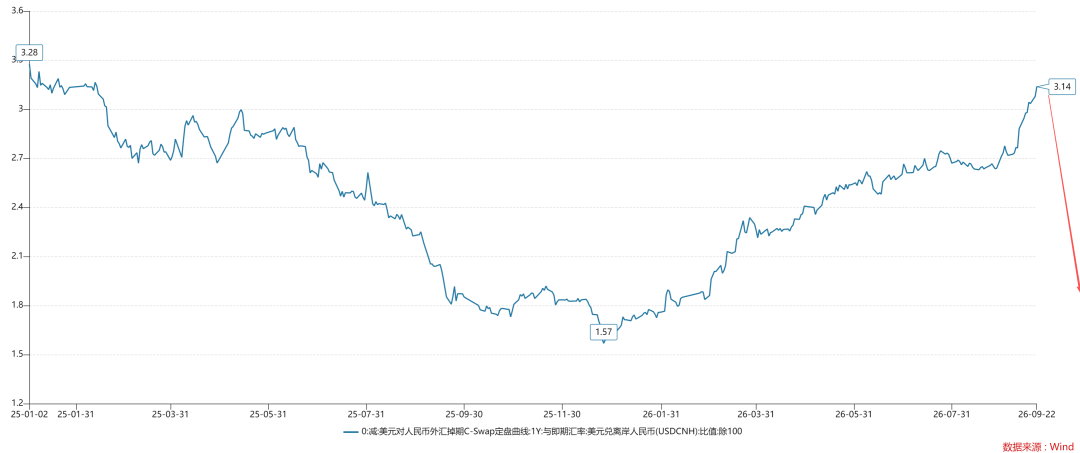
一旦两年美债利率回落,那么,人民币掉期点也会快速回落。消费板块所面临的压制大幅降低,于是,社零增速就能快速反弹。
在这种情况下,楼市的复苏和消费的复苏会发生共振,最终,内需全面复苏。
之所以这个复苏路径快,是因为风险偏好有两个来源,一、楼市的复苏;二、外部环境改善所带来的消费复苏。
最后,把慢路径和快路径合并到一起,我们会得到一个结论,楼市必然领先于消费复苏。
其根本原因在于国内投资的暂时缺席:
一、8.28新政,让房地产开发投资没了指望;二、“六张网”基金投资的爆发尚需时日;
新方向:涨价促城市更新
房地产行业的拨乱反正
关于40年贷款期限和楼市政策的底层逻辑
新一轮财政扩张周期即将开始
对下一阶段货币政策的展望
一线城市的房地产市场已经进入右侧,建议配置
Growing like China(with Kjetil Storesletten and Fabrizio Zilibotti),American Economic Review,101(1):196-233,February 2011