本文来自微信公众号: 方伟看十年 ,作者:投资向善
“理想的企业必须具备两个特征:(1)能够相当轻松地提价,哪怕需求平稳、产能没有充分利用,也不用担心市场份额或销量大幅下滑;(2)仅需要少量额外资本开支,就可以支撑营收规模大幅增长...我们曾经尝试低价买入癞蛤蟆(差生意),过往年报已经记录过结果。很明显,我们的亲吻没能把它变成王子(指伯克希尔早年纺织业务,它属于同质化大宗商品,棉花等原材料涨价,但你不敢涨价,一涨价客户就跑)。”
——沃伦·巴菲特
中国人的一日三餐都离不开两个名字:金龙鱼与海天。
印象中林园投资过金龙鱼,而且亏了蛮多钱,买贵了是一个原因(上市就买,PE高达50–60倍),预判护城河也是一个原因(市场份额不是护城河,定价权才是)。
海天的酱油生意比金龙鱼花生油生意好,这是蛮容易归因的,酱油是复合调味料,大豆只占成本两成左右,哪怕大豆大涨,只会影响20%的成本,冲击有限;而食用油的原料(大豆、菜籽、小麦、花生)占成本接近88%~90%,属于典型的大宗商品加工生意,会受到原材料成本变化剧烈的波动。
同时,他们都是老百姓每日做菜的刚需产品,价格很敏感,都不能轻易提价,原材料的成本增加都得硬扛,利润增长主要靠提量,海天额外会有一些产品结构性升级带来的增长,比如做有机零添加。
我们从毛利率、净利率也能看出差别:
海天能够做到40%的毛利率、20%的净利率;
而金龙鱼2025整体毛利率6.43%;厨房食品(食用油米面)毛利率7%左右,属于极低水平的薄利生意,净利率更是长期只有2%上下。
2%的净利率跟20%的净利率,在面对风险的时候是很不一样的。
西贝听说要倒闭了,很多人说他卖的贵,实际上他的净利率肯定不到10%,大概率落在5%。
你要是敢说“贾国龙管理能力不行,所以净利率只有5%,要是我卖他那么贵的价格,净利率没有20%也有15%”。
你最好不要质疑贾国龙、张勇他们在餐饮行业的管理能力,你可以质疑别的。我们不能要求一个企业家是全能的。
做餐饮普遍都只有10%的净利率,而菜品的毛利率会有60%,人工占了30%,租金10%,水电煤油气有得3~5%,还有餐桌、厨具的折旧,消防等等成本。
在这种情况下,一旦遭遇舆论危机,哪怕客流只减少了20%,导致营收少了20%,就能从10%的净利率直接打到亏损,门店开一天亏一天,几百家店一起亏的时候,很少餐饮公司账上的现金流能够扛得住一两年。
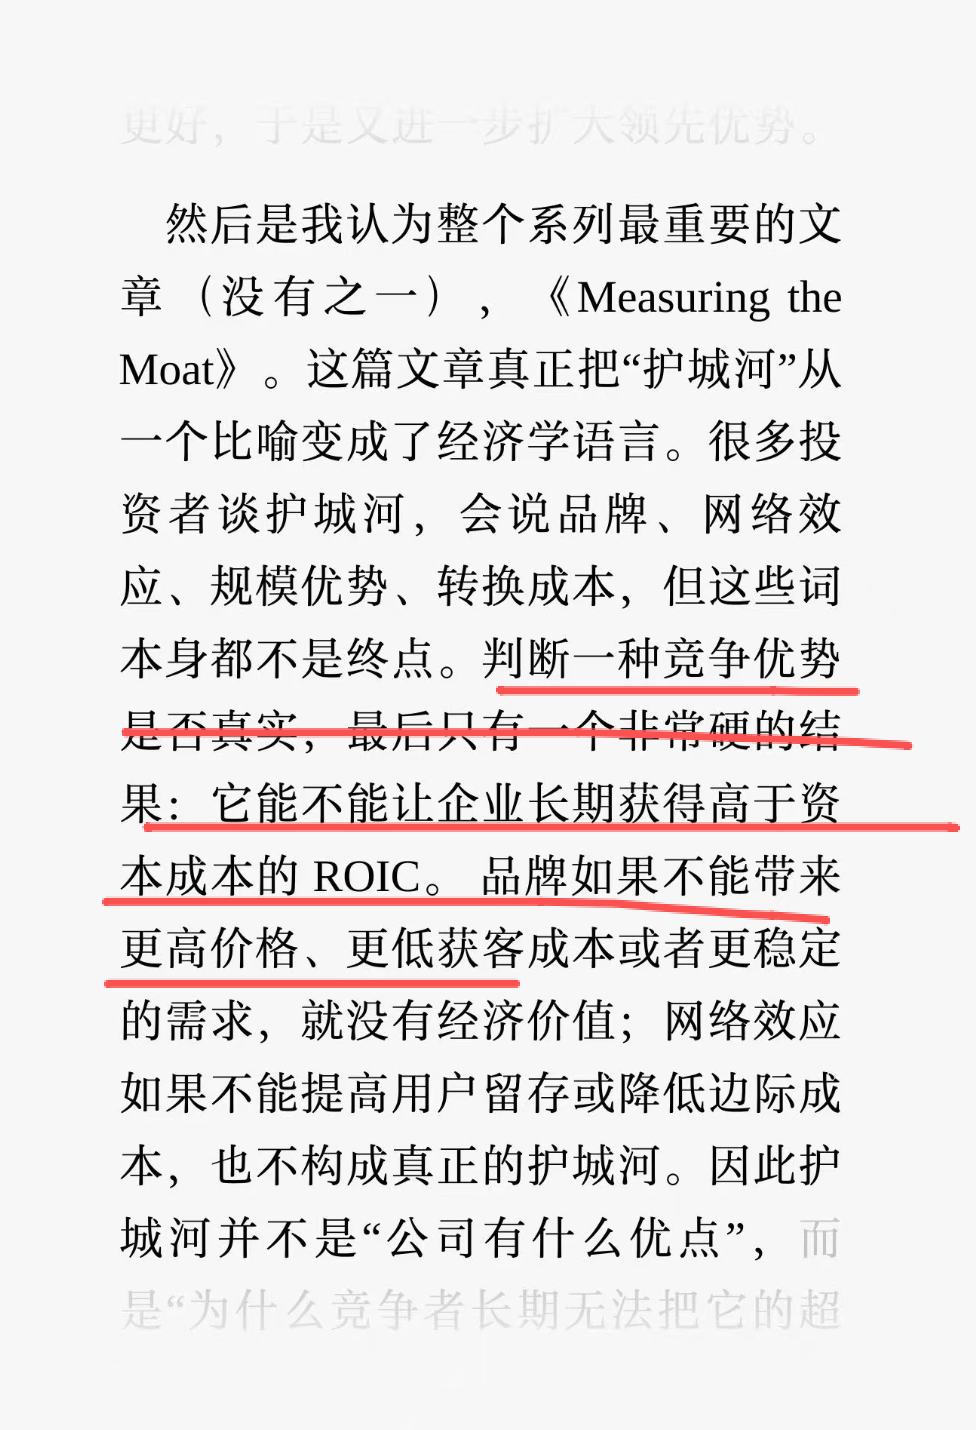
我个人认为,除了零售渠道公司,15%以下的净利率,基本上,我都觉得他的“增值加工”过程不够“厚”,面对相对激烈的竞争,差异化不够强,以至于定价权不够强(下图)。
昨天把《金龙鱼背后的粮油帝国》这本书看了一遍(下图):
我的感受是,好公司要过的第一关,还得是摆脱掉原材料成本,如果一家公司的财报老是提及原材料波动,影响毛利上窜下跳,那基本就很难说他在做好生意。
书中有这样一段话:“经营一段时间后,郭鹤年发现,大米价格的波动不大,难有高的利润,还是让
给潮汕人去做(李嘉诚就擅长记住客户家米桶的深浅)。白糖的价格经常会有剧烈的变化。往往一条船,要用五六周的时间,才能从印度漂到东南亚。一旦市场缺糖,价钱就可以抬得很高。全世界的白糖的出口集中在巴西、古巴、印度和泰国等少数几个国家,价格容易受政治或天气等因素的影响。面粉的价格波动和利润则居于大米和白糖之间。富贵险中求,郭鹤年决定把白糖生意作为经营的主要方向。”
我当时就想,这肯定是作者对“糖王”郭鹤年的一种误解,想做长青生意,没人是想原材料进货端价格剧烈波动的,这会让经营风险大幅提升,你是在投机赚“预测”的钱,而不是在做企业经营的钱,投机那就有对有错,赌错了就麻烦。
电影公司就是一个“博彩生意”,因为事前需要投入巨额的资本,但变量如此的多,没有谁知道上映后会不会火,周星驰的《美人鱼2》2018年就拍完了,但是两个主演(吴*凡跟罗志祥)同时变成“劣迹艺人”了,整个片子得重新过审跟重新制作,推迟了7、8年。幸亏是周星驰,中途还能拍一部《功夫女足》赚点现金流,换成一般人,可能要背上负债。
中美电影公司,没有一家结局是好的(迪士尼不算),这最能说明问题了,这就像A股、港股差不多20家餐饮上市公司,没有一家的投资回报率是好的,你还是想跳进去试试,觉得这次不一样,我除了祝福你还能做些啥呢?
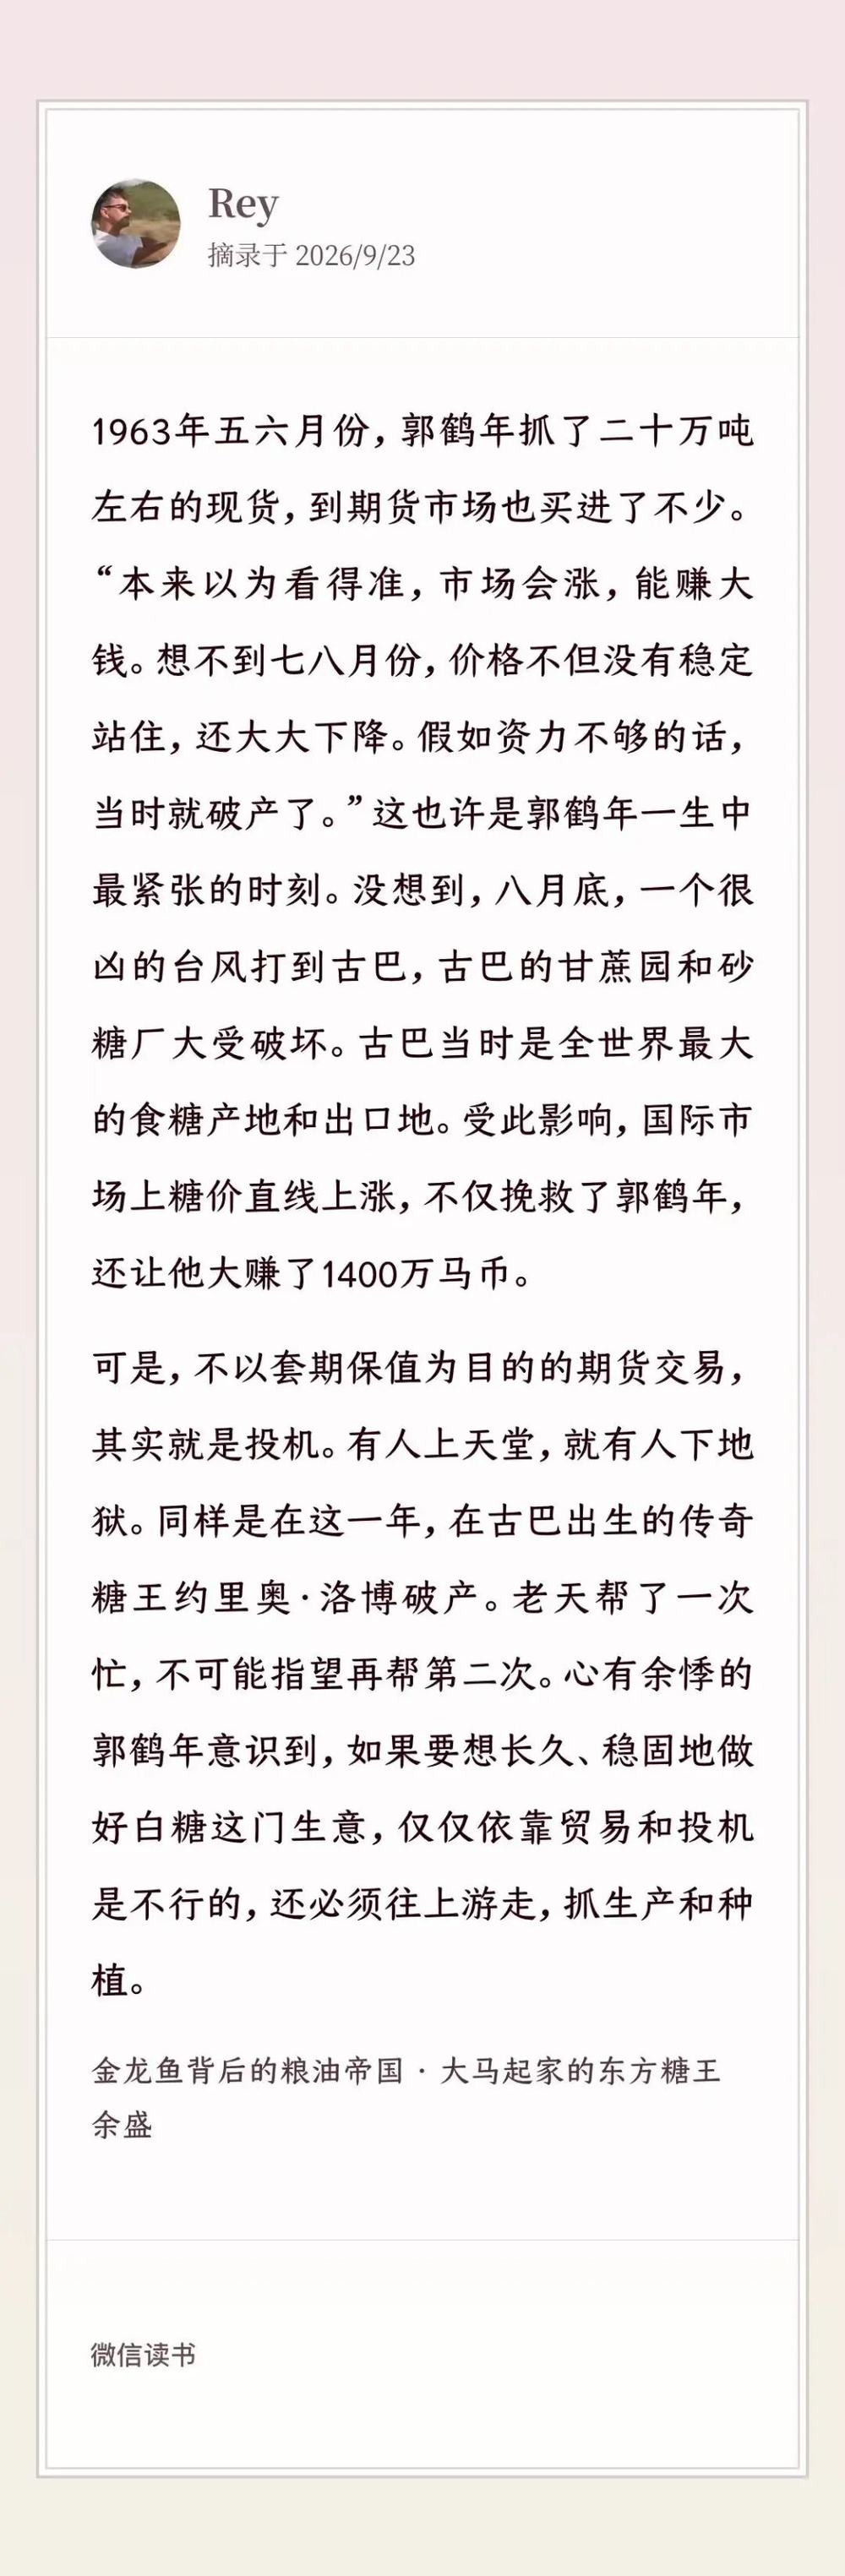
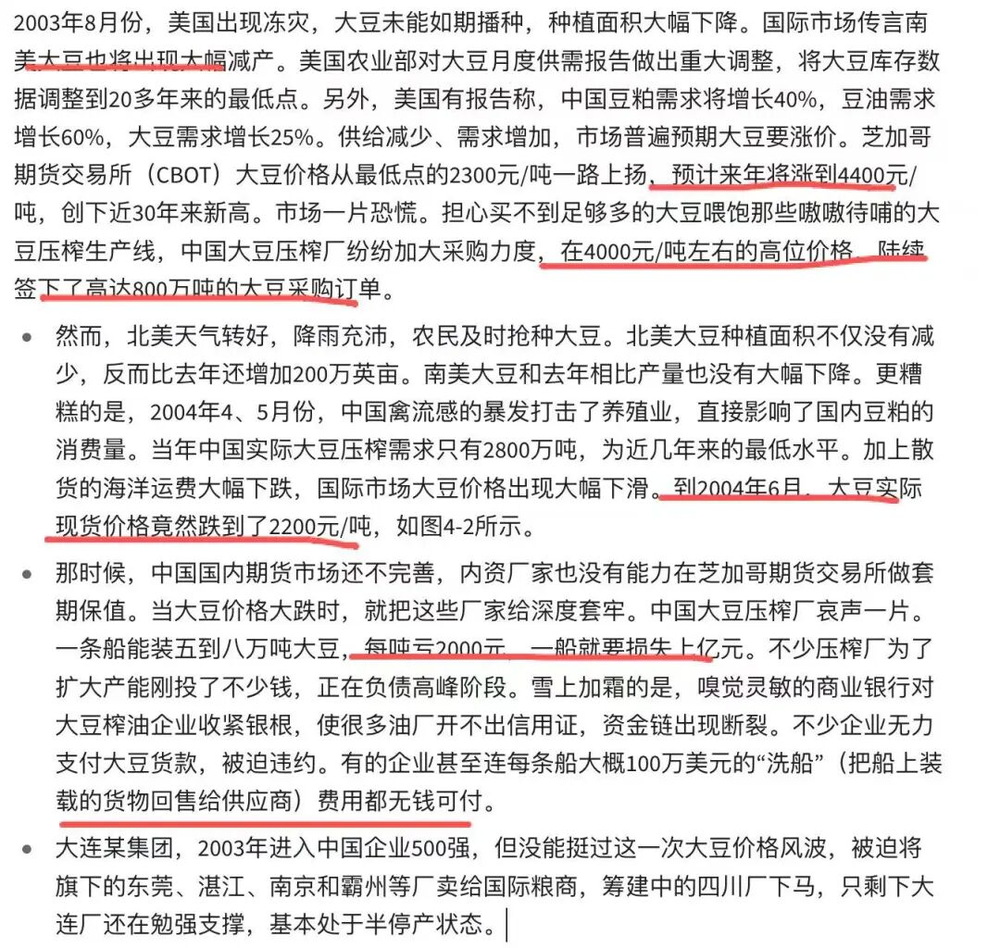
郭鹤年能够成为“糖王”,自然不会想着“富贵险中求”,而是“富贵稳中求”,他很快意识到糖这个生意没有定价权,靠的就是低成本,只有往上游的生产与种植端深耕,你才能有稳定的原材料(下图)
我看这本书就在想,郭鹤年、郭孔丰(郭鹤年侄子,金龙鱼真正操盘人)他们跟农夫山泉的钟睒睒,到底是差在哪里?
我先说相同的,“金龙鱼”跟“农夫山泉水”都是非常典型的遵循“4P”打法的商业案例。
1、一个领先时代的概念。金龙鱼1:1:1科学营养配比、农夫山泉天然矿泉水;
2、相对竞品小幅溢价,但控制在大众可接受区间;
3、全渠道高密度渗透,把货铺到全中国的每一个角落;
4、铺天盖地的广告,大规模大众传播,植入国民心智;
5、在供应链端持续提效,比如农夫山泉的水源地锁定,就近发货。
如此相近,结局怎么差了那么多?
个人观点,赛道还是第一位的,“水”这个生意天然就比“油”强,“水”还真的是大自然的馈赐,他不需要农民提前种植,这就让他的成本恒定,而油就经常波动。
其次,“水”是即时消费,农夫山泉95%的销售额都是线下,这就能相对抗衡电商的冲击。
如果说选赛道有偶然的因素,那东方树叶就彻底拉开了差距。
郭鹤年、郭孔丰他们还是相对传统的商人,特别是郭鹤年,你都能让马来西亚政府限制外资进入市场了,你不赢才见鬼了。
钟睒睒对品牌是有真正理解的,而且他定义的产品也是远超同时代的人的,这是他厉害的地方。
农夫山泉的水跟茶,毛利率都在60%以上,他跟原材料的相关性就很弱了。
之前写过一篇文章:《再谈泡泡玛特:“点石成金”是一个商业模式性感的标志》:
“按照我对企业的理解,企业是一个“加工处理器”,输入端是用户的需求,输出端是满足需求的产品或服务,企业在这个过程中完成对原材料、资本、劳动力、技术、数据和组织能力的增值,英文叫做“Add Value”。茅台、泡泡玛特、苹果手机、英伟达的GPU、微信跟腾讯游戏、抖音的内容分发系统、麦当劳的特许经营权、可口可乐的品牌授权生产、Visa与MasterCard的支付通道费...这些公司清一色都是在干一种“点石成金”的生意。半导体原材料基本都是不值钱的沙子(硅砂),可一旦加入提纯技术、芯片设计、精密制造、良率改善、先进封装和软件生态,它就能变成价值数十万美元的CPU、GPU。”
“高附加值”说的就是这个意思。
顶级的奢侈品肯定得让人忘掉原材料的价格,老铺黄金目前就没有做到,但花10万块买爱马仕包包的人会关心他的材料才几百块钱吗?买泡泡玛特毛绒的人会关心他成本才十多块钱吗?
所以,总结一下,好公司得先过“原材料成本关”,盈利模型不能跟随原材料剧烈波动,波动大就说明你创造的附加值低,这是成本端的锁定;第二关才是市场竞争关,这是费用端的锁定;成本端与费用端都稳定的时候,最终才能呈现一个稳态的盈利模型。
当然,模型的上一层是需求,要是十年后大家都不喝白酒,都不玩潮玩,哪怕茅台跟泡泡玛特的盈利模型参数稳定,总量也是锐减的。