本文来自微信公众号: 消金界 ,作者:徐斌
距9月30日还有一周。
由中国人民银行、工业和信息化部、市场监管总局、金融监管总局、中国证监会、国家知识产权局、国家网信办、国家外汇局八部门联合发布的《金融产品网络营销管理办法》(八部门公告〔2026〕第9号,下称《办法》),即将正式施行。
在助贷行业,过去一个季度被反复追问的问题只有一个:传统"API模式"还能不能做?
此前业内流传的判断——"《办法》并未明文禁止API模式,监管更看重业务实质和责任边界"——如今陆续得到验证。经多家持牌机构、助贷平台调研反馈,一个相对清晰的合规框架正在浮现:
改造后的API链路可行,全流程H5可行,最终还可跳转持牌机构自营的小程序与APP。核心在于客户完整授权,以及核心风控、客户签约、资金划转与回收等环节必须留在持牌机构侧。
多家持牌机构人士透露,不同机构的风险偏好差异明显:有的更倾向于全流程H5,有的押注小程序,也有机构选择坚守合规改造后的API链路。路径不同,但方向一致——平台方转向"信息展示+意向收集+合规转接",持牌机构转向核心环节自营自控。
01
API未被禁止,但"API闭环"已经终结
先厘清一个技术概念:H5即HTML5页面,无需下载APP,通过浏览器或微信等应用内嵌浏览器即可访问。这是目前被机构普遍看好的"中间态"载体。
调研发现,当前助贷业务四大营销合作模式,按资方与助贷平台的整改意愿和实施难度排序依次为:
全流程API>全流程H5或小程序>跳转APP。
但"全流程"三个字,恰恰是合规与否的分水岭。
两种情形可以被认可:
其一,持牌机构主导全流程、客户完整授权、平台仅做意向收集,核心授信等风险评估与客户签约环节在持牌机构侧完成——这种改造后的API链路可以被认可。
其二,虽然流量平台改造后的全流程API模式在业务上可行,但最合规的路径仍然是跳转至商业银行、消费金融公司等持牌机构自营的H5、APP和小程序。
一句话概括:API作为技术接口不会消亡,但"API作为获客闭环"的商业模式已经终结。
从文本看,《办法》通篇未出现"禁止API"字样。真正构成约束的,是对第三方互联网平台的行为界定。有关部门负责人在答记者问中明确:
第三方互联网平台不得违反法律法规、国家金融管理规定介入或变相介入销售合同签订、资金划转、金融消费者和投资者适当性测评、贷款额度测评等金融产品销售环节,不得就金融产品与金融消费者和投资者进行互动咨询,不得与金融机构产生品牌混同,应当以清晰、醒目的方式展示实际提供金融产品的金融机构名称或相关标识。
监管明确划定三大核心合规底线,成为所有助贷业务的整改准绳:
①不得介入核心销售环节。合同签订、资金划转、适当性测评、贷款额度测评,平台一律不得介入或变相介入,也不得就金融产品与消费者进行互动咨询。
②提供转接渠道须跳转至持牌机构自营平台。《办法》第五条第三款明确:第三方互联网平台为金融消费者购买金融产品提供转接渠道的,应当跳转至金融机构自营平台,不得跳转至其他开展金融产品网络营销的第三方互联网平台;且在进入购买、服务使用环节时,应显著提醒并设置强制阅读时间。
③不得转委托或变相转委托。《办法》第五条第二款明确,第三方互联网平台不得超出金融机构委托范围,不得将委托业务向其他机构转委托或变相转委托。
落到操作层面,新规之后的业务形态是:持牌机构主导全流程,授信审批、用信决策、合同签署、放款均在持牌机构自营体系内完成。
需要特别提示的是客户完整授权这一前提。信息传输应限于用户明确授权的最小必要范围——据业内消息,已有机构将API传输字段压缩至5项左右,并停止交互学历、婚姻、公积金、社保等敏感字段。
平台功能则被压缩为"信息展示+意向收集+合规转接"。这意味着,前端自行测额、以平台名义输出额度、按测额结果二次分发等做法,均面临较大调整压力。
一对一、无二次跳转。其中,"拒贷再分发"被业内普遍认定为变相转委托,属于明确禁区。
02
四种模式:改造意愿与合规确定性的方向性背离
随着整改进入收官阶段,助贷行业四大营销合作模式的优劣博弈愈发清晰。
业内基于整改实施难度、机构落地意愿,形成了明确的难易排序:全流程API改造最优、全流程H5/小程序次之、跳转持牌APP最难。换言之,改造API最省事,跳转APP最费劲。
然而,若以合规确定性为标尺,该排序基本呈逆序关系。
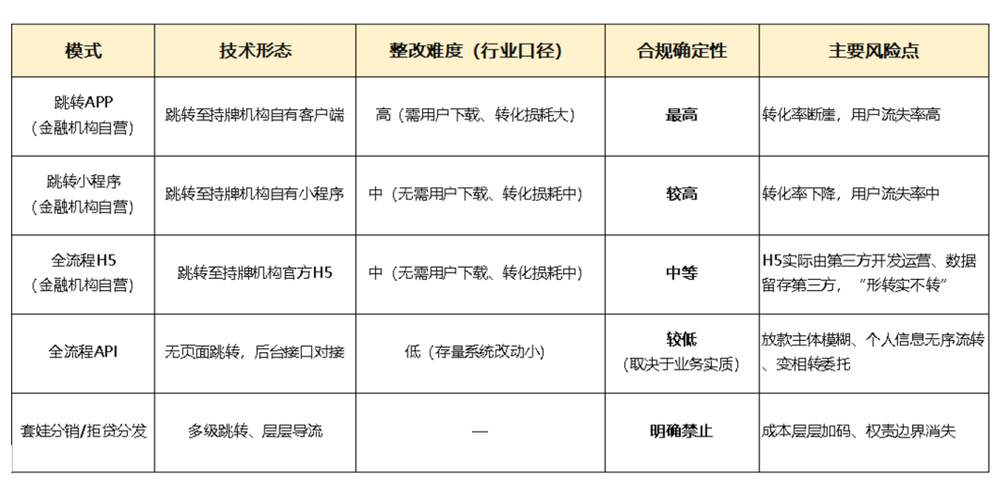
助贷行业整改的"难易排序",与监管合规的"优劣排序",存在方向性背离。
这种背离,本身就是本轮整改的核心矛盾:最容易实施的方案,合规确定性最低;最为合规的路径,商业上却最难走通。
一位持牌机构人士的表述颇具代表性:目前全流程API和H5都可以做,最多做到平台跳转自营小程序——"跳转APP的流失率太高了。"
如何在"合规确定性"与"转化效率"之间找到平衡点,将是未来数月各家机构博弈的重点。
03
不只是营销规范,更是一次权责重划
本次930新规落地,并非单一的营销行为规范,而是消费金融、助贷行业监管体系的终极闭环,标志着行业监管从单一维度约束,升级为全链路穿透、全主体追责、全流程可控的成熟监管体系。
回顾过往行业监管迭代,此前政策主要聚焦三大细分维度:价格端持续压降综合融资成本、划定利率上限;资质端推行合作机构总行名单制、标准化准入管理;信息披露端强制息费透明化、逐项公示收费主体与项目。2025年10月落地的助贷专项新规,已完成上述三大维度的规则定型。
而本次《办法》的不同之处在于:它首次将规制对象从"金融机构"一端,扩展至"金融机构—第三方互联网平台"这一完整链路,把长期处于灰色地带的流量转接、套娃导流、前端测额、多级分发等环节,纳入统一的责任框架。
至此,消费金融领域的监管在930或将形成一个完整闭环:价格封顶—成本透明—链路可见—边界清晰—主体可追。
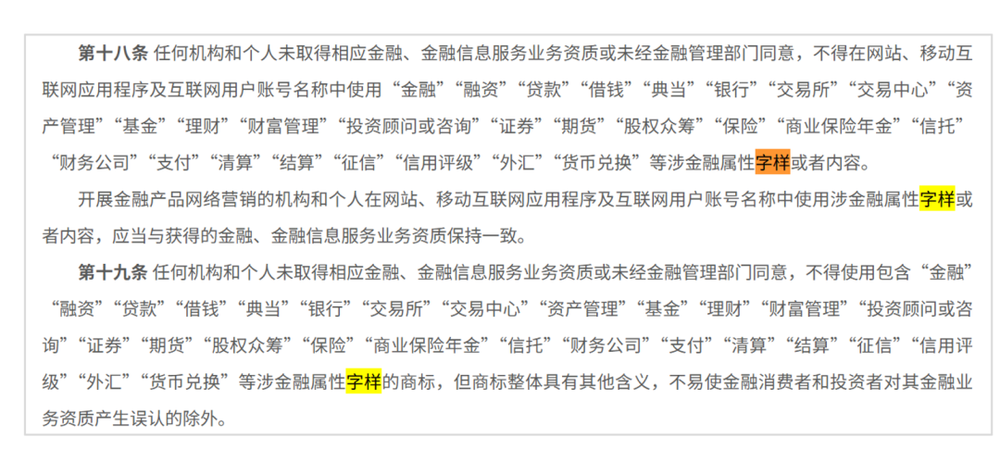
此外,《办法》第十八条、第十九条对涉金融属性字样的使用作出限制:任何机构和个人未取得相应资质或未经金融管理部门同意,不得在网站、移动互联网应用程序及互联网用户账号名称中使用"金融""融资""贷款""借钱"等涉金融属性字样或者内容。
一场全行业的APP、账号“去金融化”改名整改浪潮已然开启,进一步肃清行业无牌经营乱象。
需要指出的是,本轮行业调整是监管规范与市场环境叠加的双重结果。
宏观层面,消费信贷需求端同样在收缩:短期消费贷回落,既源于居民部门主动降杠杆,也来自机构主动压降高定价、高风险资产。监管收紧与需求走弱在时间上叠加,放大了行业的体感寒意。
但就规则本身而言,方向是清晰的:
从行业长期发展逻辑来看,930新规并非行业寒冬,而是助贷行业的结构性重塑。API不会消亡,消亡的是"以API完成获客闭环"的旧商业模式。平台方与持牌机构正在重构合规API链路、全流程H5等新载体,平台定位转向"信息展示+意向收集+合规转接",持牌机构转向全流程核心环节自营自控。
消金行业的业务边界与责任划分,正在变得前所未有的明确。