本文来自微信公众号: 嬉笑创客 ,作者:CB
摩根士丹利一名负责亚洲业务的MD给客户发周报时附错了文件,把内部机密的Deal List跟着邮件送出去。
听多了分析师新人闯祸,但MD闯祸一出手就是这个量级。好在不至于像巴林交易员搞垮一个银行。看来以后投行邮件来往也要强制上AI了。高管也得跟上时代。
这类文件只要离开发件箱,后面的事就很难再由发件人决定。网上已经满天飞了。
那份日期为9月21日的文件,列着约60个Deal Related项目、50多个Pitching项目,以及近30个On Hold项目,涉及大中华区、韩国、东南亚、印度和部分EMEA业务。(完整版和deal信息扔星球了)
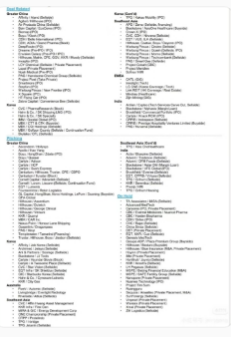
这本身其实是很有价值的线索,无论对一二级市场都是如此。对外界来说可以看到哪些资产正在找资本市场出口,哪些股东想卖,团队在向谁推销交易。
Deal Related通常表示团队与项目已有较实质的接触,后面还会标IPO、Pre-IPO、Sellside、Buyside、Block等交易类型。Pitching是仍然在争取的业务。On Hold则是推过又停下来的项目,原因可能是估值、市场窗口、监管,也可能只是股东暂时不想动。每一个类别都透露了有趣的信息。
只看大中华区,Deal Related有24个,Pitching有26个,加起来就是50个。On Hold暂缓一栏里的中国项目还没算进去;宁德时代和紫金矿业这种庞然大物则被列在EMEA栏,不知道是否因为有在当地融资的计划。
数量之外,更有意思的是其中耳熟能详的名字。智元机器人、自变量机器人、元戎启行和追觅,与百丽、便利蜂、MOODY、杰士邦出现在同一张表上。一边是想进入公开市场的新公司,一边是持有多年的资产在寻找买家。把它们放在一起看能看到更多东西。
短短几年,机器人和大模型就走到门口了
表里有AgiBot、X Square、HT Flying Car、SmartMore和StepFun,对应智元机器人、自变量机器人、小鹏汇天、思谋科技和阶跃星辰。这几个名字都是近几年一级市场反复谈论的硬科技公司。现在它们出现在投行的IPO Pipeline里,很符合AI时代的发展速度。
其中智元和自变量都是头部具身公司。全国200家以上的具身玩家,最后挤到上市门口的目前估计不超过两位数。大摩拿下了这两家,意味着其他顶尖投行可能也各自有两三家。再多的话我估计单个承销商都说不清它们的区别。
监管似乎也在问类似的问题。Reuters报道称,中国监管部门正在放慢人形机器人公司的上市进程,关注估值是否过快上涨,以及收入究竟来自可持续的商业需求,还是政府支持项目、数据采集中心等特殊订单。
智元、自变量等公司如果陆续进入公开市场,行业讨论也会跟着变。届时再漂亮的动作演示,都得和收入、成本、现金流摆在一起看。
思谋和阶跃都是老朋友了。阶跃背后站了很多重量级股东,就是模型一直在奋力挣扎。这把要冲下了,至少得赶在DS前。
小鹏汇天倒是很快,比预想中的快,但也太超前了吧,港股不知道能不能接受。也不知道另外一家融了十几个+++轮的低空经济项目在谁手上。
一级的淘汰率是真高,这些一级的超明星项目,到了二级市场后,用二级的眼光来挑剔,那些性感、很多前沿,都似乎在贬值,人们总是既要又要。
自动驾驶没消失
自动驾驶项目里,DeepRoute是元戎启行,Inceptio是嬴彻科技,两项都标着IPO。
这个行业的讲法已经换过几轮。最早谈Robotaxi和完全无人驾驶,后来不少公司转去给车厂提供智驾方案。商业化之后,市场关心的又变成了量产车型、客户、收入和毛利。技术仍然重要,只是资本市场想知道,技术最后落在什么订单上。
元戎启行今年被报道考虑在香港上市,2025年底已秘密递交上市文件,计划募资数亿美元。嬴彻选择的是重卡场景。公司披露,其自动驾驶重卡商业运营里程已超过10亿公里,新一代控制单元也进入量产。
回看当年创投圈如日中天的智驾题材在今天挤入IPO,以及Momenta上市后的走势,还是让人唏嘘资本市场一代版本一代王。
追觅也在,顽强!
追觅在表里的标签是Pre-IPO/IPO。前一段新闻缠身后最近选择了隐身,也听闻公司在向市场输送近万人才。创始人的行为作风有极强的精神感染力,让人挥之不去的面容和风格。在事情发酵前夕给市场的pre-ipo报价达到数百亿,目标上市后达到千亿元,不知道今天的问价结果如何。但很多投资者应该会本能的回避。
这其实挺可惜的,主体毕竟是一家有利润、有品牌影响力的公司,只是被高速扩张和企地结合过于激进的打法给带偏了。当然,在发酵前,人们只会赞叹这是天才的打法,是符合中国特色的打法。发酵后,成王败寇。
我不知道早期投资人会不会感慨,自己押注的是人,但人的不可控性意味着既可能是资产,也可能是负债。
龙腾出行闷声赚钱
DragonPass是龙腾出行。它不像前面那些公司那样常出现在科技新闻里,服务却可能已经被很多人用过:机场贵宾厅、快速安检、餐饮权益、接送机,以及信用卡给高端客户提供的各种出行权益。
公司官网显示,龙腾覆盖130多个国家,连接1400多个机场休息室,与400多个品牌合作,会员超过4000万。普通用户未必会记得服务提供商的名字;银行、航空公司、机场和支付公司却需要这样的网络,把分散在各地的服务接起来。据我所知这是挺赚钱、模式很稳定的项目,而且在海外也很有影响力。
MOODY和便利蜂,上一轮一级市场留下的新消费面孔
名单里有一条:Hillhouse,Matrix,CPE,GGV,KKR/Moody,Sellside。Moody应该是做美瞳的MOODY。创始人也是当年的当红年轻创业者。
它2019年成立,2020至2021年快速增长,2021年完成超过10亿元人民币的C轮融资。KKR、五源、高瓴、GGV等机构都在股东名单中。回头看那个时期,新消费公司的融资逻辑很相似:市场足够大,复购足够高,品牌有机会替代白牌,资本再把扩张速度往前推。美瞳、咖啡、低度酒、燕麦奶、美妆,都曾被放进这样的框架里。
现在表里给MOODY写的是Sellside,不是IPO。Bloomberg今年3月也报道过,公司考虑出售,潜在估值约10亿美元。仅凭这些信息,不能判断它近年的经营到底好坏,更不能算出各轮投资人最终能拿回多少钱。但交易方向的变化很直观,大家在积极寻找买家。
便利蜂的名字也出现在Sellside一栏,前面是Zebra Capital。它2017年出现时,算法选品、无人收银、数字化供应链,都是“用互联网重新做便利店”这套叙事的一部分。公司今天仍在北京、上海、南京、苏州、杭州等地经营门店。
结果发现好像这边人其实挺便宜,一堆无人数字化设备还干不太过一个人的成本。
杰士邦也在名单里
Pitching部分还有Sellside的Jissbon杰士邦。可能也面临整体出售。
稳定的生意、知名的品牌,如果价格合适,真不一定比一些大热方向的回报差。但IPO市场隐藏的政策鼓励线是主宰。港股消费股的疲弱表现可能无法让二级投资人买单。
可不对啊,农夫山泉和海天味业在巅峰时,泡泡玛特和老铺黄金如日中天时,你们可不是这么说的,说好的永续、稳定、独占呢?怎么转眼就变成了大模型啊GPU什么的,能吃吗?能戴吗?
Klook和百丽放在一起看,新旧消费今天都在同一张牌桌上。
Klook是客路旅行,做景点门票、交通和当地玩乐等旅游体验服务。2025年Reuters报道过,Klook筹备美国IPO,聘请高盛、摩根士丹利和摩根大通。
百丽是另一代消费公司的代表。Belle、Teenmix、Tata、Staccato,曾经占据许多商场的女鞋区。它经历上市、私有化、PE改造,如今仍在寻找资本市场出口。
也是消费项目,新项目和旧消费,但现在都到了同一张牌桌上。
回忆当年秦淮风光艳,再看今日岸边冷,不知为何总有这样的感觉。也不是单单中国特色吧,看看NIKE的股价。
宁德时代和紫金矿业,已经很难只按“中国公司”理解
名单里还有宁德时代和紫金矿业,却被放在EMEA,而不是Greater China。按照公司总部所在地分类,这有些反直觉;标注的GIG是大摩覆盖欧洲工业领域的Global Industries Group团队。同一个EMEA栏还有注明“Korea Coverage”和“HK Coverage”的项目,可见这一栏并非严格按公司总部所在地划分。
宁德时代在欧洲建厂,客户包括全球车企;紫金矿业的矿山分布在非洲、欧洲和南美。对负责具体项目的投行团队来说,覆盖关系未必跟着公司注册地走。可能是在当地融资、上市,或者拆分当地业务。但也体现这些确实是中国的全球化企业代表。
密密麻麻的医疗公司
机器人容易抢走注意力。把名单往下读,医疗相关名字也相当密:艾兰得、百图生科、远大医药、Noah Medical、新风天域、CBPO、乐纯生物(一开始以为是你,乐纯酸奶)、多宁生物、艾迪康、全亿健康、云顶新耀、Nuance Pharma、Hasten Biopharma、BioDuro……
一些On hold
热门智能眼镜项目xreal在暂缓中。还有一个project tim sum点心项目,神神秘秘。一般保密性较高的项目都会以这种方式命名,避免出现泄露这样的低概率事件,即使流出别人也不知道具体是什么公司。但我总觉得过去几年看过不止一个“点心”计划,很西方中式,不知道是同一个,还是单纯老外命名的想象力比较贫乏。
最后,可能各大投行都会开始提醒团队,MD如果不太会操作电子产品,尽量还是让分析师代劳。或者直接AI化把关也行。企业AI大有可为。
让MD做好自己的擅长-和客户创始人面对面,用无法替代的眼神接触和读心术发挥deal maker的最大价值。毕竟,下一个时代可能巨量的财富、资产、技术资源都掌握在少数仍然有情感、好恶、偏向的个人身上——即使他们经营的商业网络可能高度理性化、去人化。而个体最终仍然需要个体去拿下。