本文来自微信公众号: 琉璃创造 ,作者:徐梧,原文标题:《第二次 XR 大战序章:Meta、 PICO、 VR Glasses 和分体机》
写在前面:
1.当整个行业还在争论苹果是否取消了Vision Pro下一代产品时,Meta和PICO已经走到了交卷时刻。
2.行业通过研究Vision Pro并改良,诞生了分体机这个新品类。
3.分体机是一个新趋势,解决了重量与性能的矛盾。过去十年,高性能意味着更重,轻量化则意味着减配。而分体机第一次让低重量与高性能有机会同时成立。困扰行业十几年的头显重量问题已经被解决。Meta VR Glasses更是在告诉大家,VR可以做得像眼镜。
4.分体机也打开了VR产品的价格带。未来分体机更像PC,通过不同配置覆盖从几百到几千美元的价格区间,为行业带来不同消费能力和需求的增量用户。
1.似乎所有人都觉得VR不行了
如果只看过去半年媒体报道的事情,你很容易得出一个结论,VR这条路好像又不行了。
今年以来,原本被期待更轻、更便宜的苹果Vision Pro的下一代产品不断传出项目取消。
另一边,Meta也不断传出Reality Labs裁员、砍项目,并把越来越多资源转向AI和眼镜的消息。扎克伯格谈论VR时,也越来越多地开始强调回报。
不少明星VR游戏和内容公司都纷纷宣布裁员,关闭新项目,或者转向其他平台。
曾经蜂拥进入这个行业的人,都在一批一批地离开。
2.1983,大家以为电子游戏死了
在判断VR行业是不是已经结束之前,让我们先看一段历史。
1977年,Atari推出了Atari 2600。
它第一次真正把电子游戏带进了美国普通家庭。到了80年代初,Atari已经成为当时美国最耀眼的科技娱乐公司之一,电子游戏也迅速从一个新鲜玩具成长为一个数十亿美元的产业。
然后,大量厂商蜂拥而入,大量粗制滥造的游戏充斥市场,消费者却开始不知道什么值得买。其中最著名的就是Atari为电影《E.T.》赶制的同名游戏。为了赶上圣诞销售季,这款游戏的开发时间被压缩到了只有几个星期。Atari对它寄予厚望,却最终积压了大量库存。后来出现了整个时代最具象征意义的一幕,一车又一车卖不出去的游戏卡带,从Atari的仓库被运走,最终埋进了新墨西哥州的垃圾填埋场。
从1983年开始,北美电子游戏市场迅速坍塌,大量游戏公司倒闭或者退出,零售商对游戏机失去信心,消费者也对这个曾经炙手可热的新娱乐形式失去了兴趣。
如果你生活在1983年的美国,看着Atari巨亏、游戏公司倒闭、货架撤走游戏机、成箱的卡带被当作垃圾处理,你很容易得出一个今天看来极其荒谬、但在当时却无比合理的结论:电子游戏可能只是一场短暂的泡沫。
但历史最有意思的地方就在这里。就在北美电子游戏产业崩塌的1983年,太平洋的另一边,一家原本以扑克牌和玩具闻名的日本公司,正在做完全相反的事情。
1983年7月,在任天堂第三代社长山内溥的推动下,任天堂推出了一台红白相间的小机器,Family Computer。后来全世界都叫它Famicom,红白机。并且在上市后,推出了《超级马力欧兄弟》、《塞尔达传说》等至今仍然享誉世界的名作。
两年后,任天堂又把经过重新设计的Famicom带回那个已经对电子游戏几乎失去信心的美国市场。在那里,它有了另一个著名的名字:Nintendo Entertainment System,NES。
几年之后,电子游戏不仅没有消失,反而进入了一个远远超过Atari时代的新黄金时代。任天堂也一跃成为游戏机行业的霸主,直到今天。
今天回头看,这段历史相当不可思议。同一个时代下,一批人正在把电子游戏埋进垃圾场,另一批人正在发布下一代电子游戏机。旧时代的崩溃和新时代的开启,发生在同一年,只不过隔着一片太平洋,彼此看不见。
3.四十年后,历史又开始押韵
四十多年过去了,历史没有简单重复,但它却押着相似的韵脚。
就在今年上半年,我拜访了数个还在VR领域坚持的团队,他们仍然在重新思考VR最基本的问题:头显为什么一定要这么重?为什么所有的计算、电池、散热,都必须塞在人的脸上?为什么过去十年形成的产品形态,就一定是VR最终的形态?
于是,一些更加激进的VR实验开始出现。有人把计算从头上拿下来。有人重新设计光学和显示。当外界在为VR开始收缩而惋惜之时,他们则摒弃噪音,潜心设计新一代VR的产品形态。
而在这中间我认为最值得注意的产品,则是以Meta VR Glasses和PICO Space Pro为代表的分体式头显。
不夸张地说,当整个行业还在争论“苹果是否取消了Vision Pro下一代产品”的时候,VR的下一代产品可能已经提前被Meta和Pico做出来了。
这两款设备都将在未来3个月到半年之内迅速上市。
4.一切其实都从Vision Pro开始
这一切并不是突然发生的。如果沿着技术发展的脉络往回找,很多线索早已经出现。
一切还是要从Apple Vision Pro说起。Vision Pro发布之后,绝大多数人看到的都是它的问题:太重、太贵、续航短、没内容。
600多克的重量,让很多人觉得这就是现阶段高性能VR头显无法突破的物理极限。
但人们忽略了Vision Pro最重要的另一面:它其实已经提供了设计下一代头显的思路。
至少在硬件层面,我认为有两个变化被严重低估了。
第一个是Micro-OLED。
Vision Pro采用的Micro-OLED显示系统,能够在极小的显示面积内容纳大量像素。更高的像素密度让同样的分辨率可以通过更小的屏幕实现,也为更紧凑的光学模组设计创造了条件。随着屏幕、光学模组和结构设计的协同优化,头显有望在兼顾画质与视野的同时,进一步减小体积、减轻重量。
第二个变化是把电池拿了出去。
这件事情发布时甚至被不少人当成Vision Pro的缺点,一根线连着一个放在口袋里的电池,看起来似乎不像苹果应该做出的产品。但换一个角度看,它其实打破了过去一体机的一个重要假设,为什么所有东西都必须戴在头上?
既然电池可以拿出去,那么计算呢?甚至未来更多原本塞在头显里的模块,是不是也可以拿出去?当你开始沿着这个方向思考,整个思路就打开了。
5.为什么Vision Pro没有做到?
有人就会问,苹果既然已经拥有了一系列可以把头显做得更小、更轻的技术,为什么仍然做出了一台很重的机器。
我倾向于认为,这并不完全是一个技术问题。苹果拥有世界上最顶尖的芯片、显示、光学、结构设计和供应链能力。单独看Vision Pro的每一个部分,都是最顶尖的设计。
问题恰恰出在这里。每一个部分都很好,不代表整个产品就是最优解。
乔布斯时代的苹果,资源有限,规模相对较小,产品决策逻辑是自上而下,最高层对产品的定义有明确的标准,各个团队需要共同达到这个目标。
而今天资源丰富、规模更加庞大的苹果,已经有了相当大的品牌包袱,既不能轻易冒险,也不敢轻易犯错,这间接导致产品决策会保守很多。更容易让芯片、显示、光学、工业设计等每一个系统都做到自己的局部最优。但所有局部最优叠加在一起,未必等于全局最优。
Vision Pro就是一个典型的例子。它追求最好的显示效果、最强的计算能力、最高级的质感、还要考虑EyeSight、通用性、无障碍使用,每一个选择单独看都有理由。最后加在一起,就是600多克。
但创业公司不需要这么做。一家只有几百个人的公司,可以从第一天就规定我要的是一台只有200克的头显。为了这200克,我可以把电池拿出去,我可以把计算拿出去,我可以牺牲一些并不关键的功能,我可以重新设计散热。它没有必要在每一个维度上都赢。它只需要在一个最重要的维度上,做到过去所有人都没有做到过的程度。
于是,当Vision Pro把Micro-OLED、外置电池这些拼图摆到桌面上之后,苹果的竞争对手们开始做一件非常有意思的事情,他们没有继续复制Vision Pro,他们开始拆解Vision Pro,把真正需要戴在脸上的东西留下,把不需要戴在脸上的东西,一件一件拿出去。
6.不是减配,而是把重量搬走
而当你真的这么做以后,结果可能会超出很多人的想象。一台头部重量只有一两百克的VR头显开始成为可能。它把计算单元和电池从头上拿下来,放进外置计算设备里。真正留在头上的只有显示、光学、摄像头、传感器和必要的电子元件。
减重,但并不把它变成一台功能残缺的设备。这和之前很多方案具有本质上的不同。它没有降低分辨率,没有缩小FOV,没有降低算力,没有减少追踪范围,更加没有把产品简化成一台戴在眼前的显示器。
它走的是一条新路,重量大幅下降,但VR和空间计算的体验本身不缩水。
7.这不是一款产品,而是一个趋势
我这里说的并不是某一款产品。如果只有一家公司做出了一台200克的头显,可以归结为产品和技术的天才。但过去半年,当我把陆续看到的这些产品放在一起思考的时候,我意识到,这不是一款产品,而是一条非常明显的技术趋势。
首先是Meta VR Glasses,只有100克,当然它为了极致外观妥协,水平FOV只有70度。
然后是PICO Space Pro,FOV大于100度,重量200多克。
还有玩出梦想在CES上展示的超轻便头显,FOV大于100度,重量200克以内。
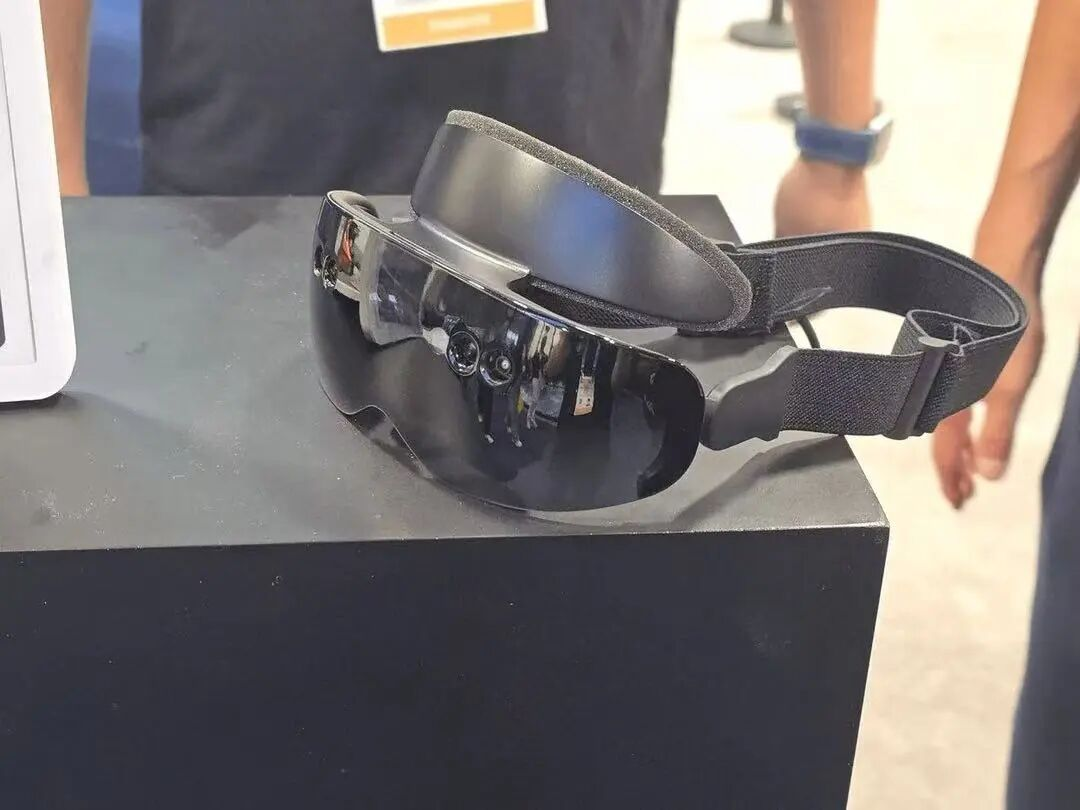
|Play for Dream在CES展示的demo,图源Reddit
再比如Pimax Dream Air,FOV大于100度,重量170克。
还有更早前的Bigscreen Beyond 2,FOV大于100度,重量100来克。
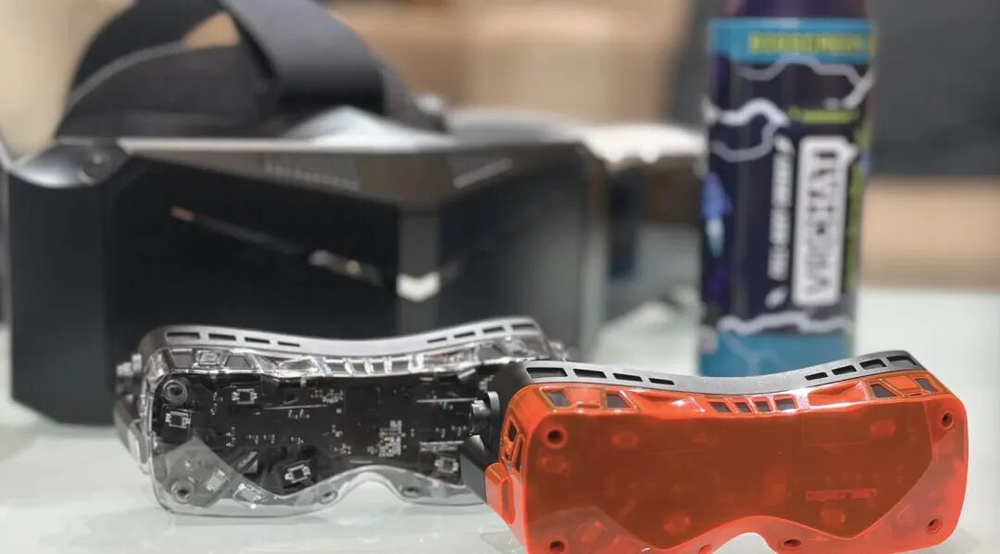
|Bigscreen Beyond 2结构样机媒体实拍,图源UploadVR
这些产品当然不是完全相同的设计。但从产品架构上看,它们正在收敛到一个非常相似的答案,真正戴在头上的东西,正在迅速减少。
8.重量的极限在哪里?
另外一个问题是,分体式的头部极限还能有多轻?
答案可能比很多人想象得更加激进。
中国创业团队万有引力已经做过了尝试。据团队介绍,目前可量产的原型已经做到90多克,水平80度FOV(对角线90度),支持6DoF追踪。如果进一步使用定制风扇、定制显示模组以及更轻的结构材料,重量可以接近80克。如果再往后看五年,还能够做到80克以内。
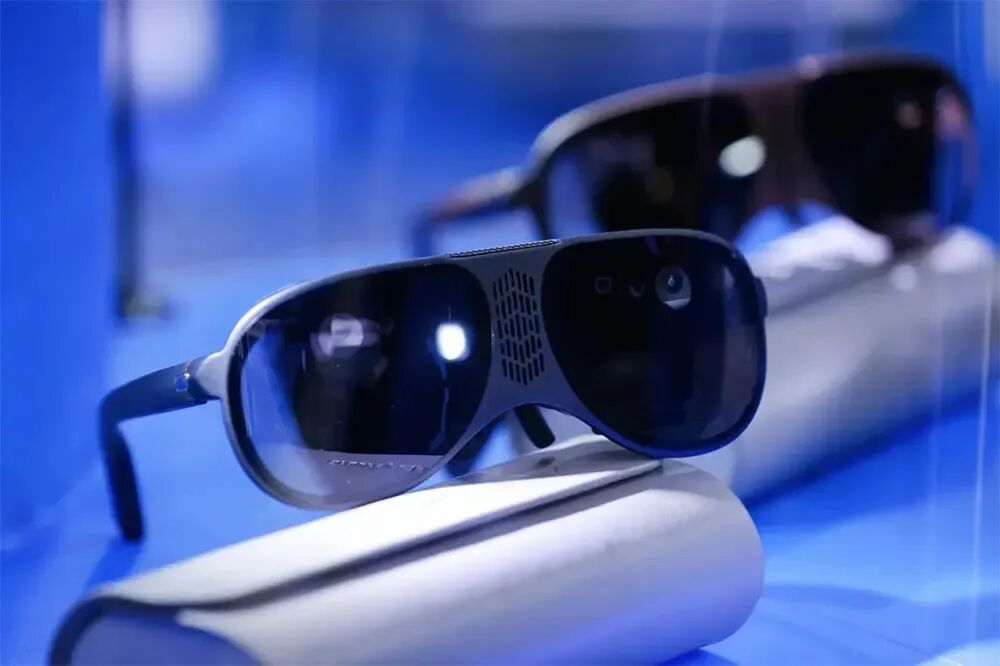
|万有引力原型机现场图,图源VR陀螺
团队也介绍说,这款原型为了追求类似眼镜的外观,对FOV进行了取舍。如果不追求眼镜外观,完全按照一体机头显的体验来制作的话,保证100度FOV,保证完整的6DoF追踪范围,重量仍然可以控制到100克。
这些都不是实验室的数据,而是即将可以量产的工程机。
所以,VR头显太重这个困扰整个行业十几年的问题,其实已经是一个被解决的问题。
当然,具体设计上,这一代产品各有取舍,有些更轻,有些保大FOV,有些保价格。但再迭代几代,都将殊途同归,最终都会达到100克左右,100度FOV左右这个标准。
似乎也是这个原因,Meta的新产品已经不叫头显,而叫Meta VR Glasses,它在向大家宣布,VR头显的时代已经过去,下一个时代,VR也可以做得像眼镜一样。
9.分体真正解决的是重量与性能的矛盾
如果把视野再往后拉一点,我认为分体式头显的意义不只是把今天的VR做轻,它实际上解决了过去十几年VR硬件最基本的一个矛盾:重量和性能的矛盾。
过去做一体机,本质上是在一个非常残酷的物理约束里做选择。你想要更强的性能,就需要更强的芯片、更大的电池和更复杂的散热。所有这些东西戴在头上,就必然轻不了。
如果你想把头显做到足够轻,就只能降低功耗、缩小电池、砍显示、砍功能,最终性能就很差。
所以过去基本只能在两个答案里选择:高性能高重量,或者低重量低性能。而分体第一次让第三个答案真正变得可行:低重量,高性能。
因为一旦计算单元从头上拿下来,很多原来限制VR性能的物理约束就突然消失了。外置计算单元为什么一定要用特制芯片?它可以使用更高功耗的移动芯片,可以使用笔记本级芯片,甚至可以使用PC级CPU和GPU。
10.像PC一样更宽的价格带
今天大家有一个误解,就是VR头显必须做到500美金以内,否则根本卖不动。
这是一体机的产品结构所天然限制的。
而分体机则可以灵活配置,满足不同用户的需求,迎来更广泛的用户群。
因为它很像今天的PC:上面是显示器,下面是主机。
头显负责显示、光学、摄像头和传感器。计算单元负责CPU、GPU、内存、存储、电池和散热。这两部分甚至不需要绑定在一起。你可以买一块更高分辨率的显示器,也可以买一台性能更强的主机。两三年之后计算性能落后了,不一定需要把整个头显淘汰,只需要升级后面的计算单元。
这会进一步带来一个非常重要的变化,VR头显第一次有机会形成像PC一样宽的产品价格带。
今天买电脑,没有人会问:“电脑应该卖多少钱?”三四百美元能买电脑,一千美元、三千美元、五千美元同样能买到不同档次的电脑。因为不同的人需要完全不同的配置。
未来的分体式头显也可能如此。入门产品可以使用更便宜的显示和芯片,把价格做到几百美元。中端产品可以使用更好的Micro-OLED和更强的处理器。专业用户可以用笔记本级乃至桌面级处理器,把性能推到今天一体式头显难以想象的水平。
很多人争论即将发布的PICO Space Pro和Meta VR Glasses和Quest比价格是否太贵?这本质上是个错误的问题,因为不同的配置对应了不同的价格。高配电脑和低配电脑都有各自的用户群。但根本的意义在于各种配置的电脑都会出现。
所以分体架构的好处不只是轻便,也不只是打开了性能上限,它还同时打开了整个XR的产品价格带。
11.那么,OST的AR设备又如何?
如果分体式VR头显真的能够做到100到200克,一个很自然的问题就来了:
过去十几年整个XR行业投入巨大的另一条路线,OST(Optical See-through)设备普及是否已经来临?
要回答这个问题,首先需要认识光波导技术的特点:光波导是当下最有机会做成最像普通眼镜形态的光学技术。
它允许显示系统被压缩进接近普通镜片和镜架的形态,让用户直接透过镜片看现实世界,同时把数字信息叠加在真实世界上。
所以发挥OST最大价值的产品形态,是它真的变成一副眼镜。
但问题也恰恰出现在这里。如果它还没有成为一副真正的眼镜,那么OST为此付出的代价不太值得。
我们可以看看Snap最新一代的AR眼镜SPECS。这是目前世界上完成度很高的OST设备。它使用光波导显示,拥有手势追踪和独立计算,重量130克,FOV则只有大约50°。把这么多东西塞到130g的独立AR设备来说,已经是非常了不起的工程成就。但作为产品,它却处在一个非常尴尬的位置:作为眼镜它太重。作为头显,它又不够沉浸。它真正的竞争对象实际上是头显,但当它与100~200克、100度FOV的VR头显相比,这时候问题就来了,用户为什么要为只是看上去更像眼镜一点,而牺牲掉一半的FOV和更好的画质?
所以对于这条路线,我们尊重它取得的进展,但作为产品,它此刻的竞争力并不强。
未来XR可能会出现一个非常清晰的分界。一端是真正的眼镜,足够轻、足够自然、全天佩戴。它不需要100度FOV,也不需要最好的画质。另一端是真正的头显。它不需要假装自己是一副普通眼镜。但既然用户已经接受我要戴一个设备,那就应该把FOV、分辨率和计算能力尽可能做到最好。
而夹在两者之间的产品,它没有轻到成为眼镜,体验又不如头显,则会变得非常尴尬。
12.如何看待AI眼镜?
讲到这里,可能又会出现另外一个非常自然的话题:
如何看待AI眼镜的发展?
AI眼镜其实是和头显做了完全不同的事。
今天的AI眼镜是手机和AI向人体延伸出来的一个新终端,而非独立的计算平台。
把所有概念都拿掉之后,今天的一副AI眼镜其实是三样东西的组合:屏幕、摄像头、耳机。
AI眼镜的竞争对手不是手机、电脑。例如,眼镜的音频部分和开放式耳机的场景重叠,眼镜的摄像头部分和运动相机的场景重叠,屏幕则和手表部分重叠。
AI的快速发展的确让轻量化的交互体验得到大幅提升,这点毋庸置疑。但由于功耗和散热的影响,AI眼镜的性能天然高不了。
一部手机可以有大的散热片,一台计算机可以有风扇,一个分体式计算盒也可以有风扇。但一副眼镜除了镜框、镜片和纤细的镜腿,热量无处安放。
眼镜不能装很大的电池,也没有足够的体积容纳散热系统,因此不能允许芯片长期以很高的功耗运行。完整的空间计算、SLAM、高质量图形渲染,无法在眼镜里运行。即使通过无线传输,这个热量也不是眼镜这个系统所能承受的。这不是投入多少钱的问题,而是来自物理的限制。
AI眼镜确实在解决用户的需求,这个市场也会很热闹。模型公司、手机厂商和互联网巨头,都有充分理由进入。因为对于这些公司来说,眼镜不是一门孤立的硬件生意,既可以看作手机生态的配件,也可以看作大模型的终端。
AI眼镜更像是本世代计算平台在外围终端的竞争延续,而非建立全新的下一代计算平台。
13.所以第二次XR大战到底是什么?
讲到这里,我们终于可以重新回到这篇文章的标题。
为什么我会把第二次XR大战的起点,放在分体机上?
如果我们讨论的是未来两三年什么产品卖得最多,答案未必是分体机。甚至在相当一段时间里,一体机和AI眼镜的销量都可能远远超过它。
但短期销量最大和代表下一代计算平台,是两件完全不同的事情。真正意义上的下一代计算平台,最终还是要回答几个最基本的问题:
它能不能提供下一代的计算能力?
它能不能提供下一代的人机交互?
它能不能创造手机和PC无法提供的下一代体验?
它的产品形态能不能被大多数用户所接受?
如果用这个标准重新看今天所有的路线,我认为答案会越来越清楚。
现阶段真正能够回答下一代计算平台是什么的,是分体机。
我们有机会同时得到足够轻的重量和下一代的体验。
这就是为什么在看过AI眼镜、OST设备、一体机以及今天各种AI设备之后,我越来越认为,第二次XR大战真正值得关注的主线,是分体机。
今年,随着Meta VR Glasses的发布和PICO Space Pro的上市。我们即将进入分体机的产品验证阶段。
这一阶段最重要的不是销量。真正需要验证的是几个问题:
重量下降后,是否有新人群进入?
重量下降后,使用时长和留存会不会明显增加?
重量下降后,会带来哪些XR的新场景?
如果这些问题的答案是肯定的,那么这一代产品的使命就完成了。
再往后,参与者会越来越多。手机厂商会进来,PC厂商会进来,传统消费电子公司会进来,才是第二次XR大战真正最激烈的阶段。
14.结语,回看VR发展轨迹
回头看整个VR的发展,会发现一个非常有意思的现象。它并不是一条笔直向前的路线。它不像个人电脑到手机的发展史。最早,我们有桌面电脑,计算能力很强,但你必须坐在那里使用,后来出现笔记本,再后来芯片、电池不断进步,我们终于把计算机塞进了手机。
VR的顺序有一点不同。一开始是PC VR,后来为了尽快获得大众市场,行业选择了无线一体机。以Quest为代表的头显把显示、计算、电池、散热全部塞到了人的头上。它降低了使用门槛,但代价就是重量。而智能眼镜为了获得完美的外观,舍弃了性能。
今天出现的分体机,看起来好像是一种倒退。我们又有了一根线,又出现了一个类似主机的东西。就像从手机突然退回到了笔记本甚至桌面电脑。但这恰恰可能是最适合今天的一步。
也许多年以后,当我们重新看到一台100克以内、完全无线、拥有今天PC级计算能力的一体式VR设备时,我们可能会觉得这才是VR本来应该有的样子。
但我们不会凭空跳到那里。我们需要先经过现在这一代分体机。
第二次XR大战,开局是一场重启,对于此前落后的硬件厂商,可能有了新的机会,对于开发者而言,可能战场本身已经改变。
风起于浮萍之末,一叶落而知秋也。
好戏还在后头。