
本文来自微信公众号: 巨潮WAVE ,编辑:杨旭然,作者:小卢鱼,原文标题:《梅卡曼德上市后首份财报亮相:高预期之下的审视与压力|巨潮》
梅卡曼德上市后的首份财报,可以说格外重要。其数据不仅可以展示其自身经营变化,也可以体现出整个具身智能行业的发展动向。
从其本身经营情况来看,增长与亏损表现都相当鲜明。今年上半年公司实现营收2.4亿元,同比增长54.7%;毛利率65.0%,同比提升3.6个百分点;海外收入近1亿元,同比增长68.3%;新签订单3.35亿元,同比增长75.3%,复购率93.9%。
与此同时,公司经营亏损已经同比扩大至7745万元,其中研发开支8010万元,同比增长72.9%,净亏损约1亿元,收窄幅度有限。
更值得关注的是其收入结构。目前,公司营收中来自工业3D相机及视觉软件的部分仍有九成之多,“眼”仍是核心业务和绝对现金牛,“脑”与“手”尚处投入期——这与资本市场在IPO时给出的溢价不太相符。
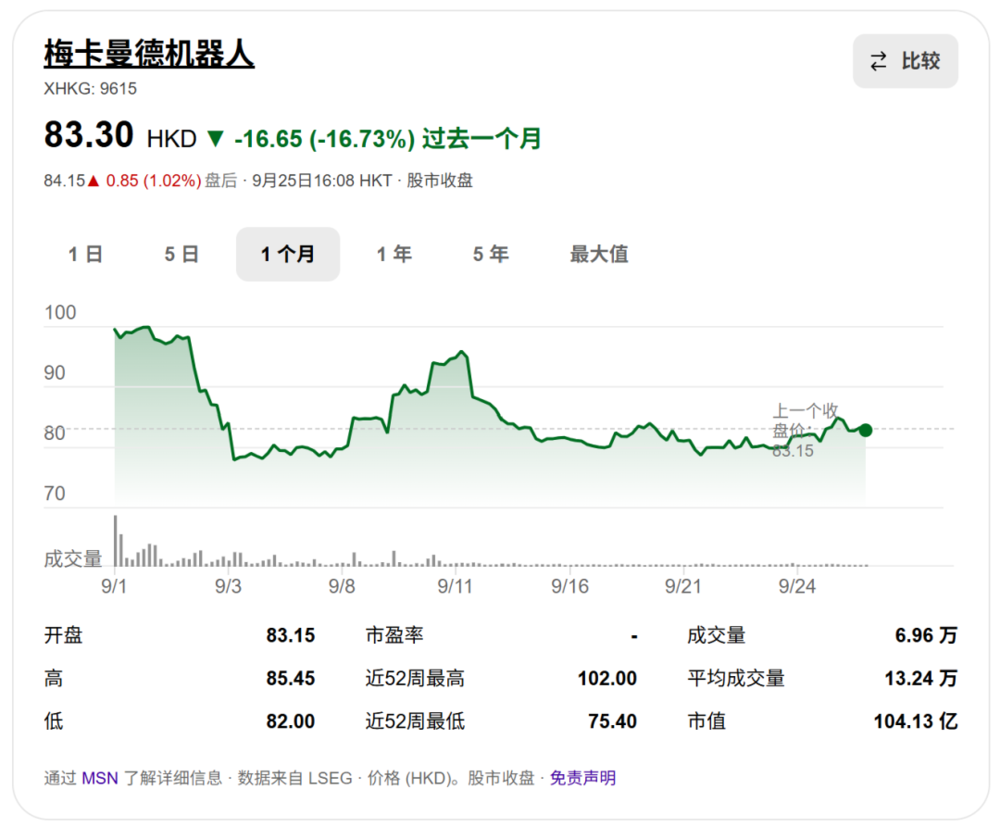
梅卡曼德近20倍的市销率,远高于港股机械行业约1.1倍、同业约4.7倍的平均水平。这种估值,显然是建立在市场对通用机器人未来放量的预期之上。
当传统业务勉强能撑住现金流、但新故事尚无法贡献规模收入时,这份上市之后的首份财报,在高预期面前就显得有些压力了。
技术壁垒
梅卡曼德2026年上半年2.373亿元总收入中,具身智能机器人引导业务贡献了2.163亿元,同比增长49.9%,占总收入的91.1%。
这条业务线对应的核心产品,是Mech-Eye工业3D相机及配套的Mech-Vision视觉软件与Mech-Viz机器人编程软件,它们能帮助机器人识别工件的位置和姿态,规划运动路径,完成抓取、搬运和上下料等操作。
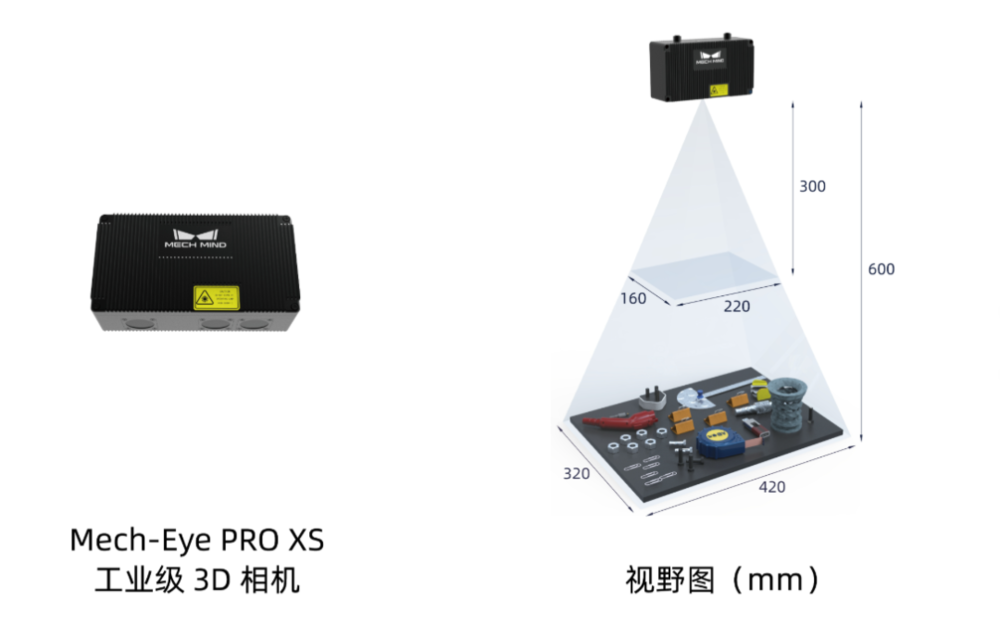
从技术参数看,Mech-Eye的Z向单点重复精度可达0.3mm@2.0m,VDI/VDE测量精度达0.2mm@2.0m,远高于良好受控环境下行业平均0.5至1.0毫米的基准。
在工业场景中,这一精度意味着相机能够对厚度小于1mm的薄壁钣金件生成完整的3D点云,清晰呈现表面微小圆孔和翘曲等特征,成像速度最快可达0.08秒单帧采集,适配快递供包等高速产线约1800件/小时的节拍要求。
换言之,这套“眼”的技术壁垒是真实存在的,它支撑了梅卡曼德在中国3D视觉引导机器人市场中接近40%的市占率。
但“眼”的天花板也是真实存在的,它本质上解决的是机器人如何“看见”的问题,是识别物体在哪里、以什么姿态存在。至于机器人“看见之后该做什么、为什么这么做、遇到没见过的情况怎么应对”,则属于“脑”的范畴。
在梅卡曼德的产品架构中,“脑”对应的是Mech-GPT多模态大模型。从技术定义上看,Mech-GPT基于自研的视觉-语言-动作多模态架构,融合了感知、语言理解和运动规划能力,并且经过超10万个真实物体和工业场景的训练。
它的目标是让机器人能直接理解自然语言指令,综合视觉输入和3D空间数据进行推理,自主决定完成任务的最佳方案,而无需预定义编程。
不过需要注意的是,梅卡曼德的“脑”,本质上不是通用人工智能意义上的“脑”,而是工业自动化层面的一种智能增强技术。
它的价值更多体现在,可以让现有的工业机器人在特定产线任务中变得更聪明、更柔性上。例如面对散乱堆叠的工件、反光表面、透明材质等传统自动化难以处理的场景时,由模型自主完成识别、决策与运动规划,可以将部署周期从数月压缩至数天。
而且即便不是通用性的脑,在技术上做出实质进步并落地业务也并非易事。
梅卡曼德的招股书中透露,其“眼”和“脑”在技术层面尚未达到理想的耦合状态。但“眼”的下一代技术跃迁,恰恰依赖于“脑”的能力溢出。
如果未来行业内出现了真正具备通用任务理解与规划能力的大模型,那么梅卡曼德当前以“工业场景专有精度”构建的护城河,无疑将遭受挑战。
“脑”足够通用之后,“眼”是否还需要如此高的定制化程度?一个通用大脑配上标准化视觉传感器,是否就能覆盖梅卡曼德当前服务的大部分场景?
显然,这是一个对于梅卡曼德来说颇有难度的问题。
客户基础
总结目前的公开信息来看,梅卡曼德在工业场景里难以撼动的位置,或许更多来自于率先进入了集成商网络,并让集成商愿意为它重新学习、重新适配、重新承担项目风险。相比其技术能力,这是更高、更难打破的壁垒。
工业自动化项目的落地,从来不是买一台相机插上就能用的。一个典型的3D视觉引导项目,集成商需要完成相机标定、手眼校准、点云参数调优、抓取策略配置、异常处理逻辑编写等一系列工程环节。
梅卡曼德的Mech-Vision和Mech-Viz软件经过多年迭代,形成了一套相对成熟的工具链和开发者生态。
集成商的工程师已经熟悉这套界面的操作逻辑和调试方法,就不太愿意重新学习一套新软件、重新踩一遍工程坑、重新向终端客户解释为什么项目周期拉长了,因为里面有大量的工程惯性和组织成本。
从数据上看,梅卡曼德的客户基础在增厚:截至2026年3月底,累计付费客户达1,605家,其中包括100多家《财富》世界500强企业。
客户复购率在2026年上半年达到93.9%,存量客户贡献的收入占比从2023年的61%升至2025年的78%,2026年一季度进一步达到86%。
但如果换个角度解读,这组数据也可以理解为,是梅卡曼德的收入越来越依赖于老客户的持续采购和扩展部署。这既可以是客户粘性提升的信号,也可以是工业“眼”已经完成市场渗透、进入存量深耕阶段的标志。
在此基础上,客户集中度上升的趋势就值得警惕了——根据招股书和财报,梅卡曼德前五大客户收入占比在两年内提升了14.5个百分点,单一最大客户占比从6.4%跃升至15.0%。
这个集中度本身不算极端,但梅卡曼德客户结构的特殊性在于,这些客户本质上是系统集成商而非终端用户,也就导致公司集中度的财务含义比表面上更复杂。
集成商采购梅卡曼德的产品,再集成到终端客户(如车企、物流企业)的产线中。梅卡曼德与终端客户之间隔着一层集成商,对终端场景的真实需求变化、预算周期、技术偏好的感知是间接的。
这种结构的风险在于,极端情况下,若核心集成商转向自研视觉方案或更换供应商,梅卡曼德短期内很难绕过该集成商直接触达其背后的终端客户。工业自动化领域的集成商未必没有动力这么做,毕竟视觉引导系统的毛利率够高。
另一个危险的信号是,车企最近正在大举进入机器人行业。汽车主机厂既是梅卡曼德终端客户所在的核心行业,也是集成商网络的重要需求来源。
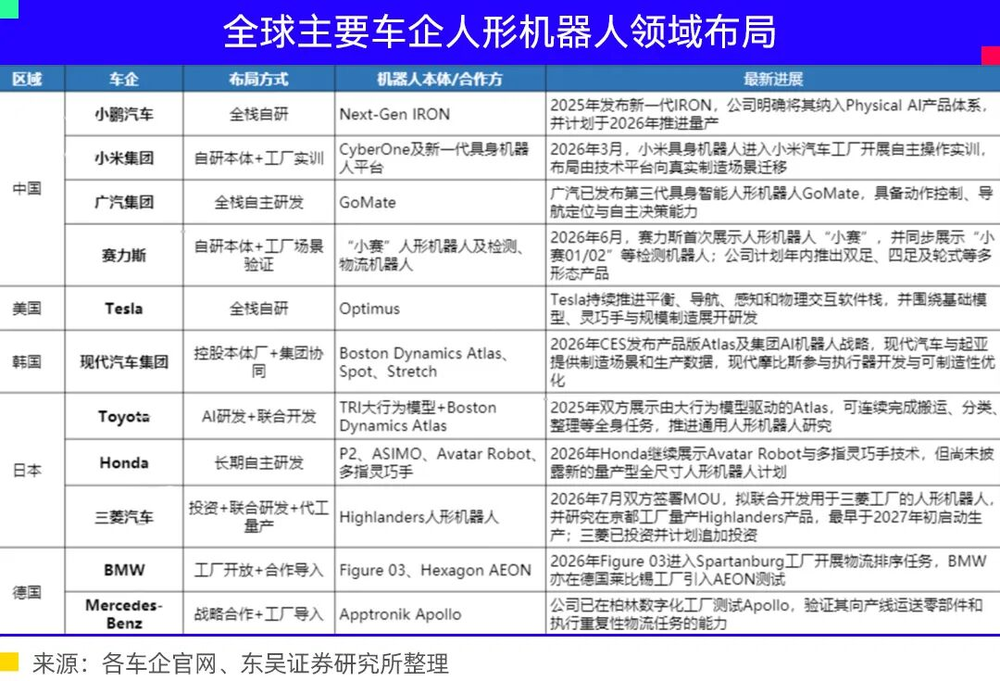
当车企开始自建机器人团队、自研视觉引导方案时,它们既可能成为梅卡曼德的新客户,也可能成为集成商的替代者,进一步压缩梅卡曼德通过集成商触达终端客户的通道。
这里还要叠加“脑”业务进展过慢的风险,毕竟“眼”的客户基础再扎实,真正决定长期客户粘性的,仍然是“脑”。
估值压力
市场还能留给梅卡曼德多长证明自己的窗口期,恐怕是最关键的一个问题。
梅卡曼德当前的资本市场定位,是一家处在技术壁垒构建和市场份额获取阶段的公司,增长优先于盈利。但放在整个机器人行业的盈利性都在被重新审视的时间节点里,这个自我定位可能也会出现动摇。
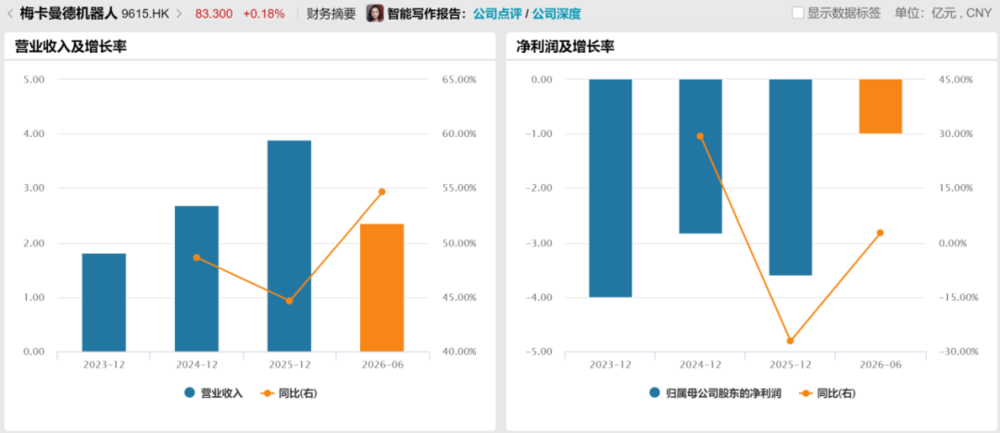
从其亏损结构看,上半年经营亏损同比扩大至7745万元,而经调整期内亏损由上年同期的5580万元收窄至5250万元,两者差额约2495万元,大概率来自股权激励费用,与公司还在加强研发投入阶段的说法也对的上。
经调整EBITDA亏损从3944万元降至3296万元,亏损收窄的主要原因是收入增速快于费用增速,而不是费用结构本身发生了质变,更不是公司的基本面出现了大幅的改善。
梅卡曼德上半年研发开支8010万元,同比增长72.9%,约占收入的33.8%,销售费用率虽然从2023年的102.7%降至38.5%,但仍处于高位。
当研发和销售两项开支合计接近1.8亿元,而毛利仅1.54亿元时,公司的亏损比起周期性,更像是结构性的。
其毛利当然能打,65.0%的综合毛利率在工业领域已属顶级水平,海外业务毛利率更是高达81.4%。但业务规模没有快速增长的情况下,毛利率再高也不安全——梅卡曼德上半年营收2.37亿元,对一个百亿市值的公司来说太低了。
而梅卡曼德高毛利率的下降预期,也是个无法回避的问题。
目前机器人行业的趋势就是为了实现普及,要让整机价格加速下行。宇树科技的人形机器人单价两年降幅约70%,高盛今年8月发布的全球物理AI报告也预测,人形机器人整机均价将在未来十年内下降约49%。
整机降价必然向产业链上游传导,梅卡曼德想做机器人行业的底座型企业,就不可能在未来毛利率整体承压的环境里独善其身。
比起整机降价带来毛利率压缩,梅卡曼德更加需要担心的,还是机器人行业可能出现的各种复杂情况:迟迟不能普及、落地、商业化遇阻所导致的预期落空问题。
届时公司要么削减研发等超前投入,要么继续烧钱等待市场拐点,但整个市场对持续亏损的机器人公司的融资容忍度都会快速下降。
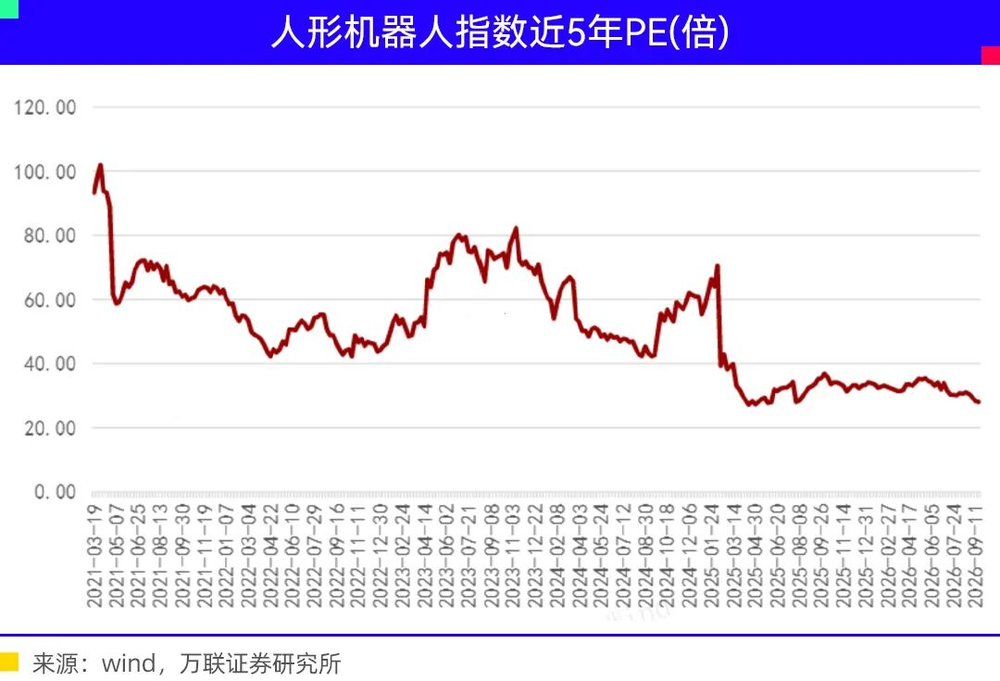
梅卡曼德上市后股价大挫,也仍然有近20倍市销率,这种定价显然不是基于公司目前的营收规模和利润水平,而是押注“眼脑手”平台在通用机器人时代难以替代的生态位。
类似于新能源汽车行业与宁德时代之间的关系,机器人行业之于梅卡曼德,是一荣俱荣的关系,同时也是一损俱损的关系。
机器人行业若不能真正放量,公司技术溢价与估值叙事便会失去根基,如果按照机械、工业的逻辑来定价,显然是管理层非常不愿意看到的。