本文来自微信公众号: 坚白客 ,作者:濠梁
9月24日,移动、电信、联通三大运营商,集体下架“0元购机”业务。各家给出的官方解释,诸如“系统优化”“产品升级”等等,都比较含蓄。
运营商线下营业厅“0元购机”产品,已经存在多年,且争议不断。最终落得下架的结局,并不令人意外。
然而,三大运营商的动作干脆利落、整齐划一,不仅表明背后有统一指导,而且,所能折射出的政策导向也值得关注。
不少人联想到前几天的热点事件——花呗们被强制“隔离”,进而将此事同样归因为,是《金融产品网络营销管理办法》在起作用。
但事实上,尽管“0元购机”本质上也属于金融产品,但新规旨在规范线上营销,对于发生在线下的营销行为,显然鞭长莫及。不过,从更大的背景来看,两者似乎又殊途同归,是同一种政策导向的不同侧面。
01
套路之深,远超一般人理解
“0元购机”最表层的套路,过程大致如下:
有一天,你偶然路过一家电信营业厅,透过玻璃橱窗看到,体验区摆着刚刚发布的新款小米手机,闲来无事,于是你打算走进去把玩一番。然后,当你正专注体验新功能的当儿,营业厅的销售员已经凑过来,开始跟你搭讪。
几句闲聊之后,她就切入正题,开始推销她们家目前超级优惠的大活动——0元购机,只要办一个每月99元的话费套餐,就可以免费送手机,如果你不是电信手机号,可以立马转网。
“很划算的,反正套餐你平时也要用的,现在做活动,手机免费拿,不要白不要是吧,自己用不上,也可以送给家里人”。
如果你是个谨慎的人,可能会再三确认,是否还有其他条件。但她除了“需要按时交话费”,其他的都会只字不提。于是,你心动了。然后,就是刷脸、拍照、签协议一系列全套操作。
但过不了多久,你就会发现,所谓免费送手机,实际上是贷款。名义上99元的套餐费,其中有60多元是用来还贷款的。
只不过还款需要过一下电信的手,你先按话费交给电信,然后电信再替你还。而一旦你没有按时交话费,就相当于贷款逾期,很快就会体现在征信报告上。
大部分人对于“0元购机”的理解,都止步于此。但这仅仅只是最表层,真实的套路,并未在此止步。
“0元购机”是假象,贷款其实也是假象。你以为的贷款,其实根本不是,只是长得像贷款而已。
以中国电信的玩法为例,消费者如果要“0元购机”,需要办理“橙分期”业务。橙分期的经营主体是中国电信的孙公司,叫做甜橙融资租赁(上海)有限公司。
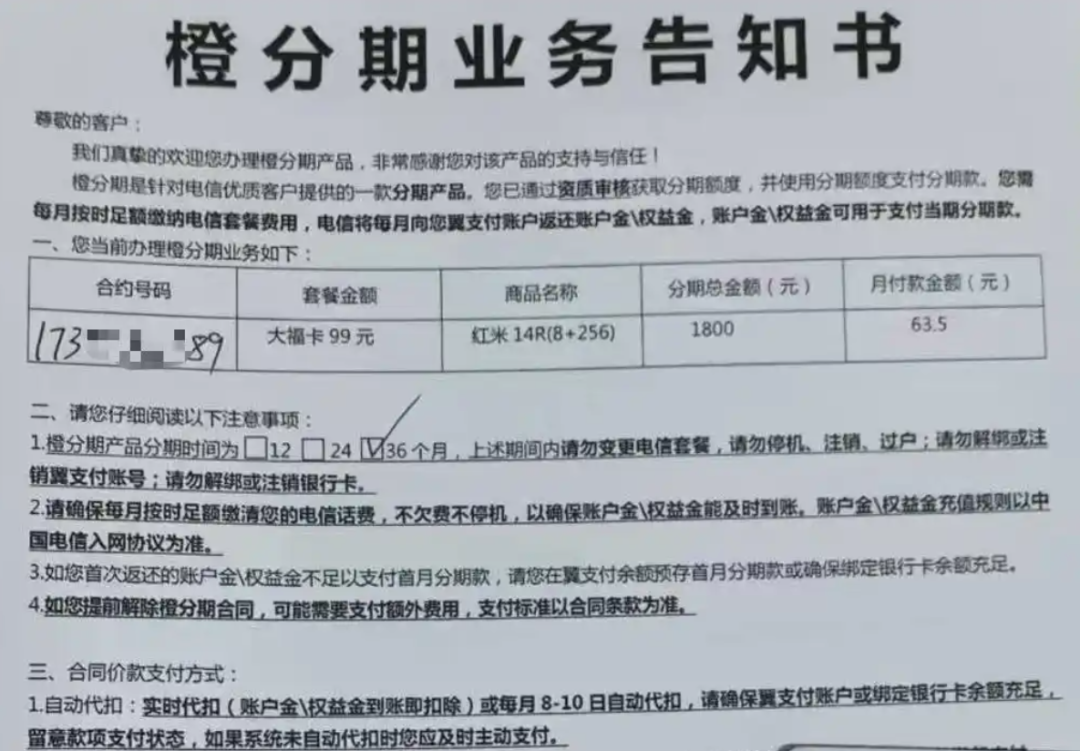
融资租赁是什么操作?按照原银保监会制定的《融资租赁公司监督管理办法》,融资租赁的标准定义是“出租人根据承租人对出卖人、租赁物的选择,向出卖人购买租赁物,提供给承租人使用,承租人支付租金的交易活动。”
用大白话来说,如果一家工厂需要一批大型生产设备,但又苦于手头缺钱,那么就可以通过融资租赁实现。
由融资租赁公司出钱买下设备供工厂使用,然后工厂每个月付租金,最后租赁期满后,设备归工厂所有。这种介于贷款融资与普通租赁之间的模式,就是融资租赁。
回到橙分期,如果消费者签的分期合同是融资租赁合同,那么,严格意义上而言,这种分期就不是贷款,相应的,消费者按月还钱,实际上是每月付租金。给贷款套上融资租赁的马甲,这是“0元购机”更深层的套路。
为什么如此操作?其目的当然是打擦边球、规避监管。而且这种玩法,在贷款领域并非个例。比如,去年兴起的“车抵贷”大潮中,就有人以此方式浑水摸鱼。
具体而言,哄骗同样贯穿整个过程,贷款中介先以“利息低”“放款快”“押本不押车”为诱饵,吸引急需用钱的车主办理“车抵贷”。然后在签协议过程中,将“车抵贷”偷换成“融资租赁”模式中的“售后回租”。
也就是车主需要先将自己的车卖给融资租赁公司,然后再向融资租赁公司租车。其中,融资租赁公司向车主支付卖车款,被解释成发放贷款,而车主按月付租金,就变成了分期偿还贷款。
据媒体报道,在这种模式下,名义上放款35000元,实际先行划扣3500元GPS费用,之后分36期还款,每月还款额约为1400元,合计还款额最终高达54000元,这显然远超贷款监管红线。
而当借款人意识到自己掉入了高息陷阱,试图维权时,才会发现,自己办理的并非车抵贷,而是“融资租赁售后回租”。
但后悔已经晚了,维权时也会面临重重障碍,因为当贷款摇身一变成为融资租赁,适用于贷款的一切约束,诸如放贷资质、砍头息、高利贷等等,便都立马失去约束力。
02
真正的“死因”
各大运营商“0元购机”集体下架后,不少人联想到花呗们被强制“隔离”,进而将此事同样归因为,是《金融产品网络营销管理办法》在起作用。
但事实上,“0元购机”相比花呗等月付产品,存在本质区别。一个主攻线下,一个主打线上,一个被包装成“免费送”,一个被混淆成“赊账”,一个后面站着国企,一个背靠互联网大厂。
而主攻线下的展业特征,其实已经直接决定了《金融产品网络营销管理办法》,对“0元购机”鞭长莫及。
不过,两种产品看似风牛马不相及,但细看之下,它们之间的相似点也不少。
首先,它们本质上都属于消费类金融借贷产品,其次,它们在推广过程中,都存在故意混淆概念、诱导消费者的操作。
“0元购机”是营业厅销售人员故意隐瞒贷款本质,花呗类是通过排在前列、默认勾选、立减金等诱导用户,涉嫌侵犯用户知情权、选择权,是两者绕不开的争议焦点之一。
此外,从“生命力”之顽强来看,两类产品都可谓一直争议不断,但长期屹立不倒,并且我行我素。那么,是什么原因让这两类产品同时“熄火”?
放在更大的背景来看,它们如今或下架或受限,本质上都是消费贷退潮的一部分余波。
2023年7月,国务院办公厅转发国家发改委制定的“促销费二十条”——《关于恢复和扩大消费的措施》,其中明确提出加强金融对消费领域的支持,由此新一轮消费贷扩张拉开序幕。
而经过一轮快速扩张后,消费贷不仅纠纷不断,而且对于消费的拉动作用,也快速衰减,也就是呈现出显著的边际效应递减。
公开数据显示,2023年,1.75万亿元的个人消费贷增量,支撑起了社会消费品零售总额7.2%的增速。但到了2024年,个人消费贷增长仍然实现了高达1.24亿元的增长,但对应的社会消费品零售增速,已降至3.5%。
2025年,整体数据继续下滑,即使有史无前例的1%的“消费贷财政贴息”政策,社会消费品零售增速仅微弱回升至3.7%,12月份的增速更是直接跌至0.9%。
拉动力日益枯竭,由此消费贷开始退潮。央行最新发布的数据显示,今年前8个月,住户贷款减少1.03万亿元,其中,以消费贷为主的短期贷款减少1.05万亿元。可见消费贷退潮的速度之快。
这背后的核心原因,显然是居民收入修复不及预期,面对未来的种种不确定性,人们普遍选择降杠杆,也就是增加存款、减少贷款。
在这样的大背景下,放任个别贷款产品混淆概念、诱导消费者贷款,相比经济上行期,显然更容易引发纠纷,也更容易加剧居民资产负债表恶化,而且过渡借贷的风险,最终也必然会传导至金融机构。
去年10月份以来,通过“助贷新规”强力压制高息个人消费贷,也是同样的思路。在居民收入承压的局面下,肯定不能再放任高息放贷平台,去进一步盘剥已经受损的居民资产负债表。
03
改头换面、卷土重来?
因此,无论是花呗们被隔离,还是“0元购机”集体下架,减少纠纷、防范风险,恐怕才是最核心的监管考量和政策导向。
不过,纵观近年来金融借贷产品的演变历程,无论是线下还是线上,活脱脱就是一部不断寻找政策盲点、不断变相突破监管的套利史,从P2P到现金贷再到助贷,莫不如此。
花呗们被强制“隔离”,将于本月底正式生效,但新的替代方式已经接棒涌现。9月份以来,有不少用户反映,淘宝、京东、天猫等平台,都在大力推广“先用后付”“先享后付”。
其产品设计逻辑大致是,电商平台根据用户个人信用评估结果,给予用户一定的额度,用户在该额度范围内,可以在平台签约店铺中先买后付,付款期限到期后,如果用户开通了花呗等月付产品,最后可支持从花呗扣款。
不难看出,此类产品的核心功能与花呗们相比,简直是换汤不换药。然而在产品定性上,花呗们属于贷款产品,需要在收银台中区隔展示并明确标注,而“先用后付”则不属于贷款,可以不受新规的约束。
在这个意义上,“先用后付”犹如花呗们的分身,通过流程上的进一步前置,成功帮助被困在收银台一角的花呗们,轻松实现了暗度陈仓。
而同样作为存在已久的消费金融产品,“0元购机”是就此谢幕,还是稍作休整后再改头换面、重出江湖?仍有待继续观察。