本文来自微信公众号: 雪贝财经 ,作者:栖迟,原文标题:《雪贝 | 阿里AI的增长之谜》
外卖大战阶段性降温之后,云计算与AI正在成为阿里新的战略重心,这家企业已将更多战略资源与资本投入转向AI,希望加快完成从综合互联网平台向AI公司的战略转型。
阿里这一轮AI转型的进展,核心指标体现在云业务收入的持续提速上。
过去四个季度,阿里云收入增速分别达到34%、36%、38%和45%,管理层同时表示,未来几个季度增速仍有进一步提升空间,三季度同比增速有望超过50%。过去四个季度阿里云收入合计已达到1732亿元。
如果仅观察上述数据,阿里AI业务确实呈现出较快的增长势头,其提出的中长期千亿美元年收入目标,看起来也并非完全遥不可及。
但如果进一步拆解阿里云的收入结构,情况要复杂得多。
近期,行业内已有分析对阿里云收入来源进行了较为详细的拆分:按照相关测算,阿里云约四成收入来自阿里体系内部,真正来自集团外部客户的收入占比约为六成。
四成收入来自内部,意味着阿里云当前增长中,相当一部分需求来自集团体系内的业务部门及关联公司,包括淘天、高德、千问、菜鸟以及蚂蚁等客户。这类内部需求本身完全合理,也真实反映了阿里自身数字基础设施和AI算力需求的快速增长;但从集团合并报表和整体经济价值创造的角度看,内部采购更多体现为集团内部资源配置,并不能等同于来自第三方客户的新增收入。
因此,仅依据阿里云披露的整体收入增速判断其AI业务的外部商业化进展,可能会在一定程度上高估实际表现。
壹:阿里云纯外部收入增速仅约为27%
根据雪球投资者的相关测算,2026年二季度,阿里云来自外部客户的收入约为353.6亿元,其中包括蚂蚁集团,占阿里云总收入约73%;若进一步剔除占比约12%的蚂蚁集团收入,来自真正独立第三方客户的收入占比约为61%。采用同样的方法对一季度收入进行拆解后,纯外部收入占比约为60%,整体波动并不明显。
此外,一份来自于高盛针对阿里云建立的测算模型,亦较为详细地拆分了阿里云历个季度内部与外部收入,并对未来收入结构进行了预测。高盛模型给出的结果,与上述市场测算基本一致。
与此同时,上述高盛测算模型显示,从2025财年至2026财年(大致对应截至自然年2026年一季度的财务周期),阿里云年度收入由1180亿元增长至1582亿元,同比增长34%;其中内部收入增长约37%,包含关联方在内的外部收入增速约为33%。
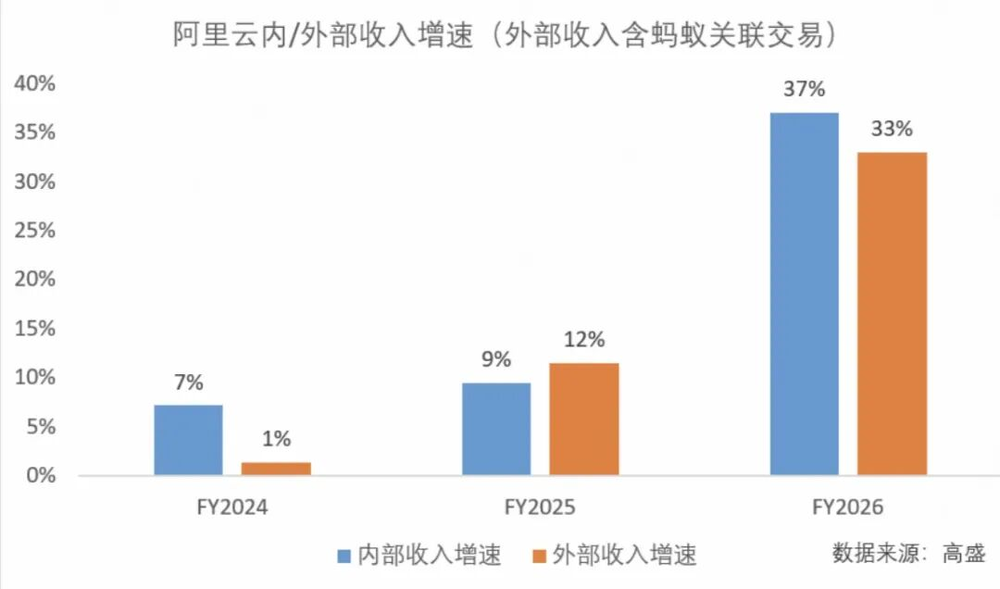
需要特别注意的是,上述所谓“外部收入”虽然已经剔除了淘天、千问等阿里集团内部业务之间的结算,但仍然包含蚂蚁集团。由于蚂蚁集团不纳入阿里巴巴集团合并报表范围,其与阿里云之间的交易在财务口径上属于关联方交易,并被统计为外部收入。2025财年和2026财年,蚂蚁集团向阿里云采购金额分别约为111亿元和191亿元,同比增长高达72%。
也就是说,如果进一步剔除蚂蚁集团贡献的收入,阿里云内部及关联体系需求的增长速度约为46%,真正来自独立第三方客户的收入规模则不足1000亿元,同比增长约27%。
27%的增速放在当前全球AI基础设施快速扩张的背景下,并不算突出。同期,亚马逊AWS、微软Intelligent Cloud以及谷歌Google Cloud二季度外部收入同比增速分别约为37%、32%和82%,均高于阿里云剔除关联方后的纯外部收入增速。
尤其值得关注的是,过去几年蚂蚁集团与阿里云之间的关联交易规模持续快速增长,即蚂蚁集团对阿里云服务的采购金额明显上升:2024财年约为88亿元,随后升至111亿元,到2026财年进一步达到191亿元。
剔除这部分关联交易后,过去三个财年阿里云纯外部客户收入占总收入的比例持续下降,由约65%降至64%,再进一步降至61%。
这意味着,阿里内部正在进行的大规模AI改造,以及自身对AI算力和云计算资源的需求,已经成为阿里云收入增长的重要驱动力之一。阿里云相当一部分新增资源实际上服务于阿里生态内部。
除蚂蚁集团外,淘宝天猫、千问、高德等业务对大模型推理、训练以及云服务器资源的需求大概率也处于快速增长阶段。这些内部需求共同推动了阿里云整体收入规模的扩张。
贰:AI对阿里集团整体利润的贡献仍然有限
市场上长期存在一种观点,即阿里在云计算业务的收入披露口径上相对复杂,特别是阿里云纯外部客户收入这一具有重要分析价值的指标,历史披露较为零散,投资者很难据此完整还原其收入结构。在最新一季财报中,阿里又将平头哥与阿里云纳入统一业务框架,并调整为“AI云与算力服务”等新的表述,业务披露口径再次发生变化。
从企业资本市场沟通的角度看,这种做法并不难理解。阿里长期高度重视资本市场评价,在符合会计准则及信息披露规则的前提下,公司自然倾向于重点呈现更能反映增长、战略进展和竞争优势的数据。此前即时零售竞争需要持续投入,如今AI竞争同样需要巨额资本、合作伙伴以及外部资源支持,因此,通过持续向市场传递增长预期与战略信心,有利于公司获得更多资源并支撑长期竞争。
但问题在于,这种披露方式一定程度上降低了外界对云业务真实外部商业化能力的可比性。相比之下,国际三大云厂商在收入披露方面通常采用更加清晰的外部收入口径:
亚马逊(AWS):财报明确披露,报告分部之间不存在内部收入交易。亚马逊零售、广告等业务对AWS基础设施的内部使用主要以成本分摊方式处理,并不计入AWS营业收入。
谷歌(Google Cloud):Google Cloud作为独立报告分部,Google Search、YouTube等集团内部业务对云基础设施的使用主要体现为成本分摊,而非计入Google Cloud收入。
微软(Azure):Azure收入主要计入Intelligent Cloud业务分部,该分部收入以外部客户为主,微软集团内部使用Azure云资源通常不会被作为Azure对外收入确认。
以谷歌为例,Google Cloud与阿里云类似,同样既需要承接集团内部的大规模基础设施需求,也服务外部企业客户;但谷歌在披露Google Cloud营业收入时,主要统计来自独立外部客户的收入,内部业务对云资源的使用则反映为集团内部成本。
阿里目前强调的是“全栈AI”战略,在产业定位上经常被市场拿来与谷歌进行比较,但在AI及云业务收入披露方式上,两者采用的口径并不完全一致。
此外,如果与亚马逊比较,亚马逊的核心业务仍然是电商,但AWS已经成为集团最重要的利润来源之一。2026年二季度,AWS以约占集团21.1%的收入贡献了约60.4%的运营利润,营业利润率接近40%。
同期,阿里云加平头哥相关业务的利润率约为12%,单季度经调整EBITA贡献最高约56亿元。从阿里集团整体收入及利润结构来看,目前AI与云业务无论在收入占比还是利润贡献上,仍然相对有限。
在近期举行的云栖大会上,吴泳铭宣布,到2032年,阿里云运营的全球数据中心总规模计划超过20GW。公开信息显示,阿里2022年数据中心规模约为2GW,目前可能已达到4GW左右,这意味着未来六年仍需要新增超过15GW的数据中心及算力基础设施。
按照黄仁勋此前针对AI数据中心资本开支的相关测算,目前建设1GW级AI数据中心所对应的整体基础设施投入可能达到500亿至600亿美元,未来随着算力密度、网络、电力以及配套设施标准持续提升,成本甚至可能上升至800亿至1000亿美元。当然,这一估算更多对应高密度AI数据中心的整体投资规模,并不能简单等同于阿里自身每GW资本开支,但可以说明未来AI基础设施投资的资本密集程度。
如果按照这一产业投资强度粗略推演,阿里未来六年围绕数据中心、服务器、网络设备、电力系统以及相关基础设施所需要承担的累计资本开支可能达到万亿元级别。
阿里之所以愿意进行如此大规模的投入,核心假设在于,公司相信全球AI算力需求仍将长期扩张,并在中长期维持供不应求的状态。在这一假设成立的情况下,阿里AI及云业务未来收入增长速度理论上有机会覆盖甚至超过当前资本投入的增速。
但问题在于,如果其中相当一部分需求来自阿里集团自身,而内部及关联方收入增长长期高于真正外部客户收入,那么这些资本开支对应的外部商业化效率就需要重新评估。当然,如果未来收入和现金流增长速度长期无法覆盖设备折旧、新增资本开支以及融资成本,公司的资金压力也会逐步上升。
归根结底,判断阿里AI战略能否真正形成可持续商业闭环,最终仍取决于其能否持续从独立第三方客户获得足够规模、足够高质量且具备合理利润率的收入。
叁:前有字节、后有腾讯,阿里的AI竞争不会轻松
市场上有一种观点认为,阿里账面拥有数千亿元现金,同时每年能够创造千亿元级利润,因此资金并不是制约其AI战略的核心问题。
但从现金流角度观察,阿里自由现金流已经连续四个季度为负。对于一家成熟企业而言,自由现金流持续为负意味着,公司用于维持现有业务和扩大经营规模的资本支出,已经超过同期经营活动能够产生的现金流,需要依赖存量现金、融资或者资产处置等方式补充资金。
还有一个值得关注的数据是,按照“现金及现金等价物+短期投资”这一可以在较短时间内调度的流动性口径计算,拼多多的现金储备在去年已经超过阿里。
从2021年至2024年,阿里集团层面几乎没有进行大规模债务融资或股权融资,主要依靠存量现金以及经营现金流支持业务发展,并进行了大规模股份回购。但从2024年至今,阿里已经完成5次集团层面融资,其中包括4次债务融资以及1次新股配售。
最近一次股份配售为阿里募集约800亿港元资金。而在相近时间窗口内,字节跳动获得了一笔规模接近300亿美元的银团贷款,融资金额约为阿里的2.9倍。
字节与阿里目前正在多个AI核心战场展开正面竞争。从部分经营指标来看,字节在收入规模、利润能力以及增长速度上已经积累了更强的资金基础。
根据The Information的报道,2026年上半年,字节跳动收入约为1200亿美元,折合人民币约8037亿元;净利润约200亿美元,折合人民币约1340亿元。同期阿里收入约5123亿元,净利润约339亿元。
按照这一未经上市公司审计披露、主要来自媒体报道的口径计算,字节的收入与利润均已高于阿里——收入规模约为阿里的1.6倍,净利润约为4倍。
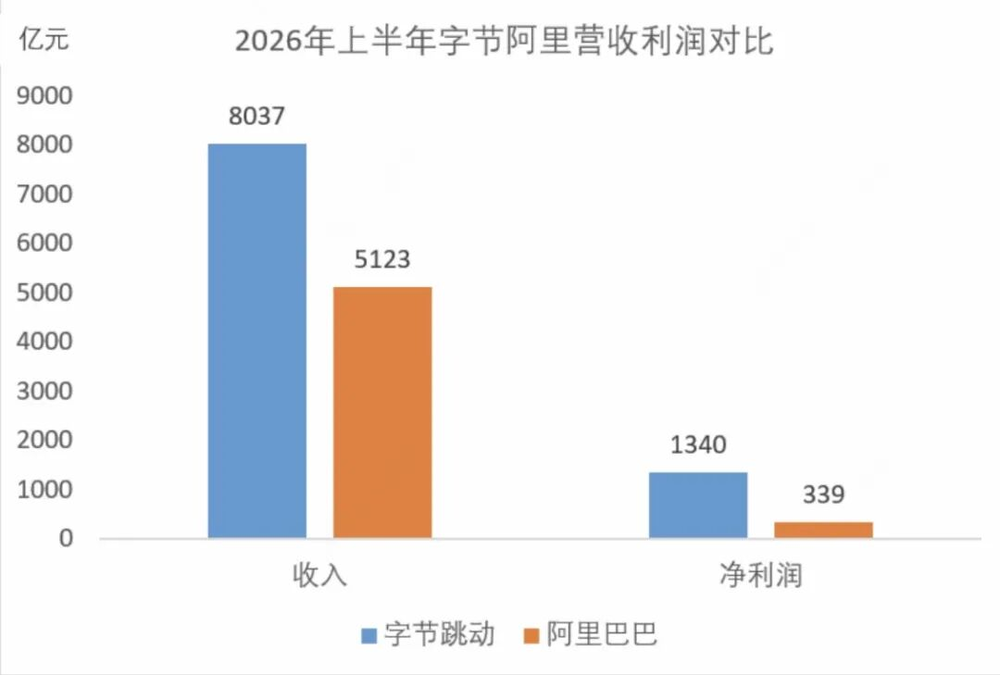
更值得关注的是,字节当前收入增长速度也明显高于阿里,如果这一趋势持续,两家公司可用于AI投入的增量现金流差距可能进一步扩大。
目前中国大型互联网公司之间的AI竞争,综合算力投入、模型能力、用户规模、商业化基础及现金流能力来看,字节、腾讯和阿里是最具资源基础的三家企业。其中,字节与阿里已经在多个关键细分市场形成直接竞争关系。
在传统IaaS云计算(即基础设施即服务)市场,阿里云由于进入时间较早,在客户规模、基础设施覆盖以及市场份额方面仍然具备明显优势,其收入规模及市场份额目前均高于火山引擎。
但传统IaaS业务市场竞争充分、产品同质化程度较高,长期价格压力明显,利润率相对有限,因此在生成式AI时代,其战略价值可能更多体现为基础设施入口,而非最终利润来源。
行业普遍认为,MaaS,即“模型即服务”,可能成为未来云计算行业最重要的增量市场之一,这也是下一阶段竞争格局最大的变量之一。MaaS降低了传统云计算行业的先发优势,为火山引擎这样的后来者提供了重新竞争的机会,而模型调用和AI应用生态恰恰是火山引擎相对具备优势的领域。
衡量MaaS市场竞争力的重要指标之一是token调用量。早在去年年底,火山引擎披露的日均token调用量已经达到30万亿,并据相关行业数据在公有云MaaS市场取得约49%的份额,明显领先阿里云。
阿里对外更常强调的是其在“AI云”市场中的领先地位,并主要引用Omdia等第三方机构的数据,在最新财报中引用的仍然是2025年相关市场份额。但需要注意,“AI云”可以涵盖GPU基础设施、AI平台、模型服务以及行业解决方案等多个层级,不同机构定义存在明显差异,因此相比token调用量等相对直接的运营指标,可比性要弱一些。
无论统计口径如何调整,阿里AI战略都无法回避字节这一资源充足且投入激进的竞争对手,也必须应对字节在算力、模型、应用入口和商业化层面的高强度投入。
此外,去年行业竞争重点主要集中于C端AI应用,豆包在用户规模上保持明显领先。阿里随后推出千问,并在春节期间投入数十亿元级别的市场补贴,但截至目前,千问与豆包之间的用户规模差距仍然较为明显。
当前竞争又进一步延伸至AI办公场景,千问办公与豆包相关办公产品开始在新的应用入口形成直接竞争。在通用C端入口已经落后的情况下,办公入口对于阿里而言具有更高战略价值,因此公司大概率不会轻易放弃这一市场。
最终,这场竞争很大程度上取决于各家公司持续投入的战略决心,以及资产负债表、经营现金流和资本市场融资能力能否长期支持高强度竞争。
阿里云是阿里向AI公司转型过程中最重要的战略资产之一,但如果其相当比例的收入仍然来自集团内部及关联体系,那么在评估阿里AI业务真实商业化能力时,就有必要进一步区分“内部AI基础设施需求增长”与“外部客户商业化增长”,否则市场可能会高估当前阶段阿里AI业务已经实现的商业成果。