本文来自微信公众号: 复旦金融评论 ,作者:陈华锋 张虎来
■作者:陈华锋复旦大学国际金融学院金融学教授、博士生导师;张虎来复旦大学国际金融学院金融学助理教授
面对同样的风险,我们愿意承担多少,可能随经济环境而变化。
陈华锋
复旦大学国际金融学院金融学教授、博士生导师
张虎来
复旦大学国际金融学院金融学助理教授
同一项投资,为什么之前还能接受的风险,现在却让人犹豫?一个常见解释是,人们对未来收益的预期变了:企业可能赚得更少,收入可能不如预期,未来可能更加不确定。但还有另一种可能:即便面对相同的收益前景和不确定性,人们承担风险的意愿也发生了变化。
这两种解释看起来接近,却有不同含义:前者是认为前方的路更危险,后者是自己变得更不愿意冒险。现实中,两者往往同时发生,很难分开观察。
复旦大学国际金融学院陈华锋、张虎来与合作者,从一个日常生活中的选择入手:人们买车险时,愿意多付多少保费,来减少自己需要承担的损失?他们利用中国约1000万条车险保单记录,根据投保人的免赔保障选择,估算其风险厌恶程度。研究发现,经济增长放缓时,估算的风险厌恶往往更高。这项发现的意义,延伸到了金融市场如何为风险定价。要理解它,先要看懂一张保单里的选择。
买车险,愿意花多少钱买安心?
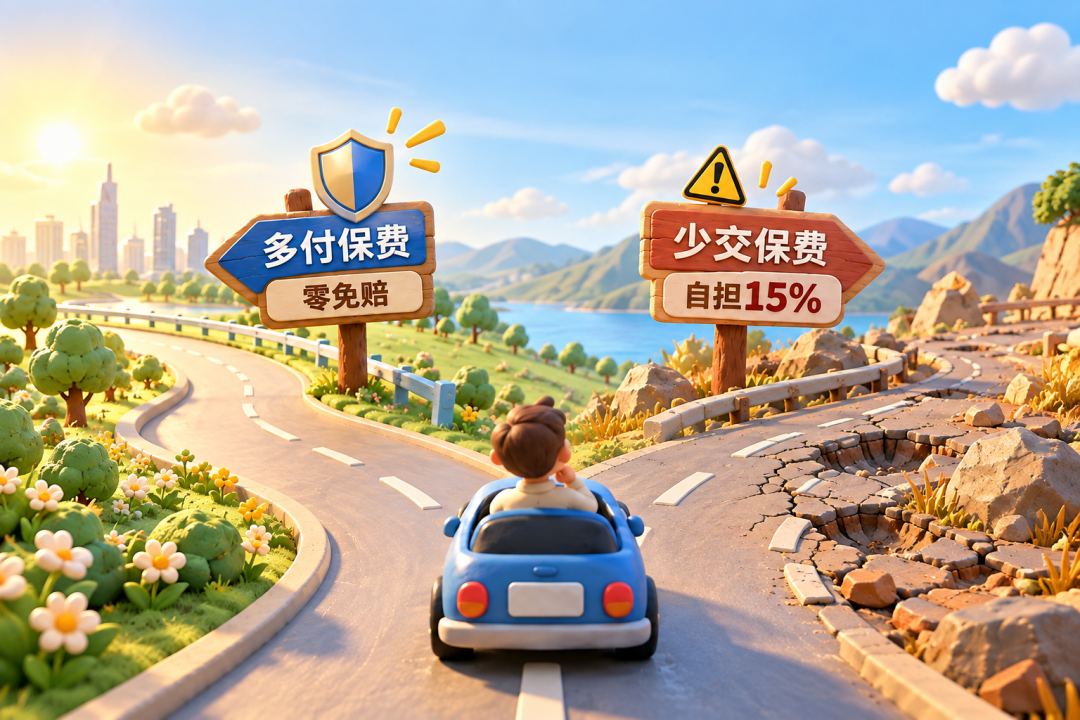
保险本身就是一种交换:今天支付一笔确定的费用,换取未来发生损失时的保障。但保障可以有不同程度,投保人也需要在保费和自己承担的损失之间取舍。在论文研究涉及的车险安排中,投保人可以保留15%的免赔比例,也可以额外支付保费,将免赔比例降到零。两种选择都需要支付基础保费,区别在于是否多付一笔钱,免去原本需要自己承担的那部分损失。
用一个简化例子理解:假设一次符合赔付条件的车辆损失为1万元,15%的免赔意味着其中1500元需要自己承担;购买相应的零免赔保障,则可以免去这部分支出。为了避免这笔不确定的损失,你愿意提前支付多少保费?不同人的答案,可能反映不同的风险态度。在其他条件相近时,更不愿承担损失波动的人,通常更愿意为更充分的保障付费。
不过,买了更多保障,不能直接等同于更加厌恶风险。一个经常开车、认为自己更容易出险的人,也可能选择零免赔。另一个人可能并不特别害怕风险,只是觉得额外保费很划算。因此,研究的难点是区分两种因素:一个人面临多大风险,以及他有多不愿意承担风险。
研究者将免赔选择、保费、车辆特征与理赔等信息放进模型,联合估算投保人的出险风险和风险厌恶程度。模型试图回答:考虑预期事故损失和保障价格后,什么样的风险态度,能够解释眼前这项购买决定?这样得到的风险厌恶,是根据行为推断的指标,依赖模型对出险、损失和选择行为的设定。保单提供了观察窗口,却不会直接显示一个人的全部心理。
真实交易仍然有独特价值。问卷可以询问“你愿意承担多少风险”,保单则记录了人们实际支付了多少钱、选择承担多少损失。尤其当同一个人多年重复投保时,研究者便有机会观察:他的风险偏好,是否真的始终如一?
经济放缓,人会更谨慎吗?
研究使用2011年至2017年的车险数据,涉及约295万名投保人。约1000万条保单记录并不代表1000万人,其中包含同一人的多次投保。样本按个人抽取:一旦某位投保人进入样本,研究就纳入其在样本期内的全部保单记录。这样的设计,让研究者能够追踪个人的保险选择,而不只是比较不同年份的一群人。
这个区别很重要。假设某一年购买充分保障的人更多,可能是原有投保人变得谨慎,也可能是这一年恰好多了一批本来就谨慎的人。只看总体平均值,很难区分这两种情况。论文的基准分析通过控制个人不随时间变化的特征,重点考察同一个人的估算风险厌恶与经济增速怎样共同变化。这减少了稳定的个人差异对结果的干扰,但不能自动排除所有随时间变化的因素。
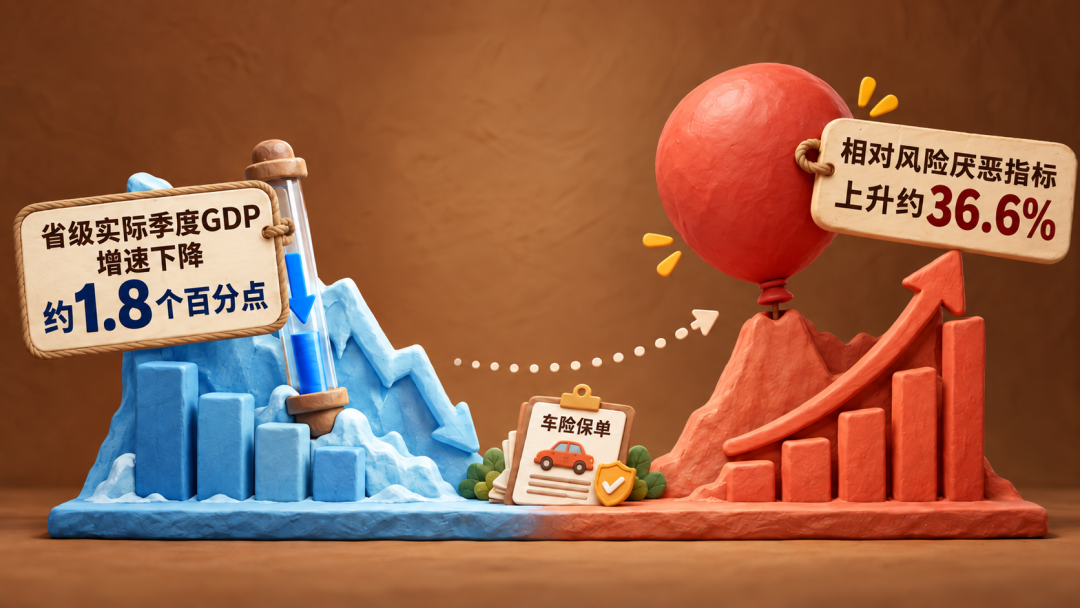
结果显示,省级经济增速较低时,个人估算的风险厌恶通常更高。按照论文采用的对数近似口径,省级实际季度GDP增速下降一个标准差,约1.8个百分点,与相对风险厌恶指标上升约36.6%相关。
这里有几个容易混淆的地方。首先,下降的是经济增速,增长放缓并不等于经济总量收缩。其次,36.6%描述的是模型估算指标的变化,不是保费、保险购买量或实际损失增加了36.6%,也不能直译为“胆子小了36.6%”。“相对风险厌恶”还需要结合个人的经济资源衡量。论文没有每位投保人的消费数据,使用其所在城市的人均消费作为替代,因此对这一指标的解释,也需要考虑替代测量带来的限制。
相比某一个数字,更值得关注的是研究呈现的关系:风险态度可能随环境变化,而非一种终生固定的性格。经济增长放缓时,同一个人可能更不愿承受结果的不确定性。这种与经济周期反向变化的特点,就是论文所讨论的风险厌恶“逆周期性”。这一结论适用于研究样本和时期。车险投保人也不等同于全部居民,更不能直接代表所有金融市场参与者。
研究者也检查了其他可能的解释:经济变化时,保费和预期事故损失可能改变;车辆会逐渐老化,不同年份进入样本的车主也可能不同。作者据此调整估算方法,并在车龄相近、连续多年投保等样本中重复检验,经济增速与估算风险厌恶之间的反向关系依然存在。
但这些检验还不足以确定因果关系。当研究进一步控制所有人共同经历的季度变化时,这一关系不再具有统计显著性。季度变化可能包含研究关注的经济周期波动,也可能包含同期变化的其他因素。因此,这批保单为风险厌恶随经济周期变化提供了证据;至于经济放缓本身是否导致偏好改变,仍需进一步研究。
除了经济周期,研究者还观察了风险厌恶与季节、本命年之间的关系。数据显示,秋冬季节、夜间较长时,估算的风险厌恶通常更高;在本命年,人们也表现出更谨慎的风险态度。控制个人差异和年份因素后,本命年与相对风险厌恶约0.4%的上升相关,幅度不大,但统计上显著。
这些关联为理解风险偏好提供了新线索,但研究没有直接测量投保人的情绪或对本命年的信念,因此还不能确定这些现象为何出现,也不能用它们解释经济周期与风险厌恶之间的关系。
不过,车险选择毕竟只是人们面对风险时的一种行为。从中推断出的风险厌恶,在其他领域能找到相呼应的迹象吗?研究者将这一指标汇总到地区层面,进一步考察它与彩票销售、保险销售以及股票和债券交易的关系。
结果呈现出一致的方向:风险厌恶指标较高的地区,彩票销售增长和股票相对交易量较低;保险销售增长和债券相对交易量则较高。车险中推断出的风险态度,在其他交易数据中也找到了相呼应的迹象。
这些结果提供了交叉验证。如果一个指标被解释为“更不愿承担风险”,它与其他经济行为之间也呈现方向一致的关联,就增加了这种解释的可信度。但这里观察的是地区汇总数据。论文并没有逐一追踪同一位车主是否少买了彩票、卖出了股票,再买入债券。因此,不能把这些关联写成每个家庭都发生了相同的资产调整。
人们更不愿冒险时,市场会怎样?
彩票、保险以及证券交易中的关联提示,风险态度可能体现在不同的选择中。它还可能影响投资者愿意为一项资产支付多少价格。
设想有一项投资,未来可能带来较高收益,也可能表现不佳。即使投资者对它未来收益和风险的判断都没有改变,当他们更不愿承担风险时,通常也会要求更高的预期回报,来补偿这份不确定性。若未来可能获得的收益不变,较低的买入价格就是提高预期回报的一种方式。因此,风险厌恶上升可能伴随风险资产当前价格下降。这里的“更高预期回报”并不是保证未来一定赚得更多,而是投资者为承担风险所要求的补偿,与事后真正实现的收益不同。
这也解释了为什么风险偏好的变化值得关注。经济环境转弱时,市场参与者可能同时经历两种变化:一方面,对企业盈利、收入和未来现金流的判断下调;另一方面,即便面对相似风险,也更不愿承受波动。两者都可能影响资产价格。要从股票价格中直接分清它们却很困难。一轮下跌,可能包含盈利预期变化、客观风险变化、流动性变化,也可能包含风险偏好变化。价格本身混合了许多信息。
车险数据提供了另一个观察角度。研究者利用股市之外的实际交易估算风险厌恶,再考察它与经济环境的关联,为理解金融理论中的风险偏好变化增加了一类微观证据。这种证据的价值,在于它使一个抽象的理论变量,与人们日常生活中的真实取舍产生了联系。
论文也探索了风险厌恶指标与后续股票收益的关系,发现它与部分股票风格因子的收益存在关联,但没有发现整体市场收益的显著可预测性。这部分分析具有探索性质,不能据此形成可靠的市场择时结论。
对普通人来说,这项研究提供了一个审视自身选择的角度。当我们突然更想持有稳妥的资产,或者更愿意购买充分保障时,可以追问:是面临的风险确实增加了,是收入和财富使自己更难承受损失,还是对同样风险的态度发生了变化?这些因素可能同时存在,但区分它们,有助于理解自己的决定。一个人的谨慎程度,既不能只用“性格保守”解释,也不能直接当成对未来经济走势的准确判断。
每次投保时,投保人需要决定现在多付多少钱、未来自己承担多少损失。将这些选择沿时间连接起来,研究者便看到了风险态度与经济环境之间值得关注的联系。一张保单能够帮助我们观察这种联系,却无法独自解释整个市场。它带来的启示仍然重要:理解金融行为时,除了考察人们面对什么风险,也应认真考察他们在不同环境中,愿意承担多少风险。
□本文依据陈华锋、邓颖璐、李鹏飞、张虎来和周皓的论文《风险厌恶的逆周期性:来自中国1000万份车险保单的证据》,该文即将发表于Journal of Financial and Quantitative Analysis(《金融与定量分析杂志》),仅代表作者个人观点,供读者参考,不作为投资、会计、法律或税务等领域的建议。