
本文来自微信公众号: 巨潮WAVE ,编辑:杨旭然,作者:谢泽锋,原文标题:《物理AI深海养巨鲸|巨潮》
特斯拉是一家人工智能机器人公司,而汽车只是它暂时的躯壳。
2024年,埃隆·马斯克在特斯拉的财报电话会上如此说道。他还告诫了投资人,如果只用汽车公司的框架去估值特斯拉,那从根本上就是错的,“特斯拉未来的增长几乎全部来自Optimus人形机器人。”
自那时起,一个拥有“物理身体”的AI平台已经诞生,整个AI产业似乎从此进入到一个新的发展时期。
今年1月的拉斯维加斯CES展会,黄仁勋也抛出了一句话:“物理AI的ChatGPT时刻已经到来。”
回到国内,大量创业者和资本集体跳进了具身智能的深海,物理AI开始承载更多科技巨头的转型野心:
京东启动“物理AI加速计划”,冲刺全球六项“全球第一”;
小米集齐了芯片、AI大模型、OS和制造能力,凭借手机、汽车、智能家居完善商业落地;
阿里巴巴千问家族新增了Qwen-Robot系列,这是其首个完整的具身智能模型;
蚂蚁集团组织了一支“物理AI特工队”蚂蚁灵波;
王兴则强调,美团要“打造物理世界的AI底座”,以支撑“帮大家吃得更好,生活更好”的核心诉求。
当AI作为一个产业从虚拟空间走向真实世界,巨头们正集体跳进物理AI这片深海,似乎也只有物理AI这样的“超级深海物种”,才能满足巨鲸们的胃口。
焦虑
即便经历一轮下跌,大模型双子星之一的智谱当前的股价也高于百度、京东,甚至比百度高出足足800亿港元以上。
AI入口已经逐渐走向成熟。当前,用户在百度搜索先就可以获得文心一言的分析结果,微信搜索也开始更多基于元宝的能力,此外千问、DeepSeek等也都在抢占传统的搜索入口流量。
用户增长见顶,互联网流量见顶。2025年,我国网络购物用户规模达9.37亿人,占网民总数的83.2%,增长空间逼仄,电商赛道早已从增量转向存量厮杀。
随着消费总体环境趋于谨慎,直播、兴趣电商崛起,传统电商平台增长陷入瓶颈。自2022年起,京东已不再公布具体GMV数据,阿里从2021年后不再在财报中披露电商业务GMV具体数字,双11、618的战火也早已暗淡。
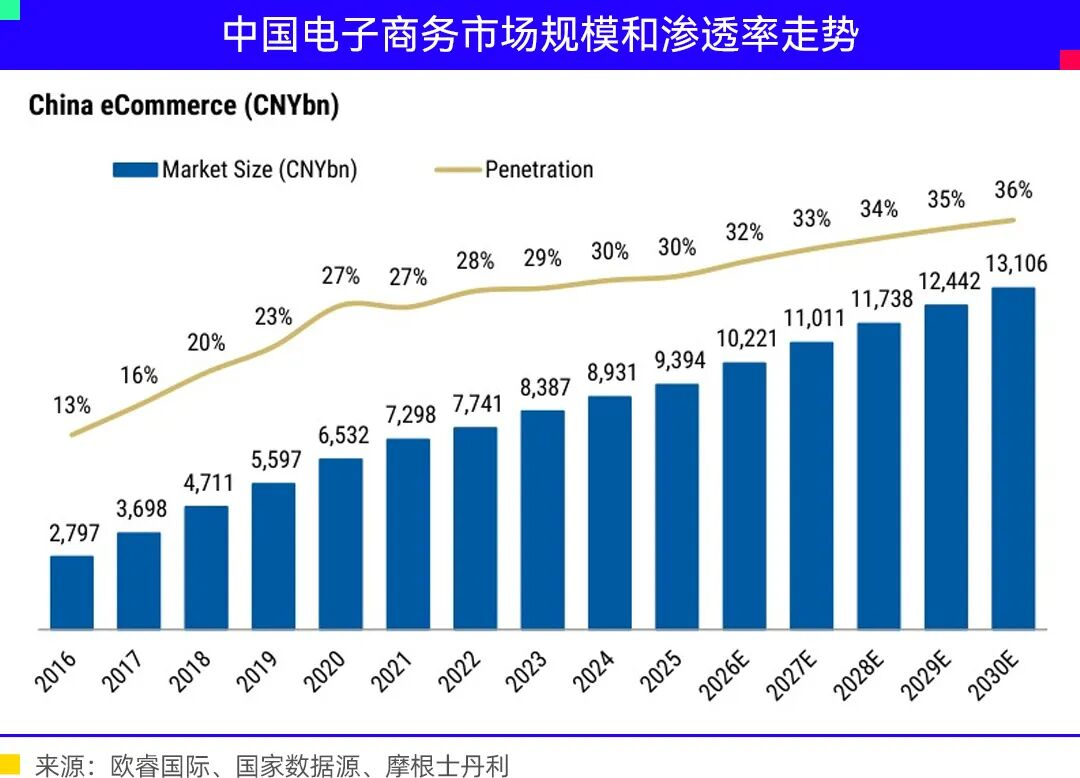
GMV对电商企业来说已经越来越不重要。与此同时,本地生活陷入外卖消耗战,有统计显示过去一年,外卖行业共烧掉近2000亿营销费用,被迫应战的美团2025年净亏损为234亿元,相当于每天失血6410万元。
手机市场则因为AI芯片的挤压,进入异常周期,叠加换机意愿走低以及创新瓶颈,全球手机出货量创下2013年以来的十三年新低,寒冬已悄然降临。
各式各样的传统主业先后撞上天花板,巨头们集体陷入增长焦虑。
ChatGPT自2022年底发布以来,大语言模型的故事在虚拟世界讲了三年,经历百模大战,AI红海已现,而终端变现仍没看到曙光。
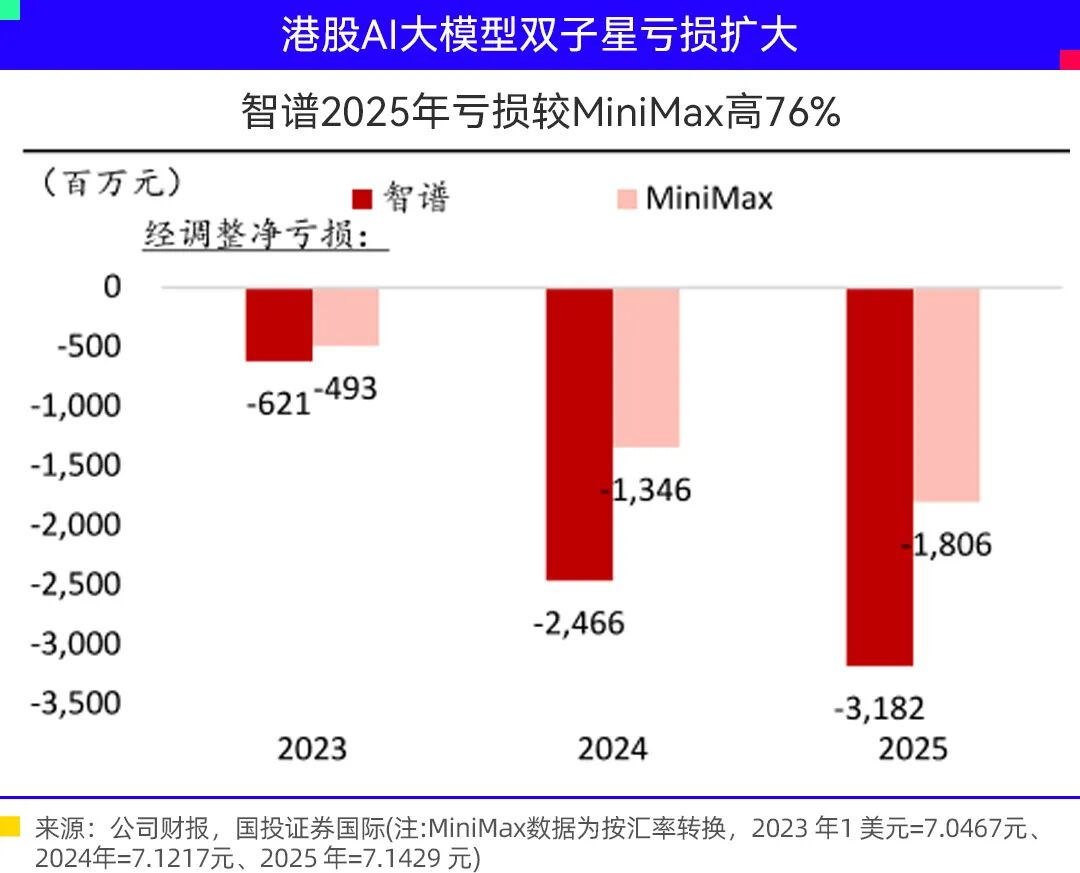
科技及互联网巨头们急需一条既能承接AI叙事,又能反哺主业的新赛道,物理AI正好同时满足这两个条件。
一是,它的空间足够大。黄仁勋认为AI的演进分四步,路径为感知AI、生成AI、代理AI(Agentic AI)、物理AI。前几步都在数字世界里,而物理AI是最后一步,也是规模最大、涉及产业最深、商业落地最确定的一步。
他在6月的英伟达股东大会上强调,“下一个主要增长阶段是物理AI,而这才刚刚开始”,那将是一个万亿级风口。
二是,产业红利仍在。数字AI时代,月之暗面、DeepSeek、豆包、智谱等创业公司已经率先抢占先发优势,而大厂要想弯道超车,仍要耗费巨大的资本开支,顶尖人才的争抢和时间红利的流逝都是不小的挑战。而切入物理AI时,大家几乎站在同一条起跑线上。
尤其是,物理AI也能反哺电商、物流、外卖、汽车等产业,形成完整商业循环。而“落地场景”是巨头们真正的家底。
京东在国内就拥有超1800个自营仓、超2000个第三方云仓,仓储配送人员高达64万人,亟需Robovan、机器人等提质增效;小米有超级工厂、7.67亿的全球月活跃用户;美团的即时配送网络覆盖了2800多个市县;阿里生态则更加庞杂,云服务、物流仓储、外卖即时零售等都给物理AI一个宏大的舞台。
物理AI这门生意,天然对鲸鱼级玩家敞开。
路线
巨头们虽然挤进了同一片海,但游法各不相同,其策略打法取决于各自的基因。
9月9日,京东把JDD大会的主题定为“JoyAI·跃迁物理世界”,启动“物理AI加速计划”,立志建造“全球最大物理世界运营中心”,还将在具身智能领域实现六项“全球第一”。
和大模型公司相比,京东的业务会更“实”一些,这是由京东更重的业务决定的。
就像集团技术委员会主席、京东云总裁曹鹏所说的,“京东AI不是在论文里诞生的,是在生产线、仓库、配送站,在供应链全流程中一单一单磨出来的。京东的供应链,是AI走向物理世界最好的训练场和第一站。”
物理AI的最大瓶颈在于缺乏真实世界的数据,京东的每项业务都堪称“数据”收集器,其立志成为全球最大的具身智能数据采集中心;还要做全球最大的机器人产业基地网络、最大的机器人零部件供应商、最大规模的具身机器人应用军团。
其本质,就是京东要把自己改造成机器人的数据基建商,既是训练场,又是量产线,还是渠道和售后网点,串起“智能飞轮”和“产业飞轮”。
如果说京东做的是B端集成,小米押注的就是C端体验。
小米集团总裁卢伟冰在柏林IFA上表示:“AI的下半场,一定是物理AI。”根据小米官方的说法,已经积累的7.6亿手机和平板设备、接近12亿IoT设备,加起来接近20亿,“都是物理AI落地的载体。”
深耕软硬一体技术是小米的长期产品战略,玄戒芯片+MiMo模型+澎湃OS操作系统,小米物理AI已经为“人车家全生态”提供了稳定的技术底座。
目前能够打通芯片、操作系统、大模型和终端应用的企业,放眼全球都屈指可数。
机器人领域,雷军近期在杭州会见了宇树科技创始人王兴兴,雷军旗下顺为资本以及小米集团都对宇树进行了战略投资。此外小米还有其他各类主机厂的财务投资。
应用层面,小米人形机器人CyberOne(铁大)早在2022年就发布,沉寂数年后,如今已经进入自家汽车工厂“实习”数月。
雷军给出承诺,未来三年在大模型、具身智能、AI应用领域至少撒下600亿元,仅2026年AI投入预计就超过160亿元,主要投向模型迭代、端侧和云端融合、芯片算力人才等维度。
小米汽车也发布了世界模型(Auto World Model),由WorldRec(场景重建)、WorldGen(视频生成)、Joint World Model(联合融合)三大核心组件构成。汽车也将是其物理AI技术落地的重要业务。
从硬件生态公司晋级为“物理AI平台巨头”,是小米越来越清晰的战略方向。
大脑
作为一家科技服务公司,蚂蚁集团也开始大踏步切入物理AI世界。
蚂蚁将目标分为数字智能和物理智能。2024年12月,蚂蚁集团成立全资子公司蚂蚁灵波,与百灵大模型、支付宝AI团队平行,专攻“物理智能”。
今年以来,蚂蚁灵波技术迭代和资本运作的动作密集。
2026年1月,公司连续开源四款具身大模型,分别覆盖深度感知、VLA、世界模型以及世界动作模型;7月初,又在一周内发布六款具身智能大模型,除了对此前四款模型做了升级,多出来的两款模型(LingBot-Vision和LingBot-Video),都是从零预训练的基座模型,且全部开源。
具身大脑目前分为VLA(视觉-语言-行动模型)和世界模型两条路线。蚂蚁灵波选择了双线并进。
早在2023年,蚂蚁就提出了“AI First”的战略基座,具身智能就是其AI叙事的必备章节。蚂蚁灵波首席科学家沈宇军对此表示,“蚂蚁过去做的是生活相关的服务,过去在数字世界积累,未来要更好地服务用户,必须进入到物理世界。”
除了大脑,蚂蚁灵波已推出首款单场景服务机器人Robbyant-R1,定位家庭、养老、医疗健康等服务场景,但目前其主要聚焦智慧药房。
在产业生态上,蚂蚁灵波已与乐聚机器人、奥比中光、简智机器人等多家企业达成战略合作。除了蚂蚁直接参与投资的宇树科技、星海图,今年6月,乐聚机器人旗下KUAVO 4 Pro(夸父)就完成了LingBot-VLA的后训练适配。
据传蚂蚁灵波已启动首轮融资,拟募资15亿元,目标是今年完成二轮融资。融资计划若如期完成,将突破具身领域的融资速度。
值得注意的是,阿里大家庭里已经有多个板块均瞄向物理AI,呈现出各自为战的态势。除了蚂蚁灵波,千问也有具身智能大模型体系Qwen-Robot、高德也推出世界模型ABot-Earth,灵波和兄弟公司在未来必然会有各类业务交集。
相比阿里的大踏步前进,美团则先通过资本投资赚取丰厚收益,再大举进攻。
先看投资。据极客公园不完全统计,美团至少投资了超50家硬科技企业,超四分之一已经成长为独角兽级别企业,还有接近10家上市/拟上市的企业,具身智能领域至少投资了16家企业,3家上市或推进上市。
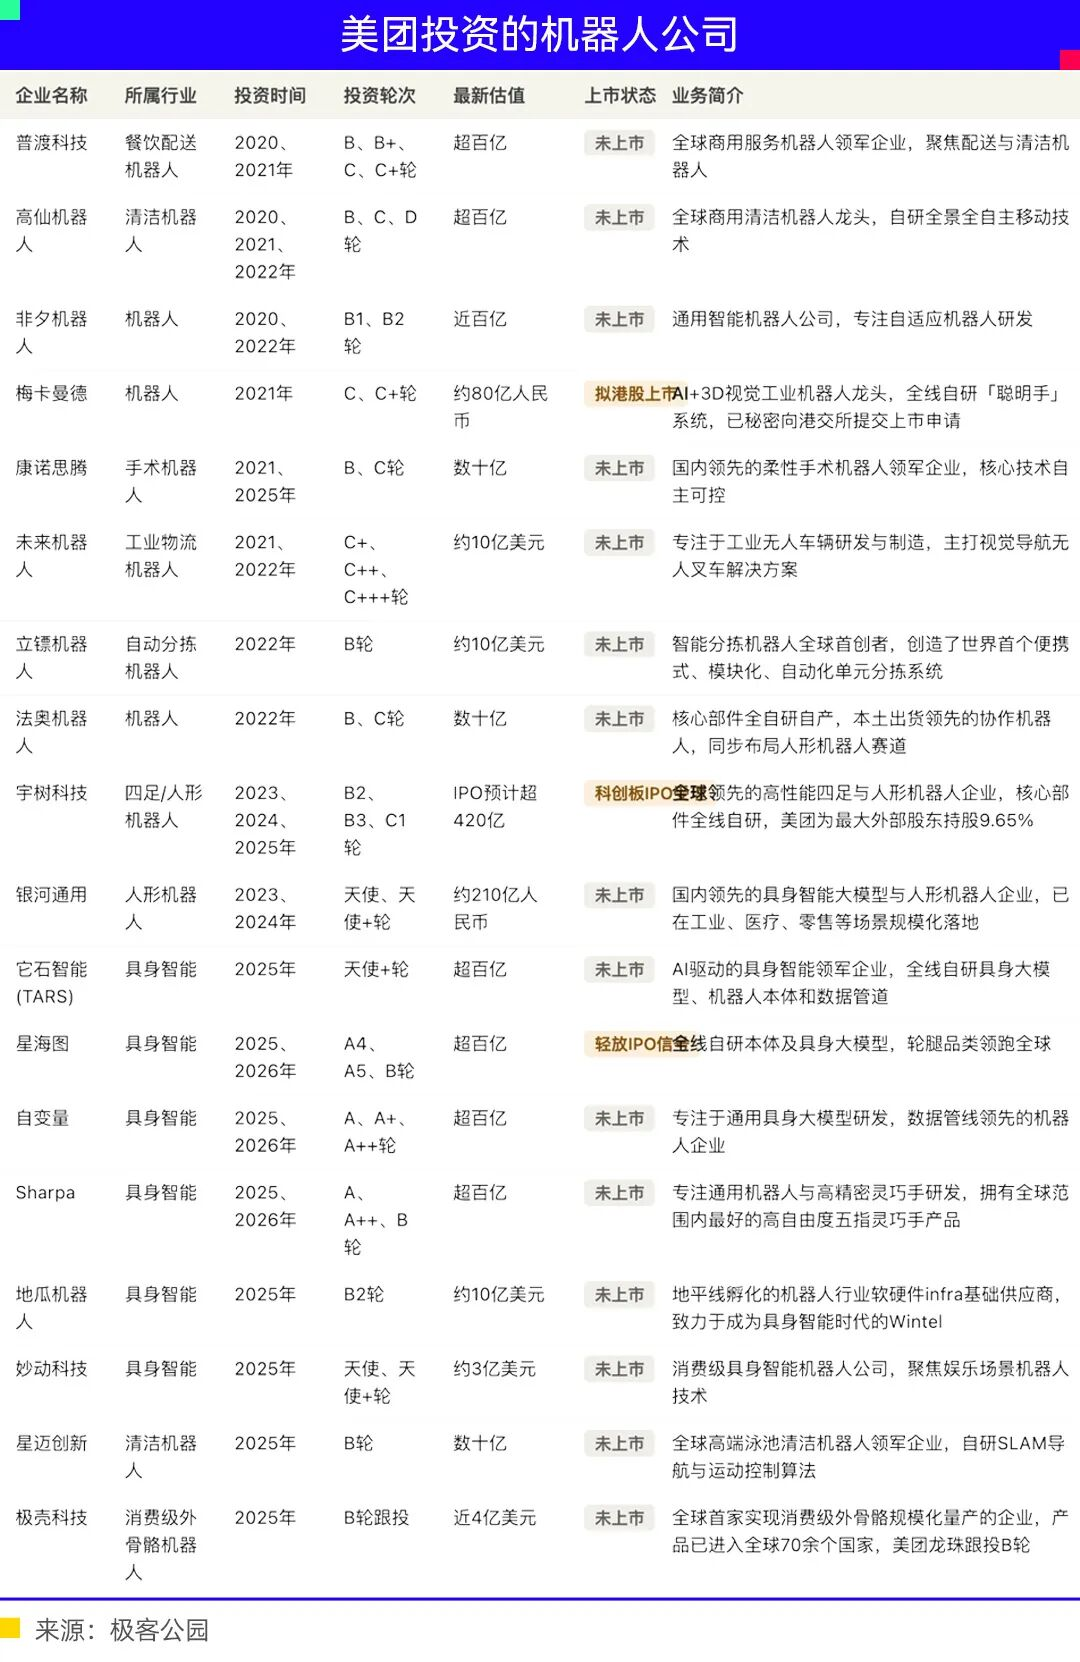
宇树、银河通用、它石智能、星海图、自变量、Sharpa等具身企业,智谱、月之暗面等大模型公司,乃至摩尔线程、沐曦股份等GPU代表,都在美团的资本辐射范围之内,这甚至超过了绝大多数的专业投资机构。
尤其是宇树科技,美团通过三家主体合计持有9.65%股份,是仅次于创始人的最大外部股东,随着宇树上市,美团这笔投资已经获得丰厚回报。
投资层面的成功,也已经内化为管理上的转变。王兴在2026美团管理层沟通会上强调,“AI Agent对我的冲击比ChatGPT更大,我们经历过从互联网到移动互联网的变化,但AI带来的变化会比整个互联网带来的变化要大得多,它注定会创造巨大生产力。”
他认为对于美团来说,物理世界的数字化将是AI非常重要的底座,“虽然大模型越来越聪明,但就算爱因斯坦当秘书,让他订一个餐厅,他也不知道哪个餐厅有座位。这不是智力问题,而是信息问题。”
再看自研。美团于2021年将战略从Food+Platform升级为“零售+科技”后,公司已经明确将AI和机器人作为核心方向。2024年财报电话会上,王兴直言:“我们对AI的策略是进攻而不是防守。”
相对应的,美团已经启动“投资+大模型+机器人”三驾马车。
今年6月底,美团发布新一代基础大模型LongCat-2.0,总参数1.6万亿,支持100万token上下文;其具身配送机器人“小黄蜂”已进入写字楼、社区和机场;9月10日,美团无人机上海西岸低空航网正式投入运营,这是继深圳之后的第二张系统性城市航网,试图构建即时零售的“第二运力网”。
写在最后
新千年以来,科技产业经历了互联网、移动互联网、AI大模型等多个风口的变化。如今物理AI浪潮袭来,传统科技巨头们迫切希望能抓住这根能够改变当前尴尬估值叙事的稻草。
京东在织供应链的AI大网,小米在建消费级生态,阿里蚂蚁抢夺大脑的操作系统,美团在下注整个即时零售产业,阿里在多个事业部大规模推进。
鲸群入海,说明这片水域足够深,养分足够丰富,但物理AI的商业化路线逐渐清晰,所需要客观条件仍然很多,这其中不仅包括资本和技术的大规模供应,更需要整个生态都逐渐走向成熟。
尤其是,消费者最终会接受哪些技术进入自己的生活,改变自己的生活。