
本文来自微信公众号: 北极星太阳能光伏网 ,作者:AL,原文标题:《真猛!光伏“两税”算总账了》
近日,内蒙古杭锦后旗税务局开出一纸罚单:2026年上半年,涉事企业申报“农林牧渔业生产用地”享受城镇土地使用税免征优惠;实际企业无农林牧渔业相关收支,土地全部用于光伏发电项目,不符合免税条件,因涉税信息报送不实被处以2000元罚款。
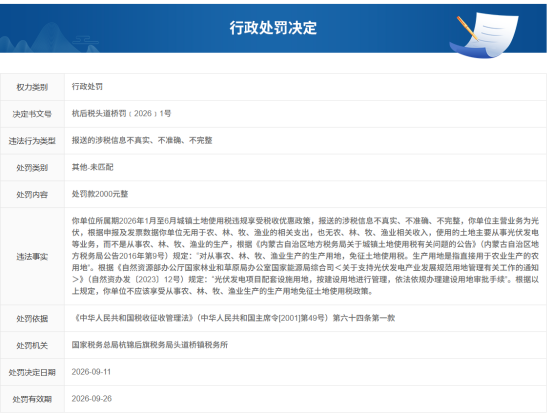
罚款金额本身微不足道——在动辄数千万的电站投资面前几乎可以忽略。真正让行业侧目的是,光伏土地“两税”清算,正从零星的抽查行动,演变为全国性的常态化征管动作。
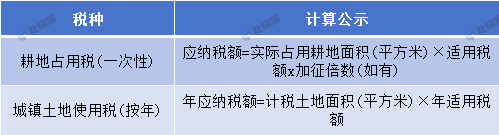
光伏土地“两税”,指耕地占用税和城镇土地使用税。耕地占用税,一次性征收,标准以县为单位按人均耕地面积确定,税率因地区而异。城镇土地使用税,由省级政府在法定幅度内确定,按年征收。
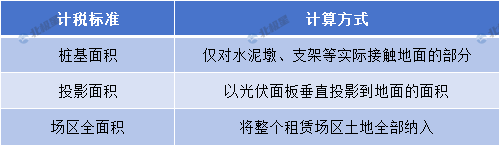
两项税种的计税口径均围绕“实际占用土地面积”展开,但行业长期争议的核心,是“实际占用”的统计边界如何界定?部分地区仅按光伏桩基落地面积计税,征收范围最小;部分按光伏板投影面积核算;还有部分按项目全场租赁总面积足额计税。三种口径之下,同一项目的税负差距可达数倍。
过去十年,国内光伏用地税收政策界定模糊、征管口径混乱、各部门数据割裂。部分地方政府为争抢新能源招商资源、拉动地方经济,给出税收优惠承诺;但一些承诺不符合税收减免优惠的法定效力,税务部门在征管时不予认可,这也是行业早期涉税风险爆发的根源。
典型案例是2015年包头领跑者基地。当年12月,包头市为第二批光伏领跑者采煤沉陷区基地出具承诺函,明确基地项目流转用地不征收耕地占用税和土地使用税。企业据此做了投资测算、投标、建设。四年后,当地税务部门向10家开发企业下达补税通知,要求补缴“两税”并加收滞纳金。据企业测算,补缴金额合计超2亿元,早期投资收益模型彻底失效。
光伏土地两税乱象,倒逼顶层政策完善。2023年,自然资源部办公厅、国家林业和草原局办公室、国家能源局综合司联合印发《关于支持光伏发电产业发展规范用地管理有关工作的通知》,明确光伏发电项目用地包括光伏方阵用地和配套设施用地,根据用地性质实行分类管理。
2025年底税务总局出台新规,明确用地税收征管口径。税务总局明确,占用“其他草地”建设建筑物、构筑物或者从事非农业建设的,属于耕地占用税征税范围。其中,已发放使用权证的,应按“草地”税目缴纳耕地占用税;未发放使用权证的,应按照“其他农用地”税目缴纳耕地占用税,新规一出,行业最大的涉税灰色地带被彻底堵死。
政策框架落地后,征管技术与落地执行力度同步加码。
技术端,卫星遥感加上国土“一张图”数字化平台,实现税务、自然资源、林草、农业农村多部门数据共享,打破了过去“部门数据壁垒”导致的征管盲区。
执行端,受地方财政承压驱动,税务部门涉税清查力度显著加大。光伏地面电站单项目占地数千亩,年度土地相关税费可达数百万至上千万,税源稳定、可控性强,自然成为存量税源清查的重点。2025年银川抽查102户企业,3户光伏企业补税合计1.47亿元,占全部补税金额的64%,成为存量税源里最显眼的一类。
2026年,全国性常态化清查全面铺开。
2026年初,贵州省铜仁市松桃县财政局在开展该县2024年度预算执行审计中发现,该县5个光伏项目共占用林地、耕地及其他农用地近1.56万亩。按耕地占用税每平方米20元的征收标准测算,应缴税额约2.08亿元,但截至2025年6月尚未征收入库。审计建议,松桃县财政局协同林业、自然资源、税务部门建立多部门数据共享机制,截至2025年12月31日,已征收入库耕地占用税7591.93万元,其中县级财政留存5888万元。
比补缴本金更棘手的,是高额滞纳金。根据税收征管规定,税款滞纳金按日万分之五征收,折合单利年化利率18.25%。多数违规光伏项目欠税周期长达5—10年,长期累加的滞纳金总额,常常远超税款本金。
2026年6月,金开新能在公告中披露,其控股孙公司宁夏国信光伏需补缴土地使用税本金238.61万元,但历年累积滞纳金高达1435.57万元,合计补缴超1674万元,滞纳金为本金的6倍。
老牌电站运营商协鑫新能源在公告中提到,集团预计将在2025财年录得包括税务补偿拨备增加约2.78亿元,因相关买方收到地方税务机关的缴税通知。此外,补偿拨备中包含约3.26亿元,用于补偿已出售光伏电站买方的售电收入损失。历史合规瑕疵最终由卖方兜底,成为光伏资产并购的典型后遗症。
本轮补税潮的本质,是把行业存续十年的隐性土地税费成本集中显性化。短期看,会给企业带来财务冲击;长期而言,则是行业挤除收益水分、建立合规标准的过程。
最直观的变化在资产并购市场。以前评估一座光伏电站,核心看发电量、上网电价、限电率三大指标。如今,历史欠税、滞纳金敞口、土地属性稳定性成为必须深度穿透核查的三大隐形风险点。
对于光伏行业而言,补税是一堂合规必修课,宣告政策模糊时代落幕。2026年土地税务监管红线已清晰,行业进入合规优先的新阶段,只有提前识别风险、落实合规,才能守住光伏资产长期价值。