
本文来自微信公众号: 凤凰WEEKLY财经 ,作者:崔陆鹏,原文标题:《百亿利润背后,「化学茅」为何引来频繁追问?》
在二级市场被冠以“化学茅”之称的万华化学,是全球聚氨酯行业龙头,该绰号源于其在化工赛道的龙头地位与稳定盈利属性,类比白酒行业的贵州茅台。
在上半年交出归母净利润突破百亿、同比大增64.35%的成绩单后,万华化学却在9月28日举办的线上业绩说明会上,遭遇投资者关于存货、应收账款、现金流与债务矛盾的接连追问。
提问区内,投资者的关注点集中在以下方面:当前宏观环境下,公司下半年是否面临存货跌价、资产减值的潜在风险?短期借款大幅增长资金投向是什么,是置换长债、储备原料还是支撑在建项目?面对高规模短期债务,公司现有资金储备与后续融资方案,能否覆盖潜在流动性压力?
供给端收缩驱动的周期红利?
万华化学的财报向来被视作化工周期的风向标。
其核心主业是聚氨酯产业链,其中最核心的产品是MDI(二苯基甲烷二异氰酸酯)。这是一种应用极广的化工基础原料,小到冰箱保温层、汽车内饰、人造合成革,大到建筑保温板材、冷链物流材料,都离不开MDI作为核心原料。由于生产技术壁垒极高、投产周期长,全球MDI行业长期处于寡头垄断格局。
据国投证券聚氨酯行业深度研报数据,全球MDI行业CR5(前五企业市占率合计)超过90%,主要企业仅万华化学、巴斯夫、科思创、亨斯迈、陶氏五家。截至2026年上半年,万华化学MDI总产能达380万吨/年,随着福建基地技改扩产落地,年内将提升至450万吨/年,全球市占率约37%-41%,稳居全球第一。
除MDI外,万华化学TDI(甲苯二异氰酸酯)产能147万吨/年、聚醚多元醇产能159万吨/年,均位居全球或国内首位。
财报显示,上半年,万华化学实现营收1193.16亿元,同比增长31.26%,归母净利润增速几乎是营收增速的两倍。
利润大幅跑赢营收,核心驱动力来自产品价差扩张,而价差扩张的根源在供给端,而非需求端全面复苏。据半年报披露,上半年,海外部分MDI装置因地缘政治、原料供应等因素产能受限,全球聚氨酯供应总体偏紧。
百川盈孚监测数据显示,2026年二季度以来,海外装置扰动集中爆发:科思创北美装置遭遇不可抗力、陶氏中东装置计划外停车、巴斯夫印度装置运行异常,叠加万华自身福建基地装置例行检修,全球近两成MDI产能处于低负荷或停摆状态,短期供给缺口明显放大。
供给收缩直接推升产品价格。据同花顺财经统计,2026年二季度,纯MDI市场均价同比上涨18.98%,聚合MDI同比上涨18.04%,聚氨酯全产业链产品价格同步上行。作为全球产能最大的企业,万华化学成为本轮涨价周期最主要的受益者。
需求端并未出现同步回暖。万华化学半年报明确提及,聚氨酯需求呈现结构性分化:新能源、冷链等行业需求形成支撑,但地产、家居等传统下游行业需求相对偏弱。
国投证券研报也验证了这一点:2026年上半年国内白电零售额同比下滑12%,地产端需求仍处低位,仅汽车轻量化、无醛人造板等新兴领域贡献增量需求。
这或意味着,一旦海外装置复产、供给端扰动消退,产品价差将大概率收窄,万华化学业绩增长的支撑力也会随之减弱。在业绩说明会中,《凤凰WEEKLY财经》就上述问题询问万华化学管理层,未收到回复。
存货与应收双高,周转效率承压
周期红利推高账面盈利的同时,资产负债表端的库存与赊销规模同步膨胀,成为市场重点关注的风险点。
财报显示,截至2026年6月末,公司存货账面余额329.36亿元,同比增长31.69%;应收账款196.05亿元,同比增长33.20%,两项指标增速均高于31.26%的营收增速。
值得注意的是,2025年同期,万华化学上述两项数值已有小幅上涨。其中,应收账款账面余额147.19亿元,同比增长10.51%;存货账面余额260.14亿元,同比小幅增长2.94%。
2026年上半年,上述两项指标增速均远超去年同期。
长城证券、华创证券等券商研报分析认为,本轮存货走高存在双重因素:一方面MDI行情上行阶段,产业链存在原料备货行为;另一方面福建基地新增产能落地,生产规模扩张推高原料与成品库存总量。
值得注意的是,当前MDI价格已从二季度高点震荡回落。生意社数据显示,7月初聚合MDI价格已回落至15800-16000元/吨区间,较年内高点下跌超两成。高位库存若遇上价格持续下行,将面临存货跌价减值的压力。
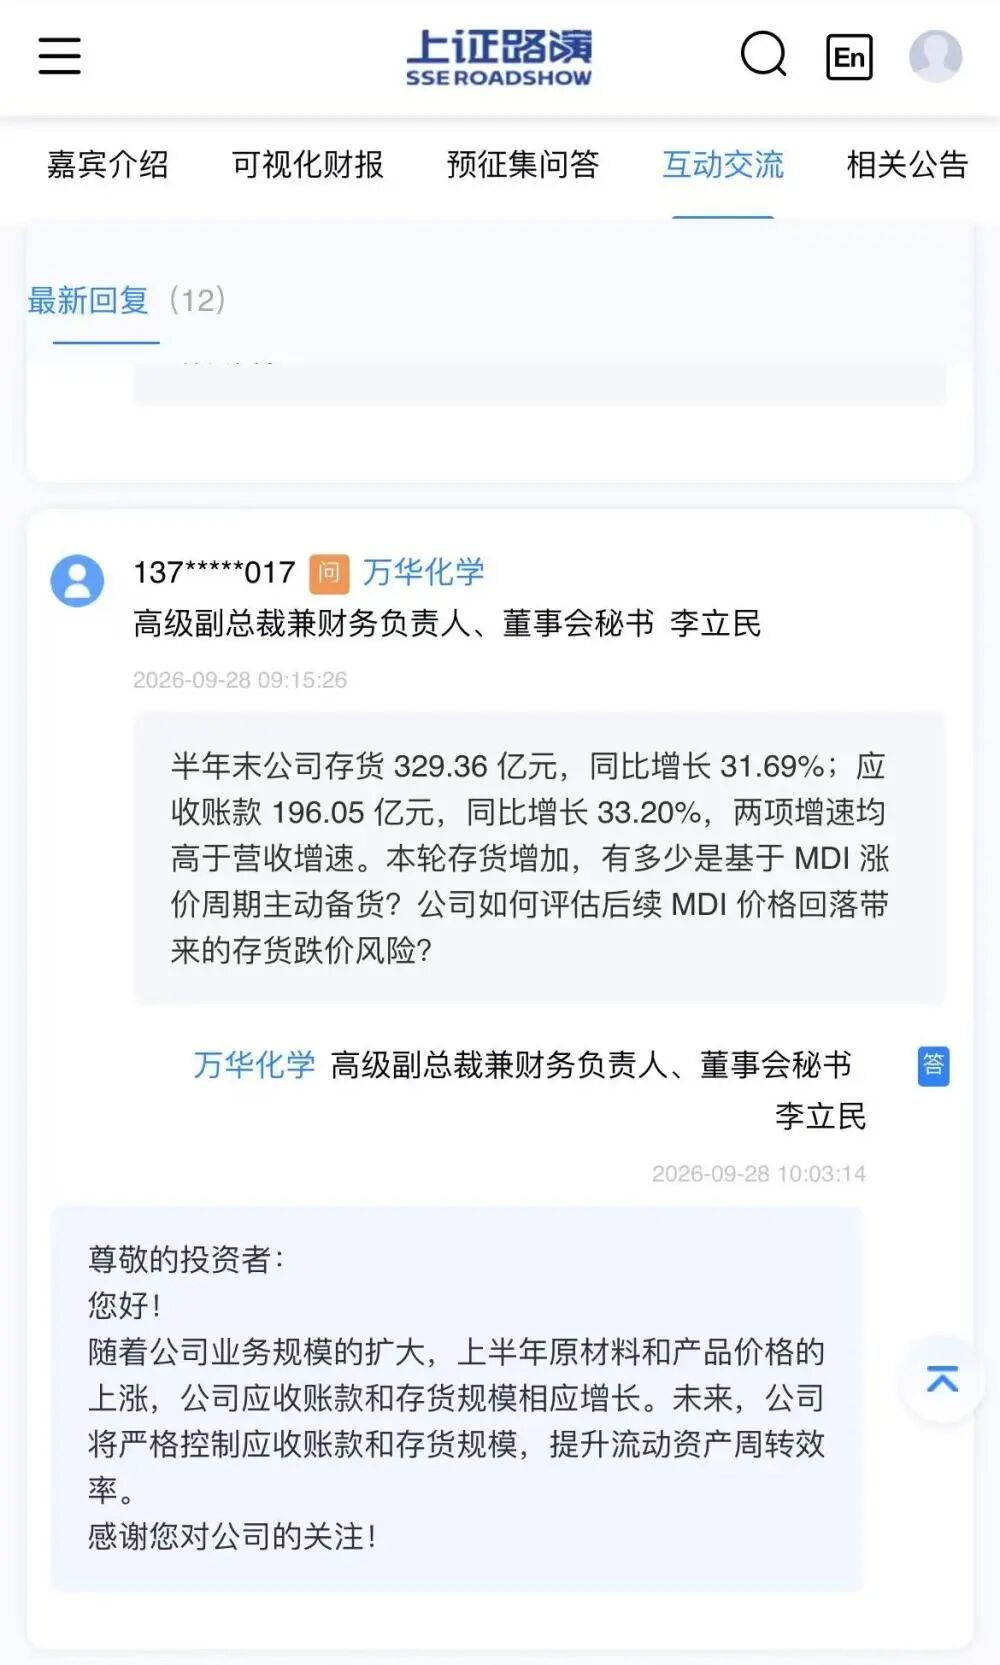
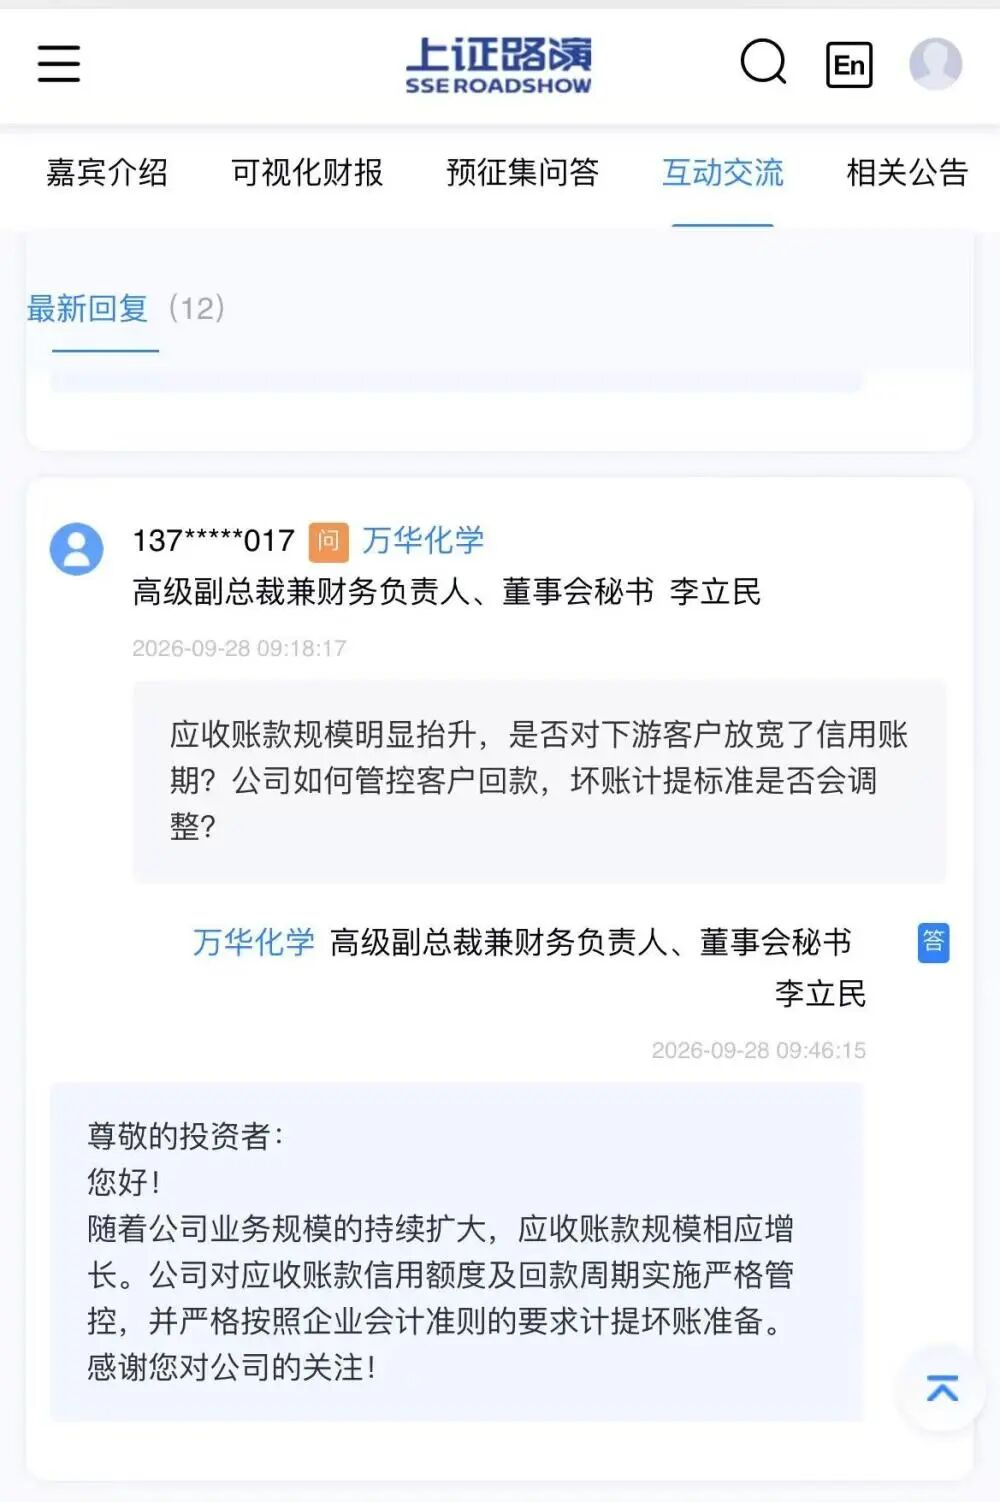
在业绩说明会上,万华化学高级副总裁兼财务负责人、董事会秘书李立民针对以上问题回应《凤凰WEEKLY财经》称,存货和应收账款增长是业务规模扩大、产品价格上涨带来的同步增长,公司将严格控制两项资产规模,提升流动资产周转效率;同时强调,公司对客户信用额度及回款周期实施严格管控,并按准则足额计提坏账准备。
流动比率为0.72,偿债压力仍存
亮眼的利润数据之下,财报资产负债表与现金流量表的隐忧也在显现。财报显示,上半年,万华化学经营活动现金流净额为117.84亿元,同比增长11.93%,远低于64.35%的净利润增速。
华创证券、长城证券等券商研报指出,归母净利润与经营现金流之间出现巨大增速差,核心原因在于存货与应收账款占用大量营运资金,超百亿资金沉淀在库存与下游客户欠款中,尚未转化为当期真实现金流入。
与此同时,万华化学持续推进大额资本开支。财报显示,上半年投资活动现金流净流出118.69亿元,同比扩大33.30%。这意味着,主业经营赚到的现金,几乎全部被项目投资消耗,账面百亿利润并未转化为可自由支配的现金储备。
扩张周期下,万华化学的债务规模也在快速增长,杠杆水平同步走高。
财报显示,截至2026年6月末,其资产负债率为64.27%,较2025年末的62.81%继续抬升;有息负债合计1298.38亿元,有息资产负债率36.15%。
其中,短期借款期末余额达604.87亿元,已超过账面444.06亿元的货币资金规模。截至半年末,其流动比率为0.72,虽较上年末的0.62有所回升,但仍低于1的警戒线,流动资产无法完全覆盖流动负债。
针对前述状况,李立民回应称,公司经营活动现金流充裕,同时未使用的银行授信额度及银行间债券发行额度充足,能够持续保持良好的流动性。
万华化学也在试图寻找第二增长曲线,对冲MDI的周期波动。半年报显示,公司电池材料业务在上半年实现扭亏,但目前整体体量仍然偏小,尚不足以承担起支撑业绩的重任。
(图源万华化学官网)