本文来自微信公众号: 叶檀财经 ,作者:云半间 顾左右
国庆节长假前,从房地产、股市到黄金,市场全都出现异动。大家收拾一下心情和钱袋,准备过节了。
零对冲网站说,目前全球金融和经济领域最令人困惑的问题之一:面对利率大幅上升,油价飙升至历史新高,经济和股市为什么依然保持强劲?
摩根士丹利固定收益策略主管安德鲁·希茨说,今年以来,美国10年期国债收益率已上涨100个基点,而全球股市上涨约13%。
结论居然是,投资者不在乎利率上升,反而憧憬着未来更高的收益。
我们现在不一样,以前的框架无法框定现在的市场,这是每次市场太热时都会出现的理论。
现在真的不一样吗?节前我们也公布了一系列利好政策,希望市场可以平稳过节,结果又会如何呢?
9月28日,带着老妈、阿姨,带着家里的猫猫狗狗搬了家。一路上,尽是胖胖的独眼小猫胖船长紧张的叫声。
带着惊喜和紧张住进新家,希望家里的小生命们可以尽快适应。
国庆前,房地产板块被重大利好撞了腰,
别租房了,买房吧?
房地产出台了史上第一次全新的“新政”——中央财政首次对商业性个人房贷进行贴息。
9月29日,财政部、中国人民银行、金融监管总局发布《关于实施居民购房贷款贴息政策的通知》,从2026年10月1日起,实施居民购房贷款贴息政策,政策实施期暂定1年。
新政可以总结为三句话:财政补息差、银行扩大投放、刚需买房享受红利。
这次是贴息,而不是常用的降息。
具体步骤是,银行依旧按照合同利率计算利息、财政部把1%息差补给银行,购房者每个月少还房贷。资金来源于中央财政而不是银行,不会挤压银行净息差,是一种政策化工具。
中央财政首次对商业性个人住房贷款进行贴息,具有极强的象征意义。
中央和地方按照90%和10%比例分担资金,说明是中央财政出了大头,从历史上看,这是中央财政第一次在需求侧直接介入房贷市场。
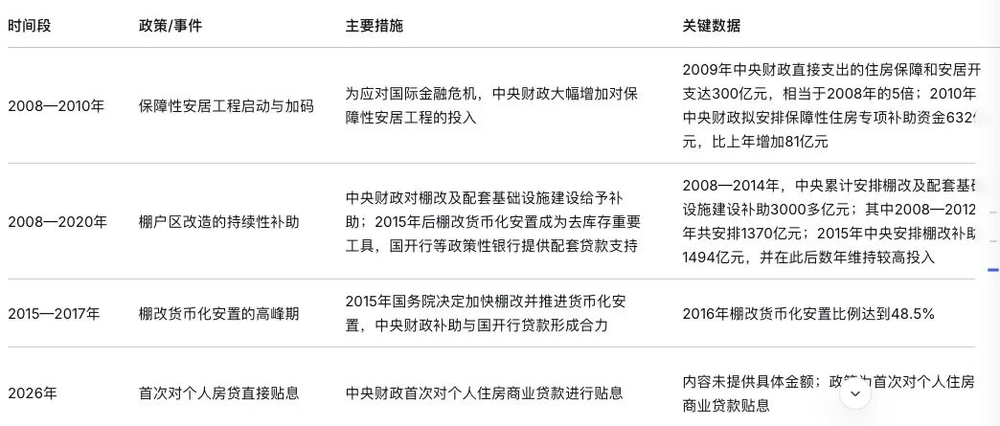
印象中似乎上世纪90年代拉动房地产时、4万亿放水建设保障房、棚改货币化时,房地产才到达过如此高的地位。
新政推出前一天,在国务院常务会议要求,针对当前经济运行中出现的问题,推出一批管用的增量政策,提升财政支出安排等政策措施。这次新政大概就是针对性工具的一种。
这件事很慎重,不是轻易决策的。今年上半年已有消息,有20多个城市进行了试点,这一次推出力度更大,一年时间是过去经验的总结。
事情是如此重要,引得群情亢奋,网上一片“放大招”的声音。
新政的性质发生变化,从“补砖头”(建保障房、棚改)转向“补人头”(贴息购房者),侧重于需求侧的精准滴灌,是鼓励消费政策的延续,只不过用到了房产上。
从降息转到贴息,压力从银行转到财政,显然是为了保护银行的利润,维持金融稳定,用财政空间置换货币空间,既降低了买房人的负担,又不伤银行“命脉”。
但这件事又没那么重要,因为实际影响面有限。
这次政策针对性很强,实施期限、范围有限。
国泰海通证券提炼出几个关键条款:
自2026年10月1日起,对购买首套住房(新房、二手房均可)、面积≤120平方米且总价≤150万元的新发放商业贷款,给予年化1%的财政贴息,期限最长5年,单户贴息贷款上限为100万元,政策暂定实施1年。
不包括存量贷款置换,不包括使用贷款购买保障性住房和使用公积金贷款购房的相关群体,也就是正在偿还房贷的购房者,买保障房用公积金的,都不享受该政策。
对房源属性和贷款类型设置硬性指标,主要是促使还在观望的刚需者,抓紧时间在一年窗口期内上车,增加住宅销量。
对中小城市和小户型是利好。
9月30日,财联社援引国盛证券的研报指出,在严格的总价与面积约束下,低房价城市、县域市场以及核心大城市的远郊板块,对小户型新房可能有阶段性支撑。
新政之下,房贷利率最低来到2.1%,目前无风险的五年期储蓄国债票面利率为1.73%,房租回报率在2%左右,三者比较接近。
租房者怎么选?既然房租这么高,还不如花钱买个房子,付出的房贷利率和租房的支出差不多,买房好歹还有个资产。
所以,对应的买房人群的画像很明确:
二三线城市以下、一线城市极远郊、省会城市新落户人员,或者毕业后在这些城市买房的大学生、城镇工薪家庭等刚需第一次买房群体。
原来,老有人在年轻人和工薪族耳边叨叨,买房不如租房,租房才是未来。现在,政策告诉你,不如买房吧。买房更划算。
房地产板块说,慢慢来,我太累了,
折腾不动了
房地产反应如何?
先看股票市场,从7月21日开始,房地产板块闻风而动开始上升,到9月30号开盘,A股和港股高台跳水,很快就有有一股力量拉升,保持稳定。
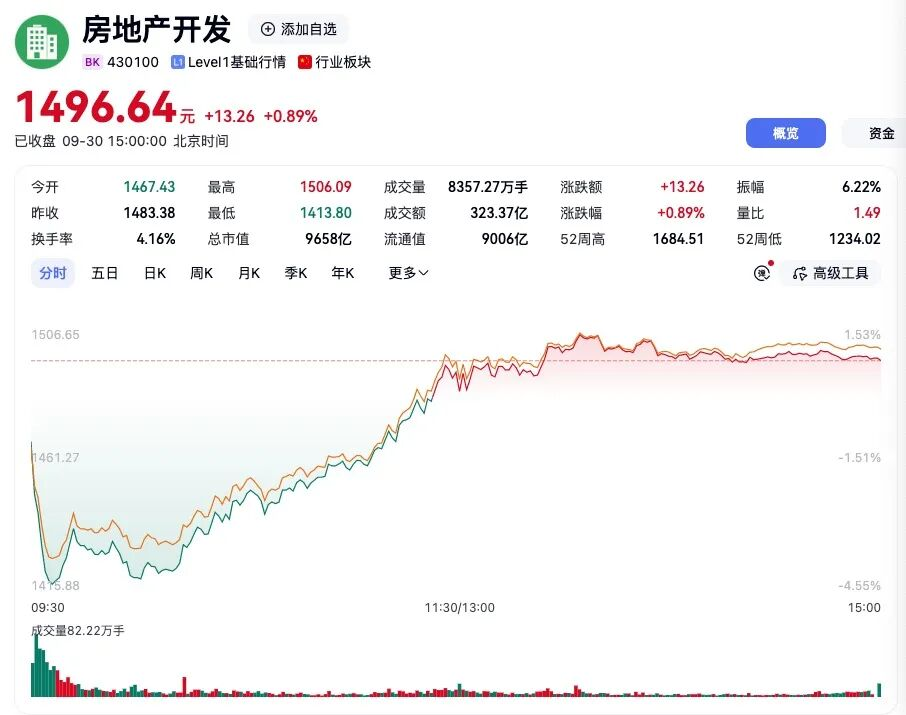
房地产进入了一个小的稳定周期,但从销售来看,无法支持股价起跳,大家做的是预期。
从2021年销量和销售金额创下高位以来,房地产市场最好的状况是稳定。下面这张图显示,房地产市场就像一个久被折腾的老人,太累了。
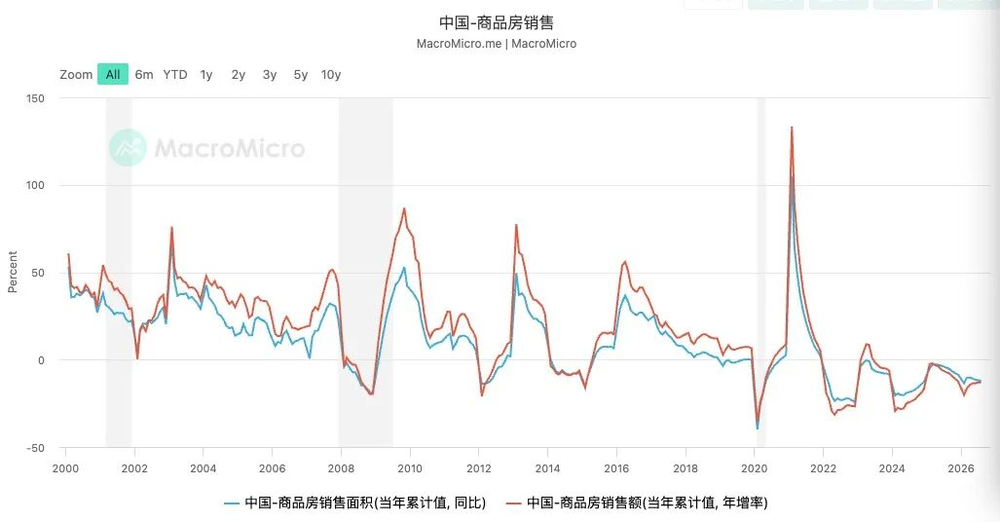
为什么我们认为,房地产市场大概率保持稳定,而不是受刺激脉冲?
真实的数据和逻辑比天马行空的猜测重要,我们简单估算一下相关数据。
可能享受到新政贴息的房源总量。这批房源要满足新发放贷款、面积小于120平米和总价小于150万元三个条件。
广发证券根据克尔瑞数据测算,全国新房中150万元以下的面积占比为56%,且120平米以下基本可以被总价150万元总价覆盖。
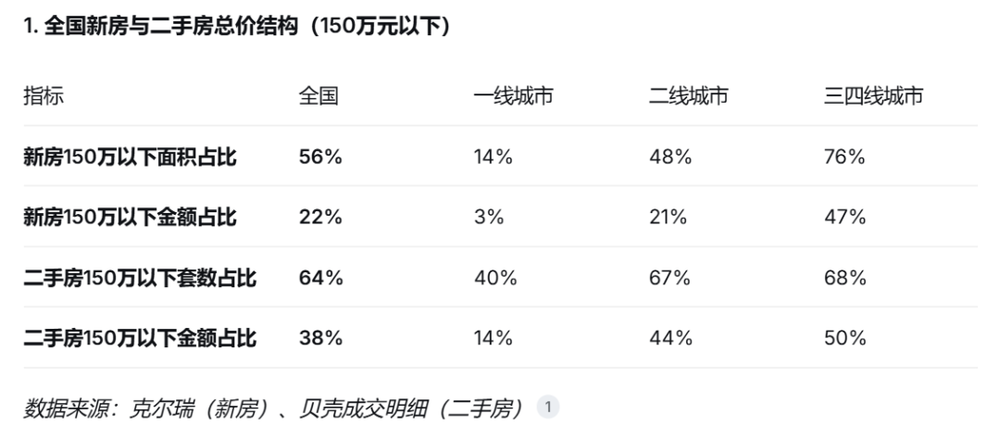
中指研究院数据显示,2026年1-8月,符合条件的新房占比33.1%、二手房占比55.2%。
我们取中间数40%到50%的比例,作为全国新房中同时满足条件的套数。2025年全国新房成交约630万套,因此,有250万到315万套房子满足条件。
再加上二手房的数量,全国2025年二手房成交约602万套,贝壳成交数据显示,全国二手房中150万元以下的套数占比为64%,其中三四线城市高达68%,二线城市67%。
综合上述数据,政策一年内新增符合条件的首套购房潜在需求,大约在200万套到300万套之间,对全国整体销售基本盘的短期拉动弹性偏弱。
再看能够动用的资金杠杆。
原则上,这次财政动用的资金不存在上限。这笔贴息资金不在“预算外”,而是纳入中央财政年度预算安排的常规支出,资金有充分保障。
据央广网9月29日报道,新政应贴尽贴,执行中资金总规模不设上限,据实结算。
财政部根据年度预算安排,向省级财政部门预拨中央财政贴息资金,省级财政部门再组织做好地方贴息资金的保障工作。贷款银行是经办方,只要符合首套、面积、总价、单户上限等条件,银行直接就给办了,省心。
当然,任何财政支出,没有上限是不可能的。
各家机构和券商分别进行了估算,基本每年在数百亿元,不会超过1000元。
中金公司:估算财政首年补贴约180亿元,影响贷款额度约1.8万亿元。
银河证券:测算全年财政贴息补贴规模约150亿至200亿元。
中信证券:基于更宽的口径,推算年新增按揭约8.4万亿元,对应财政资金840亿元/年,
但上述机构都强调,受各项限制约束,实际所需资金将明显少于这一额度。
这次测试是小心翼翼的舞蹈,希望用贴息带动更动的民间资金。这方面,有以前的经验相印证。
2026年8月21日,在国新办举办的新闻发布会上,财政部副部长廖岷说,2026年1至7月,通过中小微企业贷款贴息、服务业经营主体贷款贴息等6项政策工具,累计支持相关领域新发放信贷超20万亿元。
贷款20万亿,中央财政安排了多少资金呢?1000亿元。
1000亿贴息,撬动20万亿信贷,如果这次房地产也能起到1:20的效果,哪怕是1:5,也算大功一件。
地方政府的试点给出了实际效果。从2023年底开始,陆续有南京、东莞、武汉、长春、南充、杭州临平、运城、芜湖等近20个城市推出房贷贴息政策,在2026年一季度密集落地。
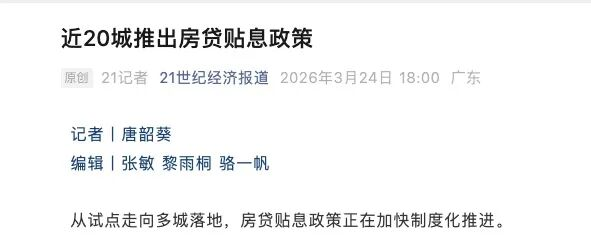
根据中指院2025年12月27日发布的研报《购房贴息即将落地?影响有多大》,一些试点城市的局部区域,短期内,对房地产市场有较大的提振作用。
比如,南京雨花台区2024年6月政策落地后,次月新房成交套数环比增长17.5%,成交面积环比增长15.0%。
武汉新政于2025年9月末政策落地,次月新房成交套数环比增长18.7%,成交面积环比增长15.7%。
但从整体来看,怎么样呢?还是看武汉这座相对较大的城市吧。
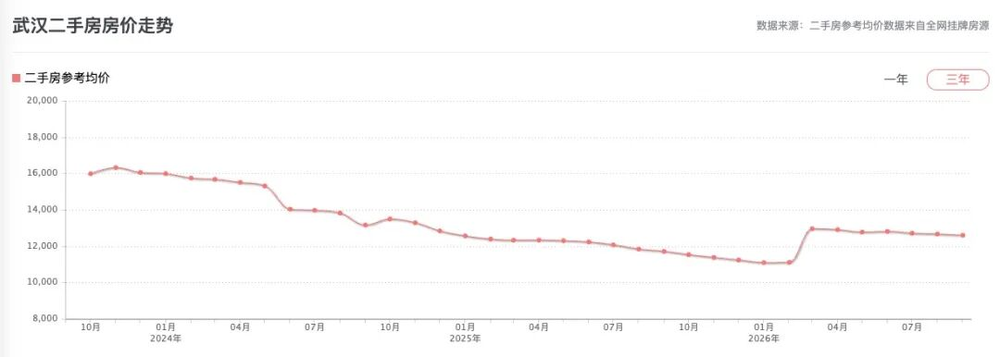
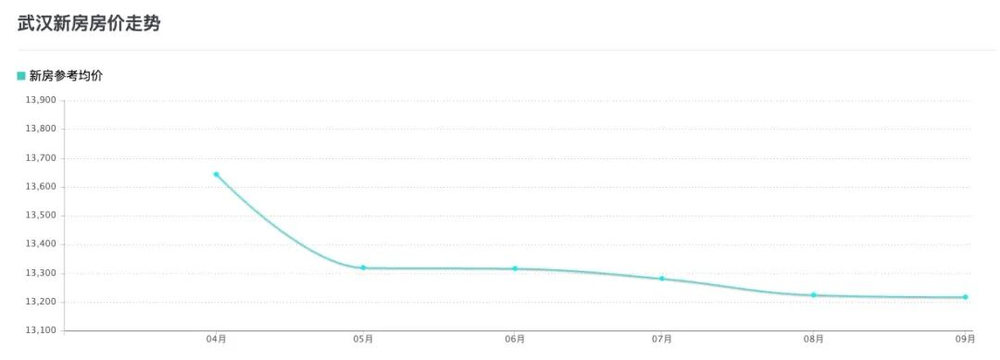
(来源:房天下)
上述数据告诉我们,房地产能够稳定,对经济就已经非常、非常有利了。
购房者啊,到底在想什么?
购房者的热情为什么只能维持这么短的时间呢?既没有意愿,也没有资金。
根据9月29日国泰海通证券发布的研报,居民加杠杆意愿偏谨慎。6月末,个人按揭贷款余额为36.3万亿元,同比下降3.8%,且连续13个季度负增长。
当前中国居民部门正处于持续去杠杆的过程中,杠杆率已从2025年末的59.4%降至2026年二季度的57.7%。
关键是,确实没余粮了。
9月29日,看到了一组令人印象深刻的数据,香港经济日报援引西南财大中国家庭金融调查中心的数据,中国普通家庭中,半数家庭存款不足9万元人民币。
截至今年7月末,中国住户存款总额约172.84万亿元。按总人口计算,人均约12.3万元,三口之家的平均存款似乎应超过36万元。
但平均数不能代表普通家庭的实际积蓄,西南财经大学中国家庭金融调查与研究中心追踪了十余年的全国家庭存款中位数,2026年数据显示,全中国家庭存款中位数仅8.7万元。
这意味着,全国有一半的家庭,把所有银行卡、微信、支付宝里的钱凑到一起,连9万都拿不出来。
市场欢迎新的扶持政策的出台,同时要清醒地看到,对一个饱受折磨的市场既要扶持,得保持足够的理性。
涵养市场,比折腾市场要好,祝大家过个快乐的长假。