
本文来自微信公众号: 王智远 ,作者:王智远
浪潮信息是干什么的?
从上游芯片厂商手里买GPU、CPU、内存、硬盘这些核心部件,装进机箱,调好,卖给下游的互联网公司、运营商、政企客户。
你用的大模型,背后跑的算力,很多就跑在浪潮的服务器上。
服务器生意,就这么个模式。这公司去年做了1648亿营收,其中1546亿是服务器,占总营收93.8%,基本上就是一家纯服务器公司。
93.8%的收入靠一个品类,毛利率只有4.52%。什么概念呢?1546亿的服务器卖出去,最后落到报表上的利润,24个亿。
净利率大概1.5%,一千五百多亿的流水,赚个搬箱子的辛苦钱。
份额倒是好看,国内AI服务器市场,浪潮排第一,份额大概三成,断层领先,可份额归份额,高份额没有换来定价权,产业链里最苦的那段活,它接着。
搁去年,这个生意就是这样,量大利薄,靠规模撑着。
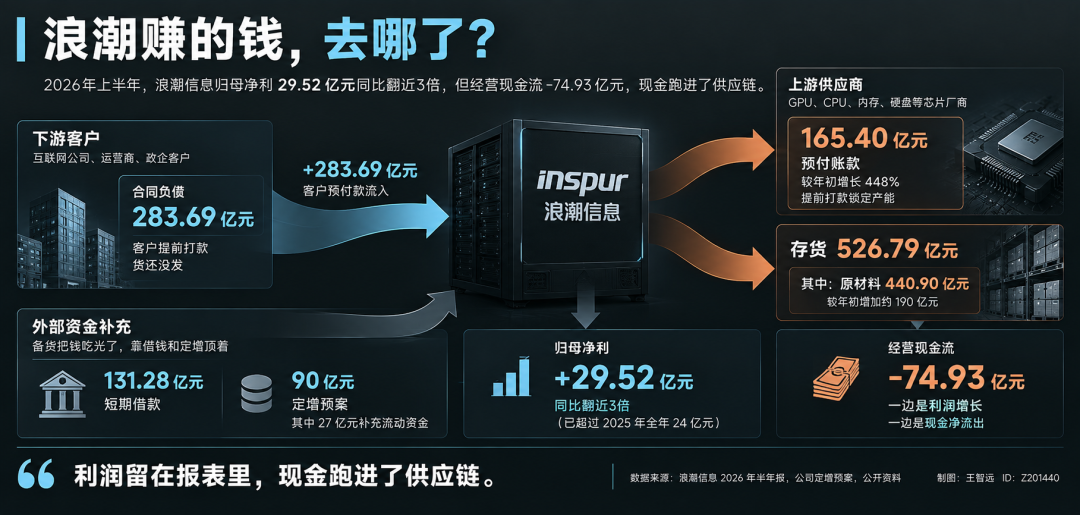
今年上半年,数字突然变了,营收843.79亿,同比只增了5.22%,看着平平无奇,可归母净利,落到股东口袋里的利润,29.52亿,同比翻了快三倍。
半年赚的,已经超过2025年全年的24亿,利润翻了快三倍,听着挺美,搁谁看了都得说一句不错。
可还有一个数字方向完全相反,经营现金流,负74.93亿,赚了29.52亿利润,现金净流出74.93亿。一正一负,差了一百多个亿。
钱呢?变成货了。
芯片、装了一半的服务器、堆在仓库里等发货的整机,全是货;半年报里,存货526.79亿;其中原材料440.90亿,比年初多了差不多190亿。
利润多了29.52亿,现金少了74.93亿,差出来的一百多个亿,一头变成了预付给上游的钱,一头堆在仓库里。
服务器这生意,最大的成本是芯片,GPU、CPU、内存、硬盘,每一个都是真金白银买进来的,芯片的价格和供货节奏,直接决定整个生意的运转方式,芯片越紧缺,上游越强势,预付比例越高。
今年上半年,浪潮的预付账款165.40亿,较年初增长448%,嗯,448%,翻了将近五倍。搁去年想都不敢想。
这个数字值得停一下,预付账款,是浪潮提前打给上游供应商的钱,货还没到,钱先出去了,165亿,去年全年也才30亿出头。
两个变化:
一个,以前你买芯片,可以货到30天结算,60天也行,行业里大家都这么过日子;现在不行了,上游要求先付钱再发货;另一个,光付钱还不够,得提前几个月打款,才能锁定产能。
165亿是上游要求必须先给,谁先给钱谁先拿货,不给就排不上队。
下游客户也给钱了,合同负债283.69亿,意思是客户提前打了货款过来,货还没发。
284亿不少,可上游要先付165亿,仓库里还压着441亿的芯片和半成品,两头一挤,下游给的284亿根本不够看。
缺口谁来扛?短期借款131.28亿,靠借银行的钱顶着。
到了9月份,又抛出了90亿的定增预案,其中27亿直接补流动资金,意思很明白,备货把钱吃光了,得从资本市场再补一笔。
所以,那29.52亿利润去哪了?
一头165亿预付给了上游芯片商,一头441亿变成了仓库里的芯片和半成品;下游的284亿虽然给了但不够填这个窟窿,中间的缺口靠131亿短债和90亿定增扛着。
29.52亿的利润,全变成了供应链里的货,这就是浪潮信息上半年的情况。
......
为什么浪潮信息会这么对账呢?答案在预付端。
把浪潮和紫光摆在一起看,两家都是服务器大户,欠供应商的钱几乎一样多;浪潮应付账款265亿,紫光261亿,可预付账款,浪潮165亿,紫光只有30亿,差了135亿。
放到净贸易敞口里看就更明显了,浪潮只剩99亿,紫光还有231亿。
换个说法:
两家都在让供应商垫钱,紫光让供应商垫了231亿,浪潮只让垫了99亿;差的这132亿,是欠不动,上游芯片商不让你欠,得先付钱才肯发货。
不只浪潮,整个行业都在烧现金,三家服务器公司,上半年经营现金流全是负的,浪潮负74.93亿,紫光负42.09亿,中科曙光负1.87亿。三家加起来,一百一十九亿。
AI服务器这条赛道,所有人都在拿现金换芯片库存,这生意就是这样,芯片先买进来,服务器装好卖出去,中间有时间差,钱先出去、钱后回来,三家都在扛这个时间差。
存货也在五百亿级别,浪潮527亿,紫光511亿,体量相当;紫光营收只有浪潮的七成半,存货占营收比,紫光80%,浪潮62%。
整个行业都在玩命囤货,谁的仓库堆得更多,谁就占先手。
不过,浪潮周转效率其实更高,同样的存货量,浪潮营收比紫光多出三成,存货占营收比反而更低;效率高归效率高,该囤的货一吨没少,527亿就是527亿,钱压在仓库里这件事,不会因为周转快就缓解。
真正拉开差距的,还是现金流,浪潮比紫光深了将近两倍,差在那165亿预付上。
2025年3月,美国商务部把浪潮信息旗下多家子公司列入实体清单。注意,是旗下的子公司。
同批还有宁畅和Suma;这已经是第二刀了,2023年3月母公司浪潮集团先被列进去,那天000977一字跌停,市值蒸发63亿。
列入清单,买不到美国高端芯片,浪潮93.8%的收入靠服务器,芯片是最大的成本项,绕不过去;买不到英伟达,只能转向国产芯片,国产芯片产能紧,所有人排队抢,卖方市场。
卖方市场什么意思?供应商说了算。
产能紧,供应商直接要求先款后货,不接受就换人,后面排着队等着呢。浪潮被清单卡着,连谈的资格都没有。
紫光那边,供应链更多元,新华三的业务也不止服务器,交换机、路由器这些企业IT设备都做,受制裁的影响相对小一些。
浪潮没这条件,芯片来源收窄到国产供应商这一条路上,海光、寒武纪、华为昇腾都在买;被制裁之后,浪潮深度绑定了国产芯片供应链,与多家国产芯片公司做了深度适配,从适配到放量得好几年,短期内还是得买。
卖方市场里你是买方,议价空间被制裁压缩了。只能接最苛刻的条件。165亿预付,就是这么挤出来的。
所以,浪潮被夹在两头强势之间。
一头欠供应商的钱跟紫光差不多,另一头额外多掏135亿预付给上游芯片商,净贸易敞口比紫光少了132亿。
上游要它先付165亿才肯发货,下游客户虽然给了钱,中间这个窟窿还是得自己扛。不是浪潮想垫资,它没得选。
.......
垫资归垫资,生意还得做,那这生意现在到底怎么样了?分三头看。
其一,利润表确实在变好。
去年全年服务器毛利率4.52%,今年上半年跳到接近9%,翻了一倍。
拆开看,一季度还在6%出头,二季度就突破10%了。服务器及部件毛利率8.73%,比去年同期高了4个多点。利润在加速释放。
卖的东西变了,AI服务器一台顶传统服务器好几台的利润贡献,出货结构里AI占比一提升,整体毛利率就拉上来了。去年4.52%的毛利率,是搬箱子的价格,今年这个数字在松动。
按这个趋势走下去,全年利润弹性会比市场预期更好。可毛利率每往上走一步,备货需要的资金密度就跟着往上走。
利润变厚,是用更多现金换来的,一季度赚的利润,大部分又变成了仓库里的芯片和半成品。
其二,现金流的节奏没变。
一季度是囤货期,芯片往仓库里搬,钱往外流,经营现金流负77亿;二季度货卖出去了,钱慢慢回来,但修复的速度赶不上一季度挖坑的速度。上半年加总还是负75亿。
这种先囤后卖的节奏,每个季度都在重复。只要生意模式不变,这个节奏就不会变。
公司自己也知道缺钱,9月份抛出90亿定增,其中27亿直接补流动资金,30%是补流,填窟窿。备货把钱吃光了,得从资本市场再补一笔。
前面还有131亿短债在,靠借债和定增两条腿同时在撑。利润表上的改善,还没传导到现金流上。
其三,市场怎么看。
9月4号那天,浪潮高开后一路砸到跌停,成交137亿,市值蒸发127亿;半年报利润翻了快三倍,股价跌了。
当天主力资金净流出18.3亿,机构净卖出7.74亿。市场选的是现金流那一面。
跌停的导火索是GPT-6发布,AI走到这个阶段,算力基建期的钱花得差不多了,下一步是应用落地,硬件前期涨幅大,获利了结很正常,资金从硬件往应用切。
公司9月9日回应称经营活动正常,但成交137亿,说明分歧很大,机构这边,国泰海通给「增持」评级,目标价138元,预测2026年净利润58亿。
按这个算,现价对应2026年PE大概17倍。中邮、国投、国海等多家券商给「买入」评级。
多头看利润弹性和AI服务器占比提升,认为国产算力替代空间巨大;空头担心现金流节奏和存货风险。
智远认为,浪潮处境一句话就能说清:利润越好,垫得越重。
527亿存货压在那里,每个季度还得重新囤一轮,报表上只提了15亿存货跌价准备,占比不到3%,芯片价格一旦下跌,这个数肯定不够。
9月29日收盘,股价67块左右,前面说国泰海通目标价138块,翻倍空间,前提是利润真能变成现金。
买进来卖出去,这个商业模式没变,变的是利润表,利润最好的一年,就是垫资最重的一年;下半年如果芯片价格企稳,存货风险可控;一旦芯片降价,利润表和资产负债表会同时承压。
嗯,这是浪潮绕不开的结构性矛盾,毛利率往上走,现金流往下拽,两头拉扯,短期看不到解。
数据来源: