本文来自微信公众号: 奋进的肚腩 ,作者:肚腩说
房贷贴息来了,就是那个150万元。
从10月1日起,购买首套住房、面积不超过120平方米、总价不超过150万元,符合条件的新发放商业房贷可以享受财政贴息。官方测算,满额长期贷款累计能少付近5万元利息。钱确实能省。
可150万元买什么房,得先说你在哪儿生活。工作在哪里,孩子在哪里上学,老人在哪里看病,也得算进去。一个总价写进文件很方便,一个家却不能只按总价搬过去。
01
LOCATION
同样150万元,住在哪里
不能凭一句“一线城市150万元能买什么”,就把这项政策判成无用。
我查了房天下公开页面。上海金山的挂牌列表里,万达华府有112平方米、报价112万元的三室两厅;沈阳的列表里,万科北宸之光有111.6平方米、报价115万元的三室一厅。这些只是查询时能看到的报价,不是成交记录,也不能保证今天仍在售。至少说明,门槛以内的家庭住房确实存在,一线城市也不能一概排除。
同一张金山列表里,还有报价130万元、面积122.66平方米的三居。总价在范围内,面积却越过了120平方米。挑房子的人可能觉得多两平方米方便,政策看的是能否同时符合条件。
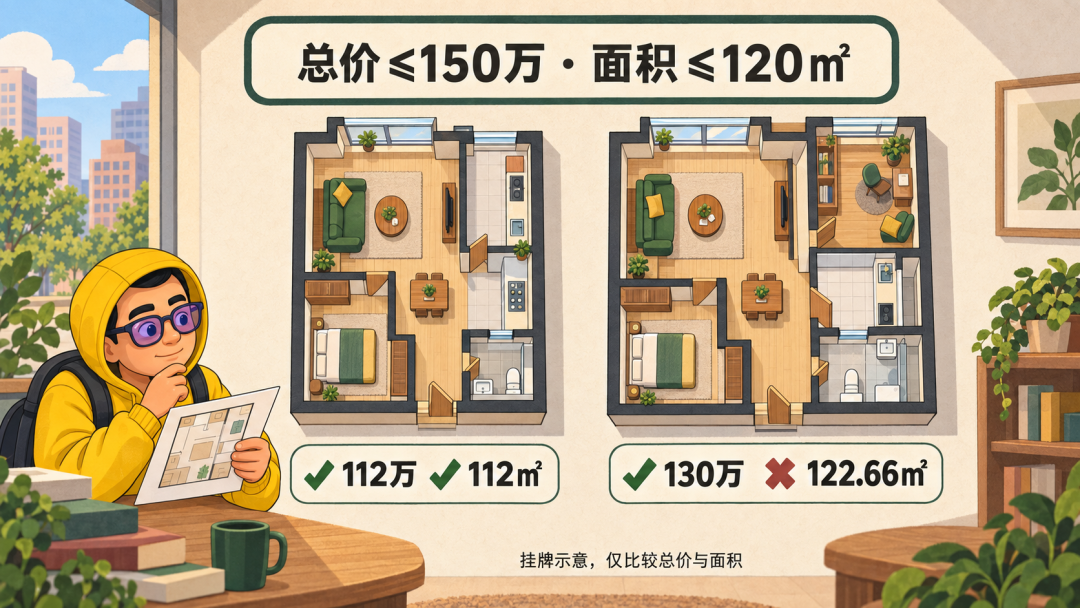
仅比较公开挂牌的总价与面积,不代表实际户型、在售情况或贷款资格。
工作就在附近,家人也在附近,低总价的房子当然是个机会。工作在城市另一头,交通费、早起时间、接送孩子的安排,就得和省下的月供一起算。房子买得远一些,贷款可以少一点,上班却不能少去一天。
便宜的房子并不天然有问题。很多人就在这样的地方过得安稳。可地图上找到了一套便宜房,另一个地方的家庭未必搬得过去。岗位、学校和照顾老人的安排,都没法随着购房合同一起迁走。
政策用150万元划出一部分普通住房的范围,有它的道理。财政部的解释是,把支持集中到基本购房需求上;面积和总价都设限,尽量避免补助顺着更大的贷款流向更贵的房子。用银行审批时已经掌握的房屋信息审核资格,办理也相对方便。
可低总价与低收入毕竟不完全重合。
收入不错的人,也可以买便宜的小房子。收入不高的人,如果工作的地方房价偏高,满足家庭基本需要的一套住房,也可能超过150万元。房价替收入做了一次筛选,其中总会有筛不准的地方。
150万元这条线可以让审核有章可循,能帮到多少刚需家庭,还得等受益者的收入、就业和所在地数据。现在这些全国性资料尚不齐全。几个挂牌页面,只能说明符合价格和面积条件的房子存在,无法替那些没买房的人说明原因。
02
ELIGIBILITY
先拿得到贷款,才轮得到贴息
财政部问答提到的支持对象,有进城务工人员、新就业大学生、城镇工薪家庭。这些人的住房需要,很容易理解。
但“需要一套房”到“可以办一笔房贷”,中间还有一段路。
首付要先凑齐,交易税费和必要的修整要有钱,银行还要判断你能不能持续偿还。贴息减少的是未来的利息支出,无法作为今天已经到手的现金交给卖家。
最需要帮助的人,未必已经走到了能够借钱的阶段。
如果工作不稳定,手里没有足够积蓄,每个月连房租都要仔细安排,那么一套100万元的住房,也不会因为五年内少付一部分利息,突然变得轻松。100万元比150万元低了不少,离他的存款却可能仍然很远。
从这些条件看,这项政策更容易帮到的一类家庭,是已经攒出首付、有可用于偿债的收入、准备购买合适住房,却还在为月供犹豫的人。实际受益者是否如此,还得等执行数据。对他们而言,每月少付几百元,可能让装修后的日子稍微宽松一点,也可能让手里多留一笔应急钱。
只是宣传里的“刚需”,常常把不同处境装进同一个词。有的人差几百元月供,有的人差几十万元首付,还有的人差一份能让银行相信的收入。大家都需要住处,缺的却不是同一种东西。
房贷贴息负责其中一段。租赁住房、保障性住房、收入和就业的支持,还得接住另外几段。公积金和保障性住房贷款已有支持,这次不叠加贴息,也不能把这些安排从政策全貌里删掉。
如果把所有住房困难都说成“再优惠一点就会买”,听起来很省事。那些始终没有点开贷款申请的人,就在这句省事的话里消失了。
03
MONTHLY BUDGET
这几百块,值得认真对待
“近5万元”最容易让人兴奋。它把几年里的节省,一次摆在眼前,比每个月的账单好看。
真到还款时,钱是一点点省下来的。
按100万元贷款、30年、年利率固定3%、等额本息来算,原月供约4216元。若按期初余额折算年化1个百分点贴息,首月可少付约833元,实际支出约3383元;本金逐渐归还,贴息金额也会变少。在没有提前还款、利率保持不变等假设下,前五年累计约省4.73万元。具体扣减仍以银行计算和账单为准。
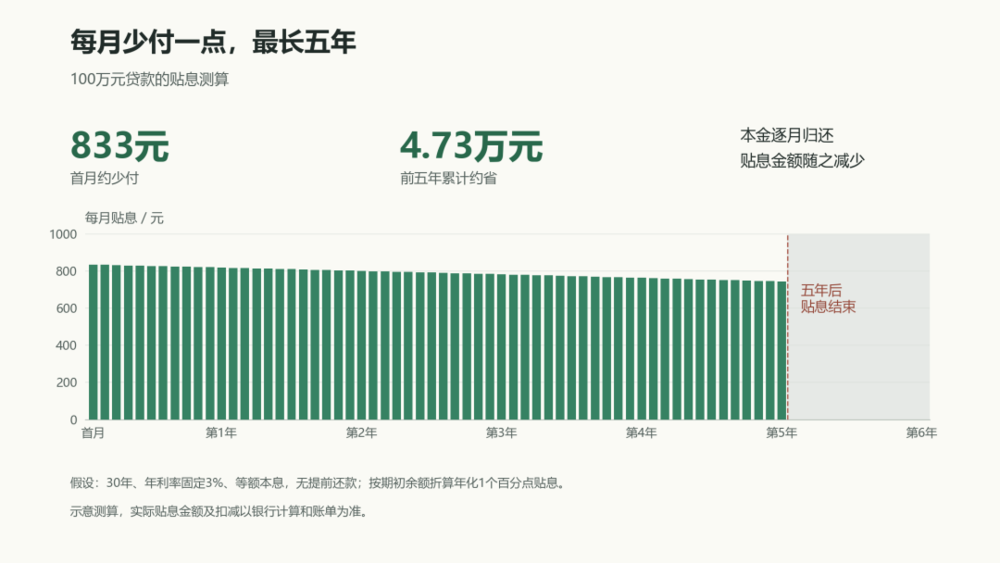
贷款合同的利率仍按合同执行,财政替符合条件的借款人承担一部分利息,最长五年。补助到期后,剩下的贷款继续还。暂定一年的政策实施期限定新贷款何时进入支持范围,与单笔贷款最长五年的贴息期分属两个期限。
每月八百多元,没必要故作清高地说不算什么。
它能支付一些生活开支,或者让一个家庭保留原本打算拿去还款的现金。尤其是刚买房、各项支出挤在一起的时候,钱能晚一点离开账户,就有价值。
贴息期结束,家里的还款支出就得恢复到没有补助的水平。收入能否跟上,孩子的开支会不会增加,一份收入暂时中断时还能撑多久,都没有现成的答案。五年优惠能算清,五年后的日子只能留些余地。
银行可以把每期应还金额算到分。工作还能干多久,通常没人愿意给同样精确的数字。
办理方面倒是少了一些折腾。农行、建行都明确,符合条件的贷款按月自动扣减相应贴息,不需要找中介花钱办理。这是值得肯定的便利,别让本来用于减负的钱,又被“帮你争取补助”的人收走一笔。
政策给的是实际的利息帮助。购房时的判断,仍要看房价、房屋状况和自身收入。为了几万元优惠,多付一笔不合适的房价,或者买下难以照顾家人的住处,后面很难靠贴息补回来。
∞
EPILOGUE
那些还没走到买房这一步的人
我继续提前还房贷,理由还是原来的:利率对我而言偏高,也没有更好的投资收益。少欠一些,就少承担一些确定要付的利息。
这不妨碍我觉得新贷款贴息是件好事。别人能少付一点,不会让我的选择失去意义。存量贷款不在这次支持范围里,也不必把已经背上房贷的人和准备买房的人拉出来相互算账。
有钱提前还,是一种余地;暂时不提前还,把现金留下来,也是。借钱买房以后,仍能给失业、生病和生活变化留一些准备,比那张还款计划表看起来漂亮更重要。
这次贴息能减轻一部分家庭买房初期的负担。他们买得起门槛内的住房,有能力持续还贷,住处也能兼顾工作和家人。每月少付几百元,在这些条件成立的日子里,才是实实在在的宽松。
财政部已说明,符合条件的支持资金据实结算,执行中总规模不设上限。办成多少笔贷款、贴了多少利息,可以统计得很漂亮。受益家庭原来的收入和还款压力,也应该被记下来。否则,补助发到了谁手里,我们知道;他们的日子因此宽松了多少,我们仍可能不知道。
至于那些首付还没攒够、工作还不稳定的人,不能因为暂时办不了房贷,就从住房问题里被删除。他们还在交房租,还要坐车上班,还在考虑下个月钱够不够。
他们得先有能预期的收入,攒下的钱不用隔几个月就取出来救急,才有心思比较银行的利率。眼下,房东还在等房租。住房政策也该管得到这笔钱。
资料依据:财政部政策问答、政策通知政务发布、农行执行问答、建行公告。房源为2026年10月1日查询的上海金山与沈阳公开挂牌页面切片,页面更新、成交及贷款资格须另核。
END