
本文来自微信公众号: 华夏能源网 ,作者:www.hxny.com,编辑:|韩成功
近年来,国家能源集团的煤炭煤电依赖症越来越严重,煤炭煤电业务与新能源业务的发展已经形成了“K型分化”。
国家能源集团曾是五大发电集团的执牛耳者,依靠煤炭煤电一家独大。2020年“双碳”目标提出后,国家能源集团也开始加快向新能源转型,5年间新能源装机狂增了近1亿千瓦,在“五大六小”电力央企中排名第一。
但新能源装机增长的同时,国家能源集团的煤炭煤电依赖症还加重了。新能源量价齐跌,无法为国家能源集团提供足够的收益,反而是煤炭煤电业务,不仅支撑了集团业绩增长,还能实现“旱涝保收”。
对于国家能源集团来说,新能源与煤炭煤电业务的分化如果持续下去的话,能源转型的目标势必将越来越难完成。
一煤独大难撼动
国家能源集团之所以能成为五大发电集团中的“老大”,主要归功于煤炭与煤电业务。
首先,煤炭业务方面,集团旗下的“煤老大”中国神华(SH:601088)仅是卖煤就能年赚五六百亿元。
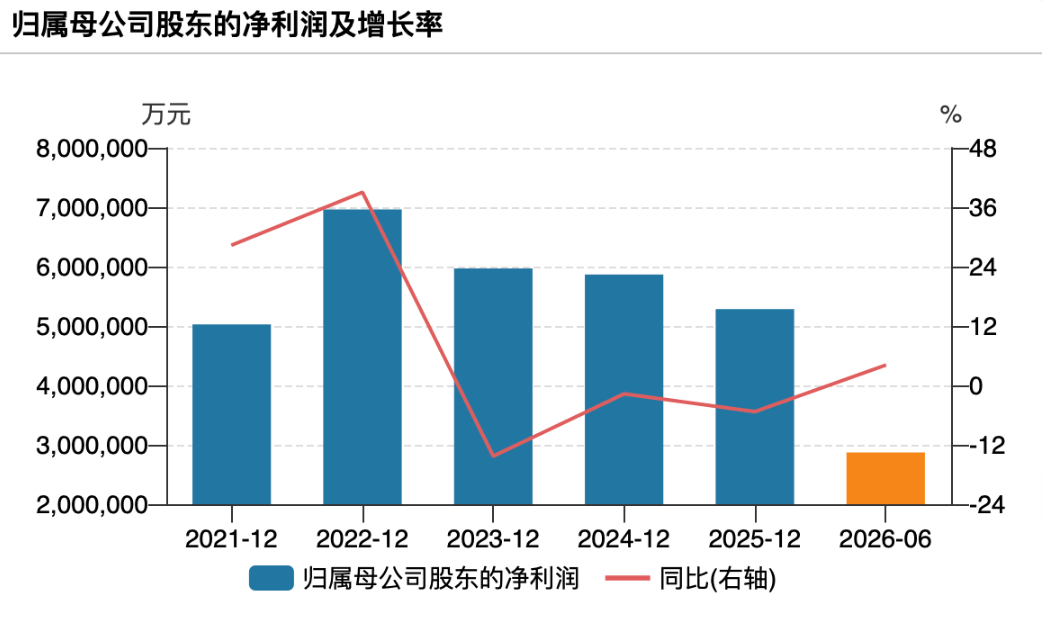
中国神华2021年以来归母净利润
2021年,煤电集体巨亏,华能集团旗下华能国际(SH:600011)因为拥有逾1亿千瓦的煤电装机,那一年亏了102亿元。而同年,中国神华净利润达到了502.69亿元。
2024年、2025年,煤电盈利复苏,华能国际净利润也不过是100亿元多一点;而同期,中国神华净利润分别为586.71亿元、528.49亿元。这让“五大六小”们艳羡不已,并且留下了一个深深的领悟:搞电的不如搞煤的。
中国神华大赚特赚之际,市值一度超过了锂电巨无霸宁德时代(SZ:300750)。2024年1月5日,中国神华股价报33.45元/股,创下2008年5月以来新高,总市值达到6646亿元。同日,宁德时代股价报150.9元/股,总市值为6638.2亿元。
既然神华这么赚钱,那就继续加码吧。于是,国家能源集团又开始酝酿一场资产大重组——将旗下12家煤炭企业一股脑注入中国神华。
华夏能源网注意到,2026年3月,中国神华完成收购国家能源集团旗下12家核心企业股权,煤炭保有资源量从343.6亿吨增至684.9亿吨,增长64.7%;煤炭可采储量从150.9亿吨增至345亿吨,增长97.8%;煤炭年产量预计提升至5.12亿吨。至此,煤炭“超级战舰”已经整装待发。
除了煤炭业务,国家能源集团的煤电业务也一直是最强的。2020年底,国家能源集团共拥有19078万千瓦火电装机(总装机占比74%),位居全球第一。“十四五”期间,国家能源集团又新增了近4000万千瓦火电装机。截至2026年6月底,国家能源集团火电装机增长到了23313万千瓦,自然还是全球第一。
依靠煤炭与煤电业务的碾压式发展,国家能源集团实现了一家独大。华夏能源网注意到,截至2025年底,国家能源集团总资产达到2.35万亿元,利润总额为1276亿元。同期,第二名国家电投集团总资产约1.98万亿元,利润总额超500亿元;第三名华能集团总资产约1.81万亿元,利润总额约569亿元。二三名加起来,赚的钱都没有国家能源集团一家多。
新能源有装机缺效益
与煤炭、煤电业务一路扩张式发展形成鲜明对比,国家能源集团的新能源业务处境艰难——有装机乏出力(发电量),有规模乏效益(盈利)。
截至2026年6月底,国家能源集团的发电总装机容量已突破了4亿千瓦,达到40000.6万千瓦,约占全国总装机的十分之一。其中,火电装机23313万千瓦,风电装机7423万千瓦,太阳能发电7150万千瓦,水电2318万千瓦。
“十四五”的5年间,国家能源集团新能源装机净增9800万千瓦,近1亿千瓦,这在“五大六小”发电集团中居第一位。
但是,国家能源集团近1.5亿千瓦的新能源装机,似乎有点“中看不中用”,整体效益不容乐观。
首先,国家能源集团的新能源发电量仍很有限,且下滑压力很大。
2020年,国家能源集团2.5亿千瓦电力总装机,产生的总发电量为9828亿千瓦时。到了2025年底,国家能源集团电力总装机逼近了4亿千瓦,而总发电量却仅有1.3万亿千瓦时左右。也就是说,5年间电力总装机增长了6成,总发电量增长仅3成。而且,新增加的3000亿千瓦时发电量中,恐怕多数还是由火电装机贡献的。
其次,国家能源集团的新能源业务还在持续经受低电价的折磨,新能源收益持续走低。
华夏能源网注意到,2026年上半年,国家能源集团旗下国电电力(SH:600795),在光伏装机规模与发电量双增的背景下,净利润由去年同期的7.69亿元降至2.58亿元,降幅高达67.3%。而风电为主的龙源电力(SZ:001289),上半年实现营业收入146.42亿元,同比下降6.48%;归母净利润23.93亿元,同比下降29.10%。
这一趋势若延续下去,要不了多久,新能源就将成为国家能源集团的沉重包袱。很显然,这与国家能源集团发展新能源的初衷是相悖的,也是谁都不愿意看到的结果。
结语
虽然国家能源集团的煤炭、煤电与新能源装机规模都呈现出快速增长态势,但却有着截然不同的境遇。煤炭、煤电业务一家独大,为集团贡献了丰厚的利润;而新能源的电量、电价双双走低,日渐拖累集团业绩。
当然,这种“K型分化”形成因素复杂,并非国家能源集团的本意,也并非是它一家的问题,其他几大发电央企同样存在这个问题。然而,“K型分化”持续下去的结果,必然会是国家能源集团的能源转型目标渐行渐远。实现煤炭煤电业务与新能源业务的均衡、协调发展,已是摆在公司领导案头的紧迫任务。