本文来自微信公众号: AI钦天监 ,作者:监正
华为昇腾和DeepSeek的协作,正迈向深水区。
9月30日,DeepSeek开源了面向华为昇腾平台的一整套大模型基础设施组件,从高级语言编译工具,到计算库、分布式通信库,与此前面向英伟达平台的组件一一对应。双方还在共同推进昇腾950的128卡超节点方案。
这不是给国产芯片做一次友情适配,而是把模型研发需要的工具,一件件搬到新的平台上。路透等媒体关注的,正是这件事对英伟达软件生态的意义。
芯片之外,那道名叫CUDA的围墙,也有人开始认真拆了。
市场份额同样传来好消息。按照伯恩斯坦对2026年中国AI半导体市场的预测,华为的份额可能超过50%,英伟达则降至约8%。照这个预期,华为将坐上国内市场的头把交椅。
把这些消息连起来看,中国AI追赶似乎正在度过拐点,迎来新的起点。
但如果换个窗口,看看模型公司的算力采购单,画风又不一样了。
从腾讯、字节、阿里,到Kimi、智谱,一批中国AI公司正在海外找机房、找芯片、找云服务商。国内替代的消息越热闹,境外算力的订单也越醒目。
产业在庆祝突破,采购还在四处找货。
A.腾讯掏钱包,字节看日历
先看最新的大单。
据《金融时报》报道,腾讯与甲骨文达成五年期租赁协议,在东南亚多个数据中心获取约10万枚先进AI芯片的算力,交易估值约70亿美元,用于AI模型和智能体研发。
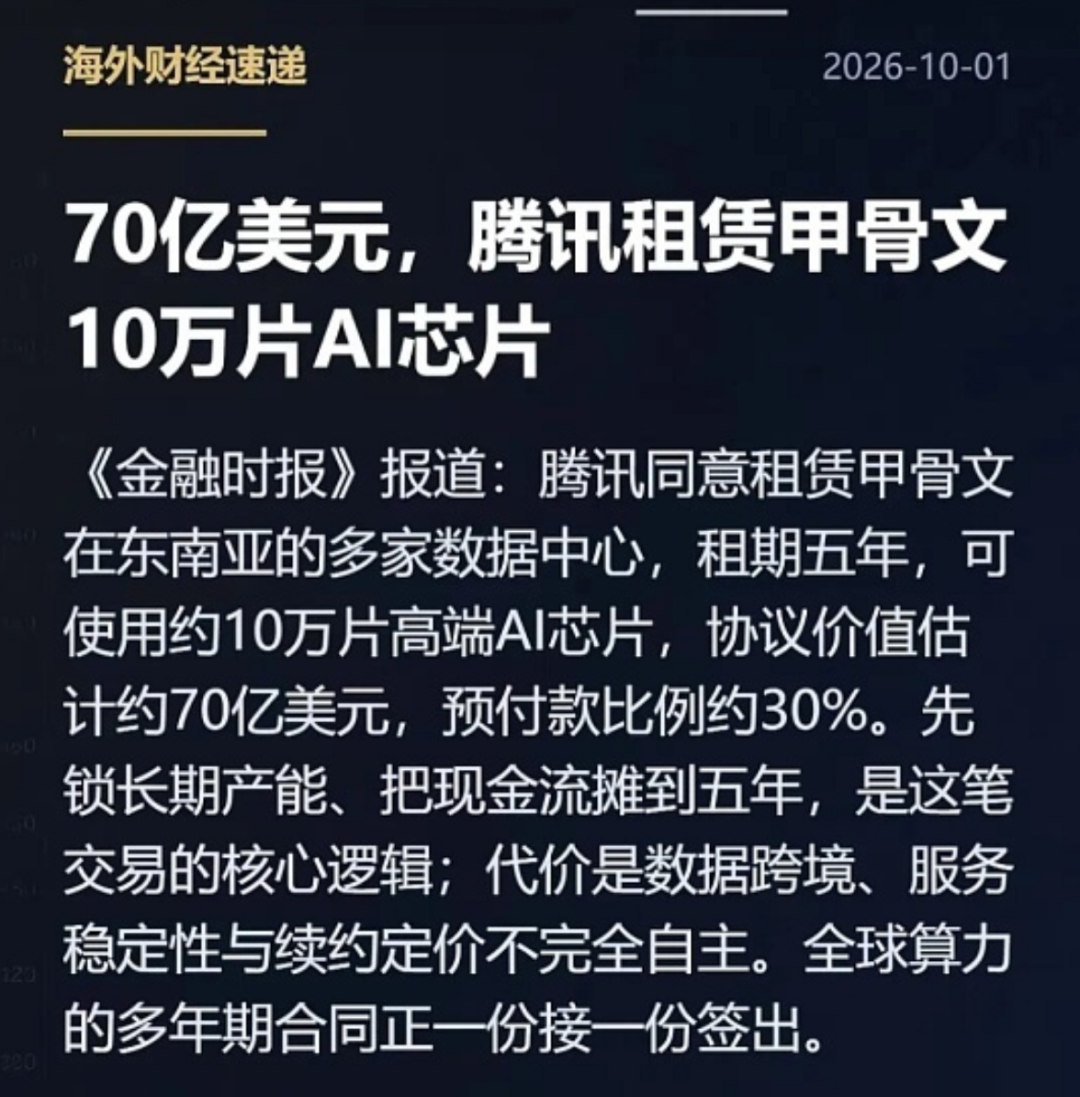
腾讯这次出手很阔绰,只是并不算早。
把日历往前翻,2022年10月,马来西亚柔佛州的MY06数据中心一期已经开放。这个总规划容量110MW、由Bridge Data Centres开发的项目,核心承租客户就是字节跳动。
当腾讯的大单登上新闻时,字节在当地的布局已经持续了几年。
今年3月,路透转述《华尔街日报》报道,字节又与Aolani Cloud合作,计划在马来西亚部署约3.6万枚B200芯片,硬件建设价值预计超过25亿美元,服务境外AI研发和全球客户需求。
字节不只盯着东南亚。巴西佩森港区域,一个由Omnia为其开发的大型数据中心也在推进,计划2027年第三季度初步投运。为这个项目供电,开发商还签下了20年的可再生能源协议。
模型按月迭代,电已经订到了二十年以后。
阿里的动作则更像铺网。今年6月,阿里云柔佛地域上线,新增两座数据中心,在马来西亚的总数达到五座。9月的云栖大会上,阿里云又宣布,未来一年进入土耳其、芬兰、荷兰,并扩建马来西亚、德国、阿联酋、法国等地设施。
海外云机房当然不能直接折算成GPU,更不能全部算作千问的训练基地。但这些持续投入,足以说明阿里不是临时出海找几个机柜,而是在扩张一张长期使用的全球算力网络。
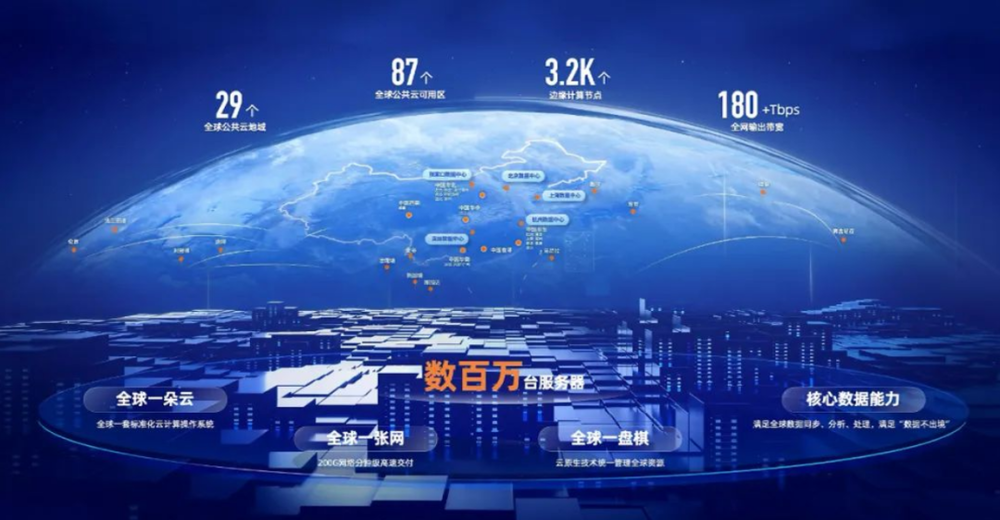
9月22日,吴泳铭在云栖大会上公布AI云目标:到2032年,阿里云运营的全球数据中心规模超过20GW
这三家走法不同,方向相近:国内继续投,海外也不能停。
出海本来就要服务当地客户。但当采购单上出现先进芯片、万卡集群和模型研发,就不能把一切都解释成给海外业务多添几台服务器。
B.大厂订机房,模型公司找座位
大厂可以提前几年占位置,模型公司的日子就紧得多。
模型做得好,用户会来;用户来了,算力却未必跟着来。
今年7月,路透转述彭博报道称,月之暗面可以通过东南亚渠道获得Blackwell算力。对于要追赶最前沿的Kimi而言,哪里有可用的先进集群,哪里就可能成为研发资源的一部分。
到了9月,另一条线也落了地。月之暗面确认,Kimi K3接入亚马逊云的Amazon Bedrock,采用模型服务收入分成模式。
这意味着,海外云平台不只是替中国模型摆个货架,还能提供运行模型的算力。模型公司不必独自承担所有服务扩张,云厂商则拿到可以卖给客户的新产品。
智谱也在做类似的事。
9月16日,智谱披露,已经与多家海外大型云服务商签署收入分成协议,GLM系列模型将以托管API形式提供服务,由合作方提供推理基础设施和销售渠道。
从直接找卡,到让云平台承接推理,形式不同,解决的都是同一个问题:把模型需要的算力接上。
有多需要?智谱自己的经历就是答案。
按公司披露,GLM-5发布后,调用需求暴增,算力储备几乎在当周耗尽,主力产品Coding Plan一度停售。此后,公司采购算力、优化基础设施,直到扩容推进,才重新打开销售。
别人担心产品卖不掉,它得担心卖得太好。
从马来西亚的GPU集群,到巴西规划中的大机房,再到AWS等云平台,一张服务中国AI企业的境外算力网络正在展开。训练资源可以向外找,推理任务可以交给伙伴,托管服务的收入则双方分。
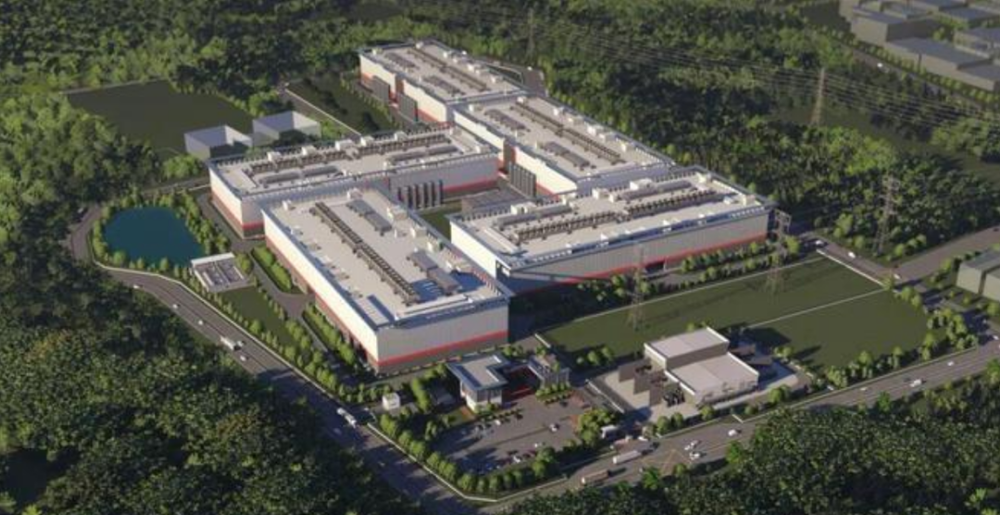
字节跳动正在马来西亚柔佛州投资建设区域人工智能中心,图为设计示意图
中国模型的研发和商业化,正在越来越多地调动全球资源。海外算力厂商也从中找到新的客户和收入。
模型可以从中国长出来,算力未必都要在同一个地方长出来。
C.份额能涨,芯片不能靠消息量产
所以,一边是华为份额上升,一边是中国模型出海找卡,矛盾吗?
并不矛盾。
市场份额回答的是,现有市场里谁卖得更多;模型公司问的却是,下一轮训练需要的算力,什么时候能交到手上。
第一名,和供得上,是两道题。
这些企业不是绕过国产芯片、直接奔向英伟达。恰恰相反,出海找算力的腾讯、字节和阿里,也在向华为下单。今年4月,多家媒体报道称,包括这三家在内的科技公司,已经支付订金,提前锁定华为新一代AI芯片。
给华为下单,和给海外云厂商付钱,出现在同一批公司的采购清单上。
这不是国产与海外二选一,而是国内买,海外也买。模型要继续训练,用户要继续服务,采购部门不能只准备一条路。
除了向华为采购,大厂还在各自扶持、建设国产供应链。腾讯早已在为燧原的商业化买单。按燧原招股材料披露,2025年腾讯相关业务贡献其约83.79%的收入。
阿里更直接,自己下场造。阿里在今年3月披露,平头哥自研GPU累计交付47万片,已经大规模用于千问的训练和推理,也通过阿里云服务外部客户。
一边是大客户撑起芯片公司的主要收入,一边是云厂商把自研芯片推到规模化应用。国产算力不是没人买,更不是大厂没有投入。
但买了国产,并不意味着采购清单就能打勾收工。
昇腾与DeepSeek深度协作,可以把硬件、软件和模型一起优化;寒武纪、燧原、平头哥等厂商的成长,也在扩大供给。可从产品做出来,到芯片批量交付,再到成千上万张卡稳定协同,中间还隔着制造、封装、存储、互联和工程适配。
这些环节没有一个能靠发布会直接跳过去。
更麻烦的是,模型公司的需求不会原地等候。新模型要训练,旧模型要服务,智能体还要不断调用工具。上一轮扩容刚追上用户,下一轮研发又来占资源。
因此,国产算力的产能和交付能力能否跟上,依然是绕不开的问题。海外算力不是国内需求之外的另一本账,它也在填补国内尚未满足的先进算力缺口。
华为与DeepSeek拆软件生态的墙,是进步;中国公司去海外拿资源,把模型继续做下去,同样是产业发展的正常选择。
前者让未来多一条路,后者让眼下不必停下来。
国产替代的成绩值得庆祝。但真正的拐点,不只是份额榜上的名字换了,而是更多模型公司能按时拿到足够、好用、用得起的算力。
毕竟,模型不会因为供应商登上榜首,就自动吃饱。